

Reno asciutto 2026: la crisi sulla via navigabile europea colpisce le catene di approvvigionamento e la liquidità delle aziende.
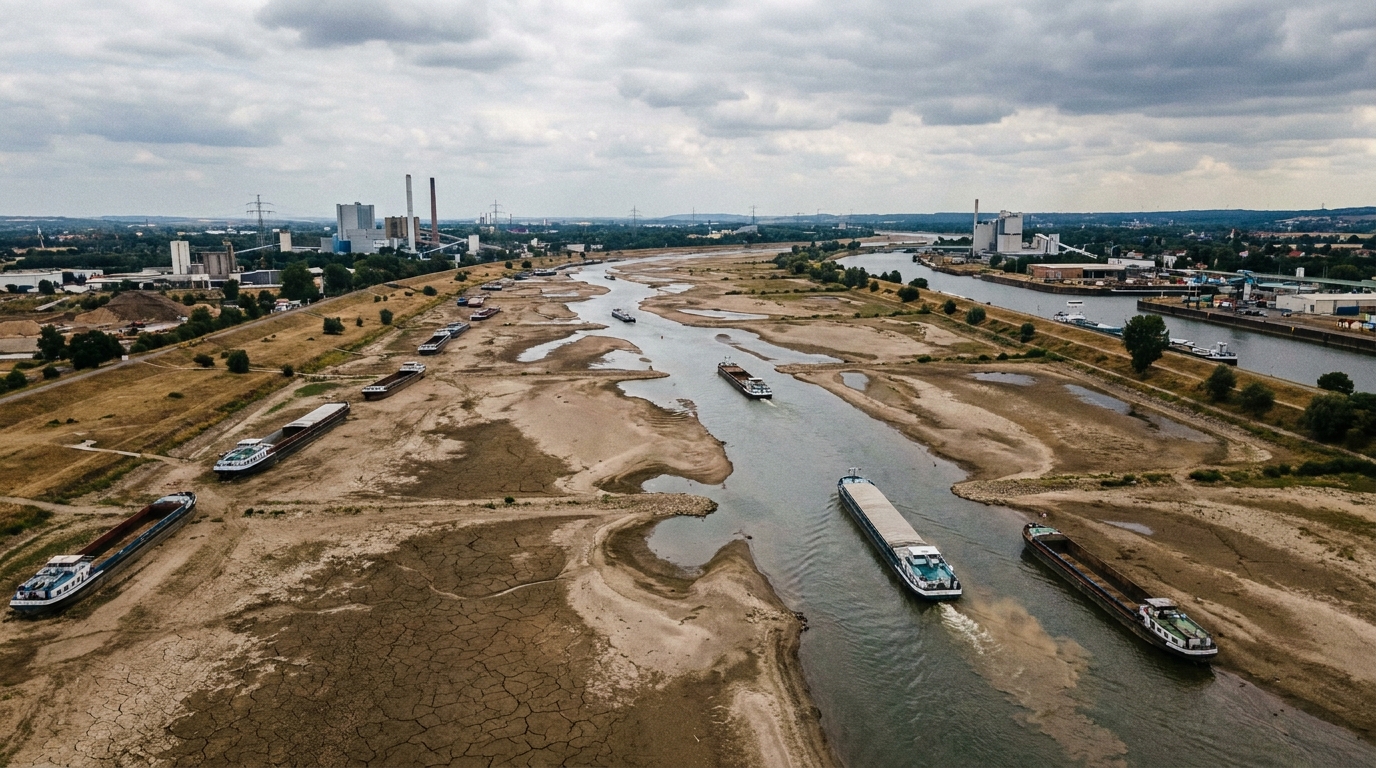
Nell'agosto del 2026, il settore europeo dei trasporti e della logistica si è trovato ad affrontare una crisi operativa di eccezionale gravità. I livelli idrici storicamente bassi del Reno, la principale arteria fluviale del continente, hanno portato a una drastica riduzione della capacità di trasporto fluviale, innescando una reazione a catena di aumento dei costi di trasporto, ritardi nelle consegne e crescenti pressioni finanziarie su centinaia di aziende europee. Quello che era iniziato come un fenomeno meteorologico si è rapidamente trasformato in uno stress test per l'intera architettura delle catene di approvvigionamento europee.
Il Reno, arteria economica d'Europa: quali sono i rischi di bloccarlo?
Il Reno non è un fiume qualunque. È una delle vie logistiche più importanti del Vecchio Continente, che collega i centri industriali di Germania, Francia e Svizzera con i principali porti del Mare del Nord, in particolare Rotterdam e Anversa. Ogni anno, decine di milioni di tonnellate di merci vengono trasportate lungo questa via navigabile: carbone, minerale di ferro, prodotti chimici, combustibili, cereali e componenti industriali. Il costo del trasporto fluviale è di gran lunga inferiore rispetto a quello su strada o ferrovia, il che ha reso il Reno, per decenni, un elemento fondamentale per la redditività di molti settori dell'industria pesante europea.
Quando i livelli dell'acqua scendono al di sotto delle soglie operative economicamente sostenibili, l'intero sistema inizia a collassare. Questo è esattamente ciò che l'Europa ha vissuto nell'estate del 2026, e non per la prima volta. Episodi simili, seppur meno gravi, si sono verificati nel 2003, nel 2018 e nel 2022, dimostrando chiaramente un'intensificazione della tendenza climatica che il settore della logistica deve affrontare in modo sistemico.
La capacità di trasporto via chiatta si riduce al 20%: cosa significa in pratica?
Un parametro chiave che illustra la portata della crisi è il drastico calo della capacità delle navi. In condizioni idriche normali, le chiatte per la navigazione interna operano a piena capacità o quasi. Nell'agosto del 2026, con livelli idrici criticamente bassi in punti di misurazione cruciali, come il famoso idrometro di Kaub in Germania, la capacità di molte navi è scesa a solo un quinto della norma. In pratica, ciò significa che per trasportare la stessa quantità di merci sono necessari cinque volte più viaggi o cinque volte più chiatte.
Le conseguenze finanziarie sono immediate e gravi. Gli armatori che operano sul Reno hanno introdotto i cosiddetti sussidi per bassi livelli idrici (Ang. supplementi per bassa pressione dell'acqua), che, a seconda del tratto di fiume e del tipo di carico, possono superare di molte volte la tariffa di trasporto standard. Le tariffe di trasporto per una tonnellata di merci, che normalmente si aggirano intorno a una dozzina di euro, sono salite a diverse decine, e in alcuni casi persino a oltre cento, durante il picco della crisi. Questi costi sono assorbiti principalmente da produttori e importatori, soggetti che non sono in grado di rinegoziare i prezzi con i clienti con breve preavviso.
Per i responsabili della gestione del rischio e gli analisti del credito, si tratta di un campanello d'allarme importante. Le aziende che dipendono dal trasporto fluviale, soprattutto quelle con margini operativi relativamente ridotti, possono passare dalla redditività alla perdita nel giro di poche settimane se non dispongono di adeguate misure di sicurezza.
Trasferimento del trasporto merci su strada e ferrovia: infrastrutture sovraccariche come secondo collo di bottiglia
La reazione naturale alla paralisi del trasporto fluviale è stata quella di spostare le merci su modalità alternative. Le aziende di logistica e i loro clienti hanno iniziato a cercare in massa camion, vagoni e altre risorse di trasporto disponibili per salvare i tempi di consegna. Tuttavia, la realtà si è rivelata brutale: le infrastrutture stradali e ferroviarie europee sono entrate nella crisi di Reynai già notevolmente sovraccariche.
La carenza di camionisti, che affligge da anni il settore del trasporto merci su strada in tutta Europa, si è aggravata ulteriormente. I camion disponibili scarseggiano sul mercato spot e i loro prezzi sono schizzati alle stelle a causa dell'improvviso aumento della domanda. Allo stesso tempo, gli snodi ferroviari, soprattutto quelli che servono i terminal di trasbordo intermodale, hanno subito congestione. La capacità delle linee di trasporto merci in Germania e nei Paesi Bassi, già al limite, non è stata in grado di assorbire i volumi aggiuntivi senza subire ritardi significativi.
Il risultato è stata la creazione di una sorta di doppio collo di bottiglia: prima sul fiume, poi via terra. Le aziende che hanno deciso di riorganizzare rapidamente le proprie catene di approvvigionamento ne hanno pagato un prezzo salato, sia in termini di tariffe più elevate che di perdita di tempo per organizzare soluzioni logistiche alternative. Quelle che hanno temporeggiato o non disponevano di risorse operative e finanziarie sufficienti hanno subito ritardi significativi nella consegna di materie prime e componenti.
I settori più vulnerabili: chimica, metallurgia ed energia
La crisi ha colpito diversi settori con gravità variabile, ma molti si sono trovati in una situazione particolarmente difficile.
Industria chimica
La Germania e i paesi del Benelux sono il centro europeo della produzione chimica. La maggior parte dei grandi impianti chimici situati lungo la valle del Reno dipende da forniture regolari di materie prime di base, come prodotti petroliferi, acidi inorganici e gas industriali. Le restrizioni al trasporto fluviale rappresentano una seria minaccia di interruzione della produzione. Inoltre, per loro natura, alcune sostanze chimiche non possono essere facilmente trasportate su strada o ferrovia, richiedendo materiale rotabile specializzato, la cui disponibilità è limitata.
Metallurgia e industria siderurgica
Le grandi acciaierie della valle della Ruhr e della Francia orientale sono enormi destinatarie di carbone da coke e minerale di ferro trasportati via mare dai porti. Anche poche settimane di interruzione delle forniture possono rendere necessarie riduzioni nell'alimentazione degli altiforni, generando enormi costi tecnologici e operativi. Arrestare e riavviare un altoforno è un'operazione costosa e dispendiosa in termini di tempo, un processo che l'azienda non può permettersi di ripetere frequentemente.
Energia convenzionale
In Europa sono ancora in funzione alcune centrali termoelettriche a carbone, soprattutto come riserva di capacità. Il trasporto del carbone termico via chiatta è uno dei metodi più economici disponibili. I periodi di inattività sul Reno si traducono in costi del combustibile più elevati che, in un mercato energetico regolamentato o basato su contratti, possono significare perdite operative per i gestori di tali impianti.
Aspetti legali e contrattuali: forza maggiore e rinegoziazione dei contratti
La crisi del Reno ha sollevato una serie di complesse questioni legali che incidono direttamente sui partecipanti al settore dei trasporti e della logistica. Molti contratti di trasporto e fornitura contengono clausole forza maggiore — forza maggiore — che, in teoria, proteggono le parti dalle conseguenze di eventi impossibili da prevedere o controllare. In pratica, tuttavia, l'applicazione di queste clausole è talvolta oggetto di controversie legali.
La questione cruciale è se le siccità ricorrenti sul Reno, registrate ripetutamente negli ultimi due decenni, possano ancora essere considerate eventi imprevedibili, o se stiano diventando un rischio operativo prevedibile, per il quale la preparazione spetta agli spedizionieri e agli operatori del settore. La risposta a questa domanda determinerà chi si farà carico dei costi derivanti da ritardi e inadempienze contrattuali.
Per le aziende di logistica e i loro clienti, ciò significa rivedere i contratti esistenti e, ove possibile, rinegoziare i termini, comprese le clausole relative alle condizioni di navigazione. Molte aziende sono state costrette a stipulare modifiche contrattuali o a negoziare tempi di consegna più lunghi, generando costi amministrativi e legali aggiuntivi.
Rischio di liquidità e implicazioni per il mercato del debito societario
Dal punto di vista dell'analisi del rischio finanziario – e questa è la prospettiva che seguiamo sulla piattaforma EURODEBT.eu – la crisi del Reno fornisce diversi segnali importanti che non vanno sottovalutati.
Prima di tutto, aumenti improvvisi e imprevisti dei costi logistici Questi fattori rappresentano una minaccia diretta alla liquidità finanziaria delle imprese. Le aziende che avevano pianificato i propri budget logistici all'inizio dell'anno basandosi sulla normale disponibilità del Reno si sono trovate ad affrontare spese di trasporto di gran lunga superiori ad agosto. Questa discrepanza tra pianificazione e realtà rende necessario il ricorso a finanziamenti aggiuntivi a breve termine, come linee di credito, factoring o altri strumenti di liquidità. Le aziende con strutture finanziarie rigide potrebbero avere difficoltà ad ottenere questi fondi a condizioni accettabili.
In secondo luogo, calo della produzione e ritardi nelle consegne Ciò si traduce nel rischio di penali contrattuali e rivendicazioni da parte degli appaltatori. Anche se un'azienda riesce a invocare con successo la forza maggiore, la procedura di difesa in sé richiede tempo e denaro. In casi estremi, ciò può comportare la rescissione di contratti chiave e la perdita di clienti strategici.
In terzo luogo, il mercato deve monitorare la condizione degli emittenti di debito societario Nei settori della logistica, della chimica e dell'acciaio si prevede un potenziale deterioramento degli indici di servizio del debito. Le aziende che normalmente riescono a rimborsare i propri debiti potrebbero, in una situazione di crisi dei costi, superare le soglie previste dai covenant di finanziamento, il che potrebbe far scattare i meccanismi di salvaguardia per banche e obbligazionisti.
Debolezza strutturale del sistema: l'Europa imparerà la lezione?
Ogni successiva siccità sul Reno rivela la stessa profonda debolezza delle catene di approvvigionamento europee: un'eccessiva dipendenza da un'unica via di trasporto, con conseguente mancanza di riserve e piani di emergenza adeguati. Per anni, il settore della logistica ha beneficiato dei bassi costi del trasporto fluviale, ottimizzando i propri modelli operativi per massimizzare l'efficienza in condizioni favorevoli. Il prezzo di questa ottimizzazione si manifesta proprio nei momenti di crisi.
Gli esperti indicano diverse direzioni in cui è necessario intervenire per apportare le modifiche necessarie:
- Investimenti in navi con pescaggio ridotto — Le nuove generazioni di chiatte per la navigazione interna, progettate per operare con bassi livelli dell'acqua, possono ridurre significativamente la vulnerabilità alla siccità. Tuttavia, tale modernizzazione della flotta richiede tempo e miliardi di dollari di investimenti.
- Diversificazione delle vie di approvvigionamento — Le aziende dovrebbero individuare in anticipo percorsi di trasporto alternativi e instaurare rapporti con i fornitori di servizi multimodali, anziché considerarli solo come un'opzione di ripiego.
- Riserve strategiche di stock — Mantenere scorte di materie prime e semilavorati a un livello tale da consentire diverse settimane di produzione senza approvvigionamenti esterni è un costo che, tuttavia, può proteggere da perdite di gran lunga superiori durante una crisi.
- Clausole di indicizzazione e assicurazione nei contratti — sempre più aziende stanno decidendo di introdurre meccanismi automatici di adeguamento dei prezzi nei loro contratti di trasporto merci in base ai livelli dell'acqua e di stipulare assicurazioni specializzate contro i rischi di navigazione.
Tuttavia, l'attuazione di queste proposte richiede coordinamento a livello settoriale e normativo. Una singola azienda, anche di grandi dimensioni, non può eliminare da sola il rischio sistemico. È necessaria una politica europea attiva, sia per l'adeguamento delle infrastrutture idriche sia per il sostegno agli investimenti in flotte adattate ai cambiamenti climatici.
Prospettive a breve termine: cauto ottimismo date le circostanze
Alla fine di agosto 2026, le piogge nel bacino del Reno hanno portato un po' di sollievo: i livelli dell'acqua sono leggermente aumentati in punti chiave, consentendo una maggiore capacità di trasporto via chiatta. Tuttavia, gli esperti del settore concordano: questo sollievo è temporaneo e insufficiente a compensare gli effetti della crisi durata diverse settimane.
L'arretrato logistico accumulato ad agosto si farà sentire per settimane e persino mesi a venire. Le aziende devono ricostituire le riserve di magazzino, affrontare gli arretrati di produzione e gestire finanziariamente le conseguenze della crisi. Per gli spedizionieri e i mittenti, questo è un periodo di intenso lavoro operativo e, al tempo stesso, un momento in cui verranno alla luce le debolezze finanziarie delle entità che sono state superate, e non solo colpite, dalla crisi.
Conclusioni per i gestori del rischio e gli operatori dei mercati finanziari
La crisi del Reno del 2026 offre diversi insegnamenti pratici che dovrebbero essere recepiti nelle metodologie di valutazione del rischio e nelle politiche creditizie per le entità del settore dei trasporti e delle infrastrutture fluviali e per le industrie che dipendono dal trasporto fluviale.
Soprattutto, Il rischio idrologico dovrebbe essere considerato un elemento a pieno titolo della valutazione del rischio operativo. aziende di logistica e i loro clienti, nonché rischi geopolitici, valutari e normativi. Nel valutare la solvibilità delle aziende che dipendono dal Reno, è opportuno analizzare i loro piani di emergenza e il grado di diversificazione logistica.
In secondo luogo, Gli accordi contrattuali conclusi con le compagnie di trasporto dovrebbero essere sottoposti a verifica per quanto riguarda le clausole relative alle condizioni di navigazione.L'assenza di tali clausole o la loro interpretazione sfavorevole potrebbero comportare che, in caso di un'altra siccità, l'entità si troverebbe a dover sostenere interamente i costi logistici senza la possibilità di ripartirli tra i fornitori di servizi di trasporto.
In terzo luogo, I settori chimico e metallurgico di Germania, Austria e Svizzera meritano particolare attenzione da parte degli analisti del debito. nel contesto del monitoraggio della liquidità e dei rapporti di servizio del debito nei restanti mesi del 2026. Gli effetti della crisi del Reno si manifesteranno con un certo ritardo nei risultati trimestrali, ed è allora che potrebbero sorprendere il mercato.
Il Reno asciutto non è solo la foto di un letto di fiume screpolato sui social media. Rappresenta una minaccia seria e tangibile per la redditività e la solvibilità di decine di aziende nel mercato europeo. Chi la riconoscerà in tempo e la integrerà correttamente nei propri modelli di rischio ne trarrà vantaggio. Chi la ignorerà, invece, potrebbe essere colto di sorpresa dalle conseguenze, che si manifesteranno proprio nel momento meno opportuno.










