

Fine degli sgravi fiscali sui carburanti in Germania a partire dal 1° luglio 2026: allarme per i trasportatori polacchi e aumento del rischio di fallimento nel settore del trasporto merci su strada.
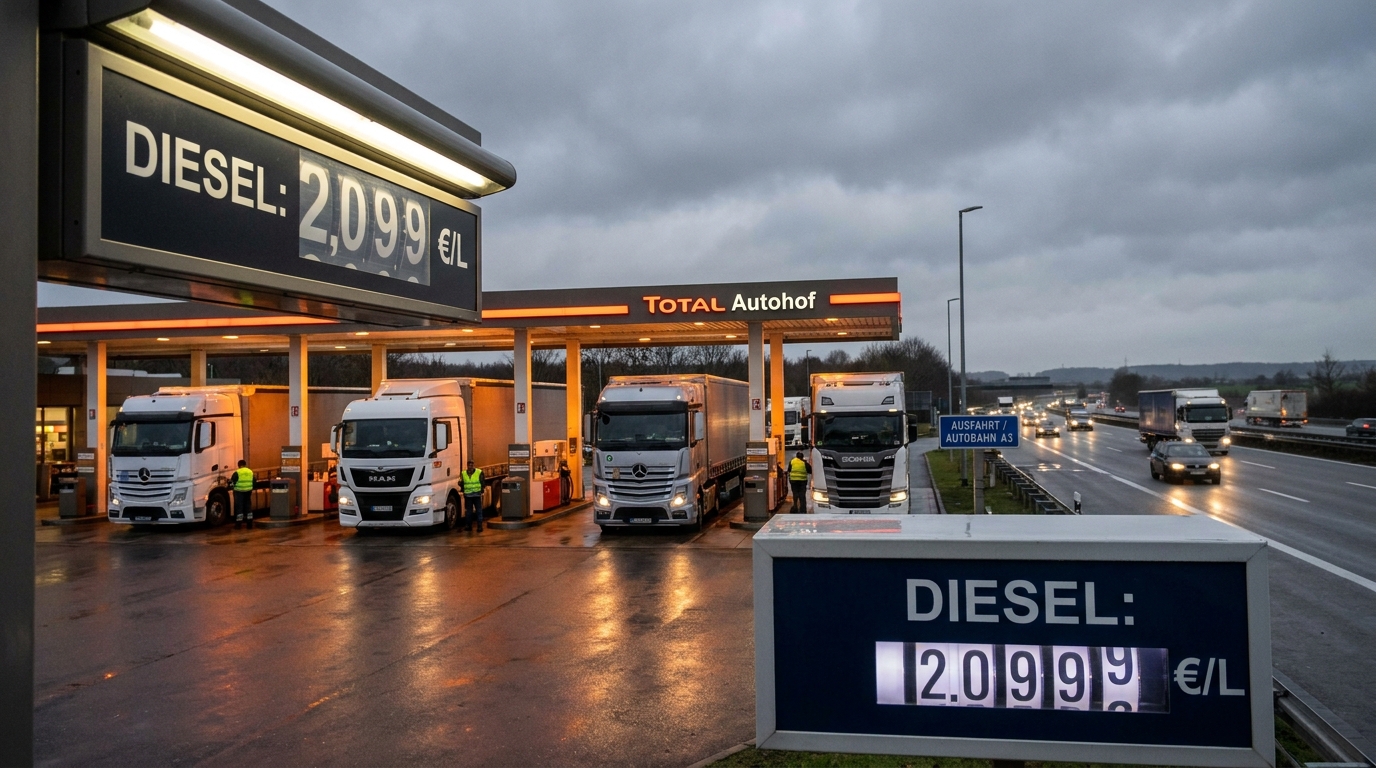
A partire dal 1° luglio 2026, il mercato europeo del trasporto su strada si troverà ad affrontare uno degli shock fiscali più significativi degli ultimi anni. In Germania, cuore pulsante della logistica continentale e corridoio di transito assolutamente cruciale per le aziende polacche di trasporto, logistica e logistica, scadrà la riduzione temporanea dell'imposta sull'energia, introdotta per sgravare il mercato. L'effetto sarà immediato: i prezzi del diesel presso le stazioni di servizio oltre confine atlantico aumenteranno di circa 14-17 centesimi al litro. Per il settore dei trasporti, delle spedizioni e della logistica, che opera con margini minimi e con un capitale circolante limitato, questo cambiamento non rappresenta solo un adeguamento statistico dei costi, ma costituisce una reale minaccia alla solvibilità di decine di aziende.
Cosa scade esattamente il 1° luglio 2026?
Negli ultimi anni, la Germania ha temporaneamente ridotto l'imposta federale sull'energia (Energiesteuer) applicata a benzina e gasolio. Questo meccanismo era strettamente vincolato a una durata limitata: i legislatori non hanno mai annunciato una proroga oltre la data di scadenza stabilita. A partire dal 1° luglio 2026, le normative applicabili ripristinano le aliquote standard, significativamente più elevate, di questa imposta, senza alcun periodo di transizione o riduzione graduale.
L'effetto sul mercato si farà sentire immediatamente. Le previsioni del settore indicano un aumento del prezzo di un litro di gasolio. 14-17 centesimi di euro. Traducendo questo in realtà operative: un camion con una capacità del serbatoio di 700 litri, completamente rifornito sul lato tedesco, costerà nella prima settimana di luglio da Da 98 a 119 euro in più rispetto a una settimana prima. Ipotizzando che il veicolo venga rifornito in Germania più volte al mese, l'aumento annuo dei costi del carburante per veicolo potrebbe raggiungere diverse migliaia di euro.
Perché la Germania è così cruciale per le compagnie aeree polacche?
La Polonia ha da tempo mantenuto una posizione di leadership nel mercato europeo del trasporto su strada. Le aziende polacche di trasporto merci gestiscono una quota significativa del traffico merci tra l'Europa orientale e quella occidentale, e la Germania rappresenta un nodo imprescindibile in questo collegamento. Ogni rotta verso la Francia, il Benelux, il Regno Unito (via Calais o l'Eurotunnel) o la Scandinavia (via Danimarca) attraversa il territorio tedesco o è caratterizzata da tratti autostradali prevalentemente tedeschi.
Per il settore dei trasporti polacco, la Germania svolge simultaneamente tre funzioni:
- Paese di destinazione — destinatario diretto di merci negli scambi commerciali polacco-tedeschi, che rappresentano una delle più grandi relazioni commerciali in Europa;
- Paese di transito — corridoio obbligatorio per le consegne in Francia, Paesi Bassi, Belgio, Lussemburgo e Isole Britanniche;
- Base di carburante — Grazie alle loro infrastrutture e ai prezzi storicamente competitivi, i gestori di stazioni tedeschi sono stati una scelta popolare per i trasporti internazionalirodoflotte di camion.
La perdita della terza di queste funzioni, almeno in termini di attrattiva economica, unita all'inevitabilità del transito, pone i vettori in una posizione negoziale eccezionalmente difficile. Non possono semplicemente "evitare" il rifornimento in Germania se operano sulle rotte dell'Europa occidentale.
Margini che ora non hanno più margini di riduzione
Per comprendere la gravità della situazione, bisogna esaminare la struttura dei costi di un tipico vettore di piccole o medie dimensioni. Nel settore del trasporto su strada, il carburante rappresenta per Dal 25 al 35 percento di tutti i costi operativi flotta. Per le aziende che operano esclusivamente nel segmento FTL (carico completo) sulle rotte dell'Europa occidentale, questa cifra potrebbe essere ancora più elevata. Allo stesso tempo, la pressione sui prezzi esercitata dai clienti – grandi operatori logistici, catene di vendita al dettaglio e produttori – ha fatto sì che le tariffe di trasporto non abbiano tenuto il passo con l'aumento dei costi per diversi trimestri.
Di conseguenza, i margini netti di molte PMI del settore dei trasporti si attestano su pochi punti percentuali e, nei mesi più difficili, scendono a zero o addirittura in territorio negativo. In una struttura dei costi di questo tipo, un improvviso aumento del prezzo del carburante di una decina di centesimi di euro al litro non può essere assorbito senza gravi conseguenze finanziarie.
Clausole sul carburante: una protezione che la maggior parte delle aziende non possiede
L'istituzione che teoricamente dovrebbe proteggere i vettori da questo tipo di fluttuazioni è la cosiddetta clausola del carburante (BAF - Fattore di Adeguamento del Carburante o il suo equivalente su strada). Questo meccanismo, integrato nel contratto di trasporto, consente il ricalcolo automatico della tariffa di trasporto in base ai prezzi correnti del carburante. In pratica, tuttavia, tali clausole sono appannaggio dei grandi operatori – le società di logistica – che hanno il potere contrattuale per imporre tali disposizioni ai clienti.
Le piccole imprese di trasporto, stipulando contratti con appaltatori più potenti, spesso accettano le condizioni imposte dal committente: nessuna clausola sul carburante, nessuna indicizzazione, ma con scadenze rigide e penali per i ritardi. Con l'aumento dei costi, il vettore, in quanto parte più debole del contratto, si assume tutto il rischio finanziario. Dato il picco dei prezzi registrato a luglio in Germania, tali entità si troveranno sotto un'enorme pressione di liquidità.
Gap di liquidità: carburante oggi, pagamento tra 90 giorni
La crisi dei costi presenta un'ulteriore dimensione strutturale che viene spesso trascurata nelle analisi del rischio di credito. Il settore dei trasporti è caratterizzato da un modello di flusso di cassa peculiare: i costi vengono sostenuti immediatamente (rifornimento di carburante, autostrade, salari degli autisti), mentre i ricavi arrivano con un ritardo di diverse settimane o mesiNel settore TSL, i termini di pagamento spesso raggiungono i 60 o addirittura i 90 giorni, nonostante le normative volte a contrastare i ritardi nei pagamenti.
L'aumento dei prezzi del carburante a partire dal 1° luglio significa che le aziende di trasporto dovranno sostenere maggiori spese in contanti nella prima settimana del mese, ma non vedranno entrate a copertura di questi costi fino a settembre o ottobre. Durante questo periodo, dovranno finanziare il deficit di liquidità con risorse proprie o esterne. Per le PMI, questo significa:
- maggiore ricorso al factoring (che comporta costi e riduce i margini);
- aumento del debito su linee di credito e conti correnti;
- ritardare i pagamenti ai propri fornitori: subappaltatori, officine, fornitori di pneumatici e ricambi;
- In casi estremi, sospensione dell'esecuzione dell'ordine per mancanza di fondi per il carburante.
Quest'ultimo scenario è particolarmente pericoloso per la reputazione e la salute dell'azienda, in quanto comporta penali contrattuali, perdita di clienti e una spirale di debiti.
Una confluenza di circostanze sfavorevoli: l'estate 2026 è piena di incognite.
L'aumento dei prezzi dei carburanti in Germania non avviene in un contesto isolato: coincide con una serie di altri fattori che gravano sul settore dei trasporti nello stesso arco di tempo.
Divieti di transito per i camion in estate
Tradizionalmente, luglio e agosto sono i mesi con i divieti di circolazione per i camion più restrittivi in Europa. Nel 2026, questi divieti interesseranno, tra gli altri:
- Ceco — divieti di transito nei fine settimana e nei giorni festivi sulle principali linee di trasporto pubblico;
- Austria — restrizioni particolarmente severe nelle zone di valico del Tirolo, di Salisburgo e del Brennero, che costituiscono un corridoio obbligatorio per il traffico verso l'Italia e i Balcani;
- Bulgaria e Romania — divieti straordinari legati all'ondata di calore, introdotti ad hoc e che complicano la pianificazione operativa;
- Tedesco — Aumento delle ispezioni tecniche sui ponti autostradali, con conseguenti code e tempi di inattività.
Per un trasportatore, ogni fermo macchina rappresenta un costo: l'autista percepisce un'indennità giornaliera e lo stipendio, il veicolo rimane inattivo e l'ordine subisce ritardi. Le chiusure estive rappresentano ogni anno una sfida logistica, ma, unite all'impennata dei costi del carburante, creano una combinazione particolarmente pericolosa per i bilanci operativi.
Nuovi pedaggi stradali nei Paesi Bassi
I Paesi Bassi hanno introdotto nuove normative sui pedaggi stradali per i veicoli pesanti. Ciò rappresenta un ulteriore onere per le strade che attraversano il polo logistico olandese, uno dei più trafficati dell'Europa occidentale, e un'ulteriore voce di costo che non può essere facilmente trasferita ai clienti senza rinegoziare i contratti.
Perdite sui confini orientali
L'organizzazione ZMPD avverte di perdite che raggiungono il mezzo miliardo di euro, generate dalle lunghe code e dai tempi di attesa alle frontiere orientali, soprattutto nel contesto dei trasporti verso l'Ucraina. Le aziende coinvolte in questa tratta subiscono perdite a causa delle code, tempo improduttivo che, tra l'altro, costa denaro agli autisti e deprezza i veicoli.
Prospettiva del rischio aziendale: chi è maggiormente a rischio?
Dal punto di vista della valutazione della credibilità dei pagamenti e del rischio di insolvenza, si possono individuare diverse categorie di soggetti particolarmente esposti alle conseguenze dell'aumento dei costi del carburante di luglio:
Trasportatori di piccole e medie dimensioni (da 1 a 20 veicoli)
Le aziende di queste dimensioni in genere non includono clausole relative al carburante nei loro contratti, hanno riserve di liquidità limitate e dipendono maggiormente da singoli clienti o committenti. Un aumento di pochi punti percentuali del costo del carburante può incidere sulla redditività di un intero mese. Queste entità rappresentano il rischio più elevato dal punto di vista del credito.
Aziende con una quota elevata di rotte nell'Europa occidentale
Le compagnie di trasporto per le quali le rotte attraverso la Germania rappresentano il 60-80% del volume di lavoro della flotta risentiranno in modo proporzionalmente più acuto dell'aumento dei costi. Non sono in grado di diversificare le destinazioni nel breve termine: l'espansione delle rotte verso altri mercati richiede nuovi contratti e certificazioni.
Subappaltatori di grandi operatori logistici
Questo gruppo è particolarmente vulnerabile: lavora per uno o pochi grandi clienti che dettano tariffe, scadenze e condizioni. Non ha potere contrattuale né la possibilità di passare rapidamente a un altro segmento di mercato. Gli aumenti dei costi successivi al 1° luglio avranno un impatto diretto sui loro margini e i prossimi mesi potrebbero portare a un incremento cumulativo dei problemi di liquidità.
Segnali di allarme a cui i responsabili della gestione del rischio dovrebbero prestare attenzione
Per le aziende che collaborano con i trasportatori su strada, sia come fornitori di servizi di trasporto che come controparti creditizie, i prossimi mesi richiederanno una maggiore vigilanza. A cosa dovremmo prestare particolare attenzione?
- Proroga improvvisa dei termini di pagamento dalle società di trasporto verso la vostra azienda: ciò potrebbe indicare problemi di liquidità;
- Richieste di pagamenti anticipati o pagamento anticipato — insolito per un determinato partner, può indicare una mancanza di fondi per le spese operative correnti;
- Aumento del ricambio della flotta e la vendita di veicoli: un segnale di dismissione di beni per ottenere liquidità;
- Annullamento di percorsi o ordini In assenza di una giustificazione razionale, l'azienda potrebbe non essere in grado di finanziare i costi di implementazione;
- Ritardi nell'evasione degli ordini per motivi non operativi (non ingorghi o divieti di circolazione, ma mancanza di fondi per il carburante o guasti derivanti da una manutenzione negligente).
In questo contesto, il monitoraggio regolare della situazione finanziaria degli appaltatori del settore TSL tramite piattaforme di verifica sta diventando non più uno strumento facoltativo, ma uno standard per la gestione del rischio nella catena di fornitura.
Consolidamento del mercato: chi sopravvivrà e chi verrà acquisito?
Da una prospettiva macroeconomica e strutturale, gli aumenti dei costi successivi al 1° luglio 2026 potrebbero catalizzare i processi di consolidamento che gli analisti prevedono da tempo interesseranno inevitabilmente il mercato europeo del trasporto su strada. Un mercato con un numero eccessivo di piccole imprese che operano al limite della redditività è vulnerabile a ondate di fallimenti e acquisizioni ogniqualvolta si verifichi uno shock esterno dei costi.
Gli operatori più solidi – grandi gruppi di trasporto e logistica con accesso a finanziamenti a prezzi accessibili, clausole sul carburante nei contratti e una base di ricavi geograficamente diversificata – non solo sopravvivranno, ma potranno anche capitalizzare sulla turbolenza, acquisendo clienti e risorse (materiale rotabile, contratti, certificati) da entità che non riescono a resistere alla pressione. La storia del settore europeo dei trasporti e della logistica dimostra che ogni shock significativo dei costi si traduce in una riduzione del numero di operatori e in un aumento della concentrazione del mercato.
Per le PMI del settore dei trasporti, ciò significa la necessità di prendere decisioni strategiche rapide e preventive: rinegoziare i contratti, rivedere le rotte in termini di redditività, implementare clausole sul carburante laddove ancora possibile e valutare se l'attuale dimensione operativa fornisca un margine sufficiente per assorbire i costi futuri.
Cosa dovrebbero fare le aziende TSL prima del 1° luglio?
Il tempo a disposizione fino alla fine di giugno 2026 è limitato, ma sufficiente per adottare misure di mitigazione del rischio. Le azioni prioritarie per i responsabili dei contratti di flotta e trasporto includono:
- Revisione contrattuale in termini di esistenza o possibilità di introdurre clausole sul carburante, ogni contratto privo di tale garanzia rappresenta un'esposizione al rischio di costi;
- Modellazione di scenari l'impatto dell'aumento del prezzo del gasolio di 14-17 centesimi/litro sulla redditività delle singole tratte e dei singoli clienti: questi dati costituiscono la base per le trattative con gli appaltatori in merito agli adeguamenti tariffari;
- Revisione della politica sui carburanti — analisi dei luoghi in cui la flotta effettua il rifornimento e della possibilità di ottimizzazione geografica (ad esempio, rifornimento in Polonia prima di entrare in Germania, se la capacità dei serbatoi e il chilometraggio lo consentono);
- Ottenere linee di credito — aumentare i limiti di factoring e di credito disponibili prima di luglio, quando le banche e le società di factoring constateranno un deterioramento degli indicatori di settore e potrebbero inasprire i criteri;
- Verifica della solvibilità degli appaltatori — sia i clienti (saranno in grado di pagare puntualmente?) sia i subappaltatori (rispetteranno i loro obblighi nei confronti della vostra azienda?).
Sintesi: Elevato rischio per il settore nella seconda metà del 2026
La scadenza del credito d'imposta sui carburanti in Germania il 1° luglio 2026 non è un evento di mercato, bensì un aumento sistemico dei costi operativi per l'intero settore del trasporto stradale europeo. Dati i margini ristretti, la mancanza di meccanismi comuni di indicizzazione dei costi nei contratti e una carenza strutturale di liquidità nel settore, un aumento del prezzo del gasolio anche di pochi centesimi al litro avrà conseguenze che andranno ben oltre i semplici calcoli relativi al carburante.
Per i responsabili della gestione del rischio e i titolari di aziende di logistica, i punti chiave da ricordare sono: Il monitoraggio della situazione finanziaria dei partner del settore dei trasporti dovrebbe essere intensificato.Gestisci attivamente la tua esposizione al rischio dei fornitori (l'approvvigionamento da un unico fornitore rappresenta un rischio particolare) e tutti i contratti a lungo termine conclusi nelle prossime settimane dovrebbero includere incondizionatamente clausole sul carburante o altri meccanismi di condivisione del rischio di costo.
Prevediamo che il segmento delle PMI del trasporto su strada in Polonia e nell'Europa centrale registrerà un aumento significativo di ritardi nei pagamenti, ristrutturazioni del debito e procedure fallimentari formali nella seconda metà del 2026. Le aziende che effettueranno un'analisi approfondita dei rischi e implementeranno misure di protezione oggi saranno in una posizione molto migliore per superare il prossimo periodo senza subire perdite significative. Chi ignorerà i segnali di allarme pagherà un prezzo doppio.










