

Svizzera: l'ondata di fallimenti aziendali è la più alta degli ultimi 30 anni, con il settore dei trasporti particolarmente colpito.
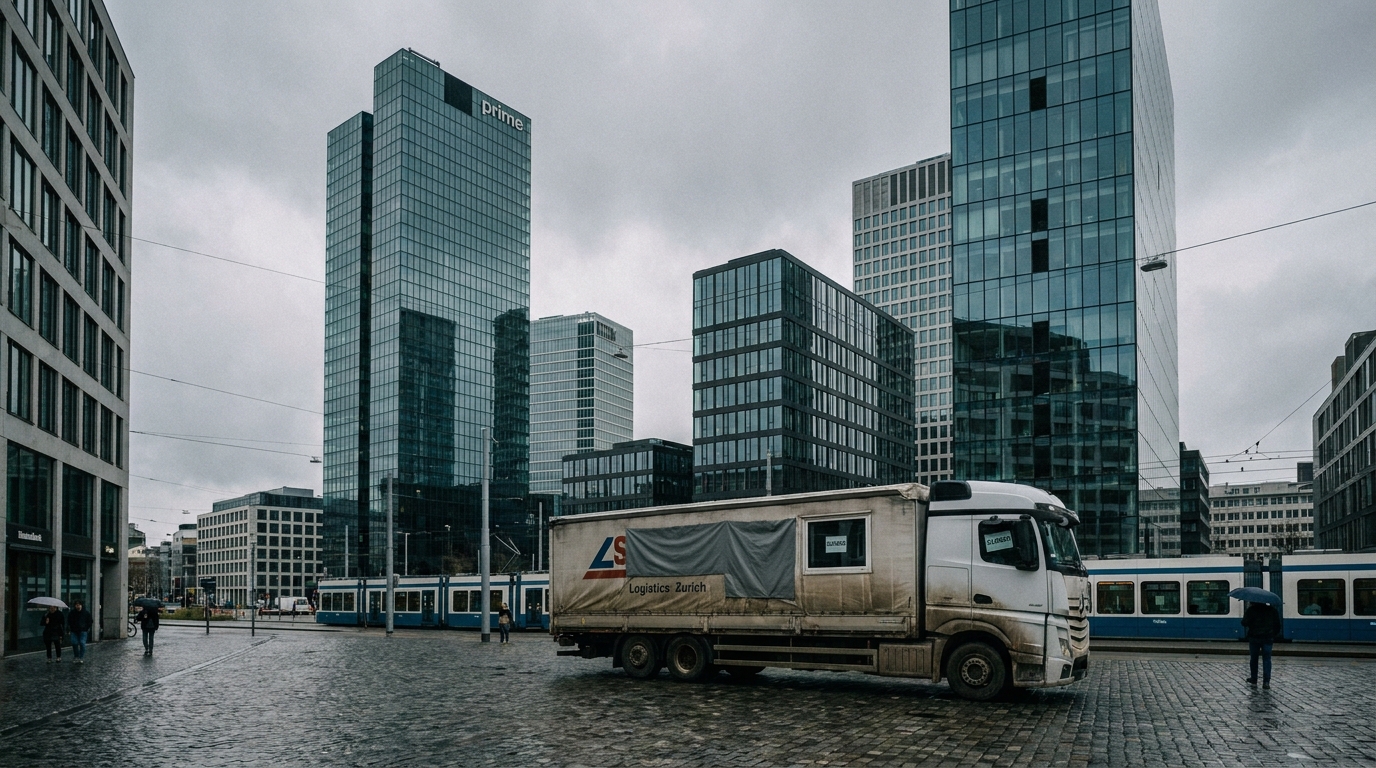
Nella prima metà del 2026, l'economia svizzera ha affrontato una crisi senza precedenti da oltre trent'anni. I fallimenti aziendali sono aumentati di quasi il 55% su base annua, raggiungendo quota 7.496, il dato più alto dal 1994. Anche il settore dei trasporti e della logistica ha registrato un incremento del 125% dei fallimenti, risultando uno dei più colpiti. Per le aziende europee che collaborano con fornitori di servizi logistici svizzeri, così come per gli importatori e gli esportatori che operano in Svizzera, questi dati rappresentano un campanello d'allarme che richiede una risposta immediata nelle politiche di gestione del rischio.
Aumento storico dei fallimenti: i numeri parlano da soli.
La Svizzera ha a lungo goduto della reputazione di essere una delle economie più stabili al mondo. Il suo basso debito pubblico, il franco forte, la struttura industriale diversificata e l'efficiente sistema bancario l'hanno resa un rifugio sicuro sia per gli investitori che per i partner commerciali. Ciò rende ancora più preoccupante quanto sta accadendo nel 2026.
Il numero di cifre è impressionante: 7.496 fallimenti aziendali solo nella prima metà del 2026, rispetto allo stesso periodo dell'anno scorso, quando il tasso di fallimenti era molto più basso. Se l'attuale dinamica dovesse continuare nella seconda metà dell'anno, la Svizzera potrebbe chiudere il 2026 con un numero record di circa 15.000 fallimenti aziendali — mentre il 2025 si è chiuso con meno di 11.900 casi. Ciò rappresenta un aumento di oltre un quarto rispetto all'anno precedente e l'effetto cumulativo su partner commerciali, creditori e intere catene di approvvigionamento potrebbe essere drammatico.
È importante sottolineare che questo fenomeno non è una conseguenza esclusiva della crisi economica. L'impennata senza precedenti dei fallimenti è dovuta principalmente a un cambiamento fondamentale del sistema giuridico, entrato in vigore all'inizio del 2025, i cui effetti si stanno manifestando ora, nel 2026.
La revisione della legge di esecuzione come principale catalizzatore
In Svizzera, il 1° gennaio 2025 è entrata in vigore un'importante revisione della legge federale sul recupero crediti e sul fallimento. Secondo gli esperti, questa modifica legislativa, e non la crisi economica in sé, è la causa principale dell'attuale ondata di fallimenti.
Qual è la differenza? Nel precedente quadro giuridico, i creditori pubblici – uffici tributari e istituzioni previdenziali – godevano di ampia discrezionalità nelle loro strategie di recupero crediti. In pratica, spesso si limitavano al sequestro dei beni dei debitori, rinviando l'avvio di procedure fallimentari formali o evitandole del tutto. Di conseguenza, molte aziende che avevano perso da tempo la capacità effettiva di ripagare i propri debiti sono riuscite a operare sul mercato per anni, a spese dei creditori pubblici e privati.
Nuove ricette obbligare i creditori pubblici ad avviare attivamente le procedure fallimentari verso le entità in mora con i pagamenti. Ciò significa che gli uffici delle imposte e l'Istituto di previdenza sociale (ZUS) (le loro controparti svizzere) non possono più aspettare passivamente: hanno l'obbligo di agire. Secondo gli analisti di Dun & Bradstreet, la riforma ha abbassato radicalmente la soglia per l'eliminazione dal mercato delle aziende cronicamente indebitate, ponendo di fatto fine all'era delle cosiddette "aziende zombie" — entità che sono tecnicamente insolventi, ma sopravvivono sul mercato grazie alla lentezza delle procedure e alla pazienza dei creditori pubblici.
Nel breve termine, si tratta di "aprire le cateratte": un numero enorme di pratiche che erano state rinviate per anni sono improvvisamente affluite sul mercato. Nel lungo termine, questo potrebbe significare ripulire il mercato svizzero da entità poco promettenti e migliorare il clima generale per le aziende affidabili. Tuttavia, prima che questo effetto positivo si concretizzi, i partner commerciali europei dovranno affrontare un elevato rischio di perdite.
Trasporti e logistica: un settore particolarmente a rischio
Tra tutti i settori dell'economia svizzera, i trasporti e la logistica stanno subendo perdite sproporzionatamente elevate. Aumento del 125% dei fallimenti. In questo settore, tale cifra è quasi tre volte superiore alla media dell'intera economia. Per le aziende del settore TSL (Trasporto, Spedizione e Logistica) che operano sul mercato europeo e collaborano con subappaltatori, spedizionieri doganali e vettori svizzeri, questi dati dovrebbero indurre a una revisione immediata del proprio portafoglio di partner.
Perché il settore dei trasporti è stato colpito così duramente? Il settore è estremamente sensibile a diversi fattori interconnessi:
- Elevati costi fissi e operativi — flotte di veicoli, carburante, assicurazioni, leasing — il settore della logistica opera con margini ridotti, il che significa una scarsa resistenza alle turbolenze finanziarie.
- Debolezza della domanda proveniente dall'eurozona — il rallentamento economico dei principali partner commerciali della Svizzera si traduce direttamente in una riduzione dei volumi di trasporto.
- Aumento dei costi di finanziamento — tassi di interesse più elevati incidono sul costo del finanziamento per l'acquisto di materiale rotabile e infrastrutture per periodi di tempo più lunghi.
- Accumulo di arretrati fiscali e contributivi — Molte aziende di trasporto, soprattutto le PMI, hanno beneficiato per anni dello "scudo" dell'inazione degli enti governativi. Le nuove normative hanno posto fine a questa situazione di privilegio.
In pratica, ciò significa che ogni azienda europea che si avvale di un vettore, spedizioniere o operatore logistico svizzero e gli concede un periodo di pagamento differito dovrebbe verificare con urgenza la situazione finanziaria del proprio fornitore.
Quali settori e regioni sono particolarmente colpiti?
L'analisi settoriale rivela un quadro eterogeneo dell'ondata di fallimenti in Svizzera. In termini assoluti, i settori più colpiti sono:
- Mestiere — 1.053 fallimenti nella prima metà del 2026
- settore alberghiero e della ristorazione — 770 casi
- Vedere al dettaglio — 626 fallimenti
Tuttavia, in termini percentuali, altri settori stanno battendo ogni record in termini di dinamica di crescita:
- Industria editoriale e tipografica — Aumento del 193,3%
- settore dei servizi municipali ed energetici — Aumento del 158,8%
- Trasporti e logistica — Aumento del 125%
L'unico settore a resistere a quest'ondata è stato quello delle costruzioni, dove i fallimenti sono diminuiti del 12,5%. Ciò potrebbe essere dovuto alla forte domanda nei mercati immobiliare e delle infrastrutture, che ha parzialmente compensato le tendenze negative generali.
Dal punto di vista geografico, il problema è diffuso a livello nazionale, con aumenti registrati in 25 dei 26 cantoni. L'unica eccezione è il cantone di Svitto, che ha visto un lieve calo del 13,5%. La maggiore concentrazione di fallimenti si registra nei centri economici della Svizzera:
- Cantone di Zurigo — 1.261 fallimenti
- Cantone di Ginevra — 788 casi
- Cantone di Vaud — 717 fallimenti
È in queste regioni che si concentra la maggior parte dell'attività economica e commerciale in Svizzera, il che significa che i partner commerciali stranieri hanno più spesso appaltatori in queste zone – ed è proprio qui che il rischio è statisticamente più elevato.
Perdite per i creditori: quasi 2 miliardi di franchi in un anno
È difficile sottovalutare la portata delle conseguenze finanziarie di questa crisi. I dati del 2025, ovvero il primo anno di applicazione delle nuove normative, mostrano che le perdite dei creditori confermate dalle cosiddette certificati di inadempienza dell'immobile (atti di riconoscimento dei debiti non pagati dopo la fine della procedura fallimentare) ammontavano a quasi 1,8 miliardi di franchi svizzeriche ammonta a circa 2,3 miliardi di dollari.
Il certificato di insufficiente patrimonio è uno specifico strumento giuridico svizzero che attesta che un creditore non è stato soddisfatto in una procedura di pignoramento o fallimento, semplicemente perché non vi erano i fondi necessari per il pagamento. Per le aziende straniere che hanno concesso credito commerciale a un partner svizzero e non hanno avviato azioni di recupero crediti prima della dichiarazione formale di fallimento, tale certificato spesso si traduce in una perdita irreparabile.
Se nel 2026 si registreranno i 15.000 fallimenti previsti – oltre il 25% in più rispetto al 2025 – le perdite per i creditori potrebbero facilmente superare i 2 miliardi di franchi, e potenzialmente avvicinarsi ai 2,5-3 miliardi, a seconda della struttura delle passività delle entità fallite.
Contesto macroeconomico: non solo il diritto, ma anche l'economia
Sarebbe semplicistico attribuire l'intero fenomeno esclusivamente ai cambiamenti normativi. Il contesto macroeconomico è altrettanto importante e amplifica l'impatto delle riforme legislative.
Da diversi mesi le piccole e medie imprese svizzere si trovano a dover affrontare una serie di fattori di pressione sovrapposti:
- Costi di finanziamento più elevati — anche se la Banca Nazionale SvizzerarodoSebbene la Banca Nazionale Svizzera (SNB) abbia avviato il ciclo di tagli dei tassi di interesse relativamente prima della BCE, i costi del credito per le PMI rimangono più elevati rispetto al decennio precedente.
- Rallentamento nell'eurozona — Germania, Francia e Italia, principali partner commerciali della Svizzera, stanno attraversando periodi di stagnazione o di crescita molto lenta. Ciò sta avendo un impatto diretto sulle esportazioni svizzere e sulle aziende ad esse collegate.
- Il forte franco svizzero — l'apprezzamento cronico del franco svizzero limita la competitività dei prezzi degli esportatori svizzeri, il che si traduce in una pressione sui margini lungo l'intera catena di approvvigionamento.
- Debolezza della domanda nell'industria — soprattutto i settori legati all'industria manifatturiera e di trasformazione registrano un calo degli ordini, il che indirettamente incide sulle aziende di trasporto che servono questi settori.
La combinazione di condizioni di mercato difficili e del nuovo obbligo per le autorità statali di avviare attivamente le procedure fallimentari ha creato la tempesta perfetta che ora si sta abbattendo sul mercato svizzero.
Prospettiva dei rischi aziendali per i partner europei
Dal punto di vista dei responsabili della gestione del rischio e dei titolari di aziende di logistica in Europa, la situazione attuale in Svizzera richiede azioni concrete e immediate. Ecco alcuni insegnamenti pratici fondamentali:
1. Verifica dei partner logistici svizzeri prima di instaurare o proseguire la collaborazione.
L'aumento del 125% dei fallimenti nel settore dei trasporti significa che il rischio che un determinato vettore o spedizioniere svizzero si trovi in cattive condizioni finanziarie è statisticamente più che raddoppiato rispetto a un anno fa. Prima di avviare una collaborazione basata sul credito commerciale, ovvero su termini di pagamento differiti, è fondamentale effettuare un controllo completo della situazione finanziaria del contraente: la sua storia di pagamenti, eventuali arretrati nei confronti delle autorità pubbliche e procedimenti esecutivi in corso.
2. Revisione dei termini di cooperazione con i partner esistenti
Per le aziende che già collaborano con fornitori di servizi logistici svizzeri, si raccomanda una revisione urgente dei contratti e delle condizioni di pagamento in essere. La riduzione dei termini di pagamento (DSO - Days Sales Outstanding) per i fornitori dei settori ad alto rischio – trasporti, commercio, artigianato e ristorazione – dovrebbe diventare la norma, non un'opzione.
3. Rafforzare la sicurezza del credito
Nel mercoledìrodoIn un Paese in cui le autorità statali sono legalmente obbligate ad avviare procedure fallimentari, la tempestività è fondamentale. Un creditore chirografario potrebbe ottenere una soddisfazione minima o nulla se non agisce tempestivamente. Misure di garanzia più solide – fideiussioni, cambiali, cessioni di crediti e assicurazioni crediti – stanno diventando un elemento essenziale della gestione del rischio in collaborazione con le PMI svizzere.
4. Monitoraggio della situazione finanziaria dei partner chiave
In un mondo che cambia dinamicamenterodoNel contesto giuridico ed economico, una verifica una tantum non è sufficiente. È necessario implementare un sistema di monitoraggio continuo della situazione finanziaria dei principali appaltatori svizzeri, prestando particolare attenzione a eventuali procedimenti esecutivi avviati dalle autorità fiscali o assicurative.
Prospettive per la seconda metà del 2026
Gli esperti di mercato non prevedono un rallentamento a breve termine dell'ondata di fallimenti. Le nuove normative sono entrate in vigore all'inizio del 2025, ma i loro effetti si stanno manifestando pienamente solo ora: i procedimenti avviati dalle autorità statali nel 2025 si concluderanno nel 2026. Ciò significa che il flusso di fallimenti è ancora in costante aumento, con numerosi casi che devono ancora essere registrati.
D'altro canto, se il ritmo di eliminazione delle "società zombie" sarà rapido come suggeriscono i dati del primo semestre, è possibile che entro il 2027-2028 il mercato svizzero inizi a mostrare un netto miglioramento qualitativo: liberato dalle entità cronicamente insolventi, il mercato diventerà strutturalmente più sano. Tuttavia, questo miglioramento comporterà costi significativi per i creditori e i partner commerciali.
In sintesi: è tempo di agire, non di osservare.
L'ondata senza precedenti di fallimenti in Svizzera è un fenomeno complesso, frutto di una riforma sistemica della legislazione in materia di recupero crediti imposta in un contesto macroeconomico difficile. Per le aziende europee del settore dei trasporti e della logistica che collaborano con partner svizzeri, questo momento richiede un passaggio da una gestione del rischio reattiva a una proattiva.
Le perdite dei creditori che raggiungeranno 1,8 miliardi di franchi entro il 2025, i tassi di fallimento record nel settore dei trasporti e la concreta prospettiva di 15.000 fallimenti nel 2026 non sono cifre astratte. Dietro ognuna di queste cifre si celano debiti specifici, contratti rescissi e perdite che potrebbero colpire le aziende che non hanno adottato tempestivamente misure di protezione.
Verifica dei fornitori, riduzione dei termini di pagamento e rafforzamento delle misure di sicurezza. — questi sono i tre pilastri di una strategia di minimizzazione del rischio che ogni partner commerciale che opera sul mercato svizzero dovrebbe implementare ora, prima che l'ondata di fallimenti raggiunga gli altri partner del suo portafoglio.










