

Un'ondata di fallimenti nel settore dei trasporti su strada in Francia: una crisi senza precedenti minaccia le catene di approvvigionamento europee.
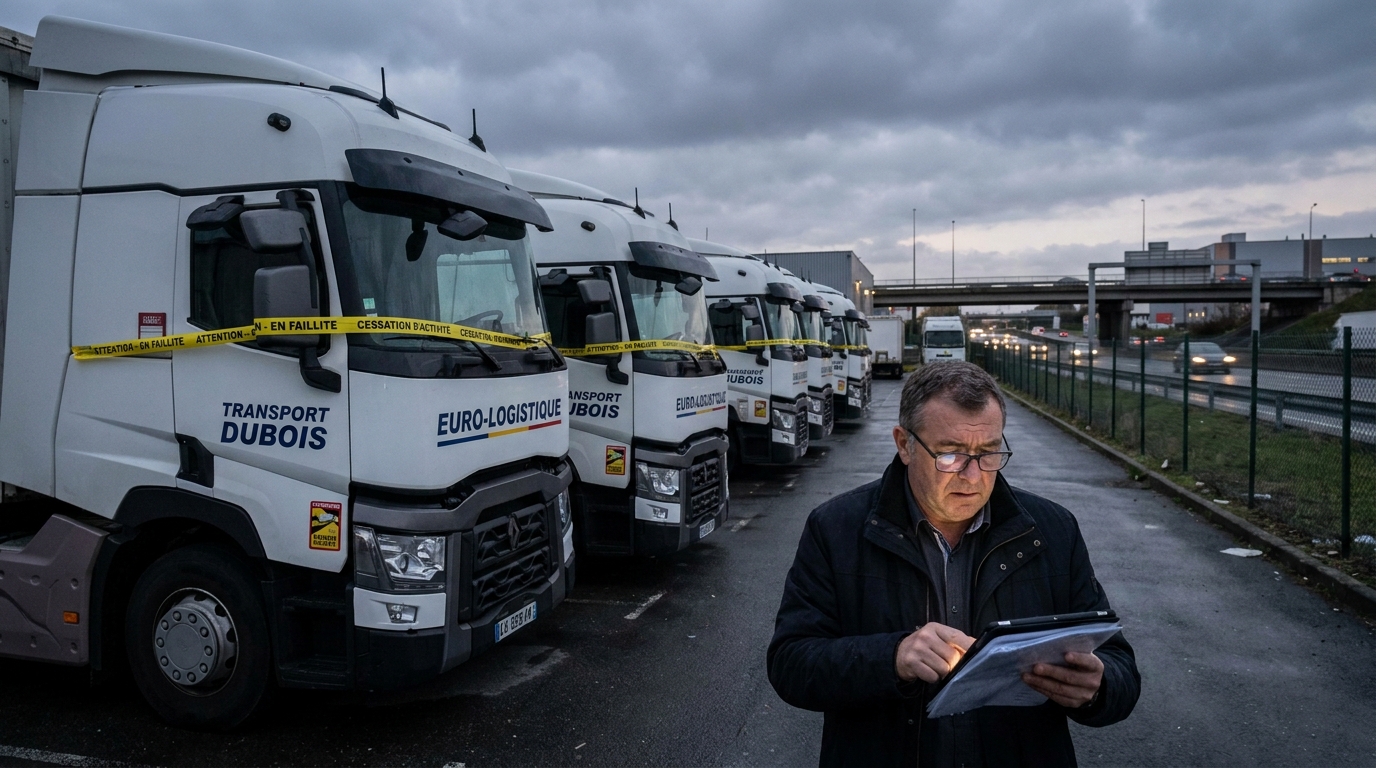
Il settore francese del trasporto su strada sta attraversando la crisi finanziaria più grave degli ultimi decenni. Nella prima metà del 2026, il numero di fallimenti tra le imprese di trasporto francesi ha raggiunto livelli senza precedenti, superando di gran lunga i tassi registrati anche durante i periodi più difficili della pandemia di COVID-19. Per i committenti, i subappaltatori e i partner logistici europei, ciò rappresenta una minaccia reale e immediata alla continuità operativa.
La portata del fenomeno: numeri impressionanti
Secondo le analisi pubblicate da Allianz Trade, tra gli altri, il settore dei trasporti e della logistica diventerà uno dei settori più colpiti dalla crisi dell'intera economia francese nel 2025. Il numero di procedure fallimentari nel trasporto su strada è aumentato di oltre 61% rispetto alla media a lungo termine del periodo 2010-2019Per contestualizzare: nello stesso periodo, il settore dell'informazione e delle comunicazioni ha registrato un aumento del 42% dei fallimenti, il settore automobilistico del 40% e quello alberghiero e della ristorazione del 34%. Il settore dei trasporti sta registrando cali record in tutta l'economia.
In termini macroeconomici, la Francia ha registrato un totale di 68.500 istanze di fallimento in tutti i settori: un risultato peggiore del 23% rispetto al picco della crisi pandemica. La dinamica negativa non solo è persistita, ma si è addirittura accelerata a cavallo tra il 2025 e il 2026, soprattutto tra le piccole e medie imprese di trasporto.
Perché il trasporto? Anatomia di una crisi
Le principali federazioni di settore, Union TLF e OTRE (Organisation des Transporteurs Routiers Européens), evidenziano la convergenza di diverse tendenze distruttive. Non si tratta di una crisi causata da un singolo fattore, bensì del risultato di una sinergia tossica di problemi strutturali e ciclici.
Aumento dei costi operativi
- prezzi del diesel — la pressione sui prezzi del carburante, che persiste da diversi anni, sta incidendo pesantemente sui margini di profitto delle compagnie di trasporto, le quali in molti casi non sono in grado di trasferire completamente questi costi ai propri clienti.
- Pedaggi stradali — L'aumento sistematico dei pedaggi sulle rotte europee, anche in Francia, rappresenta una voce di spesa sempre più gravosa nei bilanci operativi delle aziende di trasporto.
- Costo del lavoro — La pressione salariale, derivante in parte dall'inflazione e in parte dalla carenza di autisti professionisti, spinge i costi del lavoro a livelli difficili da sostenere per le piccole imprese.
- Assicurazione e leasing della flotta — Le tariffe dell'assicurazione auto e i costi di manutenzione del materiale rotabile sono in costante aumento, riducendo le già esigue riserve finanziarie degli imprenditori.
Crollo della domanda e devastante guerra dei prezzi
Parallelamente all'aumento dei costi, il volume delle merci trasportate in Francia e nell'intera zona euro si è ridotto significativamente. L'indebolimento della domanda dei consumatori si traduce direttamente in un minor numero di ordini e di carichi trasportati. In un mercato in contrazione, le aziende di trasporto sono impegnate in una guerra dei prezzi distruttiva, offrendo tariffe inferiori al punto di pareggio pur di mantenere i contratti. Il settore dei trasporti non è mai stato noto per i suoi margini elevati e le attuali pressioni sui prezzi li stanno spingendo a livelli che rendono semplicemente impossibile la prosecuzione dell'attività.
Sebbene le microimprese e le ditte individuali con scarso capitale siano le principali a subire cali di mercato, la crisi attuale sta colpendo anche operatori logistici di medie e grandi dimensioni. L'entità e la rapidità dei fallimenti fanno sì che persino le aziende con una lunga storia e posizioni di mercato consolidate non siano immuni alla perdita di liquidità finanziaria.
Il peso della trasformazione ecologica
Oltre a questi fattori, si aggiunge l'ulteriore onere dei costi della transizione energetica. Gli obblighi di riduzione delle emissioni, imposti sia dalle normative UE (incluse quelle relative agli standard di emissione per i veicoli pesanti) sia dalla politica climatica nazionale francese, rendono necessari investimenti in nuove flotte a basse emissioni. Tuttavia, i prezzi dei veicoli elettrici e a idrogeno rimangono di gran lunga superiori a quelli dei tradizionali camion diesel. Per le aziende che faticano a sopravvivere finanziariamente, investire diverse centinaia di migliaia di euro in un singolo veicolo a zero emissioni è semplicemente insostenibile. Il risultato è o un ostacolo agli investimenti – la flotta invecchia e perde competitività – o un eccessivo indebitamento che porta direttamente al fallimento.
Rischio di effetto domino nelle catene di approvvigionamento europee
Dal punto di vista delle aziende che utilizzano i servizi dei vettori francesi, compresi quelli internazionalirodoaziende manifatturiere, distributori e catene di vendita al dettaglio: questa crisi ha conseguenze operative dirette e gravi. L'improvvisa scomparsa di un numero così significativo di entità di trasporto dal mercato si traduce in rapida riduzione della capacità di trasporto disponibileNel frattempo, la Francia rimane uno dei più importanti snodi logistici dell'Europa occidentale: le principali rotte che collegano la penisola iberica con l'Europa centrale e settentrionale attraversano il suo territorio, e i porti di Marsiglia, Le Havre e Dunkerque gestiscono una quota enorme delle importazioni continentali.
Il rischio operativo per i clienti si manifesta a diversi livelli:
- Interruzioni di fornitura — Il fallimento improvviso di un vettore durante l'esecuzione di un contratto può interrompere la fornitura di componenti o prodotti finiti per giorni o addirittura settimane.
- Colli di bottiglia nei pagamenti — Le aziende di trasporto in bancarotta spesso non riescono a saldare i propri debiti nei confronti dei subappaltatori, il che innesca una reazione a catena nei mercati limitrofi, compresi quelli polacco, ceco e belga.
- Aumento dei prezzi dei servizi — La limitata offerta di servizi di trasporto a fronte di una domanda stabile porta inevitabilmente a una pressione al rialzo sulle tariffe di trasporto, che graverà sui bilanci delle aziende di logistica in tutta Europa.
- Rischi legali e finanziari — I clienti che hanno effettuato pagamenti anticipati per servizi di trasporto o che vantano crediti non garantiti nei confronti di aziende in fallimento potrebbero incontrare serie difficoltà nel recuperarli.
Chi è più a rischio?
Dal punto di vista analitico, il rischio più elevato di fallimento riguarda principalmente vettori di piccole e medie dimensioni che operano esclusivamente sul mercato internoSenza una base clienti diversificata e senza accesso a fonti di finanziamento alternative, le aziende con flotte inferiori a 20 veicoli, operanti nel segmento del groupage e che servono principalmente clienti al dettaglio, sono particolarmente vulnerabili al fallimento: un settore che, come indicano i dati, sta attraversando a sua volta gravi difficoltà.
Tuttavia, la crisi sta colpendo anche gli operatori più grandi. Anche gli operatori logistici che gestiscono contratti a basso margine, fortemente dipendenti da un unico settore di clientela o impegnati in costosi investimenti nella flotta potrebbero trovarsi ad affrontare problemi di liquidità. Vale la pena notare che Il fallimento nel settore dei trasporti spesso avviene rapidamente e senza chiari segnali premonitori. — un'azienda può apparentemente funzionare in modo efficiente finché non rimangono fondi per pagare gli stipendi o saldare i debiti relativi al carburante.
Raccomandazioni per clienti e partner commerciali
Di fronte a una crisi in così rapida evoluzione, le aziende che collaborano con autotrasportatori francesi dovrebbero implementare immediatamente procedure rafforzate di gestione del rischio di controparte. Di seguito, alcune raccomandazioni chiave:
- Monitoraggio finanziario intensivo — Revisione periodica della situazione finanziaria dei principali subappaltatori e partner del settore TSL in Francia, tenendo conto dei registri giudiziari disponibili, dei report di business intelligence e delle valutazioni del credito.
- Verifica prima della firma del contratto — Siate particolarmente cauti nella stipula di nuovi contratti con entità che non siano in grado di dimostrare risultati finanziari stabili negli ultimi 12-18 mesi.
- Diversificazione dei fornitori di servizi di trasporto — ridurre la dipendenza da un unico vettore sulle rotte principali; è opportuno individuare in anticipo operatori alternativi in grado di farsi carico dei volumi in caso di emergenza.
- assicurazione crediti commerciali — Per le aziende con crediti commerciali aperti con partner logistici francesi, l'acquisto di una polizza di assicurazione del credito commerciale sta diventando quasi una necessità nelle circostanze attuali.
- Panoramica delle clausole contrattuali — verifica dei contratti in termini di disposizioni relative alla continuità del servizio, alle penali contrattuali e alle procedure in caso di fallimento dell'appaltatore.
- scenari di emergenza — Sviluppare piani di continuità operativa per far fronte all'improvvisa perdita di un fornitore chiave di servizi di trasporto dalla catena di approvvigionamento.
Prospettiva macroeconomica: si tratta di un fenomeno limitato alla Francia?
È opportuno sottolineare che, sebbene questo rapporto si concentri sulla situazione in Francia, tendenze simili – seppur con intensità variabile – si osservano anche in altri paesi europei. La pressione sui costi per gli autotrasportatori è un fenomeno paneuropeo e la crisi francese potrebbe preannunciare difficoltà che interesseranno anche i mercati di Germania, Italia, Spagna e Polonia. Il settore del trasporto su strada nell'Europa occidentale è da anni alle prese con tariffe di trasporto eccessivamente basse, carenza di autisti e un'eccessiva frammentazione del mercato, e le attuali condizioni macroeconomiche non fanno che esacerbare queste debolezze strutturali.
La Francia, tuttavia, rappresenta un caso particolare a causa delle dimensioni della sua economia e del suo ruolo centrale nella rete logistica europea. I problemi che affliggono il suo settore dei trasporti e della logistica indiretta (TSL) potrebbero causare significative perturbazioni in tutto il continente, sia a livello operativo che finanziario.
Riepilogo: è tempo di agire in modo preventivo
La crisi nel settore del trasporto stradale francese non è una remota osservazione macroeconomica, bensì una sfida reale e immediata per ogni entità europea che si avvale dei servizi di vettori locali o che vanta crediti nei loro confronti. La portata del fenomeno, la sua rapidità e la natura multiforme delle sue cause rendono insufficiente una gestione reattiva del rischio. È necessario un intervento preventivo: una revisione sistematica della situazione dei fornitori, la diversificazione delle fonti di approvvigionamento e la tutela della copertura finanziaria.
La redazione di EURODEBT.eu monitorerà costantemente gli sviluppi in questo settore e fornirà informazioni su ulteriori casi di fallimento significativi, modifiche normative e strumenti di valutazione del rischio disponibili per le aziende logistiche europee e i loro clienti.










