

DSV dopo l'acquisizione di Schenker: migliori risultati finanziari, ma il trasporto stradale europeo sotto forte pressione
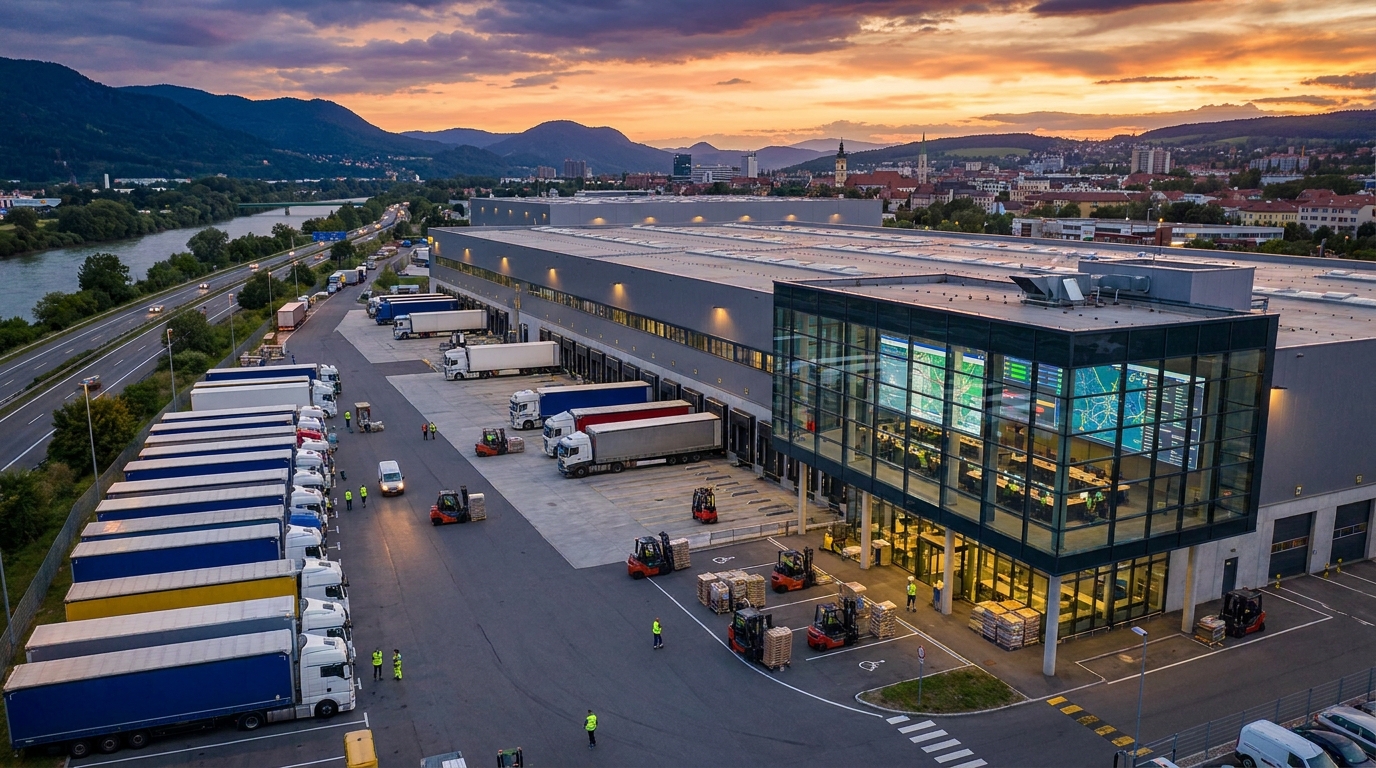
Il colosso danese della logistica DSV ha rivisto al rialzo le proprie previsioni finanziarie per il 2026, registrando un notevole aumento di fatturato e redditività. Tuttavia, dietro queste cifre ottimistiche si cela una complessa realtà operativa: l'integrazione della rete stradale di Schenker, acquisita da DSV, sta generando notevoli disagi in paesi europei chiave, tra cui Germania, Francia e Paesi Bassi. Per partner e clienti, ciò rappresenta un rischio concreto di ritardi, errori di processo e interruzioni della catena di approvvigionamento per i mesi a venire.
Risultati finanziari impressionanti grazie alle sinergie derivanti dall'acquisizione
I risultati di DSV per il secondo trimestre del 2026 hanno sorpreso positivamente gli analisti di mercato. Il fatturato del gruppo è aumentato di quasi un quarto rispetto allo stesso periodo dell'anno precedente, mentre l'utile operativo al netto delle voci straordinarie è cresciuto di oltre il 30%. Un risultato difficile da ignorare, soprattutto considerando che è stato raggiunto mentre l'integrazione con uno dei maggiori operatori logistici europei è ancora in pieno svolgimento.
Questi risultati sono frutto delle sinergie individuate e rapidamente implementate durante le fasi iniziali della fusione tra DSV e Schenker. Le divisioni responsabili del trasporto aereo e marittimo e della logistica contrattuale stanno ottenendo risultati particolarmente positivi, realizzando i più rapidi risparmi sui costi grazie all'accorpamento delle operazioni, all'eliminazione della duplicazione delle risorse e alla negoziazione congiunta con i subappaltatori.
Sulla base degli ottimi risultati trimestrali, il management del Gruppo ha deciso di rivedere al rialzo le previsioni per l'intero anno. L'obiettivo a lungo termine rimane quello di raggiungere sinergie annuali totali pari a 9 miliardi di corone danesi entro il 2027. Il processo di integrazione operativa, che comprende sistemi legali, infrastrutture IT, reti aziendali e terminali, si sta svolgendo in parallelo in oltre sessanta paesi e si prevede che sarà in gran parte completato entro la fine del 2026.
Il trasporto stradale europeo: l'anello debole del puzzle
Sotto la superficie di risultati finanziari da record, tuttavia, si cela il segmento più problematico: la rete stradale europea. È proprio in questo ambito che l'integrazione incontra le maggiori resistenze, e le conseguenze di questa turbolenza si ripercuotono su clienti e partner commerciali in tutta Europa.
Germania, Francia e Paesi Bassi sono i mercati in cui la trasformazione è più evidente. Non è un caso: si tratta di tre dei mercati dei trasporti europei più grandi e complessi, dove sia DSV che Schenker possedevano infrastrutture estese e sovrapposte. È in questi paesi che la portata del consolidamento è maggiore e, di conseguenza, le attuali sfide operative sono più impegnative.
Una decisione chiave alla base delle attuali difficoltà è la drastica riduzione del numero di terminal. La rete complessiva, che attualmente comprende oltre 400 strutture (terminal di trasbordo e magazzini), sarà ottimizzata fino a raggiungere circa 280 sedi. Ciò significa chiudere o accorpare quasi un terzo dell'intera infrastruttura fisica del gruppo in un periodo di tempo relativamente breve.
Conseguenze della chiusura dei terminal: effetto domino sulla rete stradale.
In teoria, la chiusura o l'accorpamento dei terminal rappresenta una pura misura di ottimizzazione dei costi, che elimina i costi fissi duplicati e migliora i tassi di utilizzo di magazzini e veicoli. In pratica, tuttavia, ogni cambiamento di questo tipo innesca una serie di conseguenze operative, che possono essere particolarmente gravi nel trasporto su strada.
I flussi di merci devono essere immediatamente reindirizzati verso altre strutture. I percorsi dei veicoli di trasporto a lunga distanza richiedono una ridefinizione. Gli orari limite per l'accettazione delle spedizioni stanno cambiando, il che a sua volta ha un impatto sulle tempistiche dei clienti e sui loro processi logistici. Nel trasporto su strada, che per sua stessa natura si basa sulla precisa sincronizzazione di centinaia di movimenti interconnessi, il margine di errore è minimo.
Il meccanismo alla base delle interruzioni di rete è semplice e spietato: se un veicolo di linea arriva a un terminal di trasbordo con un ritardo anche di poche decine di minuti, può perdere la finestra di cross-docking. Una spedizione prevista per il giorno successivo viene automaticamente spostata sul percorso successivo. In circostanze normali, si tratta di un evento isolato; il problema sorge quando situazioni simili si verificano simultaneamente in più terminal consolidati. Le interruzioni locali si accumulano quindi rapidamente fino a causare un'interruzione di rete su scala continentale.
Le merci che richiedono una gestione specializzata sono particolarmente vulnerabili: componenti automobilistici consegnati con la formula just-in-time, merci termosensibili che necessitano di mantenere la catena del freddo e spedizioni al dettaglio con tempi di consegna ristretti. Per queste categorie di merci, qualsiasi interruzione della rete ha conseguenze finanziarie immediate e tangibili: fermi delle linee di produzione, perdite di merce e penali contrattuali.
Migrazione al sistema STAR: la sfida dell'integrazione digitale
Parallelamente al consolidamento delle infrastrutture fisiche, è in corso un processo altrettanto impegnativo: la migrazione dei sistemi IT verso una piattaforma unificata di gestione dei trasporti, denominata STAR. Questo strumento è destinato a diventare la spina dorsale digitale del gruppo risultante dalla fusione, garantendo una visibilità completa delle operazioni sull'intera rete, consentendo una gestione efficace della capacità dei terminal e dei veicoli e assicurando un'esperienza cliente coerente e prevedibile in tutti i mercati.
La visione è allettante; tuttavia, la realtà di qualsiasi migrazione IT su larga scala può essere ben più complessa. L'integrazione dei dati anagrafici provenienti da due grandi sistemi, sviluppati indipendentemente nel corso degli anni, è un'operazione irta di rischi a ogni passo. Codici cliente, strutture tariffarie, dati di indirizzo e specifiche per le merci pericolose devono essere tutti correttamente trasferiti, convalidati e sincronizzati tra i sistemi. Anche piccole discrepanze possono causare interruzioni significative: istruzioni errate per il ritiro delle spedizioni, tariffe applicate in modo errato o documentazione ADR mancante che blocca il carico.
Dal punto di vista del cliente, è particolarmente importante sottolineare che i problemi sistemici possono di fatto paralizzare le operazioni, anche quando l'infrastruttura fisica funziona senza intoppi. Un terminal può disporre di una flotta disponibile, efficiente e affidabile, ma se il sistema non riesce a generare l'ordine di trasporto corretto o a inviare i dati giusti all'autista, il carico non verrà movimentato.
Automazione e robotizzazione: un'opportunità e un limite
DSV sta investendo massicciamente nell'automazione dei suoi impianti logistici. Un esempio emblematico è l'impiego di circa 100 robot Exotec presso il centro di distribuzione di Venlo, nei Paesi Bassi, che gestisce gli ordini per numerosi clienti del settore retail. Questa implementazione spettacolare, ampiamente pubblicizzata, illustra perfettamente le ambizioni tecnologiche del gruppo in espansione.
Tuttavia, è opportuno usare cautela nel valutare il potenziale di trasferimento di queste soluzioni all'intera rete. I sistemi di automazione funzionano eccezionalmente bene inrodoIn queste aree, dove i flussi di merci sono densi, ripetibili e prevedibili, in particolare nell'e-commerce e nella gestione degli ordini al dettaglio, la rete stradale europea gestisce profili di carico completamente diversi: consegne industriali irregolari, carichi fuori misura, materiali pericolosi e spedizioni che richiedono una gestione individuale. In questi segmenti, l'automazione ha un'applicazione molto più limitata e la competenza e l'esperienza dei dipendenti rimangono fondamentali.
Rischio di perdere il know-how locale
Uno dei rischi più sottovalutati nei processi di consolidamento di questa portata è la perdita di conoscenze e competenze dei team locali. Le decisioni di chiudere singoli terminal vengono in genere prese sulla base di analisi della copertura geografica e dei tassi di utilizzo dello spazio; tuttavia, l'ottimizzazione cartografica non sempre coglie appieno il valore di una determinata posizione.
Un terminal chiuso non si riduce a una questione di metri quadrati e indirizzi all'interno del sistema. Si tratta di una rete di relazioni con i vettori subappaltatori locali, costruita nel corso degli anni. Si tratta di gruppi di clienti che, nel corso di un decennio, si sono abituati a orari e procedure di servizio specifici. Si tratta delle competenze specializzate dei suoi dipendenti: la conoscenza dei settori locali e anni di esperienza nella gestione di particolari tipologie di merci. Una volta perse, queste risorse sono difficili da ricostruire e la loro assenza si fa sentire in situazioni in cui le procedure standard si rivelano insufficienti.
Nel trasporto su strada, le relazioni con una rete di vettori sono particolarmente cruciali. L'accesso a subappaltatori in grado di gestire volumi aggiuntivi, soprattutto durante i periodi di punta o in situazioni di crisi, dipende in larga misura da partnership di lunga data. Se i terminal locali – i centri naturali di queste relazioni – dovessero scomparire e le loro funzioni venissero assunte da hub consolidati e distanti, parte di questa rete di partner potrebbe semplicemente passare alla concorrenza.
Prospettiva dei rischi per clienti e partner commerciali
Per le aziende che utilizzano i servizi DSV o che stanno valutando una partnership con essi, la situazione attuale richiede maggiore vigilanza e una gestione proattiva del rischio da parte dell'acquirente del servizio. Si prevede che l'integrazione sarà sostanzialmente completata entro la fine del 2026, il che significa che le turbolenze operative potrebbero persistere per diversi mesi.
A cosa è particolarmente importante prestare attenzione:
- Modifiche agli orari e alle procedure di ritiro — La riorganizzazione dei terminal e le modifiche agli orari limite potrebbero richiedere adeguamenti ai processi logistici interni dei clienti, spesso senza un preavviso sufficiente.
- Errori nei dati di sistema — La migrazione alla piattaforma STAR comporta il rischio di inesattezze temporanee nei dati dei clienti, nelle strutture degli account e nelle tariffe. È importante verificare l'esattezza dei documenti e delle fatture emessi.
- Tempi di consegna prolungati — soprattutto per i collegamenti che transitano attraverso terminal consolidati o chiusi in Germania, Francia e Paesi Bassi.
- Movimentazione speciale dei carichi — Le merci pericolose, a temperatura controllata e di grandi dimensioni potrebbero essere particolarmente vulnerabili alle interruzioni durante la riorganizzazione della rete.
- Reattività del reparto assistenza clienti — Durante i periodi di intensa integrazione, i reparti di assistenza clienti sono solitamente sovraccarichi di lavoro, il che può allungare i tempi di risposta a reclami e richieste.
Per le aziende con contratti in scadenza con DSV o che prevedono di negoziare le tariffe nei prossimi mesi, è opportuno monitorare attentamente gli indicatori di qualità del servizio e documentare eventuali interruzioni. I dati relativi alla puntualità delle consegne, ai danni alle spedizioni e alla disponibilità del servizio telefonico possono rappresentare fattori preziosi in fase di negoziazione.
Cosa dicono i dati finanziari sul rischio a lungo termine
Le previsioni finanziarie migliorate e i solidi risultati trimestrali confermano l'efficacia di DSV nell'attuazione della prima fase di integrazione, ovvero l'individuazione e l'implementazione di rapide misure di riduzione dei costi. Questo è significativo, soprattutto in ottica di valutazione della solvibilità e dell'affidabilità creditizia del gruppo. DSV si dimostra un'entità finanziariamente stabile, in grado di assorbire i costi della trasformazione senza compromettere i risultati operativi.
Tuttavia, le sinergie pari a 9 miliardi di corone danesi entro il 2027, pur essendo ambiziose e finora in linea con le previsioni, si basano sul presupposto che le perdite di volume dovute a interruzioni operative temporanee non saranno sufficientemente elevate da compensare i risparmi sui costi. Questa ipotesi è ragionevole, ma non priva di rischi.
Nel settore della logistica, la perdita di clienti può essere una conseguenza ritardata di una scarsa qualità del servizio. I clienti raramente abbandonano un operatore a metà contratto: il cambio di fornitore avviene durante le successive gare d'appalto e i rinnovi contrattuali. Se la qualità del servizio di DSV sulla rete stradale europea dovesse rimanere bassa per troppo tempo, gli effetti della perdita di volumi potrebbero non manifestarsi fino al 2027, proprio quando l'azienda prevede di raccogliere appieno i benefici dell'integrazione.
Sintesi - Il rischio dal punto di vista aziendale
DSV sta portando avanti una delle più grandi integrazioni nella storia del settore logistico europeo. La portata dell'operazione – oltre 60 paesi, centinaia di terminal, decine di migliaia di dipendenti e complessi sistemi IT – ha reso inevitabili alcune interruzioni operative. La questione non è se si verificheranno problemi, ma quanto dureranno e quanto saranno gravi per i clienti.
Le attuali interruzioni della rete stradale europea, in particolare in Germania, Francia e Paesi Bassi, rappresentano un rischio operativo concreto per le aziende che hanno affidato a questo gruppo le proprie catene di approvvigionamento. Il completamento dell'integrazione previsto entro la fine del 2026 offre un lasso di tempo entro il quale aspettarsi un graduale ritorno alla normalità; tuttavia, qualsiasi ritardo in questa tempistica prolungherà il periodo di rischio elevato.
Per i responsabili della gestione del rischio e i proprietari di aziende di trasporto e logistica, raccomandiamo un monitoraggio costante degli indicatori di qualità del servizio di DSV, il mantenimento di percorsi logistici alternativi per i flussi di merci critici e una comunicazione attiva con i responsabili dei contratti per ottenere informazioni aggiornate sul programma di modifiche della rete. Il processo di integrazione DSV-Schenker è uno degli eventi chiave che plasmeranno il mercato logistico europeo nel 2026: il suo esito avrà ripercussioni sull'intero settore per gli anni a venire.










