

Hormūzo sąsiaurio blokada: tūkstančiai įstrigusių laivų ir pavojaus banga Europos logistikai
2026 m. balandžio mėn. Rytų studijų centras paskelbė išsamią analitinę ataskaitą apie eskaluojamo ginkluoto konflikto Persijos įlankoje pasekmes. Dokumento autoriai Sandra Baniak-Stachowiak ir Konradas Popławskis išsamiai aprašo mechanizmus, kuriais regioninis karinis susidūrimas virto pasauline logistikos krize, turinčia potencialiai ilgalaikių ekonominių pasekmių. Transporto, ekspedijavimo ir logistikos sektoriuose veikiančioms įmonėms, ypač prekybos finansavimo ir kredito rizikos valdymo įstaigoms, šios ataskaitos išvados šiandien yra esminės.
Persijos įlankos liepsnos: krizės ištakos
Tiesioginė dabartinių neramumų priežastis buvo Jungtinių Valstijų ir Izraelio kariniai išpuoliai, nukreipti prieš Irano strateginius objektus. Iranas atsakė žingsniu, dėl kurio analitikai jau daugelį metų perspėjo, tačiau kuris ilgą laiką liko teorinių karo scenarijų srityje: visiškai uždarė Hormūzo sąsiaurį komercinei laivybai. Šis sprendimas, priimtas kaip geopolitinio spaudimo priemonė, sukėlė tiesioginį ir precedento neturintį sukrėtimą pasaulinėse laivybos rinkose.
Hormūzo sąsiauris yra vienas strategiškai svarbiausių taškų pasaulinėje prekyboje. Per šį siaurą jūrų kelią teka nuo 20 iki 25 procentų pasaulinės naftos paklausos ir didelė dalis suskystintų gamtinių dujų eksporto iš Arabijos pusiasalio. Jo užsikimšimas yra ne tik energetikos problema – jis paralyžiuoja visą Azijos ir Europos prekybos sistemą, kuri dešimtmečius buvo pasaulinės ekonomikos stuburas.
Tūkstantis įstrigusių laivų: jūrų krizės mastas ir mechanizmas
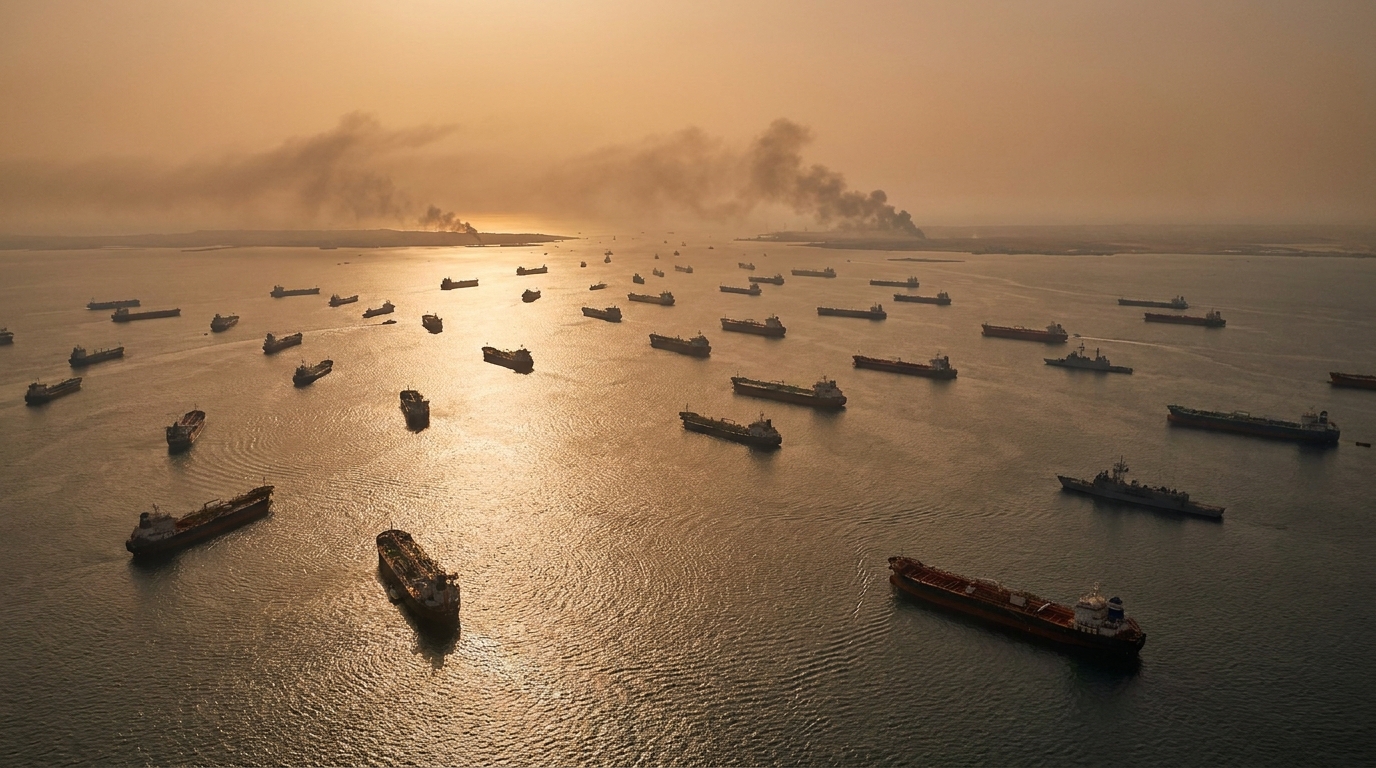
Tiesioginė ir išmatuojama blokados pasekmė – beveik tūkstančio laivų įstrigimas konflikto zonoje. Tai – tiek pagrindiniai tanklaiviai, gabenantys naftą ir suskystintas gamtines dujas, tiek konteinervežiai, gabenantys vartojimo prekes ir pramoninius pusgaminius. Šį turtą valdančioms įmonėms tai reiškia kapitalo įšaldymą nežinomam laikotarpiui, didėjančius finansinius įsipareigojimus ir visišką veiklos kontrolės praradimą.
Laivų savininkai, kurių laivai išvengė spąstų, susidūrė su tik brangių alternatyvų pasirinkimu. Laivų nukreipimas aplink Gerosios Vilties kyšulį keliomis dienomis pailgina kelionę, todėl smarkiai padidėja kuro sąnaudos. Krovinių ir korpusų draudimas karo rizikos zonose – vadinamosios karo rizikos priemokos – pasiekė neregėtą lygį per dešimtmečius, o kai kuriuose rinkos segmentuose draudikai apskritai atsisakė išduoti draudimo polisus tranzito maršrutams per jautrias zonas.
Finansinis poveikis yra tiesioginis ir didelis. Krovinių gabenimo tarifai, kurie anksčiau šiais metais stabilizavosi po ankstesnių svyravimų, susijusių su husių krize Raudonojoje jūroje, smarkiai išaugo. Jūrų transporto išlaidų didėjimas mechaniškai veikia importuojamų prekių kainas, keldamas rimtą susirūpinimą dėl dar vienos infliacijos bangos Europoje – šį kartą ją kursto ne pandemijos sukelti sutrikimai, o tebesitęsiantis ginkluotas konfliktas.
Oro krovinių gabenimas esant spaudimui: uždaros oro erdvės
Konflikto padariniai neapsiriboja jūrų laivyba. Oro erdvės uždarymas virš didžiosios Artimųjų Rytų dalies privertė oro linijas pasirinkti alternatyvius, daug ilgesnius maršrutus. Pasekmė – ne tik ilgesnis pristatymo laikas ir padidėjusios oro linijų veiklos sąnaudos, bet, svarbiausia, įspūdingas pasaulinės oro krovinių rinkos pajėgumų sumažėjimas – maždaug 12 procentų visų krovinių srautų.
Oro transportas atlieka labai svarbų vaidmenį pristatant didelės vertės prekes, elektronikos komponentus, vaistus ir greitai gendančius produktus. Jo apribojimai tiesiogiai veikia pramonės šakas, kurios negali sau leisti ilgų užsakymų įvykdymo terminų – nuo vaistų iki automobilių ir technologijų. Gamintojams, veikiantiems pagal „just-in-time“ principą, kiekviena vėlavimo diena sukelia apčiuopiamų finansinių nuostolių ir kelia grėsmę gamybos linijų sustabdymui.
Lenkija patiria ypatingą spaudimą: pajėgumai sumažėjo 20 procentų
Tarp Europos šalių Lenkija išsiskiria ypač skaudžiu dabartinės krizės poveikiu. Finansinės naujienos rodo, kad šalies logistikos sektoriuje pralaidumas sumažėjo 20 % – šis skaičius daugeliui įmonių gali reikšti pelningumo ribą.
Tai ne atsitiktinumas. Lenkija daugelį metų nuosekliai stiprino savo, kaip strateginio logistikos centro Vidurio ir Rytų Europoje, poziciją. Modernūs paskirstymo centrai, tankus greitkelių ir greitkelių tinklas bei gerai išvystytas krovinių ekspedijavimo sektorius pavertė mūsų šalį pagrindiniu Europos tiekimo grandinių mazgu, labai priklausomu nuo komponentų ir gatavų prekių importo iš Azijos. Ši strateginė pozicija, anksčiau buvusi konkurencinio pranašumo šaltinis, dabar tampa kliūtimi, susidūrus su Artimųjų Rytų maršrutų sutrikimais.
Lenkijos krovinių ekspedijavimo ir logistikos įmonės vienu metu susiduria su keliais neigiamais veiksniais: rangovų, nesugebančių laikytis pristatymo terminų, nutraukiamomis sutartimis, didėjančiomis alternatyvių maršrutų ir transporto rūšių kainomis, didėjančiais muitinės formalumų vėlavimais ir, ypač nerimą keliančiu, sudėtingomis finansavimo galimybėmis dėl didėjančio rinkos neapibrėžtumo. Apyvartai sumažėjus 20 % ir tuo pačiu metu išaugus veiklos sąnaudoms, TSL sektorius atsidūrė keblioje padėtyje, o tai gali sukelti bankrotų bangą tarp mažesnių ir vidutinių operatorių.
Finansų rinkos ir kredito rizika: nauji grėsmės vektoriai
Prekybos finansavimo įstaigų ir kredito rizikos valdytojų požiūriu, dabartinė situacija kelia keletą konkrečių grėsmių, į kurias reikia nedelsiant reaguoti.
Mažesnių laivų savininkų nemokumo rizika
Daugelis laivų savininkų veikia taikydami didelio įsiskolinimo finansavimo modelį. Staigus eksploatavimo sąnaudų padidėjimas, kartu su laivyno buvimu konfliktų zonose arba milžiniškomis apvažiavimo išlaidomis, smarkiai pablogina jų likvidumo rodiklius. Bankams ir fondams, finansuojantiems jūrų laivyną, tai reiškia skubų poreikį peržiūrėti savo paskolų portfelius ir parengti restruktūrizavimo scenarijus.
Spaudimas prekybos finansavimo priemonėms
Akredityvai, banko garantijos ir eksporto kredito draudimas – visos šios priemonės yra pažeidžiamos nenumatytų vėlavimų ir pretenzijų, kylančių dėl nevykdymo. Sandorio dalyviai masiškai taikys nenugalimos jėgos sąlygas, sukeldami teisinių ginčų ir draudimo pretenzijų bangas.
Veiklos sąnaudų infliacija ir EBITDA
Didėjančios transporto išlaidos tiesiogiai veikia su Azijos tiekėjais prekiaujančių įmonių veiklos pelno maržas. Įmonėms, kurių sąnaudų struktūra griežta, net 10 procentų padidėjusios logistikos išlaidos gali sumažinti EBITDA žemiau paskolos sutartyse numatyto lygio, todėl gali būti taikomi pagreitinto grąžinimo mechanizmai arba iš naujo deramasi dėl finansavimo sąlygų.
Alternatyvūs keliai – išsigelbėjimas ar iliuzija?
Susidūrę su krize tradiciniuose jūrų ir oro keliuose, pasauliniai logistikos žaidėjai kreipia dėmesį į alternatyvius transporto koridorius. Ypač įdomus yra vadinamasis Vidurinis koridorius, kuris eina per Centrinę Aziją – per Kazachstaną, Kaspijos jūrą, Azerbaidžaną ir Gruziją, o vėliau – į Europos rinkas.
Tačiau OSW ataskaitoje teisingai atkreipiamas dėmesys į esminius šios galimybės apribojimus. Nepaisant didelių investicijų pastaraisiais metais, Centrinio koridoriaus infrastruktūra vis dar toli gražu neatitinka perdirbimo pajėgumų, reikalingų absorbuoti net dalį Hormūzo blokados nukreiptų kiekių. Kaspijos jūros uostų pajėgumai, geležinkelio jungčių kokybė ir pasienio kontrolės efektyvumas – visa tai sudaro kliūtis, kurių negalima pašalinti per trumpą laiką.
Ilgalaikis atsakas į krizę turės būti visapusiškas tiekimo grandinių pertvarkymas. arti – gamybos ir tiekimo perkėlimas arčiau tikslinių rinkų – vis dažniau aptarinėjamas pramonės diskusijose, tačiau jo įgyvendinimui reikia metų ir milijardų eurų investicijų. Finansų sektoriui tai reiškia ir didžiulę galimybę dalyvauti finansuojant šią transformaciją, ir poreikį kurti naujus logistikos ir gamybos projektų rizikos vertinimo modelius.
Ilgalaikė perspektyva: nuolatinio neapibrėžtumo era
OSW analitikai daro išvadą, kurią reikėtų laikyti pavojaus signalu visiems TSL ir prekybos finansavimo sektoriuose veikiantiems subjektams: Artimųjų Rytų Pandoros skrynia jau atidaryta, o ją uždarius – net ir neišvengiamo paliaubų paskelbimo atveju – ankstesnė logistikos tvarka automatiškai nebus atkurta.
Draudikai ilgą laiką taikys padidintas įmokas už karo riziką Artimųjų Rytų maršrutuose. Laivų savininkai ir ekspeditoriai kurs logistikos strategijas, atsižvelgdami į tolesnio eskalavimo riziką. Gamintojai ir mažmeninės prekybos tinklai įvairins tiekėjus ir tiekimo maršrutus, priimdami didesnes išlaidas kaip veiklos atsparumo kainą. Visa tai reiškia nuolatinį, o ne laikiną, pasaulinės prekybos išlaidų padidėjimą.
Lenkijos TSL sektoriui ilgalaikės pasekmės gali būti dvilypės. Viena vertus, trumpalaikis sukrėtimas yra didelis ir gali sukelti mažiau kapitalizuotų operatorių bankrotą. Kita vertus, Lenkija, kaip šalis su išvystyta logistikos infrastruktūra, gerai sujungta tiek su Vakarų Europa, tiek su Ukraina ir Azija rytiniais geležinkelio maršrutais, galėtų pasinaudoti ilgalaike tiekimo grandinių trumpinimo ir gamybos perkėlimo į Europą tendencija. Tačiau tam reikia atlaikyti dabartinį sukrėtimą ir išlaikyti veiklos bei finansinius pajėgumus.
Rekomendacijos rizikos valdytojams
Atsižvelgdama į aprašytas grėsmes, EURODEBT.eu rekomenduoja transporto ir logistikos sektoriuje veikiantiems subjektams bei jų kreditoriams ir finansiniams partneriams imtis šių veiksmų:
- Neatidėliotinas Artimųjų Rytų rizikos pozicijų auditas — nustatyti sutartis, maršrutus ir verslo partnerius, susijusius su tranzito maršrutais per Hormūzo sąsiaurį arba Artimųjų Rytų oro erdvę.
- Rangovų finansinio pajėgumo patikrinimas — ypatingas dėmesys turėtų būti skiriamas mažesniems jūrų operatoriams, ekspedijavimo įmonėms, veikiančioms Azijos segmente, ir subjektams, kurių finansinėje struktūroje didelę dalį sudaro kintamos veiklos sąnaudos.
- Sutarčių ir sutarčių sąlygų peržiūra — nuostatų dėl nenugalimos jėgos (force majeure), karo rizikos, vėlavimų ir sutartinių baudų analizė atsižvelgiant į dabartinę geopolitinę situaciją.
- Maršrutų ir tiekėjų diversifikavimas — Parengti nenumatytų atvejų planus, apimančius alternatyvius transporto maršrutus, įskaitant geležinkelių per Vidurinę Aziją galimybes ir oro transportą maršrutais, apeinančiais uždarą oro erdvę.
- Ankstyvojo perspėjimo rodiklių stebėjimas — stebėti krovinių gabenimo tarifus, karo draudimo indeksus, pagrindinių verslo partnerių grynųjų pinigų atsargų lygį ir prekybos finansavimo įstaigų kredito reitingus.
- Finansinio užtikrinimo patikrinimas — kredito portfelių atveju, jūrų ir logistikos sektoriaus subjektų pozicijos turėtų būti testuojamos nepalankiausiomis sąlygomis, atsižvelgiant į užsitęsusios blokados ir tolesnio konflikto eskalavimo scenarijų.
Santrauka: Operatyvinis įspėjimas TSL pramonei
Sandros Baniak-Stachowiak ir Konrado Popławskio parengta OSW ataskaita yra viena pirmųjų išsamių analitinių tyrimų, kurioje iš Europos perspektyvos įvertinamas dabartinės destabilizacijos Persijos įlankoje keliamos rizikos mastas. Hormūzo sąsiaurio blokada, beveik tūkstančio laivų įstrigimas, 12 procentų sumažėjęs pasaulinis oro krovinių gabenimas ir 20 procentų sumažėjęs logistikos pajėgumas Lenkijoje – tai ne statistika, gauta remiantis abstrakčiais ekonominiais modeliais. Tai patikimi duomenys, apibūdinantys dabartinę tūkstančių įmonių visoje Europoje veiklos realybę.
TSL sektorius žengia į laikotarpį, kai bus vertinamas lankstumas, gebėjimas greitai prisitaikyti ir prieiga prie kapitalo sparčiai augančioms veiklos sąnaudoms padengti. Įmonės, neturinčios tvirtų likvidumo rezervų, diversifikuotų maršrutų ir karo rizikos draudimo, susiduria su rimtu egzistenciniu iššūkiu. Įstaigoms, finansuojančioms TSL sektorių, tai metas itin kruopščiai atrinkti portfelį ir aktyviai valdyti kredito riziką.
Epochoje, kai geopolitinė padėtis tampa pagrindiniu verslo rizikos modelių kintamuoju, gebėjimas stebėti ir įkainoti geopolitinę riziką nebėra prabanga, skirta tik didžiausioms korporacijoms – tai tampa išlikimo būtinybe net vidutinio dydžio transporto ir logistikos įmonėms.










