

JAV išpuolis prieš Iraną smarkiai iššoko naftos kainas. Europos transportas ir logistika patiria didelį spaudimą.
2026 m. rugpjūčio 31 d. JAV kariniai smūgiai Iranui sukėlė staigų naftos kainų šuolį — „Brent“ naftos kaina viršijo 90 dolerių už barelį ir per vieną prekybos sesiją pakilo daugiau kaip 3%. Europos transporto ir logistikos sektorius susiduria su drastišku veiklos sąnaudų augimu, frachto tarifų didėjimo banga ir realia daugelio mažesnių vežėjų bankroto rizika. Tokia padėtis gali sukelti antrojo etapo infliacijos poveikį, apsunkindama ECB pinigų politiką ir visos euro zonos ekonomines perspektyvas.
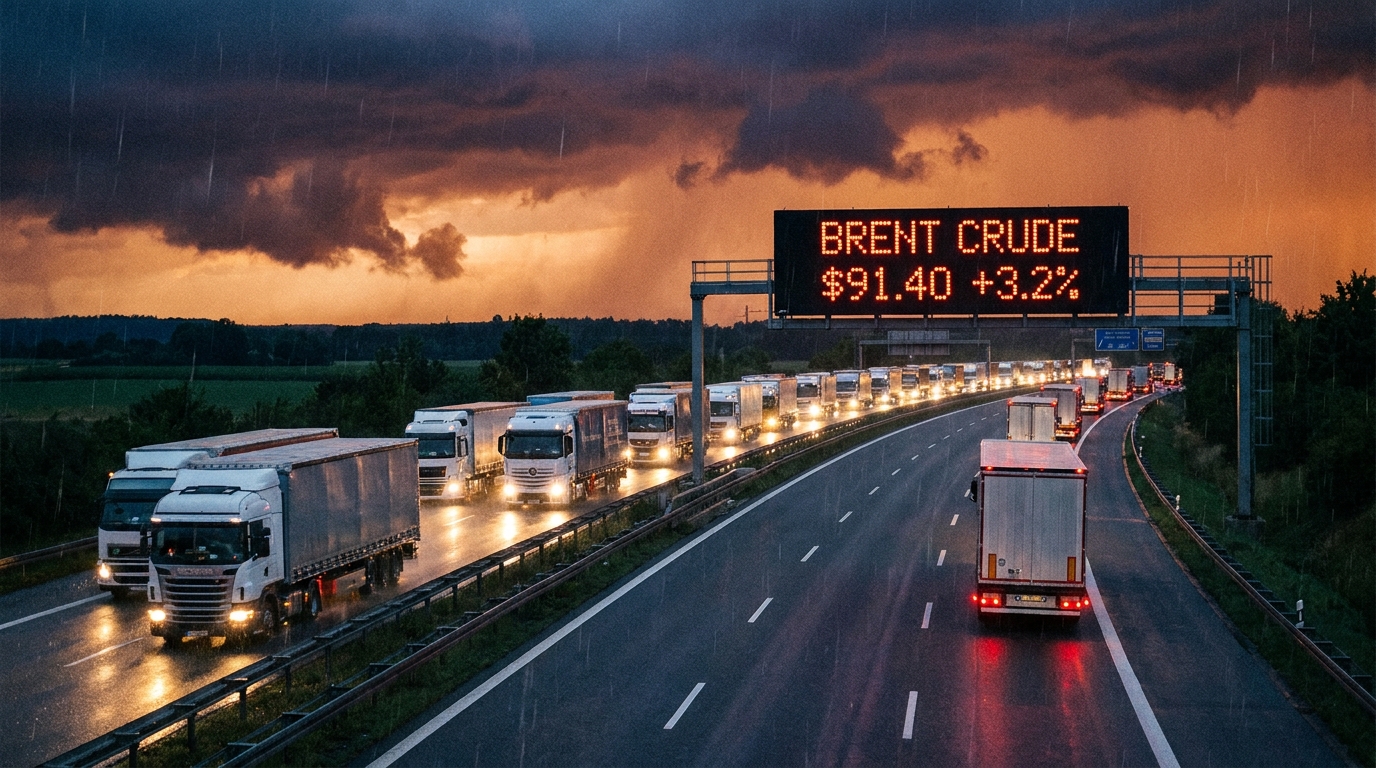
2026 m. rugpjūčio 31 d., pirmadienį, Europos ir pasaulio žaliavų rinkos susidūrė su vienu didžiausių kainų sukrėtimų per pastaruosius metus. Tiesioginis šio šoko sukėlė pranešimai apie Jungtinių Valstijų karinius smūgius strateginiams objektams Irane. Rinkos reakcija buvo greita ir brutali – „Brent“ žalia nafta, pagrindinė Europos naftos etalono kaina, peržengė psichologinę 90 USD už barelį ribą, užfiksuodama daugiau nei 3 % vienos sesijos prieaugį. Senojo žemyno transporto ir logistikos pramonei šis signalas reiškia vieną dalyką: atėjo laikas išsamiai peržiūrėti rizikos poveikį ir imtis neatidėliotinų apsaugos priemonių.
Hormūzo sąsiauris – pasaulinė kliūtis vėl dėmesio centre
Norint suprasti rinkos reakcijos mastą, reikia gilintis į geografiją ir statistiką. Hormūzo sąsiauris, siauras sąsmauka, jungianti Persijos įlanką su Indijos vandenynu, yra vienas strategiškai svarbiausių vandenų pasaulyje. Apskaičiuota, kad per jį eina 20–30 procentų visų pasaulinių naftos atsargų, įskaitant eksportą iš Saudo Arabijos, Jungtinių Arabų Emyratų, Kuveito, Irako ir paties Irano. Kilus bet kokiam ginkluotam konfliktui arti šio vandens telkinio, finansų rinkos automatiškai suaktyvina mechanizmą, kuris smarkiai padidina vadinamąją rizikos priemoką.
Žinia, kad smūgiai buvo nukreipti į infrastruktūrą, esančią ypač arti šio strateginio maršruto, sukėlė tiesioginę investuotojų ir prekiautojų reakciją – paniškai pardavinėjo kitą turtą ir masiškai pirko naftą, siekdami apsidrausti nuo tiekimo sutrikimų rizikos. Aiškių signalų apie deeskalaciją iš bet kurios iš susijusių subjektų nebuvimas reiškia, kad analitikai neatmeta scenarijaus, kai „Brent“ naftos kainos gali pakilti iki 100 USD už barelį, jei konfliktas pradės pritraukti daugiau regioninių žaidėjų.
Kelių transportas: nedelsiant ir skausmingiausiai
Iš visų Europos ekonomikos sektorių geopolitinį šoką greičiausiai ir tiesiogiai pajus TSL sektorius – transportas, ekspedijavimas ir logistika. Taip yra dėl paprastos, bet neišvengiamos sąnaudų aritmetikos. Degalai, konkrečiai B7 arba HVO dyzelinas, naudojamas vilkikuose ir pristatymo transporto priemonėse, paprastai sudaro 25–40 procentų visų vežėjo veiklos sąnaudų. Jokia kita pramonės šaka, išskyrus aviaciją ir jūrų laivybą, nėra taip tiesiogiai ir struktūriškai priklausoma nuo naftos kainos.
Kylančių žalios naftos kainų poveikis didmeninėms ir mažmeninėms dyzelino kainoms nėra momentinis, tačiau atsižvelgiant į dabartines rinkos sąlygas, degalinės ir didmenininkai dažnai iš anksto atnaujina savo kainoraščius, numatydami tolesnį kainų kilimą. Tai reiškia, kad per kelias darbo dienas po pirmadienio šoko vairuotojai ir parkų operatoriai tiesiogiai pajus poveikį degalinėse.
Pramonės pelno maržos: jau įtemptos
Svarbiausias kontekstas situacijos rimtumui įvertinti yra tai, kad Europos transporto pramonė į šią krizę patenka finansiškai labai susilpnėjusi. Pastaraisiais metais susikaupė nemažai nepalankių reiškinių:
- Didėjančios darbo sąnaudos — minimalių darbo užmokesčių padidinimas Vakarų Europos šalyse ir mobilumo paketo įgyvendinimas privertė Vidurio ir Rytų Europos vežėjus radikaliai peržiūrėti savo verslo modelius ir vairuotojų atlyginimų struktūras.
- Aukštos palūkanų normos — didelę pastarojo laikotarpio dalį Europos transporto sektorius finansavo investicijas į transporto parką (lizingas, paskolos)rodosusidūrus su rekordiškai didelėmis pinigų kainomis, kurios gerokai apkrovė daugelio įmonių balansus.
- Didėjančios kelių rinkliavos — vis daugiau Europos šalių diegia arba griežtina savo kelių rinkliavų sistemas (įskaitant Vokietiją CO₂ emisijos atsiskaitymų srityje), didindamos kiekvieno maršruto kilometro eksploatavimo išlaidas.
- Didelių klientų spaudimas — Mažmeninės prekybos tinklai ir gamintojai nuolat stengiasi išlaikyti arba sumažinti krovinių gabenimo įkainius, taip sumažindami vežėjų veiklos pelno maržas iki istoriškai žemo lygio.
Šiame kontekste bet koks staigus degalų kainų padidėjimas daugeliui transporto įmonių, ypač mažoms ir vidutinėms, yra tiesioginis smūgis, kuris gali tapti paskutiniu lašu. Įmonės, kurios savo sutartyse neapsaugojo savęs atitinkamomis degalų sąlygomis (vadinamuoju degalų koregavimo koeficientu arba bunkerio koregavimo koeficientu) arba neįgyvendino apsidraudimo priemonių ateities sandorių rinkoje, atsidurs itin sudėtingoje padėtyje.
Bankrotų banga Vidurio ir Rytų Europoje – reali grėsmė
Vidurio ir Rytų Europos transporto sektorius, o ypač Lenkijoje, kuri yra viena didžiausių kelių transporto operatorių visoje Europos Sąjungoje, yra itin pažeidžiamas. Lenkijos vežėjai kartu valdo vieną didžiausių sunkvežimių parkų Europoje, o dauguma jų verslo modelių remiasi veikla su labai mažomis maržomis, tuo pačiu išlaikant sutartis, sudarytas dar prieš degalų krizę.
Remiantis EURODEBT.eu stebimų subjektų finansinės struktūros analize, galima prognozuoti, kad labiausiai staigaus finansinio likvidumo pablogėjimo rizika bus paveikta:
- Mažos transporto įmonės įdarbinant iki 10–15 vairuotojų, be kapitalo rezervų ir galimybės greitai iš naujo derėtis dėl sutarčių sąlygų su rangovais.
- Vežėjai, vykdantys veiklą maršrutais, kurių vieneto pelnas mažas — ypač birių ir konteinerių krovinių gabenimo segmente, kuriame kainų konkurencija yra stipriausia.
- Įmonės, turinčios didelę trumpalaikę skolą, kurios finansavimo modelis pagrįstas intensyviu faktoringo arba kintamos palūkanų normos apyvartinio kapitalo paskolų naudojimu.
- Įmonės be galiojančių kuro sąlygų ilgalaikėse sutartyse su paslaugų gavėjais.
Istoriniai precedentai, įskaitant bankrotų bangą po degalų kainų šuolio 2022 ir 2008 m., aiškiai rodo, kad tokie kainų šokai lemia padidėjusį restruktūrizavimo paraiškų ir bankroto paskelbimų skaičių per 3–6 mėnesius nuo jų atsiradimo.
Didelis krovinių gabenimo tarifų padidėjimas – ne neišvengiamas įvykis, o tikrybė
Šiuo atveju rinkos logika yra negailestinga: transporto įmonės, išgyvenusios kainų šoką, turės tik vieną gynybos instrumentą: krovinių gabenimo tarifų didinimą. Todėl krovinių gabenimo kainų didėjimą Europoje reikėtų vertinti ne kaip galimą scenarijų, o kaip tam tikrą dabartinių įvykių pasekmę. Klausimas tik – šių didėjimų mastas ir tempas.
Tiesioginį poveikį pirmiausia pajus tie, kurie užsako transporto paslaugas: įvairių prekių gamintojai, mažmeninės prekybos tinklai ir logistikos operatoriai. Pastarieji, veikdami kaip tarpininkai, savo ruožtu bus priversti perkelti didesnes išlaidas galutiniams klientams. Netiesiogiai, bet neišvengiamai, krovinių gabenimo tarifų padidėjimas paveiks galutiniams vartotojams prieinamų produktų kainas – tiek Lenkijos rinkoje, tiek visoje Europos Sąjungoje.
Antrojo rato efektas: infliacija grįžta į žaidimą
Ekonomistai vartoja terminą „antrojo rato efektas“, norėdami apibūdinti mechanizmą, kuriuo pradinis infliacinis impulsas – šiuo atveju kylančios naftos kainos – palaipsniui persmelkia visą ekonomiką, pasireikšdamas vėlesnių produktų ir paslaugų kategorijų kainose. Logistika ir transportas yra vieni iš pagrindinių kanalų, kuriais perduodamas šis efektas, nes jie veikia praktiškai kiekvieną tiekimo grandinės grandį.
Dabartinėmis aplinkybėmis labai tikėtina, kad euro zonoje ir apskritai visoje Europoje vėl padidės infliacija. Toks įvykių posūkis sukeltų rimtų komplikacijų Europos Centriniam Bankui ir atskirų regiono šalių centriniams bankams. Iki šiol šios institucijos reiškė esą pasirengusios tęsti palūkanų normų mažinimo ciklą, siekdamos paremti ekonomikos atsigavimą. Grįžimas prie infliacinio spaudimo galėtų veiksmingai sustabdyti šiuos planus arba net priversti grįžti prie ribojamosios pinigų politikos.
Dėl didelių energijos kainų, brangių kreditų ir tuo pačiu metu stagnuojančios paklausos euro zonoje akivaizdžiai didėja recesijos arba bent stagfliacijos rizika. TSL sektoriaus įmonėms tai reikštų blogiausią scenarijų: vienu metu patiriamas sąnaudų spaudimas ir mažėjantys užsakymų kiekiai.
Ką dabar turėtų daryti rizikos valdytojai?
Atsižvelgiant į 2026 m. rugpjūčio 31 d. įvykius, pasyvus laukimas, kol situacija klostysis savaime, yra prabanga, kurios negali sau leisti jokia atsakinga įmonė. Žemiau pateikiame konkrečias rekomendacijas įvairių kategorijų subjektams, veikiantiems TSL sektoriuje ir susijusiose pramonės šakose.
Transporto ir ekspedijavimo įmonėms:
- Skubus ilgalaikių sutarčių persvarstymas — nedelsiant bendradarbiauti su klientais, kad būtų įvestos arba atnaujintos degalų sąlygos, kurios automatiškai koreguotų krovinių gabenimo tarifus pagal dabartines dyzelino kainas.
- Vietinių kainų sąrašų peržiūra ir atnaujinimas — paslaugų, teikiamų be ilgalaikių sutarčių, tarifai turėtų iš karto atspindėti naują kuro sąnaudų lygį.
- Sutarčių portfelio analizė rizikos požiūriu — nustatyti sutartis, pagal kurias bendrovė prisiima visą išlaidų padidėjimo riziką, ir parengti jų laipsniško nutraukimo arba persvarstymo strategiją.
- Apsidraudimo priemonių svarstymas — didesnių subjektų atveju – taikomų išankstinių vertybinių popierių naftos ar dyzelino rinkoje įgyvendinimas arba peržiūra.
- Finansinio likvidumo stebėsena — dažnesnis vidinis ataskaitų teikimas apie pinigų srautus, ypač degalų sąnaudų ir savalaikio gautinų sumų išieškojimo srityje.
Įmonėms, užsakančioms transporto paslaugas (gamyba, prekyba, e. prekyba):
- Pasiruošimas neišvengiamam tarifų didinimui — ateinančių ketvirčių logistikos biudžetuose reikėtų atsižvelgti į reikšmingo transporto išlaidų padidėjimo scenarijų.
- Pagrindinių transporto paslaugų teikėjų būklės patikrinimas — didėjanti vežėjų bankroto rizika pateisina intensyvesnę logistikos partnerių finansinę stebėseną, įskaitant patikrinimą tokiose platformose kaip EURODESK.eu.
- Transporto paslaugų teikėjų bazės diversifikavimas — priklausomybė nuo vieno ar kelių vežėjų krizės atveju gali sutrikdyti tiekimo grandinę.
Finansų įstaigoms ir draudikams:
- Kredito politikos griežtinimas TSL sektoriaus subjektams, ypač tiems, kurių balansas silpnesnis ir sutartyse nėra užtikrintos.
- Griežtas gautinų sumų stebėjimas — padidėjusi vežėjų įsipareigojimų grąžinimo vėlavimo tikimybė pateisina sustiprintą kredito rizikos kontrolę.
- Kredito ir faktoringo limitų peržiūra kelių transporto sektoriuje veikiantiems subjektams, kurių skolos santykis yra didelis.
Vidutinės trukmės perspektyva: rinka greitai negrįš į pusiausvyrą
Net jei karinė padėtis Persijos įlankoje stabilizuosis greičiau nei mano pesimistai, žaliavų rinkos iš karto negrįš į lygį, buvusį iki rugpjūčio 31 d. Ankstesnių geopolitinių krizių (įskaitant 2022 m. Rusijos ir Ukrainos konfliktą ir 2019 m. išpuolius prieš Saudo Arabijos naftos infrastruktūrą) patirtis rodo, kad po staigaus šuolio naftos kainos stabilizuojasi gerokai aukštesniame lygyje nei prieš įvykį, net ir tada, kai tiesioginė tiekimo sutrikimų rizika jau praeina.
Tai reiškia, kad TSL pramonė turi ruoštis ne vienkartiniam, laikinam sukrėtimui, o veiklai struktūriškai didesnių degalų kainų sąlygomis bent kelis mėnesius. Per tokį laikotarpį įmonės, neturinčios pakankamo sutartinio lankstumo ir kapitalo rezervo, palaipsniui praras galimybę įvykdyti einamuosius įsipareigojimus.
EURODEBT.eu rizikos vertinimas: transporto sektoriaus analizė
Reaguodamos į 2026 m. rugpjūčio 31 d. įvykius, EURODEBT.eu redakcijos ir analitikų komandos sustiprina transporto ir logistikos sektoriaus subjektų stebėseną Vidurio ir Rytų Europoje. Rizikos valdytojai ir verslo savininkai turėtų atkreipti ypatingą dėmesį į šiuos įspėjamuosius ženklus tarp savo partnerių:
- Vėluojantys mokėjimai tiekėjams ir subrangovams – pirmasis ir dažniausias likvidumo problemų simptomas.
- Trikdantys užsakymų struktūros pokyčiai – staigūs sutarčių nutraukimai arba drastiškas apimčių sumažėjimas gali rodyti veiklos sunkumus.
- Degalų pirkimo politikos pakeitimai – perėjimas nuo atsiskaitymo be grynųjų pinigų prie atsiskaitymo grynaisiais pinigais gali rodyti problemas su kredito limitais degalinėse.
- Informacija apie kolektyvinius atleidimus iš darbo arba transporto priemonių parko mažinimą – restruktūrizavimo požymiai prieš oficialias procedūras.
Europos patirtis, įgyta ankstesnių žaliavų krizių metu, aiškiai rodo, kad didelio ar vidutinio vežėjo bankrotas gali sukelti daugybę problemų jo partneriams, subrangovams ir kreditoriams – dažnai be jokio išankstinio įspėjimo. Verslo partnerių finansinės padėties transporto sektoriuje tikrinimas dabar tampa ne pasirenkama deramo patikrinimo priemone, o pagrindiniu operacinės rizikos valdymo reikalavimu.
Santrauka
2026 m. rugpjūčio 31 d. įvykiai sukrėtė Europos TSL sektorių tuo metu, kai šis sektorius jau buvo susilpnėjęs dėl kelis mėnesius trukusio kainų spaudimo. „Brent“ žalios naftos kainos viršijimas 90 JAV dolerių už barelį nėra tik abstraktus skaičius akcijų biržose – tai tiesioginė grėsmė tūkstančių laivybos bendrovių finansiniam likvidumui, signalas apie artėjantį krovinių gabenimo tarifų didėjimą ir galimas dar vienos infliacijos bangos žemyne sukėlėjas. Pasyvaus stebėjimo laikas baigėsi – tiek vežėjams, siekiantiems sutartinės apsaugos, tiek įmonėms, kurių tiekimo grandinės priklauso nuo transporto sektoriaus stabilumo.




