

Krizė Lenkijos kelių transporte: 2026 m. bankrotų 15% daugiau ir milijardinės TSL sektoriaus skolos
2026 metų III ketvirčio duomenys atskleidžia rimčiausią Lenkijos transporto, ekspedijavimo ir logistikos sektoriaus krizę per daugiau nei dešimtmetį: bankroto procedūrų skaičius per metus išaugo 15 procentų, bendras sektoriaus įsiskolinimas viršijo 1,32 milijardo zlotų, o daugiau nei 1200 įmonių tyliai pasitraukė iš rinkos per vieną ketvirtį. Pagrindinės priežastys yra didelės skolų aptarnavimo išlaidos, struktūrinės Vokietijos ekonomikos problemos ir didėjantis reguliavimo spaudimas. Su Lenkijos vežėjais bendradarbiaujantiems verslo partneriams tai reiškia būtinybę nedelsiant sugriežtinti kredito rizikos politiką.
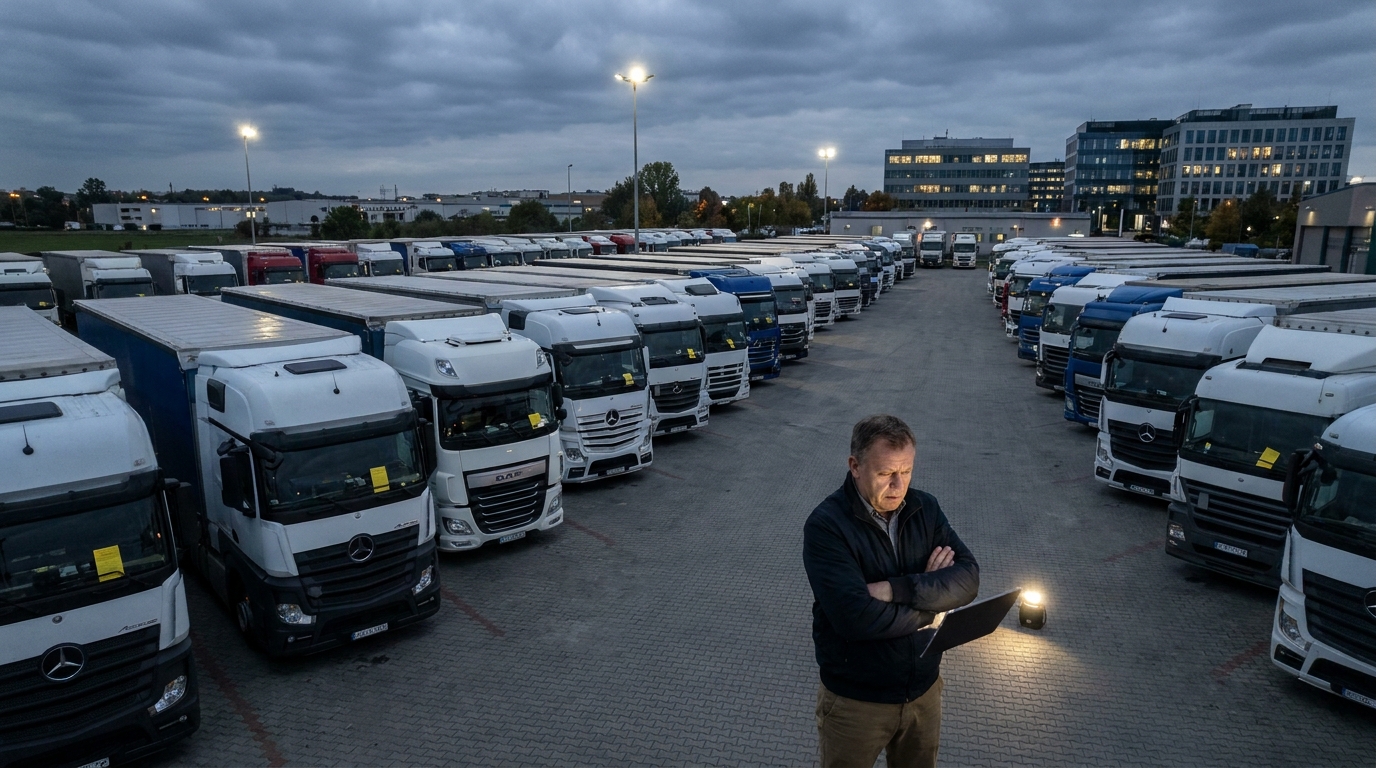
Lenkijos transporto įmonės atsidūrė sunkiausioje finansinėje padėtyje per daugiau nei dešimt metų. Pirmaujančių sektoriaus portalų surinkti ir EURODEBT.eu analitikų patikrinti 2026 metų trečiojo ketvirčio duomenys nepalieka abejonių: transporto, ekspedijavimo ir logistikos (TSL) sektorius išgyvena gilią struktūrinę krizę, kurios pasekmes pajus ne tik patys vežėjai, bet pirmiausia jų verslo partneriai — krovinių siuntėjai, ekspeditoriai ir paslaugų teikėjai visame žemyne. Oficialių bankroto ir restruktūrizavimo procedūrų skaičius per metus išaugo 15 procentų, bendra sektoriaus skola viršijo 1,32 milijardo zlotų, o per vos vieną ketvirtį iš rinkos pasitraukė daugiau kaip 1200 įmonių. Su Lenkijos vežėjais bendradarbiaujantiems rizikos vadovams ir įmonių savininkams laikas veikti yra dabar.
Problemos mastas: skaičiai, kurie kalba patys už save
TSL sektorius jau daugelį metų laikomas vienu iš Lenkijos ekonomikos variklių ir svarbiu Europos tiekimo grandinių elementu. Lenkijos sunkvežimių parkas yra vienas didžiausių žemyne, o šalies vežėjai aptarnauja reikšmingą pervežimų tarp Rytų ir Vakarų Europos dalį. Tačiau ši iš pažiūros tvirta padėtis rinkoje neapsaugojo sektoriaus nuo finansinių sunkumų bangos, kuri būtent per pastaruosius du ketvirčius įgavo dramatišką pagreitį.
2026 metų trečiojo ketvirčio statistiniai duomenys rodo, kad bankroto ir restruktūrizavimo procedūrų skaičius išaugo 15 procentų, palyginti su atitinkamu praėjusių metų laikotarpiu. Šis augimas viršija pesimistiškiausius analitikų metų pradžioje pateiktus scenarijus. Be to, apskaičiuota, kad einamojo likvidumo problemų turi apie 24 tūkstančiai transporto įmonių, registruotų Lenkijoje — taigi ne tik tos, kurios oficialiai pateikė bankroto prašymą ar pradėjo sanavimo procedūrą, bet ir dešimtys tūkstančių įmonių, balansuojančių ant nemokumo ribos.
Ypač nerimą kelia staigus vadinamųjų tylių pasitraukimų iš rinkos (angl. silent exits) skaičiaus augimas. Vien 2026 metų trečiąjį ketvirtį daugiau kaip 1200 transporto įmonių sustabdė arba visiškai nutraukė veiklą — be skambių pranešimų, be žiniasklaidos pranešimų, dažnai neįspėjusios verslo partnerių. Kreditoriams toks dingimas ypač pavojingas: iš neapmokėtų sąskaitų atsiradusios gautinos sumos prarandamos arba patenka į bankroto turto masę, iš kurios atgaunama labai nedaug.
Krizės priežastys: nepalankių veiksnių samplaika
Dabartiniai Lenkijos transporto sunkumai nėra vieno įvykio rezultatas. Tai kelių persidengiančių makroekonominių, rinkos ir reguliavimo problemų susikaupimo pasekmė, kurios kartu sukuria itin žalingą veiklos aplinką.
Didelės skolų aptarnavimo sąnaudos ir maržų mažėjimas
Dauguma Lenkijos transporto įmonių savo veiklą — ypač transporto priemonių parko pirkimą ir atnaujinimą — finansuoja bankų paskolomis ir lizingu. Jau kelerius metus išliekant aukštoms palūkanų normoms, šių įsipareigojimų aptarnavimo sąnaudos smarkiai išaugo. Kartu kainų spaudimas krovinių vežimo rinkoje nuolat mažino veiklos maržas. Rezultatą lengva nuspėti: įmonės, kurios dar prieš kelerius metus galėjo ramiai aptarnauti skolas iš veiklos pajamų, šiandien priverstos naudoti pinigų rezervus — rezervus, kurie senka nerimą keliančiu tempu.
Kartu su didėjančiais mokėjimų vėlavimais tiekimo grandinėse — kai ekspeditorius laukia mokėjimo iš krovinio siuntėjo, o tuo pat metu pats yra skolingas vežėjui — susidaro domino efektas, ypač pavojingas mažoms ir vidutinėms įmonėms, neturinčioms finansinės pagalvės.
Struktūrinė krizė Vakarų rinkoje, ypač Vokietijoje
Lenkijos transporto sektorius savo konkurencinį pranašumą sukūrė aptarnaudamas maršrutus tarp Vakarų ir Rytų Europos, o Vokietija istoriškai generavo didžiausią užsakymų Lenkijos sunkvežimiams apimtį. Deja, ekonomika už Oderio susiduria su struktūrinėmis problemomis, kurios gerokai peržengia ekonominio ciklo ribas. Automobilių sektoriaus ir mašinų pramonės krizė Vokietijoje tiesiogiai lemia mažesnį pagamintų prekių kiekį, o tai savo ruožtu — smarkiai sumažėjusią vežtinų krovinių pasiūlą.
Dėl to susidaro esminis disbalansas tarp turimos krovinių vežimo talpos ir realios paklausos. Neatidėliotinų sandorių rinkoje kilo alinantis kainų karas, kuriame krovinių vežimo įkainiai už kilometrą nukrito žemiau pelningumo ribos. Transporto įmonės, siekdamos užtikrinti nuolatinį savo vairuotojų darbą ir mokėti lizingo įmokas, priima užsakymus kainomis, kurios faktiškai sukelia veiklos nuostolių — tikėdamosi, kad padėtis pagerės. Daugeliu atvejų ši viltis pasirodo esanti tuščia.
Degalų sąnaudų nestabilumas
Nors dyzelino kainos Europos didmeninėse rinkose šiek tiek svyravo, Lenkijos vežėjų požiūriu tai nesuteikė pakankamo palengvėjimo pelningumui pagerinti. Degalai tebėra viena svarbiausių kintamųjų kelių transporto sąnaudų dalių, o jų kainų nenuspėjamumas apsunkina veiksmingą finansų planavimą ir ilgalaikių sutarčių derybas išsaugant maržą.
Beprecedentis reguliavimo spaudimas
Prie veiklos sunkumų prisidedantys teisiniai reikalavimai sukuria papildomų iššūkių. Mobilumo paketas, kurio nuostatos palaipsniui įsigaliojo pastaraisiais metais, apribojo dalies vežėjų taikytas sąnaudų optimizavimo galimybes. Kabotažo taisyklės, reikalavimas transporto priemonei grįžti į registracijos šalį ir vairuotojų komandiravimo nuostatos lėmė realų veiklos sąnaudų augimą.
Horizonte ryškėja dar vienas didelis reguliavimo pokytis: kelių transporto įtraukimas į prekybos CO₂ taršos leidimais sistemą (ETS2). Nors visiškas sistemos įgyvendinimas išdėstytas per tam tikrą laiką, įmonės jau šiandien turi planuoti investicijas į modernesnį, ekologiškesnį transporto priemonių parką — tuo metu, kai jų balansai rodo nuostolius. Daugeliui vežėjų tai yra nepakeliama našta be išorinio finansavimo, kurį gauti — dėl pablogėjusių kreditingumo vertinimų — darosi vis sunkiau.
Geopolitika ir galimybė gauti kapitalo
Besitęsiantis geopolitinis nestabilumas Vidurio ir Rytų Europos regione neigiamai paveikė finansų įstaigų norą skirti kapitalą transporto sektoriui. Bankai ir lizingo bendrovės, didindami užtikrinimo reikalavimus ir griežtindami kreditavimo kriterijus, faktiškai atima iš mažų ir vidutinių vežėjų galimybę gauti kasdienei veiklai būtinų apyvartinių lėšų. Įmonės, kurios anksčiau be problemų refinansuodavo skolas, šiandien atsitrenkia į sieną — ir dėl to patenka į skolininkų registrus arba restruktūrizavimo bylas nagrinėjančius teismus.
Rizika verslo partneriams: ką turėtų žinoti krovinių siuntėjai ir ekspeditoriai
Lenkijos transporto krizė yra ne tik pačių vežėjų problema. Kiekvienas su Lenkijos TSL įmone bendradarbiaujantis subjektas — nesvarbu, ar tai būtų krovinio siuntėjas, logistikos operatorius, muitinės agentūra ar autoservisas — patiria apčiuopiamą finansinę riziką. Toliau pateikiame svarbiausias sritis, į kurias būtina atkreipti ypatingą dėmesį.
- Avansų ir išankstinių mokėjimų praradimo rizika: Finansinių sunkumų turinčios įmonės gali priimti užsakymus ir avansus, nors negali jų įvykdyti. Paskelbus bankrotą tokias lėšas susigrąžinti itin sunku.
- Tiekimo grandinės sutrikimai: Staigus vežėjo dingimas iš rinkos — įskaitant anksčiau minėtą tylų pasitraukimą — gali sukelti rimtų užsakymų vykdymo problemų, ypač vežant laiko atžvilgiu jautrius krovinius.
- Didėjanti krovinių vežimo rizika: Krizės metu dalis vežėjų gali nepaisyti krovinių draudimo klausimų arba nemokėti įmokų, todėl žalos atveju krovinio siuntėjas gali negauti kompensacijos.
- Maža skolų atgavimo dalis: Lenkijos bankroto ir sanavimo procedūrose neužtikrinti kreditoriai paprastai atgauna tik dalį savo reikalavimų. Viename sektoriuje vykstant masiniams bankrotams padėtis tampa dar sunkesnė, nes dalytino turto yra nedaug, o kreditorių eilė — ilga.
EURODEBT.eu požiūris: kaip valdyti riziką dabartinėmis sąlygomis
Lenkijos TSL sektoriaus padėčiai taip sparčiai blogėjant, itin svarbu nedelsiant peržiūrėti ir atnaujinti rizikos politiką šio sektoriaus verslo partnerių atžvilgiu. Toliau pateikiame praktines rekomendacijas su Lenkijos vežėjais bendradarbiaujantiems rizikos vadovams ir įmonių savininkams.
1. Kredito limitų kriterijų griežtinimas
Transporto įmonėms iki šiol suteikti kredito limitai turėtų būti nedelsiant peržiūrėti remiantis naujausiais verslo partnerio finansiniais duomenimis. Rekomenduojame gauti naujausias finansines ataskaitas, stebėti įrašus Nacionaliniame teismų registre ir tikrinti įmonės statusą skolininkų duomenų bazėse. Subjektus, apie kuriuos neįmanoma gauti naujausių duomenų — iki patikrinimo laikyti padidintos rizikos subjektais.
2. Mokėjimo terminų trumpinimas ir užtikrinimo priemonių stiprinimas
Standartiniai 30 ar 60 dienų mokėjimo terminai, kurie daugelį metų buvo sektoriaus norma, šiandien turėtų būti laikomi pernelyg ilgu rizikos laikotarpiu. Kur įmanoma, derėkitės dėl trumpesnių mokėjimo terminų arba mokėjimo pristatymo metu. Esant didesnei bendradarbiavimo apimčiai, apsvarstykite galimybę reikalauti papildomų užtikrinimo priemonių: banko garantijų, akredityvų arba registruotų transporto priemonių parko įkeitimų.
3. Sustiprinta gautinų sumų stebėsena ir greitas veiksmų intensyvinimas
Kiekvienas maždaug 7–14 dienų mokėjimo vėlavimas turėtų būti laikomas pavojaus signalu ir nedelsiant turėtų būti intensyvinami išieškojimo veiksmai. Likvidumo krizės sąlygomis tokie vėlavimai retai kyla dėl atsitiktinės klaidos — dažniausiai jie yra pirmasis rimtesnių problemų požymis. Greita reakcija padidina galimybes atgauti skolą iki įmonei pradedant oficialią procedūrą.
4. Reguliarus verslo partnerio būklės tikrinimas
Vienkartinio verslo partnerio patikrinimo pradedant bendradarbiavimą šiandien tikrai nepakanka. Rekomenduojame periodiškai — bent kas ketvirtį — stebėti pagrindinius įspėjamuosius signalus: įrašų atsiradimą skolininkų registre, nuosavybės struktūros pokyčius, darbuotojų skaičiaus svyravimus ar prašymų įregistruoti su restruktūrizavimo procedūromis susijusius įrašus KRS pateikimą.
5. Vežėjų bazės diversifikavimas
Strateginiu požiūriu šiandien verta peržiūrėti bendradarbiavimo su vienu ar keliais vežėjais koncentracijos lygį. Priklausomybė nuo subjekto, kuris gali staiga pasitraukti iš rinkos, sukuria veiklos riziką, kuri ilguoju laikotarpiu gali kainuoti daugiau nei laikinas kainų optimizavimo trūkumas.
Ateinančių ketvirčių perspektyvos
Ar Lenkijos TSL sektoriaus krizė artimiausiu metu baigsis? Analitikai atsargiai vertina optimistines prognozes. Struktūrinės Vokietijos pramonės problemos neišnyks per vieną dieną, o pernelyg išaugusios transporto priemonių parko pasiūlos korekcija Europos rinkose gali trukti dar kelis ketvirčius. Kartu artėjantis ETS2 įgyvendinimas pareikalaus papildomų investicijų, kurių dauguma finansiškai silpnesnių rinkos dalyvių nepajėgs pakelti.
Teigiamas scenarijus būtų laipsniškas krovinių vežimo paklausos atsigavimas, kuris — jei įvyks — greičiausiai prasidės sutartiniame segmente ir tik vėliau pagerins sąlygas neatidėliotinų sandorių rinkoje. Tačiau net ir pagal optimistinį scenarijų rinkos prisitaikymo ciklas užtruks daugiau nei metus. Per šį laiką reikia tikėtis tolesnių bankrotų, tolesnės rinkos konsolidacijos ir tolesnio su vežėjais susijusios kredito rizikos augimo.
Sektorius įžengė į gilios natūralios atrankos etapą. Išliks įmonės, turinčios tvirtus balansus, diversifikuotus užsakymų portfelius ir veiksmingą sąnaudų valdymą. Likusios — o jų gali būti daugiau, nei šiandien rodo oficiali statistika — papildys augantį teismo procesuose dalyvaujančių subjektų sąrašą.
Apibendrinimas: savo likvidumo apsauga kaip prioritetas
2026 metų trečiojo ketvirčio duomenys turėtų būti pavojaus signalas kiekvienam verslą su Lenkijos transporto sektoriumi vykdančiam subjektui. Bankrotų banga, masiniai tylūs pasitraukimai iš rinkos, milijardinės skolos ir žalingas kainų spaudimas sukuria aplinką, kurioje standartinių rizikos valdymo procedūrų gali nepakakti.
Savo likvidumo apsauga — kruopščiai tikrinant verslo partnerius, trumpinant kredito rizikos laikotarpį ir greitai reaguojant į įspėjamuosius signalus — turi tapti absoliučiu prioritetu. Krizės sąlygomis vienintelė veiksminga gynybos priemonė yra iniciatyvi rizikos politika, o ne reagavimu grįstas skolų išieškojimas.
EURODEBT.eu platforma realiuoju laiku stebi Europos transporto ir logistikos įmonių finansinę būklę. Raginame tikrinti savo TSL sektoriaus verslo partnerius prieš pradedant ar tęsiant bendradarbiavimą — ypač tokiu jautriu rinkai laikotarpiu, kokį išgyvename 2026 metų antroje pusėje.




