

Hormūzo sąsiaurio blokada 2026 m.: ką tai reiškia Europos transporto ir logistikos įmonėms?
2026 m. liepos 15 d. paskelbtas neterminuotas Hormūzo sąsiaurio uždarymas, kurį įvykdė Irano islamo revoliucijos gvardijos korpusas, yra precedento neturintis sukrėtimas pasaulinei energetikos sistemai ir tiekimo grandinėms. Europos transporto ir logistikos sektorius vienu metu susiduria su staigiu degalų kainų augimu, astronominėmis draudimo išlaidomis ir realia žaliavų trūkumo rizika. Verslo rizikos požiūriu ypač pažeidžiamos yra mažos ir vidutinės transporto įmonės, turinčios didelių skolų, ir nuo žaliavų importo iš Persijos įlankos regiono priklausantys subjektai.
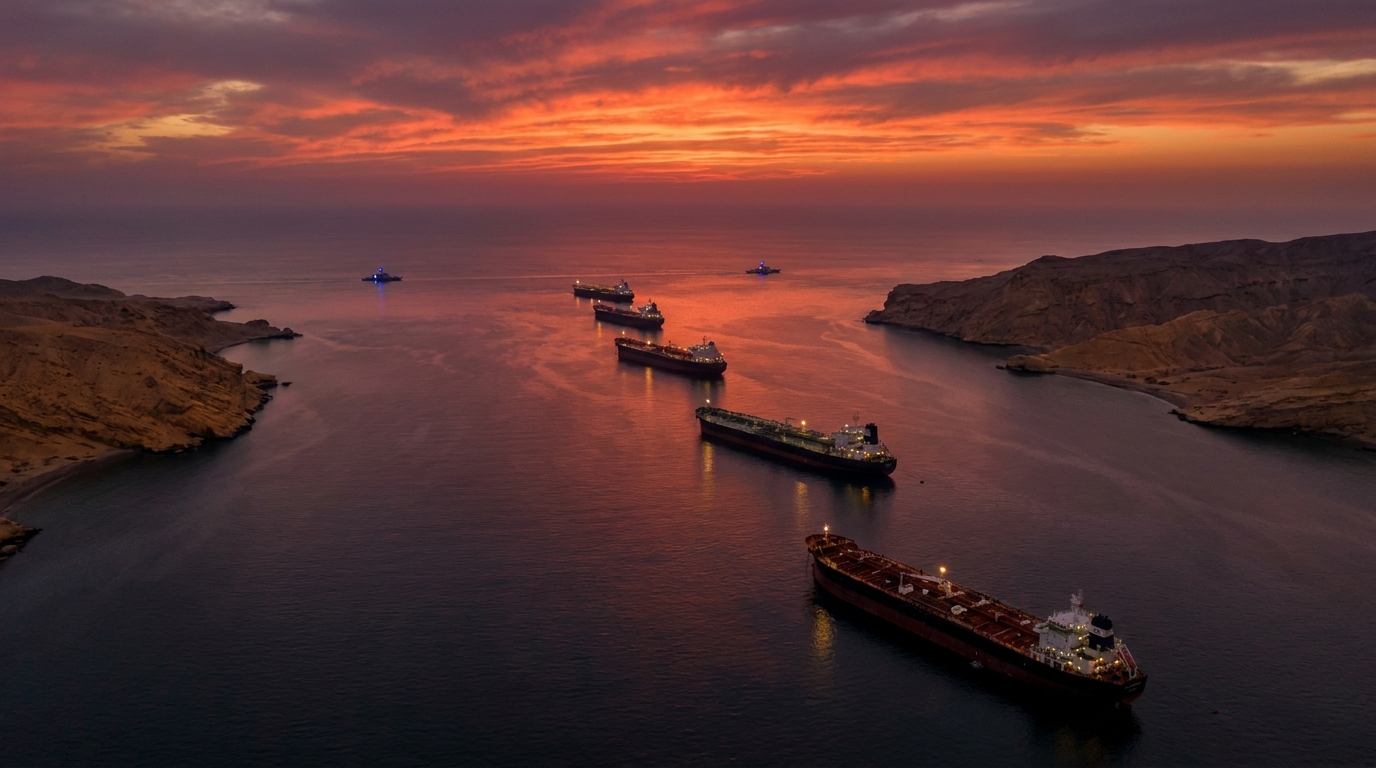
2026 m. liepos 15 d. Islamo revoliucijos gvardija paskelbė apie neribotą Hormūzo sąsiaurio – jūrų užtvaros, per kurią kasdien praplaukia nuo penktadalio iki beveik trečdalio pasaulinių naftos atsargų ir didelė dalis pasaulinio suskystintų gamtinių dujų eksporto, – uždarymą. Šis sprendimas buvo priimtas tiesiogiai reaguojant į JAV karinių operacijų Irano teritorijoje atnaujinimą ir visiškos Irano uostų blokados atkūrimą. Europos transporto ir logistikos sektoriui šis įvykis nėra tolimas geopolitinis incidentas – tai šokas, kuris jau reiškia didėjančias degalų sąskaitas, astronomines draudimo įmokas ir didėjantį netikrumą visoje tiekimo grandinėje.
Geopolitinis krizės fonas: konfliktas žengia į naują etapą
Įtampa tarp Vašingtono ir Teherano 2026 m. pirmąjį pusmetį didėjo vis sparčiau, tačiau Hormūzo sąsiaurio blokados paskelbimas žymi kokybinį proveržį, kurio mastas neturi precedento šiuolaikinėje jūrų energijos prekybos istorijoje. Jungtinių Valstijų prezidentas oficialiai pranešė Kongresui apie ginkluoto konflikto su Iranu padėtį, signalizuodamas apie pasirengimą tolesnei eskalacijai, įskaitant galimą karinį paties sąsiaurio perėmimą.
Kita vertus, Iranas priėmė tai, ką galima būtų pavadinti „viskas arba nieko“ doktrina – jei Irano tanklaiviams bus uždrausta laisvai išplaukti iš uostų, joks laivas neplauks per Teherano kontroliuojamus vandenis. Irano pajėgos jau užpuolė mažiausiai septynis civilinius laivus, dėl to žuvo arba buvo sunkiai sužeista daugiau nei dešimt jūreivių. Tai nebėra įspėjimai – tai operacinė realybė, su kuria laivų savininkai ir siuntėjai turi susidurti kiekvieną dieną.
Ilgalaikės, didelio intensyvumo karinės operacijos Persijos įlankoje perspektyva reiškia, kad net jei diplomatija galiausiai ras išeitį iš aklavietės, jūrų prekyba regione liks paralyžiuota kelias savaites, o gal net ir mėnesius. Finansų rinkos sureagavo nedelsdamos – naftos kainos pasiekė per daugelį metų nematytą lygį, o Europos ir Azijos akcijų rinkos smarkiai krito.
Kodėl Hormūzo sąsiauris yra toks svarbus pasaulinei logistikai?
Norint visapusiškai suprasti dabartinės krizės rimtumą, verta prisiminti Hormūzo sąsiaurio vaidmenį pasaulinėje logistikos sistemoje. Vos kelių dešimčių kilometrų pločio tarp Arabijos pusiasalio ir Irano pakrantės, tai taip pat absoliučiai svarbus tranzito taškas visai pasaulio energetikos sistemai.
- Nafta: Per sąsiaurį vyksta nuo 20 iki 30 procentų pasaulinės naftos prekybos, įskaitant siuntas iš Saudo Arabijos, Jungtinių Arabų Emyratų, Kuveito, Irako ir paties Irano.
- Suskystintos gamtinės dujos (SGD): Kataras, vienas didžiausių SGD eksportuotojų pasaulyje, savo žaliavą į Azijos ir Europos rinkas gali eksportuoti tik per Hormūzo sąsiaurį.
- Nėra alternatyvų: Esami sąsiaurį aplenkiantys vamzdynai yra riboto pajėgumo ir negali artimiausiu metu pakeisti jūrų transporto maršrutų.
- Tiekimo grandinės, ne tik energija: Per sąsiaurį taip pat gabenamos pramonės prekės, žaliavos ir gatavi produktai, aptarnaujantys viso Artimųjų Rytų regiono ekonomiką.
Šio koridoriaus uždarymas yra ne tik tanklaivių problema – tai smūgis visam pasauliniam gamybos ir paskirstymo tinklui, kuris priklauso nuo santykinai pigių ir prieinamų energijos išteklių.
Tiesioginės pasekmės Europos kelių ir jūrų transportui
Europos transporto ir logistikos įmonės patiria didžiulį spaudimą iš daugelio pusių vienu metu. Nustatome keturias pagrindines rizikos sritis, kurios artimiausiomis savaitėmis nulems pramonės atstovų veiklos ir finansinę padėtį.
1. Staigus degalų ir dyzelino kainų padidėjimas
Kylančios naftos kainos tiesiogiai veikia laivų savininkų naudojamo bunkerinio kuro ir vežėjų naudojamo dyzelino kainas. Įmonei, eksploatuojančiai dešimtis ar net šimtus transporto priemonių, dyzelino kainos padidėjimas net keliomis dešimtimis eurocentų už litrą reiškia didelį mėnesinio veiklos pelno maržos sumažėjimą. Daugelyje transporto sutarčių yra įtrauktos degalų sąlygos, tačiau jų atnaujinimo mechanizmai dažnai vėluoja – įmonė kelias savaites padengia visas išlaidas, negalėdama jų perkelti klientui.
2. Astronominio karo rizikos įmokos jūrų draudime
Draudimo rinkos sureagavo greitai. Karo rizikos įmokos laivams, plaukiojantiems netoli Persijos įlankos ir Arabijos jūros, gerokai išaugo. Laivų savininkai, kurie iki šiol už tokias polisus mokėjo tik nedidelę laivo vertės dalį, dabar susiduria su išlaidomis, dėl kurių atskiri reisai gali būti tiesiog nuostolingi. Kai kurie draudikai visiškai sustabdė polisų išdavimą šiam regionui, sukurdami papildomą veiklos kliūtį, nepriklausomai nuo kainos.
3. Poreikis pratęsti maršrutus ir padidinti eksploatavimo išlaidas
Laivai, kurie anksčiau plaukiodavo Persijos įlankoje, dabar turi ieškoti alternatyvių maršrutų. Praktiškai tai reiškia, kad reikia apiplaukti visą Arabijos pusiasalį, o kai kuriais atvejais – plaukti per Gerosios Vilties kyšulį, o ne per Sueco kanalą. Kiekviena papildoma kelionės diena kainuoja – kainuoja kuras, įgulos atlyginimai, laivo nusidėvėjimas, vėluojantys pristatymai ir sutartinės baudos. Europos naftos chemijos ir energetikos produktų importuotojams pristatymo termino pratęsimas keliomis ar net keliomis dešimtimis dienų kelia rimtą logistinį ir finansinį iššūkį.
4. Fizinis žaliavų ir naftos produktų trūkumas
Kai kurie analitikai perspėja apie fizinį energijos išteklių ir naftos produktų trūkumą Europos rinkose ateinančiomis savaitėmis. Atskirų šalių strateginės saugyklos ir rezervai buvo pastatyti atsižvelgiant į tokias situacijas, tačiau jų talpa nėra neribota. Jei karantinas tęsis ilgiau nei tikėtasi, įtampą mažmeninės prekybos rinkoje – degalinėse ir pramonėje – pajus kiekviena transporto įmonė, nepriklausomai nuo jos dydžio.
Stagfliacijos rizika ir ECB pinigų politikos pokyčiai
Energetikos krizė daro įtaką ne tik tiesioginėms transporto įmonių veiklos sąnaudoms. Jos makroekonominės pasekmės bus jaučiamos visame Europos verslo sektoriuje, įskaitant verslo savininkus ir rizikos valdytojus, stebinčius savo rangovų ir prekybos partnerių veiklą.
Europa įžengė į 2026-uosius metus, infliacijai palaipsniui mažėjant ir tikintis, kad Europos Centrinis Bankas sumažins palūkanų normas. Dabartinis energetikos sukrėtimas gali visiškai sužlugdyti šiuos planus. Staigus energijos kainų kilimas į sistemą įstumia pasiūlos pusės infliaciją tokiu būdu, kuriam pinigų politika turi ribotą įtaką, bet negali likti pasyvi. Stagfliacijos rizika – vienu metu vykstantis ekonomikos augimo sulėtėjimas ir didėjanti infliacija – šiandien yra realesnė nei bet kada nuo 2022 m. energetikos krizės.
Transporto sektoriaus įmonėms tai reiškia dvigubą smūgį: didėjančias veiklos sąnaudas ir tuo pačiu metu mažėjančią klientų paklausą, nes jie patys susiduria su didesnėmis gamybos sąnaudomis ir sumažėjusia perkamąja galia. Įmonėms, turinčioms investicinių ar lizingo paskolų, ECB palūkanų normų išlaikymas arba didinimas tiesiogiai reikš didesnes skolos aptarnavimo įmokas.
Kredito rizikos perspektyva: kam kyla didžiausia rizika?
Verslo ir kredito rizikos analizės požiūriu, kuris yra pagrindinė EURODEBT.eu platformos misijos dalis, dabartinė situacija sukuria aiškų pažeidžiamumo nuostoliams modelį. Nustatome kelias subjektų grupes, kurios bus ypač pažeidžiamos finansinio nestabilumo ateinančiais mėnesiais.
Mažos ir vidutinės transporto įmonės su dideliu įsiskolinimo koeficientu
Įmonės, kurios pastaraisiais metais agresyviai investavo į transporto priemonių parko plėtrą, finansuodamos pirkimus paskolomis arba lizingu, į krizę žengia turėdamos ribotą finansinį rezervą. Staigus veiklos sąnaudų padidėjimas kartu su griežtais skoliniais įsipareigojimais yra klasikinis likvidumo problemų receptas.rodoEsant didelėms palūkanų normoms, skolos refinansavimas ar restruktūrizavimas bus sudėtingas ir brangus.
Krovinių ekspeditoriai ir brokeriai be savo rezervų
Įmonės, veikiančios kaip tarpininkės – perkančios transportavimo pajėgumus ir perparduodančios juos klientams, – gali atsidurti situacijoje, kai prieš krizę pasirašytos sutartys generuoja nuostolius, kurių negalima atgauti derantis su paslaugų teikėjais. Čia ypač didelis gali būti spaudimas mažinti pelno maržas.
Keltų operatoriai ir laivų savininkai, aptarnaujantys Europos maršrutus
Nors keltų linijos daugiausia plaukioja Viduržemio, Baltijos ir Šiaurės jūrose, kylančios bunkerinio kuro kainos joms daro tokį pat didelį poveikį, kaip ir vandenynų laivybos bendrovėms. Keltų linijų pelno maržos yra rekordiškai žemos, o galimybės greitai perkelti išlaidas keleiviams ir kroviniams yra ribotos.
Įmonės, priklausančios nuo žaliavų importo iš Persijos įlankos regiono
Europos gamybos ir chemijos įmonės, importuojančios naftos chemijos žaliavas ar naftos produktus iš Persijos įlankos, susidurs su didesnėmis kainomis ir realiais sunkumais laikantis pristatymo terminų. Tai turės įtakos jų, kaip rangovų, mokumui, o tai turėtų nedelsiant atsispindėti jų tiekėjų ir kreditorių kredito rizikos vertinimuose.
Ką dabar turėtų daryti transporto įmonės?
Susidūrus su tokia sparčiai besikeičiančia situacija, pasyvus laukimas stabilizavimosi yra strategija, kurios neturėtų rekomenduoti joks rizikos valdytojas. Pateikiame veiksmų, kuriuos verta apsvarstyti arba įgyvendinti nedelsiant, sąrašą.
- Kuro sutarčių ir sąlygų apžvalga: Visų aktyvių sutarčių patikrinimas atsižvelgiant į degalų kainų indeksavimo mechanizmus ir galimybę inicijuoti pakartotines derybas arba nenugalimos jėgos sąlygas.
- Draudimo situacijos stebėjimas: Norėdami įvertinti dabartinę draudimo poliso apsaugą ir visas su kariuomene susijusias išimtis, susisiekite su draudimo brokeriu.
- Energijos ir kuro tiekėjų diversifikavimas: Apsvarstykite galimybę pirkti ateities sandorius arba kuro pasirinkimo sandorius kaip apsidraudimo nuo tolesnio kainų kilimo galimybę.
- Pagrindinių rangovų finansinės būklės vertinimas: Klientų ir tiekėjų, ypač susijusių su energiją imliomis pramonės šakomis arba importu iš Persijos įlankos regiono, finansinės padėties patikrinimas.
- Verslo tęstinumo planų (VTP) sudarymas arba atnaujinimas: Scenarijų rengimas tolesnio krizės eskalavimo atveju – alternatyvūs maršrutai, alternatyvūs tiekėjai, veiklos prioritetai.
- Atidus likvidumo stebėjimas: Vestuvių meturodoDidėjant veiklos sąnaudoms, ypatingas dėmesys turėtų būti skiriamas pinigų srautų prognozavimui 30, 60 ir 90 dienų laikotarpiu.
Situacijos raidos scenarijai ir laiko horizontas
Jokia patikima rizikos analizė negali ignoruoti neapibrėžtumo, susijusio su būsima įvykių eiga. Remiantis turima informacija, galima apibūdinti tris pagrindinius scenarijus.
Optimistinis scenarijus (mažai tikėtinas trumpuoju laikotarpiu): Greita diplomatinė intervencija, pavyzdžiui, įtraukiant Kiniją, Rusiją ar Europos Sąjungą, per dvi–keturias savaites lemia paliaubas ir dalinį sąsiaurio blokavimą. Energijos kainos išlieka aukštos, tačiau rinkos pamažu stabilizuojasi.
Bazinis scenarijus (labiausiai tikėtinas): Konfliktas tęsiasi jau kelis mėnesius, o laivyba per Hormūzo sąsiaurį išlieka neįmanoma arba itin pavojinga. Naftos ir dujų kainos išlieka aukštos, infliacija Europoje didėja, o ECB stabdo palūkanų normų mažinimo ciklą. Transporto pramonė išgyvena gilią pelningumo krizę, o rinka konsoliduojasi silpnesnių žaidėjų sąskaita.
Pesimistinis scenarijus (realistiškas, bet mažiau tikėtinas): Konflikto eskalavimas pritraukia papildomus regioninius ir pasaulinius veikėjus, įskaitant išpuolius prieš energetikos infrastruktūrą Saudo Arabijoje ir JAE. Naftos tiekimas Europai smarkiai mažėja, atskirų šalių strateginės atsargos mažėja, o kai kurie pramonės sektoriai susiduria su energijos normavimu. Krizė pasiekia mastą, panašų į 1973 m. krizę.
Išvados iš verslo rizikos valdymo perspektyvos
2026 m. liepos 15 d. įvykusi Hormūzo sąsiaurio blokada jau dabar reikalauja, kad visi Europos transporto ir logistikos pramonės rizikos valdytojai reaguotų nedelsdami, o ne lauktų tolesnių įvykių. Kylančių degalų kainų, astronominių draudimo išlaidų, sutrikusių tiekimo grandinių ir galimo pinigų politikos griežtinimo derinys sukuria...rodoperspektyva, kurioje klaidų ribos sumažėja iki minimumo.
Vertinant verslo partnerių kreditingumą ir mokėjimų patikimumą, reikia būti ypač atsargiems. Įmonės, kurios dar prieš mėnesį buvo stabilios partnerės, dabar gali patirti didelį finansinį spaudimą, o stipresni subjektai gali pasinaudoti krize, kad užimtų rinkos dalį. Šiame kontekste verslo partnerių finansinės padėties stebėjimas realiuoju laiku tampa ne prabanga, o veiklos būtinybe.
EURODEBT.eu redakcijos komanda stebės pokyčius ir reguliariai atnaujins rizikos vertinimus sektoriuose ir subjektuose, kurie labiausiai nukentėjo nuo Persijos įlankos krizės. Rekomenduojame visiems platformos naudotojams artimiausiomis dienomis peržiūrėti savo pagrindinių rangovų ir tiekėjų profilius.




