

Konteinerių uostų perkrova pasiekė rekordines aukštumas – apyvartoje nebeliko daugiau nei 4,3 mln. TEU.
2026 metų rugpjūtį pasaulinės konteinerių uostų spūstys pasiekė istorinį rekordą — įplaukti į uostus laukia laivai, kurių bendra talpa viršija 4,3 mln. TEU, o tai viršija COVID-19 pandemijos piką. Faktinis rinkos pajėgumų praradimas prilygsta visam Evergreen laivynui, o tvarkaraščių patikimumas sumažėjo iki nerimą keliančio 60–65% lygio. Padėtis kelia didelę veiklos ir išlaidų riziką Europos tiekimo grandinėms artėjant svarbiausiam rudens ir žiemos sezonui.
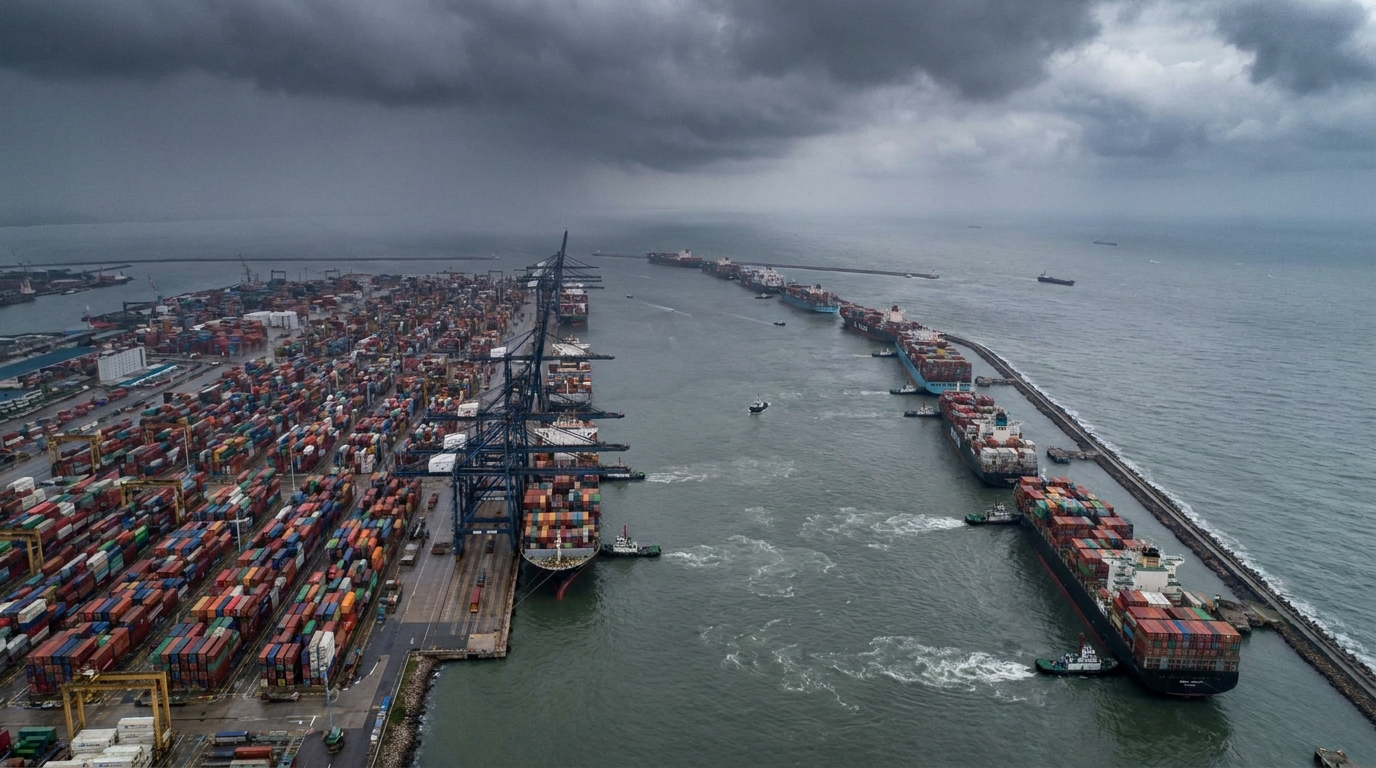
2026 m. rugpjūtį pasaulinės konteinerių uostų perkrovos pasiekė laivybos pramonėje dar nematytą lygį – ne tik absoliučiais skaičiais, bet ir vertinant veiklos poveikį visai pasaulinei tiekimo grandinei. Analitikos įmonės „Linerlytica“ duomenys rodo, kad laivai, kurių bendra talpa viršija 4,3 milijono TEUEuropos rizikos valdytojams ir logistikos savininkams šis skaičius turėtų kelti nerimą – ir dabar, artėjant lemiamam rudens/žiemos sezonui.
Rekordas pagerintas – nauji duomenys viršija pandemijos piką
Daugeliui transporto sektoriaus atstovų COVID-19 pandemija tebėra logistinio chaoso sinonimas. 2021–2022 m. uostų perkrovos, kai uostuose laukė laivai, kurių bendra talpa siekė beveik 4 mln. TEU, atrodė beprecedenčios. Dabartinė situacija viršija šiuos pikus – tiek absoliučiais skaičiais, tiek realiomis rinkos pasekmėmis.
Vis dėlto verta išlaikyti tinkamą analitinį kontekstą. 2022 m. užblokuoti 4 mln. TEU sudarė tiek pat, kiek 15,7% Tuo metu pasaulinis konteinerių laivynas sudarė 25,3 mln. TEU. Šiandien yra 4,3 mln. TEU. 12,6% daug didesnis laivynas, kurio apytiksliai siekia 34,4 mln. TEU. Nepaisant mažesnės procentinės dalies, rinkos poveikis yra toks pat didelis, o kai kuriais atžvilgiais ir didesnis, nei pandemijos metu.
Analitikų įmonė „Sea-Intelligence“ naudoja šiek tiek kitokią metodiką, daugiausia dėmesio skirdama ne eilėse laukiančiam tonažui, o tam, ką ji vadina efektyviu pajėgumų praradimu. Remiantis jos skaičiavimais, dabartiniai vėlavimai ir prastovos faktiškai panaikina... 1,7 milijono TEU Kad susidarytumėte vaizdą apie šio reiškinio mastą, tai yra daugiau nei visas Taivano laivybos bendrovės „Evergreen“ – vienos didžiausių laivybos linijų pasaulyje, pagal pajėgumus užimančios aštuntą vietą, – laivynas.
Palyginimui – prieš pandemiją, 2011–2019 m., spūstyse vidutiniškai sunaudodavo tik 2,2 % pasaulinio pralaidumo ir buvo traktuojami kaip nekenksminga operacinė fonas. 2026 m. birželį šis rodiklis jau buvo padidėjęs iki 5 %, ir tendencija vis dar didėja.
Tvarkaraščių patikimumas rekordiškai žemas
Dėl rekordiškai didelių spūsčių skrydžių tvarkaraščių patikimumas smarkiai sumažėjo. Pasaulinis pristatymo punktualumas sustojo ties vos 60 – 65% – tai reiškia, kad statistiškai kas trečias ar ketvirtas siuntinys neatvyksta laiku. Be to, vidutiniškai vėluojantys laivai atvyksta į paskirties uostą. 5–5,5 dienos po planuotos datos. Palyginimui, stabiliomis sąlygomis iki pandemijos vėlavimai vidutiniškai siekė 3–4 dienas.
Šis, atrodytų, nedidelis skirtumas – viena ar dvi papildomos dienos – sukelia didelių gamybos ir pardavimo planavimo sutrikimų. Įmonėms, veikiančioms „just-in-time“ režimu, net dešimčių valandų komponentų trūkumas gali lemti gamybos linijų uždarymą, sutartines baudas ir klientų praradimą.
Rytų Azija krizės epicentre – taifūnai ir šimtų laivų eilės
Tiesioginė šių metų didžiausio spūsčių katalizatorė – didžiausių Rytų Azijos uostų veiklos nestabilumas. 2026 m. liepą ir rugpjūtį regionui smogę smarkūs taifūnai ir tropinės audros praktiškai paralyžiavo uostų veiklą Kinijoje, pasauliniame konteinerių gamybos ir eksporto centre.
„Portcast“ platformos duomenys rodo absoliutų reiškinio mastą: piko metu, kai buvo įžengta į rinką Šanchajaus uostas laukė, kol 139 laivas, ir priešais kaimyninį Ningbo Kitas 77 vienetaiŠanchajaus Jangšano terminaluose – viename didžiausių ir moderniausių uostų kompleksų pasaulyje – laukimo laikas pailgėjo iki 5–6 dienos „Gemini“ aljansui priklausančioms paslaugoms, o kitiems vežėjams – netgi pasiekė 7–8 dienos.
„Alphaliner“ ekspertai perspėja, kad problema nėra laikina. Klimato kaita reiškia ne tik taifūnų sustiprėjimą Azijoje, bet ir užsitęsusias sausras kituose pagrindiniuose tranzito mazguose. Tai įrodo situacija Panamos kanalas, kur nuo 2026 m. rugsėjo mėn. dideliems „Neopanamax“ klasės laivams skirtų dienos tranzito laiko tarpsnių skaičius bus smarkiai sumažintas dėl būtinybės tausoti gėlo vandens išteklius. Nuo rugsėjo 3 d. galimų dienos laiko tarpsnių skaičius turėtų sumažėti iki devynių, o nuo rugsėjo 15 d. planuojami tolesni, dar griežtesni apribojimai.
Megalaiviai ir Europos uostų infrastruktūra
Be klimato ir geopolitinių veiksnių, pramonės analitikai vis dažniau atkreipia dėmesį į Laivyno architektūros struktūrinė problema kaip vienas iš pagrindinių didėjančių spūsčių veiksnių. Tai didžiulis vadinamųjų megashipų – konteinervežių, kurių talpa viršija 20 000 ar net 24 000 TEU – plėtimasis ir jų poveikis Europos perkrovimo uostams.
AIS (automatinės identifikavimo sistemos) duomenys uostei Hamburgas nuo 2026 m. liepos mėn. yra iškalbingi:
- amžinai žaliuojantis augalas — laivai, švartuoti 137–187 valandoms (5,7–7,8 paroms)
- HMM — laikas krantinėje buvo 89–103 valandos
- ONE — vienetai uoste praleido 98–111 valandų
- Hapagas-Loidas — santykinai trumpesnis laikas: 37–55 valandos
- "Maersk — 52–63 valandos krantinėje
Tokie dideli laivų savininkų skirtumai nėra atsitiktinumas dėl skirtingo veiklos efektyvumo. Tai paprasta pasekmė. jungiamųjų tinklų projektavimas (vadinamasis tinklo dizainas). Mega laivų paslaugos, užsukančios į vis mažiau Europos uostų, sukuria laviną primenančias vienkartines perkrovimo operacijas pernelyg dideliu mastu. Nors MSC „Swan“ kruizas numato, kad kiekviename Europos uoste vidutiniškai perkraunama apie 2 500 TEU, „Evergreen Line“ CEM paslauga, kurią valdo laivai, kurių talpa viršija 23 000 TEU ir kurie užsuka tik į tris Vakarų Europos uostus, gali generuoti beveik vieną perkrovimą 7830 TEU viename uoste.
Tokia gigantiška tūrių koncentracija vienoje vietoje ir laike sukuria vadinamąjį didžiausias pakrovimas — staigus poveikis terminalų infrastruktūrai, kurios apdorojimo pajėgumai yra fiziškai riboti. Pasekmes jaučia ne tik patys uostų operatoriai, bet ir visų pirma kelių ir geležinkelių vežėjai: užblokuotos rūšiavimo stotys, ilgėja sunkvežimių eilės, o geležinkelių transportas į Europą vėluoja kelias dienas.
Geopolitika atlieka savo vaidmenį – Raudonoji jūra lieka uždaryta
Uosto perkrova nebūtų tokia didelė, jei ne kita ilgalaikė laivybos krizė: dauguma pasaulinių laivybos bendrovių vengia Raudonosios jūros ir Sueco kanalo, reaguodamos į įtemptą geopolitinę padėtį regione (įskaitant ginkluotus konfliktus Irane). Eismo nukreipimas per Gerosios Vilties kyšulį įprastai kelionei iš Azijos į Europą pailgėja 10–14 dienų, o tai:
- sunaudoja didžiulę laivyno efektyvaus pajėgumo dalį (laivai yra „pakeliui“, užuot vykdę tolesnius reisus),
- padidina laisvo tonažo trūkumą neatidėliotinoje rinkoje,
- Tai papildomai apkrauna ir taip perpildytus Europos uostus, į kuriuos laivai atvyksta netolygiai ir vėluoja.
Rekordinis uostų perkrovimas ir nuolatinis krovinių gabenimo maršrutų perorientavimas sukuria sinergijos efektą, dėl kurio laivybos išlaidos pakyla iki tokio lygio, koks buvo blogiausiais pandemijos mėnesiais.
Krovinių gabenimo tarifai patiria spaudimą – SCFI kelia nerimą
Visų šių veiksnių – uostų perkrovos, maršrutų nukreipimo, Panamos kanalo apribojimų ir efektyvių pajėgumų trūkumo – bendras poveikis turės didelę įtaką konteinerių krovinių kainoms. Ir tai jau daroma.
„Linerlytica“ skaičiavimais, Šanchajaus konteinerių krovinių indeksas (SCFI) pasiekė lygį 3355 taškai, tai yra padidėjimas 156% palyginti su laikotarpiu iki paskutinio ginkluoto konflikto Irane protrūkio. Tuo pačiu metu „S&P Global Platts Container Index“ rugpjūčio 21 d. pakilo iki lygio 7 565 USD už 40 pėdų konteinerį (FEU) – daugiausiai 2026 m. „Freightos Agency“, viena patikimiausių platformų krovinių gabenimo tarifams stebėti realiuoju laiku, aiškiai rodo uostų perkrovas, nes pagrindinis, augantis veiksnys, skatinantis dabartinį kainų augimą.
Europos importuotojams tai reiškia drastišką laivybos pajėgumų įsigijimo išlaidų padidėjimą – tiek neatidėliotinoje rinkoje, tiek bandant iš naujo derėtis dėl ilgalaikių sutarčių. Įmonės, kurios sudarė preliminariąsias sutartis prieš dabartinę krizę, gali tikėtis dalinės apsaugos, nors laivų savininkai vis dažniau taiko priemokas ir nenugalimos jėgos sąlygas.
Verslo rizikos perspektyva Europos įmonėms
Dabartinė padėtis pasaulinėse laivybos rinkose sukuria keletą rizikos kategorijų, į kurias Europos įmonių tiekimo grandinės vadovai turėtų nedelsdami atsižvelgti savo verslo tęstinumo planuose.
Operacinė rizika – pristatymo vėlavimai
Esant 60–65 % pasauliniam tvarkaraščių patikimumui ir vidutiniams iki 5,5 dienos vėlavimams, pramonės komponentus ar vartojimo prekes iš Azijos importuojančios įmonės susiduria su reguliariais gamybos ir pardavimo planavimo sutrikimais. Ypač pažeidžiamos yra įmonės, veikiančios „just-in-time“ arba „just-in-sequence“ režimu ir turinčios minimalius atsargų rezervus.
Sąnaudų rizika – importo infliacija
Daugiau nei 150 % didesni krovinių gabenimo tarifai nei prieš metus daro tiesioginę įtaką importuotojų ir platintojų parduotų prekių savikainai. Pramonės šakoms, kurioms būdingos mažos maržos (prabangios plataus vartojimo prekės, elektronika, tekstilė), tai gali reikšti didesnių sąnaudų perkėlimą galutiniams vartotojams, o tai gali sukelti papildomą infliacijos spaudimą Europos rinkose.
Rudens/žiemos sezono rizika
Rugpjūtis ir rugsėjis tradiciškai yra intensyvaus priešsezoninių užsakymų laikotarpis, kai įmonės atveža prekes piko išpardavimams (Juodasis penktadienis, Kalėdos ir žiemos šventės). Esant dabartiniam spūsčių lygiui ir neapibrėžtumui dėl pristatymo laiko, atsargų trūkumo arba prekių pristatymo pasibaigus išpardavimų sezonui rizika kelia realią grėsmę daugeliui mažmeninės prekybos sektorių Europoje.
Sandorio šalies rizika – tiekėjų ir vežėjų problemos
Verta prisiminti, kad dideli krovinių gabenimo tarifai ir veiklos chaosas nėra neutralūs visiems rinkos dalyviams. Mažesni krovinių ekspeditoriai, ekspeditoriai ir logistikos subrangovai, kurie neturi ilgalaikių sutarčių arba turi ribotus piniginius išteklius, gali patirti didelį finansinį spaudimą. Padidėja užsakymų vykdymo vėlavimų, vienašališkų sutarties sąlygų pakeitimų arba – kraštutiniais atvejais – rangovų likvidumo problemų rizika.
Ką turėtų daryti įmonės? Rekomendacijos rizikos valdytojams
Susidūrę su aprašyta krize, logistikos pramonės rizikos valdymo specialistai rekomenduoja keletą veiksmų, kurie gali apriboti įmonės poveikį aprašytoms grėsmėms:
- Logistikos rangovų patikrinimas — Tikrinama pagrindinių krovinių ekspeditorių, vežėjų ir ekspeditorių finansinė ir veiklos būklė. Verta naudoti tokias priemones kaip EURODEBT.eu, kad būtų galima įvertinti transporto ir logistikos pramonės verslo partnerių patikimumą.
- Įleidimo uostų diversifikavimas — apsvarstyti alternatyvius krovinių, skirtų Europai, uostus (pvz., Gdanskas, Koperis, Brėmerhafenas), užuot sutelkus dėmesį į vieną mazgą, kuris gali būti ypač pažeidžiamas perkrovų.
- Pastato saugojimo buferiai — padidinti svarbiausių komponentų ir prekių atsargų saugumo lygį rudens–žiemos piko laikotarpiu.
- Sutarties sąlygų persvarstymas — peržiūrėti ir atnaujinti nenugalimos jėgos, vėlavimo ir baudų sąlygas sutartyse su tiekėjais ir klientais, kad jos atitiktų dabartines rinkos realijas.
- Stebėsenos rodikliai ir tonažo prieinamumas — Reguliarus SCFI, „Freightos Baltic Index“ ir pagrindinių laivų savininkų veiklos ataskaitų stebėjimas, siekiant anksti nustatyti tolesnius rinkos pokyčius.
- Scenarijų analizė — rengti nenumatytų atvejų planus scenarijui, pagal kurį krizė dar labiau pagilėtų (pvz., tolesni Panamos kanalo apribojimai, įtampos eskalavimas Raudonojoje jūroje).
Santrauka – sisteminė krizė, o ne laikinas sutrikimas
2026 m. vasaros laivybos krizė nėra atsitiktinis nelaimingų aplinkybių derinys. Tai gilesnių, struktūrinių įtampų pasaulinėje logistikos sistemoje simptomas: besikeičiantis klimatas, įtempta geopolitinė padėtis, megaparko architektūra, kuri neatitinka uostų pajėgumų, ir nuolat nepakankama terminalų infrastruktūra pagrindiniuose Europos mazguose.
Užblokavus daugiau nei 12 % pasaulinės konteinerių talpos ir tuo pačiu metu uždarius didelę dalį efektyvių pajėgumų nukreipiant maršrutus, susidaro situacija, kai rinka ilgą laiką veiks žemiau nominalaus pajėgumo. Europos įmonėms, importuojančioms prekes iš Azijos, o jų yra tūkstančiai, tai reiškia, kad tiekimo grandinės rizikos valdymą reikia vertinti ne kaip akademinį pratimą, o kaip nuolatinį veiklos prioritetą.
EURODEBT.eu stebės tolesnę įvykių raidą ir informuos jus apie rinkos sąlygų pokyčius, pagrindinių pramonės dalyvių būklę ir įspėjamuosius signalus dėl Europos transporto ir logistikos įmonių stabilumo.




