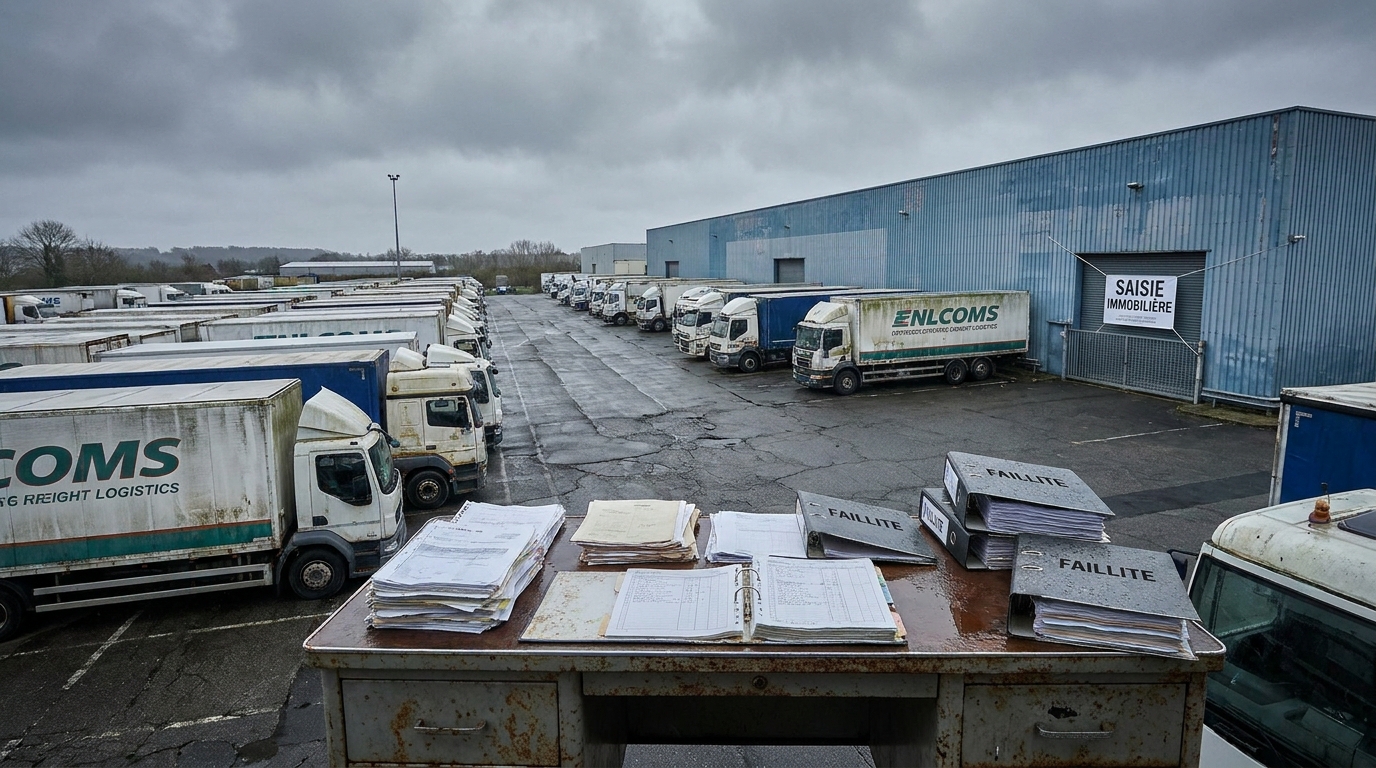
Kredito krizė Vokietijoje: rekordiniai sunkumai finansuojant MVĮ smogė TSL sektoriui ir Lenkijos vežėjams
Vokietija, didžiausia Lenkijos prekybos partnerė ir Europos logistikos ramstis, susiduria su istorine kredito krize. Naujausioje valstybinio plėtros banko KfW (Kreditanstalt für Wiederaufbau) ataskaitoje, parengtoje kartu su žinomu ekonominių tyrimų institutu „ifo“, atskleidžiami nerimą keliantys duomenys: mažoms ir vidutinėms įmonėms (vadinamosioms „Mittelstand“) šiuo metu sunkiausia gauti bankų finansavimą nuo 2026 m., kai pradėta rinkti ši statistika. Problemos mastas yra precedento neturintis, o jos pasekmės Europos tiekimo grandinėms, įskaitant Lenkijos transporto ir krovinių ekspedijavimo įmones, gali būti pražūtingos.
Rekordiniai kredito indekso rezultatai – duomenys, kurie nepalieka jokių abejonių
Rodiklis „KfW-ifo-Kredithürd“, kredito barjero barometras, 2026 m. antrąjį ketvirtį pasiekė lygį, kokio analitikai dar nebuvo matę. 40,5 proc apklaustų paskolų besikreipiančių MVĮ pranešė apie rimtus sunkumus, su kuriais susidūrė komerciniai bankai. Siekiant visapusiškai iliustruoti problemos mastą, verta pabrėžti, kad tai yra staigus padidėjimas 6,5 procentinio punkto palyginti su ankstesniu ketvirčiu – tai vienas didžiausių ketvirtinių šuolių apklausos istorijoje.
Problema neapsiriboja vien mažomis įmonėmis. Didelės korporacijos jau jaučia ribojančių skolinimo standartų naštą. 32,9 proc subjektų – 3,8 procentinio punkto daugiau nei ankstesnį ketvirtį. Tai reiškia, kad bankų griežtinama skolinimo politika yra sisteminio ir tarpsektorinio pobūdžio, gerokai peržengianti įprastus sunkumus, su kuriais susiduria mažos įmonės, neturinčios pakankamai kredito istorijos ar užstato.
Kodėl bankai užsuka pinigų čiaupą?
KfW vyriausiasis ekonomistas dr. Dirkas Schumacheris nurodo sudėtingą priežasčių, kodėl griežtinama kredito politika, rinkinį. Pagrindinė problemos esmė – silpnėjanti makroekonominė padėtis visoje Vokietijoje, kuri daro įtaką tūkstančių įmonių balansams.
- Nuosavo kapitalo erozija: Dėl daugelio metų, kai infliacija buvo didelė, energijos kainos augo, o spaudimas pelno maržoms nuolat mažino daugelio įmonių nuosavo kapitalo rodiklius. Bankai, vertindami kreditingumą, atsižvelgia būtent į šią saugumo atsargą – ir ji vis mažėja.
- Mažėjantys kredito reitingai: Blogėjantys įmonių finansiniai rezultatai automatiškai reiškia žemesnius kredito reitingus. Tai savo ruožtu suaktyvina bankų gynybos mechanizmus, kurie, reaguodami į didėjančią riziką, reikalauja didesnio užstato arba tiesiog atsisako finansavimo.
- Didesnės rizikos priemokos: Finansų įstaigos, norėdamos apsaugoti savo paskolų portfelius, taiko vis didesnes paskolų maržas. Praktiškai tai reiškia, kad net tos įmonės, kurioms bankai nusprendžia suteikti paskolas, už jas moka gerokai daugiau nei vos prieš metus ar dvejus.
- Griežtesni saugumo reikalavimai: Vis daugiau bankų reikalauja papildomo, tvirto užstato nekilnojamojo turto, mašinų ar kito turto pavidalu – tai gali būti neįveikiama kliūtis įmonėms, turinčioms ribotą ilgalaikį turtą.
Todėl mechanizmas save sustiprėja: silpnesnė ekonomika pablogina įmonių būklę, o tai griežtina bankų politiką, o tai savo ruožtu dar labiau riboja prieigą prie kapitalo, reikalingo sunkiai situacijai įveikti.
Kurie sektoriai yra labiausiai rizikingi?
„KfW“ ir „ifo“ atlikta sektorių analizė rodo, kad problemų mastas skirtinguose pramonės sektoriuose skiriasi, tačiau nė viena ekonomikos sritis nelieka nepaveikta.
Mažmeninė prekyba – krizės epicentras
Blogiausia padėtis yra mažmeninės prekybos sektoriuje, kur daugiau nei pusė apklaustų įmonių, nepriklausomai nuo dydžio, praneša apie rimtus sunkumus gaunant finansavimą. Šių problemų fonas yra vartotojų infliacijos stagnacija: Vokietijos vartotojai, pavargę nuo daugelio metų aukštų kainų, mažina išlaidas. Silpsta vidaus paklausa, mažėja apyvarta, o bankai nenoriai skolina pinigų įmonėms, kurių pramonės šakos rodo aiškius recesijos požymius.
Pramoninis perdirbimas – problemos, esančios ekonomikos centre
Tai, kad sunkumų dėl kredito jaučia 40,8 proc pramonės perdirbimo sektoriaus įmonės – pats ramstis, ant kurio pastatyta Vokietijos ekonominė galia. Didelės energijos kainos, tiekimo grandinės problemos ir silpnėjanti pasaulinė kapitalo bei pramonės prekių paklausa verčia gamintojus grumtis su didėjančiomis sąnaudomis ir mažėjančiomis pajamomis.
Paslaugų sektorius – stebėtinai didelis problemų procentas
Paslaugų sektoriuje jaučiamas kredito barjeras 42,4 proc įmonės – aukščiausias rezultatas iš visų analizuotų pramonės šakų. Tai svarbi informacija, nes paslaugų sektorius apima, be kita ko, kelių transportą, ekspedijavimą ir logistiką – sritis, tiesiogiai susijusias su kasdiene Lenkijos verslo partnerių veikla.
TSL sektorius dega – kodėl vežėjai yra ypač pažeidžiami?
EURODEBT.eu skaitytojams – rizikos valdytojams ir transporto bei logistikos įmonių savininkams – nepaprastai svarbios yra pasekmės TSL sektoriui. Transporto sektorius dėl savo prigimties yra itin jautrus išorės finansavimo gavimo sutrikimams dėl kelių esminių priežasčių.
Veiklos kapitalo intensyvumas: Transporto įmonė pirmiausia yra transporto priemonių parkas. Jų įsigijimas, pakeitimas ir priežiūra reikalauja didelių kapitalo išlaidų, kurios daugeliu atvejų finansuojamos lizingu arba paskolomis. Jei bankas sugriežtina finansavimo sąlygas arba atsisako suteikti finansavimą, vežėjas negali atnaujinti savo transporto priemonių parko, o tai reiškia didesnes veiklos sąnaudas ir mažesnį konkurencingumą.
Priklausomybė nuo faktoringo ir apyvartinio kapitalo paskolų: TSL pramonė veikia taikydama ilgus mokėjimo terminus – laikas nuo transporto paslaugos įvykdymo iki kliento apmokėjimo gavimo gali būti 30, 60, o kartais net 90 dienų. Tuo tarpu vežėjas turi sumokėti už degalus, vairuotojus, kelių mokesčius ir draudimą. Faktoringas ir apyvartinio kapitalo paskolos yra daugelio įmonių gelbėjimosi ratas. Apribota prieiga prie šių priemonių gali tiesiogine prasme sustabdyti veiklą.
Sąnaudų spaudimas be kompensacijos: Transporto verslo išlaidos – kuras, vairuotojų atlyginimai, kelių mokesčiai, draudimas – jau daugelį metų auga. Tuo pačiu metu krovinių gabenimo tarifus lemia rinkos konkurencija ir jie dažnai neatsilieka nuo išlaidų augimo. Įmonė, prarandanti prieigą prie įperkamo išorinio finansavimo, susiduria su sunkiu pasirinkimu: arba prisiimti nuostolius, arba mažinti veiklą.
Domino efektas tiekimo grandinėje: Tai bene pavojingiausias aspektas Lenkijos partneriams. Kai Vokietijos klientai – vežėjai, ekspeditoriai ir prekybos įmonės – pradeda jausti kredito spaudimą, pirmiausia jie pratęsia mokėjimo terminus savo subrangovams. Vokietiją aptarnaujantis Lenkijos vežėjas staiga pradeda laukti mokėjimo 90 ar 120 dienų, o ne 30. Įmonei, neturinčiai tvirto kapitalo rezervo, tai gali reikšti finansinio likvidumo praradimą.
Investicijų paralyžius – Vokietijos verslininkai sulaikė kvėpavimą
Paradoksalu, bet kredito krizė smogia rinkai iš dviejų pusių vienu metu. Ne tik bankai atsisako suteikti paskolas – patys verslininkai vis labiau nenoriai teikia paraiškas. MVĮ, kurios apskritai derėjosi dėl paskolų su bankais, procentas sumažėjo iki vos 19,3 proc – žemiausias lygis nuo 2023 m. ketvirtojo ketvirčio. Tai reiškia 1,7 procentinio punkto sumažėjimą per vieną ketvirtį. Tarp didelių įmonių šis procentas buvo 27,5 proc.
Toks mažas finansavimo poreikis nėra klestėjimo ženklas – priešingai, jis atspindi gilų pesimizmą ir investicijų paralyžių. Įmonės, kurios nemato augimo perspektyvų ar perspektyvių investicinių projektų, tiesiog nesikreipia dėl paskolų. Jos neperka naujos technikos, neplečia savo transporto parkų ir neinvestuoja į skaitmeninimą ar žaliąją transformaciją.
„KfW“ ekspertai nurodo kelis veiksnius, lemiančius šią stagnaciją:
- Geopolitinis neapibrėžtumas: Artimuosiuose Rytuose kilęs konfliktas su Iranu daro spaudimą naftos ir dujų kainoms, o tai tiesiogiai veikia energiją intensyviai naudojančių ir transporto įmonių pelningumą. Sunku planuoti investicijas, kai pagrindinės prekės kaina per kelias savaites gali padvigubėti.
- Pasaulinių tiekimo grandinių sutrikimai: Dėl geopolitinės įtampos ir su klimatu susijusių jūrų prekybos sutrikimų gamybos ir logistikos planavimas yra itin sudėtingas. Tokioje situacijoje atsargumas atrodo labiau apdairus nei ambicingi investiciniai planai.
- Silpnos vartotojų nuotaikos: Vidaus paklausa Vokietijoje išlieka silpna. Neturint aiškių vartotojų atsigavimo ženklų, sunku pateisinti gamybos pajėgumų ar transporto priemonių parko plėtrą.
Ilgalaikėje perspektyvoje šis investicijų nuosmukis turi rimtų pasekmių visai Europos konkurencingumui. Vokietija, kuri dešimtmečius buvo žemyno technologijų ir logistikos lyderė, gali prarasti šią poziciją lankstesnėms ekonomikoms.
Lenkijos verslo partnerio perspektyva – ką tai reiškia praktiškai?
Lenkija yra glaudžiai susijusi su Vokietijos ekonomika. Esame viena didžiausių prekių ir transporto paslaugų tiekėjų savo vakarinei kaimynei. 2025 m. Lenkijos transporto įmonės, bendradarbiaudamos su Vokietija, pervežė šimtus tūkstančių krovinių. Bet kokie rimti finansiniai neramumai Vokietijos įmonėse kelia tiesioginę riziką Lenkijos subrangovams, ekspeditoriams ir tiekėjams.
Kokias konkrečias grėsmes Lenkijos įmonės ir jų rizikos valdytojai turėtų stebėti?
- Mokėjimo terminų pratęsimas: Įmonė, susidurianti su likvidumo sunkumais, pirmiausia bando „pasiskolinti“ laiko iš savo tiekėjų. Lenkijos partneriai gali staiga pastebėti, kad sąskaitos faktūros, kurios anksčiau buvo apmokėtos per 30 dienų, dabar laukia 60 ar daugiau dienų.
- Padidėjusi rangovo bankroto rizika: Istoriniai duomenys rodo aiškų ryšį tarp ribotos prieigos prie kreditų ir bankrotų skaičiaus padidėjimo. Įmonė, negalinti pasiskolinti pinigų savo einamiesiems įsipareigojimams padengti, greitai patenka į skolų spiralę.
- Prekybos sąlygų pablogėjimas: Finansinių sunkumų patiriantys klientai gali bandyti iš naujo derėtis dėl galiojančių sutarčių, prašyti nuolaidų ar kainų mažinimo ir, kur tik įmanoma, siekti sutaupyti.
- Paslėpto nemokumo rizika: Kai kurios įmonės gali kurį laiką slėpti savo finansines problemas atidėdamos skolų sureguliavimą prieš galiausiai paskelbdamos bankrotą. Todėl labai svarbu reguliariai stebėti įspėjamuosius ženklus.
Rizikos valdymo rekomendacijos – kaip apsaugoti savo verslą?
Susidūrus su augančia kredito krize kitoje Oderio pusėje, su Vokietijos rinka bendradarbiaujančios įmonės, ypač TSL sektoriaus įmonės, turėtų nedelsdamos imtis konkrečių apsaugos priemonių.
1. Sustiprinti rangovų finansinės būklės stebėseną
Reguliariai tikrinti verslo partnerių finansinį patikimumą nebėra pasirinkimas – tai tapo būtinybe. Naudokite naujausias prekybos ataskaitas, stebėkite skolininkų registrus ir mokėjimų vėlavimo ataskaitas sektoriuje. Ypatingą dėmesį skirkite įmonėms, veikiančioms labiausiai nuo kredito krizės nukentėjusiose pramonės šakose: prekybos, paslaugų ir gamybos.
2. Sutrumpinkite mokėjimo terminus ir sugriežtinkite sutarties sąlygas
Jei įmanoma, stenkitės sutrumpinti mokėjimo terminus – nuo 60 iki 30 dienų, nuo 30 iki 14 dienų. Derykitės dėl išankstinių mokėjimų arba mokėjimų etapais dideliems užsakymams. Įsitikinkite, kad jūsų sutartyse būtų numatytos aiškios baudos už pavėluotus mokėjimus.
3. Apsvarstykite prekybos gautinų sumų draudimą
Kredito draudimas yra priemonė, kuri tampa ypač svarbi neapibrėžtumo laikais. Jis leidžia apsisaugoti nuo kliento nemokumo pasekmių – draudikas padengia fiksuotą nuostolių dalį, jei klientas nesumoka. Įmonėms, turinčioms didelę įtaką Vokietijos rinkai, tai yra patikima investicija į saugumą.
4. Diversifikuokite savo klientų portfelį
Pasikliauti siaura partnerių grupe iš vienos rinkos siekiant pajamų yra klasikinė rizikos valdymo klaida. Jei jūsų portfelyje didelis dėmesys skiriamas Vokietijai, apsvarstykite galimybę aktyviai ieškoti partnerių iš kitų rinkų – Beniliukso, Skandinavijos, Baltijos šalių – kad subalansuotumėte savo geografinę aprėptį.
5. Sukurkite savo likvidumo rezervą
Finansinių neramumų metu kapitalo atsargos yra neįkainojamos. Įmonės, turinčios tvirtus likvidumo rezervus, gali atlaikyti ilgesnius mokėjimo terminus pačios nesusidurdamos su sunkumais. Apsvarstykite galimybę apriboti dividendų mokėjimus, kad sukurtumėte saugumo rezervą.
Santrauka – žadinantis skambutis visai Europos verslo ekosistemai
„KfW“ ir „ifo“ paskelbti duomenys nėra vien sausa statistika – tai rimtas įspėjamasis ženklas visiems, kurie vykdo verslo reikalus su Vokietijos įmonėmis arba yra priklausomi nuo vietos ekonomikos būklės. Istoriškai įtempta kredito situacija Vidurio regione reiškia, kad tūkstančiai įmonių – nuo mažų garažų iki vidutinio dydžio krovinių ekspeditorių – balansuoja ant likvidumo ribos.
Lenkijos TSL sektoriui, kuris per daugelį metų įtvirtino savo pozicijas aptarnaudamas Vokietijos rinką, tai ypatingo budrumo metas. Kalbama ne apie pesimizmą ar paniką – kalbama apie... sąmoningas rizikos valdymas remiantis konkrečiais duomenimis. Ir šie duomenys dabar aiškūs: Vidurinė partija (Mittelstand), kuri dešimtmečius vadovavo Europai, išgyvena vieną sunkiausių savo pokario istorijos laikotarpių.
Įmonės, kurios šiandien investuoja į patikimas klientų patvirtinimo procedūras, stiprina savo komercines sutartis ir užtikrina gautinas sumas tinkamomis finansinėmis priemonėmis, turės daug geresnes galimybes pasinaudoti rytojaus atsigavimu, kai jis pagaliau ateis. Tie, kurie ignoruos įspėjamuosius ženklus, gali to ir nesulaukti.