

Muito mokesčiai iš Kinijos: Mokesčių inspekcija persekioja Lenkijos logistiką dėl sukčiavimo muitų srityje. TSL pramonė yra ant bankroto ribos.
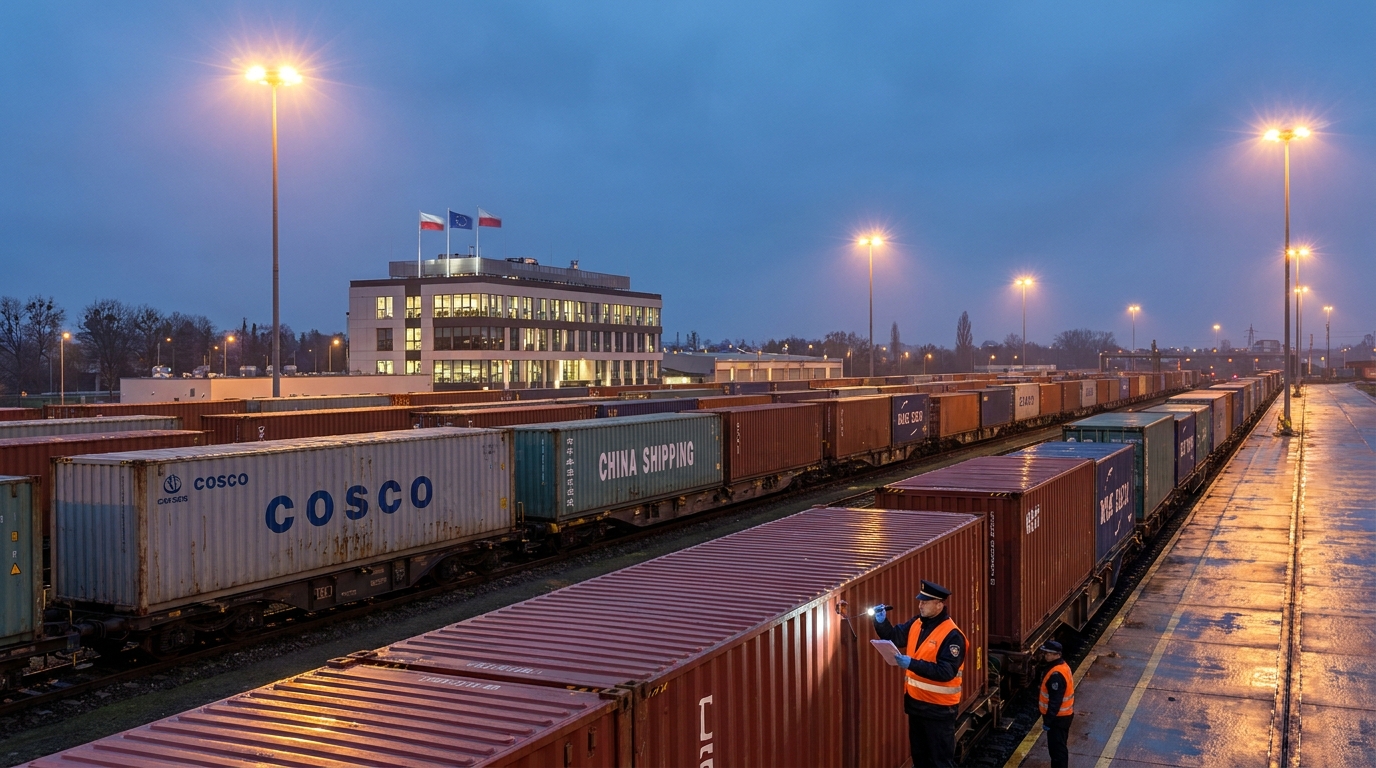
Lenkijos transporto, ekspedijavimo ir logistikos (TFL) sektorius susiduria su augančia krize, kuri gali supurtyti viso sektoriaus pamatus. Nacionalinė pajamų administracija (KAS) siunčia masinius reikalavimus sumokėti nesumokėtus muitus logistikos įmonėms ir geležinkelių vežėjams, aptarnaujantiems Naująjį šilko kelią – subjektams, kurie, ES tyrėjų teigimu, sąmoningai nedalyvavo jokiame sukčiavime. Negalėdami atgauti mokėjimų iš tikrųjų sukčiavimo vykdytojų – Azijos fiktyvių bendrovių, kurios jau seniai išnyko iš rinkos, – mokesčių administratoriai kreipiasi į legalias Lenkijoje veikiančias įmones ir iš jų išieško muitinės skolas, remdamiesi solidariosios atsakomybės nuostatomis. Tokio požiūrio pasekmės gali būti pražūtingos ne tik atskiroms įmonėms, bet ir visai logistikos infrastruktūrai, jungiančiai Europą ir Aziją.
Kaip veikė muitinės sukčiavimo mechanizmas?
Norint suprasti, kodėl Lenkijos logistikos įmonės atsidūrė tokioje keblioje padėtyje, būtina atsekti nusikalstamą mechanizmą, kuris sukėlė dabartinę krizę. Šią praktiką iš pradžių atrado ir dokumentavo Europos kovos su sukčiavimu tarnyba (OLAF), vykdydama didelio masto tyrimą dėl importo iš Kinijos į Europos Sąjungą.
Sukčių schema buvo kruopščiai suplanuota ir nuosekliai vykdoma. Užsienio importuotojai, dažniausiai susiję su Azijos subjektais arba specialiai įkurtomis ofšorinėmis bendrovėmis, į Europos Sąjungos muitų teritoriją įveždavo prekes naudodami suklastotus arba suklastotus dokumentus. Sukčiavimas buvo vykdomas dviem pagrindiniais metodais: deklaruojant visiškai kitokį konteinerių turinį nei tikrasis jų turinys arba smarkiai nuvertinant importuojamų prekių muitinę vertę.
Rezultatas visada buvo tas pats: šios įmonės sumokėjo tik dalį mokėtinų muitų ir mokesčių, taip įgydamos nepagrįstą, didžiulį kainų pranašumą prieš sąžiningus konkurentus bendrojoje Europos rinkoje. Kai mokesčių institucijos pradėjo domėtis tam tikru subjektu, importuotojai nedelsdami likvidavo savo veiklą ir tiesiogine prasme dingo iš rinkos, palikdami tuščias įmones ir neišieškomas skolas. Dėl to mokesčių institucijos – Lenkijoje ir kitose ES šalyse – susidūrė su neįveikiama siena: tikrieji kaltininkai tapo nepasiekiami, o valstybės biudžetai patyrė realių nuostolių.
Solidarioji atsakomybė – įstatymas, smogiantis nekaltiems
Šioje situacijoje mokesčių administratoriai pasinaudojo tiek ES muitinės kodekse, tiek nacionaliniuose mokesčių reglamentuose numatyta priemone – solidariosios atsakomybės už muitinės skolą principu. Tačiau jo taikymas dabartinėmis aplinkybėmis kelia esminių teisinių ir etinių klausimų.
Remiantis Finansų ministerijos aiškinimu, vien dalyvavimas muitinės procedūroje, įskaitant tranzito dokumentų pateikimą importuotojo vardu, gali sukelti atsakomybę už muitinės skolą, atsiradusią pateikus neteisingus duomenis. Kitaip tariant, jei muitinės deklaracijoje pateikti duomenys pasirodo esantys netikslūs, bet kuris subjektas, dalyvavęs tvarkant formalumus, gali būti laikomas finansiškai atsakingu, neatsižvelgiant į tai, ar jis žinojo apie pažeidimus, ar veikė visiškai sąžiningai.
Praktiškai tai reiškia, kad KAS išmokos skiriamos:
- Muitinės agentūros — kuris profesionaliai tvarkė muitinės formalumus ir teikė dokumentus importuotojų vardu;
- Geležinkelio vežėjai — aptarnauja maršrutus Naujajame šilko kelyje ir gabena konteinerius į ES muitinės įstaigas;
- Logistikos operatoriai — atsakingas už tiekimo grandinės ir tranzito procedūrų organizavimą.
Finansų ministerija gina savo poziciją, pabrėždama, kad įmonės, kurios mokesčių sprendimus laiko nesąžiningais, turi galimybę juos apskųsti. Daugeliui verslininkų, ypač MVĮ sektoriaus atstovų, daugelį metų trunkančių ir brangių teisinių ginčų su mokesčių administratoriumi perspektyva prilygsta nuosprendžiui – net jei jie galiausiai laimės, jie gali prarasti finansinį likvidumą gerokai anksčiau nei bus paskelbtas nuosprendis.
Pramonės balsas: Nekaltieji moka už kaltuosius
ŚrodoPramonės šaka į šią situaciją reaguoja su vis didėjančiu nerimu. TSL rinkos ekspertai ir praktikai pabrėžia esminį krovinių vežėjų darbo specifikos nesupratimą, kuris, regis, yra mokesčių administratorių veiksmų pagrindas.
Joanna Porath, muitinės agentūros „AC Porath“ generalinė direktorė, pabrėžia esminį klausimą: už tranzito procedūrą atsakingos tik logistikos įmonės ir vežėjai. Jų užduotis – fiziškai, saugiai ir laiku pristatyti krovinį iš pakrovimo vietos – dažnai sauso uosto ES rytinėje sienoje – į nurodytą muitinės įstaigą. Tai ir nieko daugiau. Logistikai neturi nei techninės prieigos, nei teisinių įgaliojimų atidaryti konteinerių ir patikrinti jų tikrojo turinio – muitinės plombos pagal apibrėžimą yra neliečiamos iki oficialaus įforminimo. Be to, muitinės agentūroms trūksta priemonių ir patirties, kad galėtų savarankiškai patikrinti siuntėjų ir importuotojų nustatytas specializuotas tarifų klasifikacijas.
„Tai tas pats, kas laikyti kurjerį atsakingu už tai, kad jo pristatytoje siuntoje buvo kontrabandos prekių“, – komentuoja vienas pramonės ekspertas. „Kurjeris gauna siuntą su važtaraščiu ir pristato ją nurodytu adresu. Jis neturi nei teisės, nei pareigos jos atidaryti ir patikrinti jos turinio.“
Svarbu tai, kad OLAF išvados aiškiai patvirtina, jog Lenkijos logistikos ir transporto įmonės tyčia nedalyvavo muitinės sukčiavime ir nėra laikomos įtariamosiomis dalyvavimu organizuoto nusikalstamumo grupuotėse. Nepaisant to, įstatymas, kaip jis šiuo metu aiškinamas, leidžia iš jų išieškoti skolas, kurios atsirado ne dėl jų kaltės.
Europinis matmuo: Lenkija nėra išimtis
Aprašyta problema būdinga ne tik Lenkijai. Panašių atvejų pasitaiko visoje Europos Sąjungoje, kur vietinės logistikos įmonės valdė tiekimo grandines, kurios netyčia buvo įsipainiojusios į nesąžiningus Azijos importuotojus. Vokietija, Prancūzija, Beniliukso šalys – kiekvienoje iš šių šalių muitinės ir mokesčių institucijos susiduria su ta pačia dilema: kaip susigrąžinti prarastas biudžeto pajamas, kai tikrieji kaltininkai yra nepasiekiami?
Sisteminis problemos pobūdis kyla dėl kelių persidengiančių veiksnių. Pirma, dinamiška Azijos ir Europos geležinkelio jungčių, kaip Naujojo šilko kelio dalies, plėtra per pastarąjį dešimtmetį sukėlė milžiniškus prekių ir muitinės dokumentų kiekius, kuriuos sunku veiksmingai kontroliuoti. Antra, Sąjungos muitinės kodekso nuostatos, nors ir išsamios, turi spragų, leidžiančių skirtingai interpretuoti tranzito procedūrų dalyvių atsakomybės apimtį. Trečia, skirtingos valstybės narės šias nuostatas taiko nevienodai griežtai, o tai sukuria nevienalytę ir nenuspėjamą aplinką.rodoteisinė sistema tarpvalstybiniu mastu veikiantiems operatoriams.
Sisteminė rizika Lenkijos logistikai
Ekspertai perspėja: dabartinės krypties pasekmės Lenkijos ekonomikai gali būti toli siekiančios ir labai brangios. Lenkija užima strateginę vietą Europos logistikos tinkle – yra pagrindinis geležinkelių ir kelių jungčių mazgas Rytų-Vakarų ašyje. Bėgant metams, Lenkijos TSL įmonės užsitikrino tvirtą poziciją aptarnaudamos Naująjį šilko kelią ir tapo svarbia prekių srauto tarp Azijos ir Europos grandimi.
Jei KAS politika nepasikeis arba nebus sukurtos aiškios taisyklės, skirtos apsaugoti muitinės procedūrų dalyvių sąžiningumą, pramonei iškils šios grėsmės:
- Bankrotų banga — mokesčių administratorių reikalavimai gali viršyti atskirų įmonių, ypač mažesnių muitinės agentūrų ir regioninių vežėjų, finansines galimybes, o tai gali lemti jų bankrotą;
- Prekybos paralyžius — įmonės, norėdamos išvengti rizikos, gali masiškai nutraukti klientų iš Kinijos aptarnavimą arba apskritai nutraukti prekių tranzitą iš Azijos, o tai paralyžiuos pagrindinius prekybos kelius;
- Paslaugų sąnaudų padidėjimas — net ir tos įmonės, kurios nuspręs tęsti veiklą, bus priverstos smarkiai padidinti paslaugų kainas, kad padengtų padidėjusią riziką ir tikrinimo procedūrų išlaidas;
- Konkurencingumo praradimas — Lenkijos operatoriai taps brangesni ir mažiau patrauklūs, palyginti su konkurentais iš šalių, kuriose reglamentai taikomi ne taip griežtai.
Pažinkite savo klientą TSL pramonėje – būtinybė ar prasimanymas?
Reaguodamos į didėjančią reguliavimo riziką, kai kurios logistikos įmonės bando įdiegti procedūras, anksčiau žinomas daugiausia iš finansų sektoriaus – vadinamąsias KYC (angl. Know Your Customer) – t. y. procedūras, skirtas nuodugniai patikrinti klientų patikimumą. Praktiškai tai reiškia, be kita ko, klientų kredito ir registracijos istorijos tikrinimą, jų korporacinių ryšių patikrinimą, ankstesnių muitinės deklaracijų analizę ir muitinės sankcijų sąrašų bei įspėjimų stebėjimą.
Problema ta, kad net ir geriausiai parengtos KYC procedūros neužtikrina visiškos apsaugos. Specialios paskirties įmonės, sukurtos neturint jokios veiklos istorijos ar matomų ryšių su ankstesniu sukčiavimu, iš esmės yra sunkiai identifikuojamos kaip didelės rizikos subjektai. Užsakydamas transporto paslaugą, logistikos įmonė dažnai neturi galimybės patikrinti, kas iš tikrųjų yra konteineriuose ar ar deklaruota muitinė vertė yra tiksli.
Be to, pažangių tikrinimo procedūrų įdiegimas yra susijęs su realiomis išlaidomis – tiek finansinėmis (IT sistemos, prieigos prie duomenų bazių mokesčiai ir atitikties specialistų samdymas), tiek veiklos išlaidomis (ilgesnis užsakymų apdorojimo laikas). Mažesnėms įmonėms šios išlaidos gali būti pernelyg didelės.
Ko reikalauja situacija? Rizikos valdymo perspektyvos.
Verslo rizikos valdymo požiūriu, dabartinė situacija reikalauja, kad Lenkijoje ir visoje ES veikiančios TSL įmonės nedelsdamos imtųsi prisitaikymo veiksmų. Transporto ir logistikos įmonių rizikos valdytojai pirmiausia turėtų patikrinti savo klientų portfelius, atsižvelgdami į muitinės rizikos poveikį, ypatingą dėmesį skirdami subjektams, importuojantiems prekes iš Kinijos per Lenkijos pasienio punktus ir geležinkelio terminalus.
Pagrindinės rekomendacijos TSL sektoriaus įmonėms:
- Sutarčių su importuotojais peržiūra — ypač dėl atsakomybės sąlygų už muitinės duomenų tikslumą ir regreso mechanizmų mokesčių administratorių pretenzijų atveju;
- KYC procedūrų įdiegimas arba išplėtimas — ypatingą dėmesį skiriant naujų klientų iš už ES ribų ir subjektų, turinčių trumpą rinkos patirtį, patikrinimui;
- Muitinės rizikos draudimas — verta pasitikrinti, ar yra draudimo produktų, apsaugančių nuo muitinės reikalavimų remiantis solidariąja atsakomybe;
- Aktyvus dalyvavimas reguliavimo dialoge — įmonės turėtų bendradarbiauti su pramonės asociacijomis, siekdamos pakeisti reglamentų aiškinimą arba išleisti aiškias ministrų gaires;
- Teismo bylų ir teismų praktikos stebėsena — panašių bylų sprendimų stebėjimas gali suteikti teisinių argumentų ir nurodyti veiksmingas gynybos strategijas.
Skubus dialogo poreikis: pramonė ir Finansų ministerija
Pasak TSL sektoriaus ekspertų ir atstovų, pagrindinis krizės sprendimo elementas – kuo greičiau užmegzti konstruktyvų dialogą tarp Finansų ministerijos ir logistikos pramonei atstovaujančių organizacijų. Šio dialogo tikslas turėtų būti parengti aiškius, skaidrius ir proporcingus atskaitomybės kriterijus, kurie, viena vertus, apsaugotų valstybės biudžeto interesus, o kita vertus, nežlugdytų subjektų, kurie veikė sąžiningai ir neviršydami savo įgaliojimų.
Visų pirma, siūloma:
- Finansų ministerijos išleistos oficialios gairės, kuriose nurodoma, kokie konkretūs muitinės įstaigų ir vežėjų deramo patikrinimo veiksmai yra pakankami, kad jie nebūtų laikomi solidariosios atsakomybės panaikinimo priemone;
- Įvedamas vadinamasis saugus uostas logistikos subjektams, kurie atliko deramą kruopštumą;
- Sukurti mechanizmą, skirtą greitoms pramonės konsultacijoms dėl muitinės reglamentų aiškinimo naujose, precedentą kuriančiose bylose;
- Suderinti požiūrį ES lygmeniu, kad Lenkijos įmonės nebūtų traktuojamos griežčiau nei jų konkurentai kitose valstybėse narėse.
Santrauka: Rizika partneriams ir rangovams
Ši situacija tiesiogiai veikia rizikos vertinimą dirbant su Lenkijos logistikos įmonėmis ir geležinkelių vežėjais. Šie subjektai bet kuriuo metu gali tapti rimtų finansinių mokesčių administratorių ieškinių gavėjais – ieškinių, kylančių ne dėl jų pačių aplaidumo, o dėl sunkiai apgaunamų sukčių veiklos.
Verslo partneriams, rangovams ir finansų įstaigoms TSL sektoriuje tai reiškia, kad vertinant Lenkijos logistikos įmonių finansinę būklę ir veiklos stabilumą, reikia atsižvelgti į šią specifinę reguliavimo riziką. Verta patikrinti, ar konkreti įmonė turi atvirų muitinės ir mokesčių procedūrų, kokias atitikties procedūras ji yra įgyvendinusi ir kaip ji valdo solidariosios atsakomybės riziką.
Lenkijos logistikos pramonė yra beprecedentėje situacijoje – mokama už sisteminius muitinės teisės trūkumus ir teisėsaugos institucijų bejėgiškumą susidūrus su užsienyje veikiančiomis organizuoto nusikalstamumo grupuotėmis. Jei Finansų ministerija nesiims greito teisėkūros įsikišimo ar bent jau nepakeis savo aiškinamosios praktikos, sektorius gali patekti į gilios struktūrinės krizės fazę, kurios pasekmės bus jaučiamos visoje Lenkijos ekonomikoje.










