

Nauji mokesčiai Beniliukso šalyse ir mažėjantys gabenimo kiekiai: Europos kelių transportas artėja prie likvidumo krizės 2026 m.
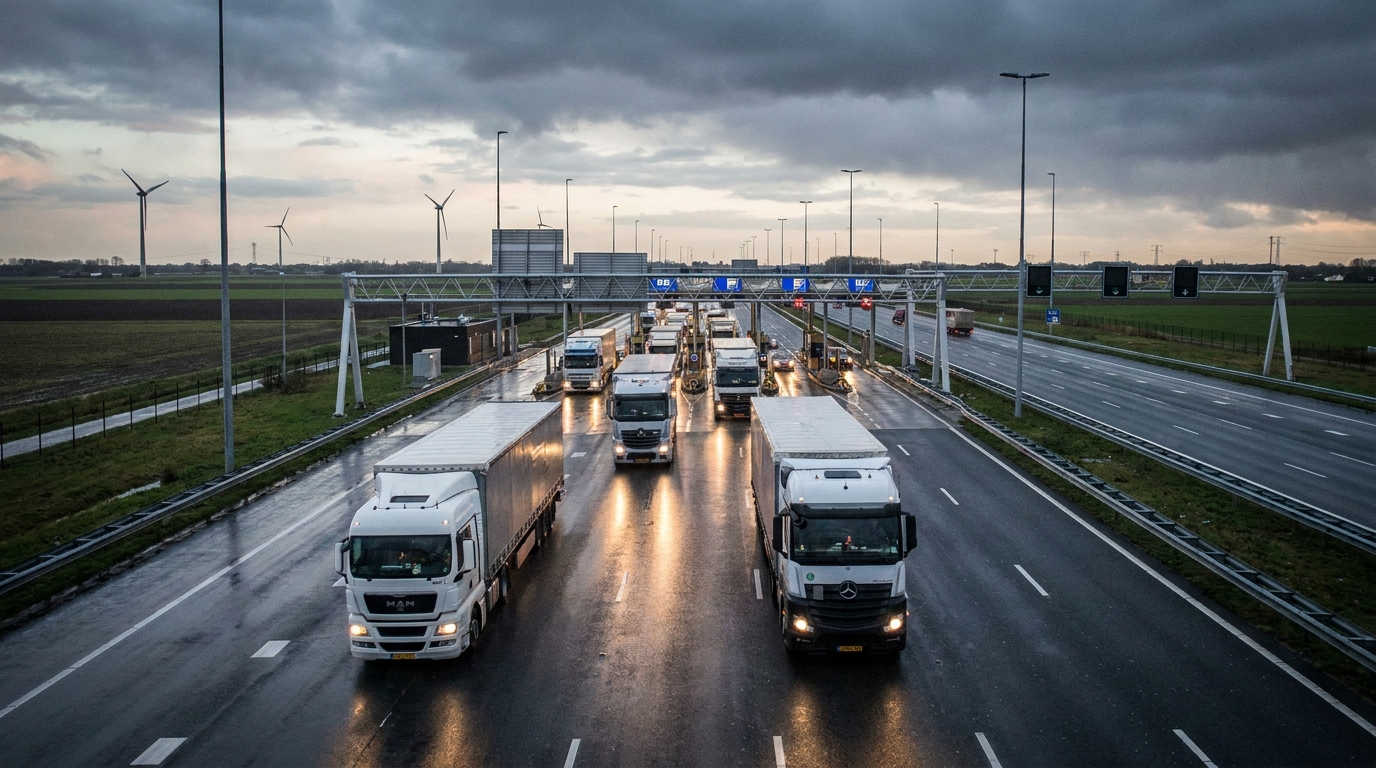
Prancūzijos kelių transporto federacija (FNTR) paskelbė aliarmą. 2026 m. pirmojo ketvirčio statistiniai duomenys kartu su pranešimais apie naujus fiskalinius mokesčius Nyderlanduose ir Belgijoje rodo, kad Europos kelių transporto rinka artėja prie rimtos finansinės krizės. Mažų ir vidutinių vežėjų segmentas yra ypač pažeidžiamas, nes veiklos pelno marža jau daugelį metų vos viršija nulinį pelningumo tašką. Jei FNTR prognozės pasitvirtins, antroje 2026 m. pusėje TSL pramonės nemokumų banga visoje Vakarų Europoje gali gerokai paspartėti.
2026 m. pirmojo ketvirčio duomenys: tarifų padidinimas neišgelbėjo mažėjančių pajamų
Iš pirmo žvilgsnio 2026 m. pirmųjų trijų mėnesių duomenys gali atrodyti atsargiai optimistiški – vidutinės kelių transporto krovinių kainos, palyginti su praėjusiais metais, padidėjo 1,4 %. Įprastomis rinkos sąlygomis tokie kainų pokyčiai būtų interpretuojami kaip gerėjančio sektoriaus ir stiprėjančios vežėjų derybinės pozicijos su siuntėjais ženklas. Tačiau realybė yra visai kitokia.
Lygiagretus, daug labiau nerimą keliantis rodiklis yra 4 % bendro krovinių tonažo sumažėjimas per tą patį laikotarpį. Šis skaičius aiškiai iliustruoja tikrąją transporto paslaugų paklausos padėtį Europoje. Tarifų padidėjimas nėra susijęs su padidėjusia paslaugų paklausa – tai veikiau bandymas pritaikyti kainas prie didėjančių veiklos sąnaudų. Tuo pačiu metu mažėjant transporto apimtims, transporto įmonių pajamos realiai mažėja, nors klientų sąskaitos faktūros yra šiek tiek didesnės.
Šis reiškinys – didesni tarifai, bet mažesnis užsakymų skaičius – yra žadinantis skambutis pramonės analitikams. Tai rodo silpnėjančią paklausą Europos realiojoje ekonomikoje ir dėl to ribotas logistikos sektoriaus augimo perspektyvas, bent jau trumpuoju laikotarpiu. FNTR ir Prancūzijos statistikos tarnybos SDES duomenys patvirtina, kad stebima tendencija nėra vienkartinė anomalija, o nuolatinis rinkos modelis.
Fiskalinė revoliucija Beniliukso šalyse nuo 2026 m. liepos 1 d.
Lyg vien rinkos spaudimo nepakaktų, Europos vežėjai taip pat turi susidurti su naujų mokesčių ir paramokestinių reglamentų banga, įsigaliojančia pagrindiniuose Europos logistikos centruose.
Nyderlandai: naujų sunkvežimių mokestis
Nuo 2026 m. liepos 1 d. Nyderlandai įveda naują mokestį, tiesiogiai taikomą sunkiasvorėms krovininėms transporto priemonėms, važiuojančioms Nyderlandų kelių tinklu. Šis reglamentas galios visiems vežėjams, nepriklausomai nuo transporto priemonės registracijos šalies, kurie naudojasi Nyderlandų kelių infrastruktūra tranzito ar paskirstymo tikslais.
Šio sprendimo svarbos neįmanoma pervertinti. Roterdamas yra didžiausias Europos jūrų uostas ir vienas svarbiausių logistikos centrų pasaulyje. Prekės iš viso pasaulio plaukia Olandijos keliais, pasiekdamos klientus Vokietijoje, Lenkijoje, Prancūzijoje, Skandinavijos šalyse ir dešimtyse kitų rinkų. Tūkstančiams transporto įmonių maršrutai per Nyderlandus yra ne pasirinkimas, o būtinybė, kylanti iš jų klientų tiekimo grandinių struktūros.
Taigi naujo mokesčio įvedimas reiškia tiesioginį ir beveik neišvengiamą šių maršrutų aptarnaujančių įmonių veiklos sąnaudų padidėjimą. Konkrečių mokesčių tarifų įverčiai dar nėra iki galo žinomi, tačiau vien reglamento paskelbimą FNTR vertina kaip rimtą grėsmę tarpvalstybinio transporto pelningumui.
Belgija: didesni kilometrų mokesčiai
Beveik tuo pačiu metu kaimyninė Belgija paskelbė apie reikšmingą kilometrų rinkliavų padidinimą sunkiasvorėms krovininėms transporto priemonėms. „Viatoll“ sistema Belgijoje veikia jau keletą metų ir apima platų greitkelių ir nacionalinių kelių tinklą. Padidinimas reiškia, kad kiekvienas Belgijos keliais nuvažiuotas kilometras vežėjams kainuos daugiau nei anksčiau.
Vakarų Europos koridoriuje, jungiančiame Antverpeno uostus su Europos vidaus rinkomis, veikiančioms įmonėms Belgijos kilometrų rinkliavos sudaro reikšmingą jų kintamųjų sąnaudų struktūros dalį. Antverpenas, antras pagal dydį žemyno jūrų uostas, kasmet yra vartai milijonams tonų importuojamų ir eksportuojamų prekių. Todėl padidėjusias rinkliavas Belgijos keliuose pajus daugybė vežėjų, nepriklausomai nuo jų dydžio ar kilmės šalies.
Abiejų reglamentų – Nyderlandų sunkvežimių mokesčio ir Belgijos kilometrų rinkliavos padidinimo – derinys sukuria fiskaliai sinergetinį efektą. Maršrutai per Beniliukso šalis, anksčiau laikyti brangesniais, bet dėl prieigos prie pagrindinių Europos uostų vis dar pelningais, taps dar brangesni. Nėra paprastos alternatyvos, kuri vienu metu aplenktų abi šalis be žymiai ilgesnių maršrutų ir papildomų degalų sąnaudų.
Sąnaudų žirklių efektas: maržos naikinimo mechanizmas
Ekonomistai ir rizikos analitikai jau seniai vartoja terminą „sąnaudų žirklės“, apibūdindami situaciją, kai įmonė patiria vienu metu didėjančias fiksuotas ir kintamas sąnaudas, tačiau negali proporcingai padidinti savo produktų ar paslaugų kainų. Transporto pramonėje šis mechanizmas yra ypač žalingas dėl tipiško vežėjo sąnaudų struktūros.
Transporto įmonė patiria išlaidas keliose pagrindinėse kategorijose: degalams, vairuotojų ir darbuotojų atlyginimams, transporto priemonių parko nuomai arba finansavimui, draudimui, kelių mokesčiams, techninei priežiūrai ir remontui. Dauguma šių išlaidų yra gana fiksuotos arba sunkiai kontroliuojamos, ypač trumpuoju laikotarpiu. Degalams svyruoti gali naftos kainos, vairuotojų atlyginimai kyla dėl nuolatinio darbo jėgos trūkumo pramonėje, o nuomos įmokos yra iš anksto nustatytos sutartyje.
Aprašytame scenarijuje prie šio sunkiai mažinamos naštos sąrašo prisijungs nauji mokesčiai ir kelių mokesčiai Nyderlanduose ir Belgijoje. Tuo pačiu metu mažėjantys krovinių kiekiai riboja galimybes gauti pakankamai pajamų, kad būtų padengta nuolat didėjanti sąnaudų bazė. Rezultatas? Ir taip mažos veiklos pelno maržos dar labiau sumažės, o kai kurios įmonės viršys nulinį pelno tašką ir pradės patirti veiklos nuostolius.
Mažos ir vidutinės transporto įmonės – krizės epicentras
Svarbu pabrėžti, kad Europos krovinių gabenimo keliais rinkoje struktūriškai dominuoja labai mažos, mažos ir vidutinės įmonės. Didelės logistikos grupės, nors ir matomos bei atpažįstamos, tėra ledkalnio viršūnė. Didžiąją daugumą užsakymų įvykdo įmonės, turinčios kelias ar keliolika transporto priemonių, dažnai valdomos pačių savininkų, dažnai veikiančios kaip individualios įmonės su keliais vairuotojais.
Šiam rinkos segmentui būdingos kelios specifinės savybės, dėl kurių jis yra ypač pažeidžiamas aprašytų grėsmių:
- Mažos grynosios maržos — Tipinėje transporto MVĮ grynasis pelnas retai viršija 2–3 % pajamų ir dažnai svyruoja apie 1 %. Bet koks nenumatytas kelių procentų sąnaudų padidėjimas gali paversti pelną nuostoliu.
- Didelė riedmenų skola — Modernus vilkikas, atitinkantis „Euro 6“ arba aukštesnius išmetamųjų teršalų standartus, kainuoja nuo 150 000 iki daugiau nei 200 000 eurų. Dauguma mažesnių vežėjų finansuoja transporto priemonių parko pirkimą lizingu arba paskolomis, o tai sukuria fiksuotus, neperleidžiamus įsipareigojimus finansų įstaigoms.
- Silpna derybinė pozicija su siuntėjais — Silpstančios paklausos ir didėjančios kainų konkurencijos aplinkoje mažesnės įmonės turi ribotas galimybes perkelti didesnes išlaidas klientams. Siuntėjai tiesiog perduos užsakymus pigesniam konkurentui.
- Ribotos grynųjų pinigų atsargos — finansinės atsargos nebuvimas reiškia, kad net ir laikinas likvidumo pablogėjimas gali sukelti skolų spiralę: vėluojančius mokėjimus tiekėjams, kaupiamas palūkanas, problemas mokant lizingo įmokas.
Šių veiksnių derinys su nauja fiskaline našta ir mažėjančiais kiekiais sukuriarodoTai kelia labai didelę riziką MVĮ transporto sektoriaus finansiniam stabilumui. Įmonės, kurios anksčiau veikė ties pelningumo riba, gali būti priverstos sustabdyti arba likviduoti savo veiklą. Įmonės, kurių pelno marža šiek tiek didesnė, imsis sudėtingo restruktūrizavimo laikotarpio.
Žalioji transformacija kaip papildoma investicijų našta
Vien fiskalinė ir rinkos aplinka būtų pakankamas iššūkis. Tačiau Europos transporto sektorius tuo pat metu susiduria su kitu, ne mažiau svarbiu iššūkiu: su ekologine pertvarka susijusiu reguliavimo ir sąnaudų spaudimu.
Europos Sąjungos klimato politika kelia vis griežtesnius reikalavimus transporto sektoriui.rodo2025 m. FNTR ataskaita, skirta aplinkosaugos klausimamsrodoKrovinių vežimo keliais srityje darbuotojų sveikata ir sauga aiškiai rodo kapitalo išlaidų (CAPEX) mastą, kurį vežėjai turi patirti, kad prisitaikytų prie naujųjų standartų. Tai visų pirma susiję su:
- Investicijos į nulinės emisijos transporto priemones — Elektriniai vilkikai, nors technologiškai vis labiau prieinami, išlieka gerokai brangesni nei dyzeliniai. Įsigijimo kainos skirtumas gali siekti iki kelių dešimčių procentų, o įkrovimo infrastruktūra išlieka nepakankama.
- Alternatyvūs energijos šaltiniai — Vandenilio technologijos yra bandomojo diegimo etape ir reikalauja didžiulių investicijų tiek iš vežėjų, tiek iš degalų papildymo infrastruktūros teikėjų.
- Ekologiško vairavimo ir telematikos programos — Vairavimo stiliaus stebėjimo ir degalų sąnaudų optimizavimo sistemų diegimas reikalauja tiek technologinių investicijų, tiek personalo mokymo išlaidų.
Didelėms transporto grupėms šių investicijų finansavimas yra sudėtingas iššūkis, tačiau tai įmanoma pasiekti pasinaudojant kapitalo rinkomis, išleidžiant obligacijas arba gaunant finansinę paramą pagal ES programas. MVĮ galimybės gauti įperkamą išorinį finansavimą yra daug ribotos, ypač atsižvelgiant į tai, kad bankai tampa vis atsargesni teikdami paskolas subjektams sektoriuje, kuriame akivaizdi didėjanti sisteminė rizika.
Vežėjai, kurie neinvestuoja į aplinkosaugą, rizikuoja būti atstumti nuo dalies rinkos – tiek dėl reguliavimo reikalavimų, tiek dėl augančių didelių korporacinių siuntėjų lūkesčių, kuriems jų tiekimo grandinės anglies pėdsakas tampa pagrindiniu kriterijumi renkantis logistikos partnerius. Tie, kurie nusprendžia investuoti, apkrauna savo balansus tuo metu, kai jiems ir taip sunku išlaikyti finansinį likvidumą.
Rinkos apžvalga: konsolidacija yra neišvengiamas atsakymas
Visos aukščiau aprašytos tendencijos veda prie vienos išvados: Europos krovinių gabenimo keliais rinka susiduria su dideliu pertvarkymu. Finansiškai silpnesnės įmonės, turinčios dideles skolas ir mažus rezervus, bus palaipsniui išstumtos iš rinkos – dėl bankrotų, perėmimų arba savanoriško veiklos sustabdymo. Įmonės, turinčios stipresnį kapitalą, įsigis jų rinkos dalį ir išteklius – pirmiausia transporto parką ir vairuotojus.
Šis konsolidacijos procesas, nors makroekonominiu požiūriu gali padidinti sektoriaus efektyvumą, trumpuoju laikotarpiu sukels neramumų. Vežėjų bankrotai reiškia neapmokėtas skolas kreditoriams – lizingo bankams, ekspeditoriams, degalų tiekėjams ir paslaugų teikėjams – ir kelia grėsmę logistikos operacijų tęstinumui įmonėms, kurios joms patikėjo užsakymų vykdymą.
Svarbu nepamiršti, kad kai kurie subjektai, kurie artimiausiais ketvirčiais patirs finansinių sunkumų, yra įmonės, turinčios nusistovėjusias pozicijas rinkoje, ilgalaikius santykius su klientais ir, regis, sveikus balansus. Sąnaudų mažinimo poveikis gali būti stebėtinai greitas – net ir santykinai stabiliai įmonei pakanka kelių ketvirčių, kad išeikvotų savo pinigų atsargas, susidūrus su vienu metu didėjančiomis sąnaudomis ir mažėjančiomis pajamomis.
Verslo rizikos perspektyva: ką vadovai ir prekybos partneriai turi žinoti
Įmonėms, bendradarbiaujančioms su Europos vežėjais – nesvarbu, ar tai būtų siuntėjai, finansų įstaigos, kredito draudikai ar logistikos partneriai – ši situacija reikalauja peržiūrėti savo sandorio šalies rizikos valdymo politiką. Toliau pateikiamos pagrindinės praktinės rekomendacijos:
- Transporto partnerių finansinės būklės patikrinimas – ypač toms, kurios vykdo skrydžius maršrutais per Beniliukso šalis, Vokietiją ir Prancūziją. Verta patikrinti dabartines finansines ataskaitas, skolos rodiklius ir gautinų sumų apyvartą. Įmonės, kurių neapmokėtų pardavimų dienų (DSO) rodiklis yra didelis, jau gali patirti likvidumo problemų.
- Vežėjo sąnaudų absorbcijos pajėgumo vertinimas – šiandien vertinant tolesnio bendradarbiavimo riziką, labai svarbu, ar prekybos partnerio sąnaudų struktūra leis jam išgyventi kelių mokesčių padidėjimą Nyderlanduose ir Belgijoje be didelio rezultatų pablogėjimo.
- Parko struktūros pokyčių stebėjimas — Vežėjas, kuris sparčiai didina senesnių transporto priemonių dalį savo parke modernių sąskaita, gali signalizuoti apie problemas, susijusias su parko pakeitimo finansavimu. Tai netiesioginis likvidumo problemų arba galimybės gauti kreditą rodiklis.
- Transporto tiekėjų bazės diversifikavimas — priklausomybė nuo vieno arba labai siauros vežėjų grupės pagrindiniuose maršrutuose yra operacinė rizika, kuri gali staiga materializuotis, jei partneris pradeda bankroto procedūrą arba sustabdo veiklą.
- Transporto sutarčių indeksavimo sąlygų analizė — Verta peržiūrėti, ar esamose sutartyse numatyti automatinio tarifų koregavimo mechanizmai dėl pasikeitusių rinkliavų ir mokesčių. Tokių sąlygų nebuvimas gali sukelti konfliktų ir įtemptų sutarčių persvarstymo.
Santrauka: Raudona šviesa TSL pramonei Vakarų Europoje
FNTR ir SDES duomenų, gautų už 2026 m. pirmąjį ketvirtį, signalai aiškūs: Europos kelių krovinių gabenimas išgyvena didėjančio finansinio spaudimo laikotarpį. Mažėjantys krovinių gabenimo kiekiai, nauji mokesčiai ir kelių mokesčiai Nyderlanduose ir Belgijoje bei brangaus ekologinio perėjimo reikalavimai vienalaikiu poveikiu sukuria...rodoitin sudėtinga aplinka visai pramonei – ir ypač pavojinga didžiausiam jos segmentui, t. y. mažoms ir vidutinėms vežėjų įmonėms.
Antroji 2026 m. pusė bus finansinio pajėgumo išbandymas tūkstančiams transporto įmonių visoje Europoje. Rizikos valdytojams ir logistikos įmonių savininkams tai reiškia nuodugnią prekybos partnerių portfelių peržiūrą ir rangovų veiklos pajėgumų vertinimo procedūrų atnaujinimą.rodoPasaulyje, kuriame net ir ilgametes tradicijas turinčios įmonės per kelis ketvirčius gali susidurti su finansiniais sunkumais, įžvalgumas ir aktyvus rizikos valdymas yra neįkainojami.
EURODEBT.eu platforma nuolat stebės situaciją TSL sektoriuje ir teiks informaciją apie svarbiausius fiskalinius, reguliavimo ir rinkos pokyčius, turinčius įtakos Europos vežėjų būklei.










