

Prancūzijos kelių transporto bankrotų banga – rekordinė krizė kelia grėsmę Europos tiekimo grandinėms
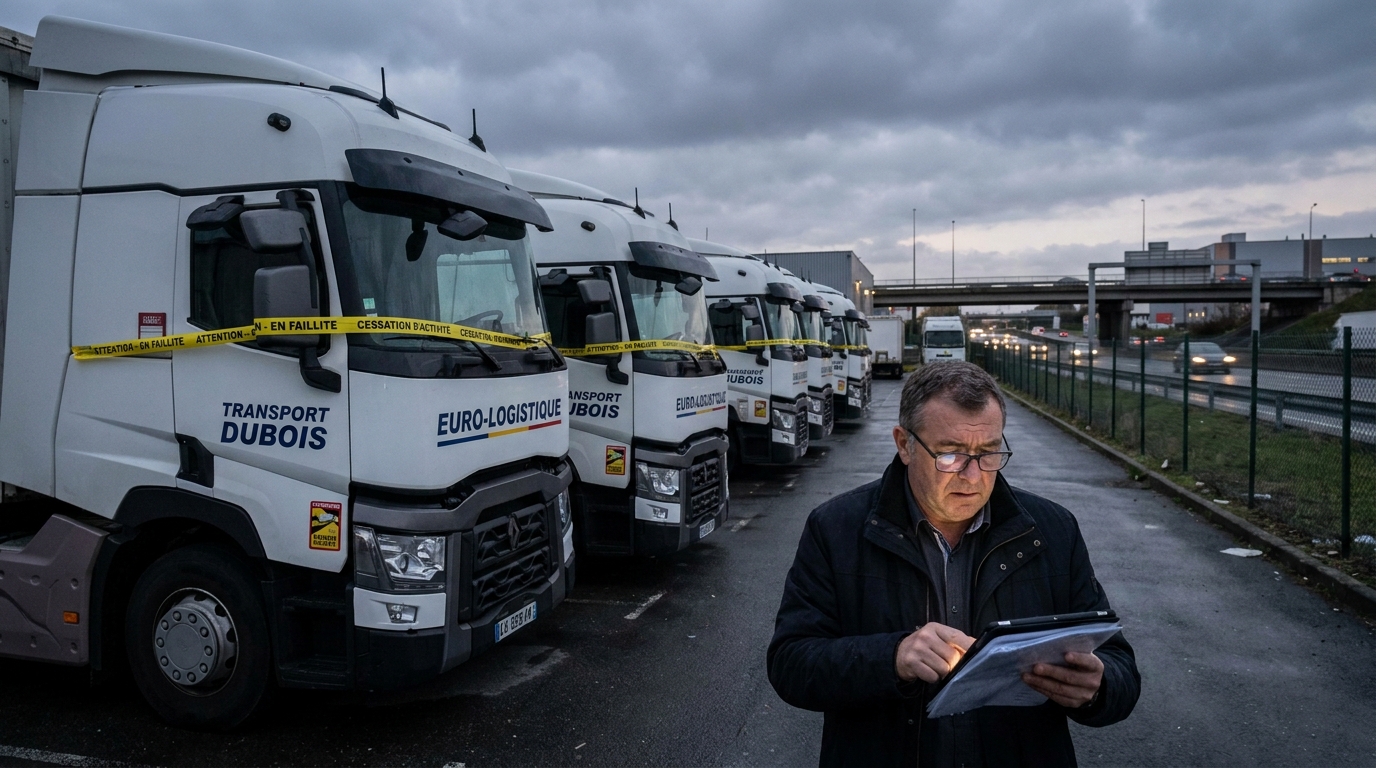
Prancūzijos kelių transporto sektorius išgyvena didžiausią finansinę krizę per kelis dešimtmečius. 2026 m. pirmąjį pusmetį Prancūzijos vežėjų bankrotų skaičius pasiekė precedento neturintį lygį, gerokai viršydamas rodiklius, užfiksuotus net sunkiausiais COVID-19 pandemijos laikotarpiais. Europos užsakovams, subrangovams ir logistikos partneriams tai kelia realią ir tiesioginę grėsmę veiklos tęstinumui.
Reiškinio mastas: įspūdingi skaičiai
Remiantis, be kita ko, „Allianz Trade“ paskelbtomis analizėmis, transporto ir sandėliavimo pramonė 2025 m. taps vienu labiausiai krizės paveiktų visos Prancūzijos ekonomikos sektorių. Bankroto procedūrų skaičius kelių transporto sektoriuje išaugo daugiau nei 61 %, palyginti su ilgalaikiu vidurkiu nuo 2010 iki 2019 m.Kontekstui: tuo pačiu laikotarpiu informacijos ir ryšių sektoriuje bankrotų padaugėjo 42 %, automobilių prekybos – 40 %, o viešbučių ir restoranų pramonės – 34 %. Transporto sektorius muša neigiamus rekordus visoje ekonomikoje.
Makroekonomikos požiūriu, Prancūzijoje iš viso užregistruota 68 500 bankroto paraiškų visuose sektoriuose – rezultatas 23 % blogesnis nei pandemijos krizės įkarštyje. Neigiama dinamika ne tik išliko, bet netgi sustiprėjo 2025 ir 2026 metų sandūroje, ypač tarp mažų ir vidutinių transporto įmonių.
Kodėl transportas? Krizės anatomija
Pagrindinės pramonės federacijos – TLF sąjunga ir OTRE (Europos vežėjų organizacija) – atkreipia dėmesį į kelių destruktyvių tendencijų susiliejimą. Tai ne vieno veiksnio sukelta krizė, o toksiškos struktūrinių ir ciklinių problemų sinergijos rezultatas.
Didėjančios veiklos išlaidos
- Dyzelino kainos — jau keletą metų išliekantis spaudimas degalų kainoms daro didelę įtaką vežėjų pelno maržoms, nes daugeliu atvejų jie negali visų šių išlaidų perkelti savo klientams.
- Rinkliavos — sistemingai didėjantys kelių mokesčiai Europos keliuose, įskaitant Prancūziją, sudaro vis didesnį transporto įmonių veiklos biudžetų punktą.
- Darbo sąnaudos — dėl infliacijos ir profesionalių vairuotojų trūkumo kylantis darbo užmokesčio spaudimas padidina įdarbinimo išlaidas iki tokio lygio, kad mažesnėms įmonėms sunku pakelti.
- Autoparko draudimas ir lizingas — sistemingai kyla motorinių transporto priemonių draudimo tarifai ir riedmenų priežiūros išlaidos, taip mažindamos ir taip menkas verslininkų finansines rezervines lėšas.
Paklausos žlugimas ir niokojantis kainų karas
Kartu su didėjančiomis sąnaudomis Prancūzijoje ir visoje euro zonoje gabenamų prekių kiekis gerokai sumažėjo. Silpstanti vartotojų paklausa tiesiogiai reiškia mažesnį užsakymų ir mažiau gabenamų krovinių. Susitraukiančioje rinkoje transporto įmonės dalyvauja destruktyviame kainų kare, siūlydamos mažesnes nei nulinis pelno taškas kainas, kad išlaikytų sutartis. Transporto pramonė niekada nebuvo žinoma dėl savo didelių maržų, o dabartinis kainų spaudimas jas stumia į tokį lygį, kad tolesnė veikla tampa tiesiog neįmanoma.
Nors rinkos nuosmukį daugiausia patiria labai mažos įmonės ir menkai kapitalizuoti individualiieji verslai, dabartinė krizė taip pat veikia vidutinio dydžio ir didelius logistikos operatorius. Bankrotų mastas ir tempas reiškia, kad net ir ilgametę istoriją bei tvirtas pozicijas rinkoje turinčios įmonės nėra apsaugotos nuo finansinio likvidumo praradimo.
Ekologinės transformacijos našta
Be šių veiksnių, yra ir papildoma energijos pertvarkos išlaidų našta. Išmetamųjų teršalų mažinimo reikalavimai, nustatyti tiek ES reglamentuose (įskaitant tuos, kurie susiję su sunkiųjų transporto priemonių išmetamųjų teršalų standartais), tiek Prancūzijos nacionalinėje klimato politikoje, reikalauja investuoti į naujus, mažai taršius transporto priemonių parkus. Tačiau elektrinių ir vandenilinių transporto priemonių kainos išlieka daug kartų didesnės nei tradicinių dyzelinių sunkvežimių. Įmonėms, kurios sunkiai išgyvena finansiškai, investuoti kelis šimtus tūkstančių eurų į vieną nulinės emisijos transporto priemonę yra tiesiog neįperkama. Rezultatas – arba investavimo kliūtis – transporto priemonių parkas sensta ir praranda konkurencingumą – arba per didelės skolos, kurios tiesiogiai veda prie bankroto.
Domino efekto rizika Europos tiekimo grandinėse
Įmonių, naudojančių Prancūzijos vežėjų, įskaitant tarptautinius, paslaugas, požiūriurodogamybos įmonėms, platintojams ir mažmeninės prekybos tinklams – ši krizė turi tiesioginių ir rimtų veiklos pasekmių. Staigus tokio didelio skaičiaus transporto subjektų išnykimas iš rinkos reiškia spartus turimų transporto pajėgumų mažėjimasTuo tarpu Prancūzija išlieka vienu svarbiausių Vakarų Europos logistikos centrų – per jos teritoriją eina pagrindiniai maršrutai, jungiantys Iberijos pusiasalį su Centrine ir Šiaurės Europa, o Marselio, Havro ir Diunkerko uostai perkrauna didžiulę dalį žemyninio importo.
Operacinė rizika klientams pasireiškia keliais lygmenimis:
- Tiekimo sutrikimai — staigus vežėjo bankrotas vykdant sutartį gali sustabdyti komponentų ar gatavų gaminių tiekimą kelioms dienoms ar net savaitėms.
- Mokėjimų kliūtys — Bankrutavusios transporto įmonės dažnai nesugeba įvykdyti savo įsipareigojimų savo subrangovams, o tai sukelia grandininę reakciją kaimyninėse rinkose, įskaitant Lenkijos, Čekijos ir Belgijos rinkas.
- Paslaugų kainų padidėjimas — ribota transporto paslaugų pasiūla esant stabiliai paklausai neišvengiamai lemia spaudimą didinti krovinių gabenimo tarifus, o tai apkraus logistikos įmonių biudžetus visoje Europoje.
- Teisinė ir finansinė rizika — Klientams, kurie yra sumokėję avansu už transporto paslaugas arba turi neužtikrintų gautinų sumų iš bankrutuojančių įmonių, gali kilti rimtų sunkumų jas atgaujant.
Kam kyla didžiausia rizika?
Analitiniu požiūriu, didžiausia bankroto rizika pirmiausia susijusi su mažos ir vidutinės vežėjos, veikiančios tik vidaus rinkoje, neturinčios diversifikuotos klientų bazės ir prieigos prie alternatyvių finansavimo šaltinių. Įmonės, kurių transporto priemonių parkas mažesnis nei 20, veikiančios grupinio gabenimo segmente ir daugiausia aptarnaujančios mažmeninius klientus, yra ypač jautrios bankroto rizikai – sektorius, kuris, kaip rodo duomenys, pats patiria rimtų sunkumų.
Tačiau krizė paveikia ir didesnius žaidėjus. Logistikos operatoriai, dirbantys su mažos maržos sutartimis, labai priklausomi nuo vieno kliento pramonės arba vykdantys brangias investicijas į transporto parką, taip pat gali susidurti su likvidumo sunkumais. Verta paminėti, kad Bankrotas transporto sektoriuje dažnai įvyksta greitai ir be aiškių įspėjamųjų signalų – įmonė gali atrodyti efektyviai veikianti tol, kol nebelieka lėšų atlyginimams mokėti ar kuro įsipareigojimams padengti.
Rekomendacijos klientams ir verslo partneriams
Susidūrusios su tokia sparčiai besivystančia krize, įmonės, bendradarbiaujančios su Prancūzijos vežėjais keliais, turėtų nedelsdamos įdiegti sustiprintas sandorio šalių rizikos valdymo procedūras. Toliau pateikiamos pagrindinės rekomendacijos:
- Intensyvi finansinė stebėsena — reguliari pagrindinių TSL pramonės subrangovų ir partnerių Prancūzijoje finansinės būklės peržiūra, atsižvelgiant į turimus teismų registrus, verslo analitikos ataskaitas ir kredito reitingus.
- Patikrinimas prieš pasirašant sutartį — būti ypač atsargiems sudarant naujas sutartis su subjektais, kurie per pastaruosius 12–18 mėnesių negali įrodyti stabilių finansinių rezultatų.
- Transporto tiekėjų diversifikavimas — sumažinti priklausomybę nuo vieno vežėjo pagrindiniuose maršrutuose; verta iš anksto nustatyti alternatyvius operatorius, kurie kritiniu atveju galėtų perimti krovinių gabenimą.
- Prekybos gautinų sumų draudimas — įmonėms, turinčioms atvirų prekybos kreditų su Prancūzijos logistikos partneriais, dabartinėmis aplinkybėmis prekybos kredito draudimo poliso įsigijimas tampa beveik būtinybe.
- Sutarties sąlygų apžvalga — sutarčių patikrinimas atsižvelgiant į nuostatas dėl paslaugų teikimo tęstinumo, sutartinių baudų ir procedūrų rangovo bankroto atveju.
- Avariniai scenarijai — parengti verslo tęstinumo planus, skirtus staigiam pagrindinio transporto paslaugų teikėjo praradimui tiekimo grandinėje.
Makroekonominė perspektyva: ar šis reiškinys būdingas tik Prancūzijai?
Verta pabrėžti, kad nors šioje ataskaitoje daugiausia dėmesio skiriama situacijai Prancūzijoje, panašios tendencijos, nors ir skirtingo intensyvumo, stebimos ir kitose Europos šalyse. Kelių vežėjų sąnaudų spaudimas yra visos Europos reiškinys, o Prancūzijos krizė gali pranašauti sunkumus, kurie taip pat paveiks rinkas Vokietijoje, Italijoje, Ispanijoje ir Lenkijoje. Vakarų Europos kelių transporto pramonė jau daugelį metų kovoja su pernelyg mažais krovinių vežimo tarifais, vairuotojų trūkumu ir per dideliu rinkos susiskaldymu, o dabartinės makroekonominės sąlygos tik pablogina šiuos struktūrinius trūkumus.
Tačiau Prancūzija yra ypatingas atvejis dėl savo ekonomikos masto ir centrinio vaidmens Europos logistikos tinkle. Problemos, su kuriomis susiduria jos TSL sektorius, gali sukelti didelių sutrikimų visame žemyne – tiek veiklos, tiek finansų požiūriu.
Santrauka: Laikas imtis prevencinių veiksmų
Prancūzijos kelių transporto sektoriaus krizė nėra tolimas makroekonominis reiškinys – tai realus ir neatidėliotinas iššūkis kiekvienam Europos subjektui, kuris naudojasi vietinių vežėjų paslaugomis arba turi iš jų neapmokėtų skolų. Dėl šio reiškinio masto, tempo ir daugialypių priežasčių reaktyvus rizikos valdymas yra nepakankamas. Būtini prevenciniai veiksmai: sistemingai peržiūrėti rangovų būklę, diversifikuoti tiekėjus ir užsitikrinti finansinę atsakomybę.
EURODEBT.eu redakcijos komanda nuolat stebės šio sektoriaus pokyčius ir informuos apie tolesnius reikšmingus bankroto atvejus, reguliavimo pakeitimus ir Europos logistikos įmonėms bei jų klientams prieinamas rizikos vertinimo priemones.










