

„SeaLead Shipping“ likviduojama: kaip JAV sankcijos per 14 mėnesių sunaikino 13-ąją pagal dydį pasaulyje konteinerių vežėją
SeaLead Shipping, Singapūro laivybos bendrovė, dar prieš metus užėmusi 13-ą vietą tarp didžiausių pasaulio konteinerių vežėjų, 2026 metų liepos pabaigoje paskelbė apie savanorišką likvidavimą, kuris yra tiesioginė OFAC įvestų sankcijų ir JAV Teisingumo departamento veiksmų pasekmė. Bendrovė, kurios grynasis turtas yra teigiamas ir kuri neturi ilgalaikių skolų, likviduojama ne dėl nemokumo, o dėl visiško veiklos paralyžiaus, kurį sukėlė ryšiai su Irano naftos platinimo tinklu. Šis atvejis yra precedento neturintis įspėjimas Europos logistikos sektoriui dėl būtinybės griežtai tikrinti prekybos partnerius sankcijų ir geopolitinės rizikos požiūriu.
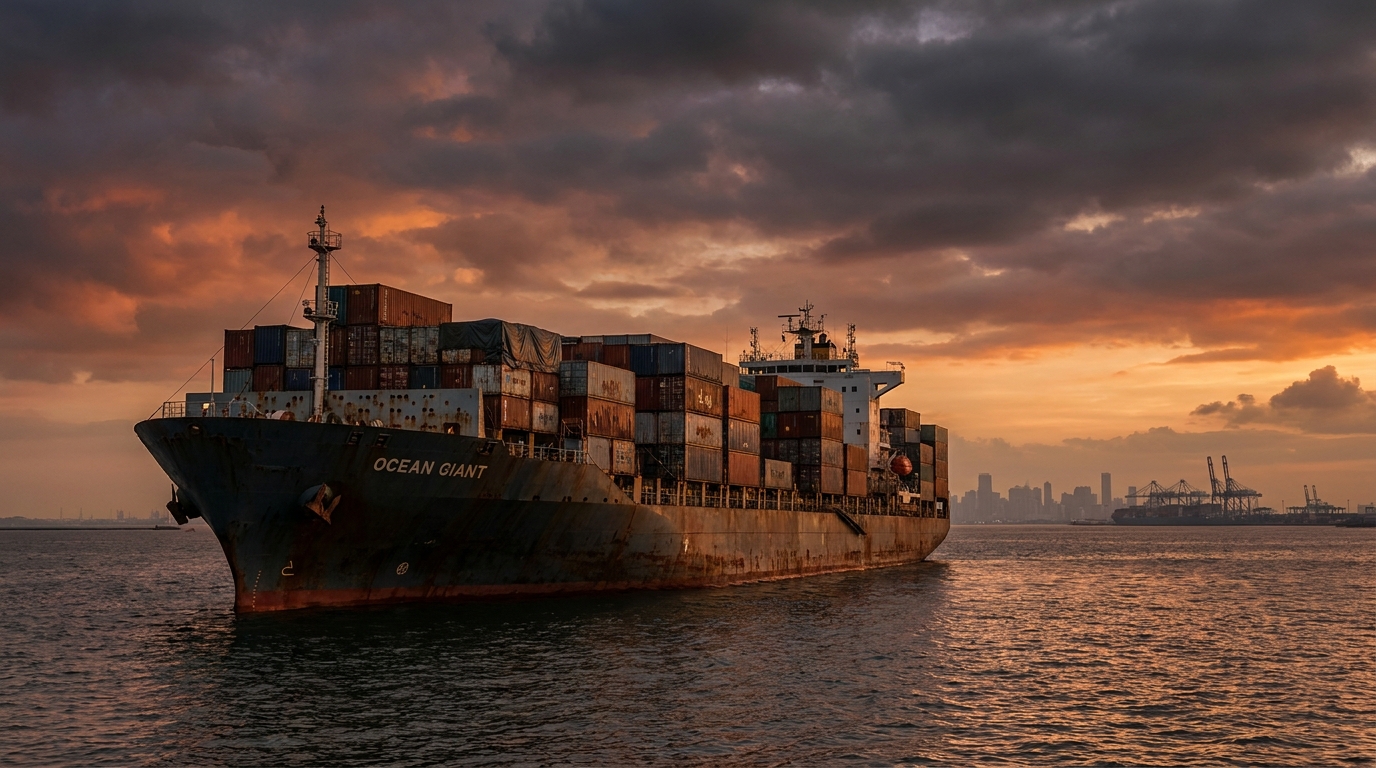
Singapūro laivybos bendrovė „SeaLead Shipping“, kuri 2025 m. gegužės mėn. turėjo daugiau nei 208 000 TEU laivyną ir užėmė 13 vietą pasaulyje tarp konteinerių vežėjų, 2026 m. liepos mėn. pabaigoje paskelbė apie savanorišką likvidavimą. Tiesioginė jos žlugimo priežastis buvo JAV Užsienio turto kontrolės biuro (OFAC) įvestos sankcijos ir JAV Teisingumo departamento (DOJ) veiksmai, kurie per mažiau nei pusantrų metų praktiškai ištrynė bendrovę iš pasaulinio jūrų transporto kraštovaizdžio. Šis atvejis neabejotinai yra vienas dramatiškiausių ir pamokomiausių geopolitinės ir sankcijų rizikos, su kuria per pastarąjį dešimtmetį susidūrė logistikos pramonė, pavyzdžių.
Nuo pasaulinio žaidėjo iki nulio: įspūdingas skaičių kritimas
„SeaLead Shipping“ mažėjančios veiklos mastas stulbina. 2025 m. gegužę bendrovė valdė 53 laivus, kurių bendra talpa viršijo 208 000 TEU. Vos po dešimties mėnesių, 2026 m. kovo mėn., laivynas sumažėjo iki 14 laivų ir 62 500 TEU. Iki 2026 m. liepos mėn., kai buvo paskelbta apie likvidavimą, bendrovėje buvo likę tik keturi laivai. Tai reiškia, kad per metus ir kelis mėnesius jos laivynas sumažėjo daugiau nei 92 %. Jokia natūrali rinkos krizė, ekonomikos recesija ar pandemija nebūtų galėjusi taip greitai ir visiškai sunaikinti tokio masto bendrovės.
Analitiniu požiūriu ypač įdomu tai, kad „SeaLead Shipping“ bankrutuoja ne dėl nemokumo. Priešingai. Bendrovė likviduojama kaip juridinis asmuo. visiškai tirpiklisRemiantis oficialiu vadovybės pareiškimu, bendrovės grynasis turtas yra įvertintas 37,4 mln. USD, kurį sudaro:
- Grynieji pinigai: USD 6,9 mln
- Laivų parko vertė: USD 19,9 mln
- Konteinerių vertė: USD 26,2 mln
Kalbant apie įsipareigojimus, bendrovė nurodo tik 15 mln. USD trumpalaikių įsipareigojimų tiekėjams ir 500 000 USD darbuotojų darbo užmokesčio įsiskolinimų. Svarbu tai, kad bendrovė neturi ilgalaikių skolų. Teoriškai kreditoriai turėtų būti visiškai patenkinti per metus nuo oficialaus proceso pradžios. Likvidatoriumi paskirtas Cosimo Borelli iš „Admiralty Asia Partners“.
Vadinamasis tirpiklio likvidavimas – mokios įmonės likvidavimas – yra gana retas ir ypač daug pasakantis reiškinys. „SeaLead Shipping“ bankrutuoja ne todėl, kad jai trūksta pinigų. Ji bankrutuoja todėl, kad sankcijos užkirto kelią bet kokiai verslo veiklai. Joks bankas neapdoros jos mokėjimų, joks uostas neleis jos laivams įplaukti nerizikuodamas susidurti su antrinėmis sankcijomis, ir joks rangovas nedrįsta pasirašyti sutarties.
Žlugimo priežastys: ryšiai su Irano naftos paskirstymo tinklu
„SeaLead Shipping“ problemos prasidėjo 2025 m. liepą, kai OFAC įtraukė į juodąjį sąrašą 16 bendrovės užsakytų laivų. Pasak JAV valdžios institucijų, šie laivai buvo susiję su plačiu laivybos tinklu, kurį kontroliavo Mohammadas Hosseinas Shamkhani — buvęs aukšto rango Islamo revoliucijos gvardijos korpuso (IRGC) karinio jūrų laivyno vadas ir Ali Shamkhani, vieno iš pagrindinių Irano aukščiausiojo vadovo politinių patarėjų, sūnus.
Šių įrenginių techninį valdymą atliko Singapūro įmonė. Draco Buren laivyba, kuris taip pat buvo įtrauktas į OFAC sankcijų sąrašą. „SeaLead“ veiklos ir kapitalo ryšiai su Irano interesams tarnaujančiu tinklu tapo vis platesnių JAV federalinės valdžios represinių veiksmų atspirties tašku.
Šie veiksmai pasiekė kulminaciją 2026 m. kovo 6 d., kai JAV Teisingumo departamentas beprecedenčiu civiliniu būdu konfiskavo „SeaLead Shipping“ lėšas, kurių suma siekė USD 2,4 mlnRemiantis kaltinamuoju aktu, tai buvo dalis daug didesnio fondo – maždaug 15,3 mln. JAV dolerių vertės, kuris buvo naudojamas tiesiogiai finansuoti neteisėtą Irano žalios naftos platinimo tinklą, apeinant anksčiau įvestus embargus. Teisingumo departamento atliktas turto areštas siunčia svarbią žinią: Amerikos valdžios institucijos neapsiribojo vien bendrovės įtraukimu į sąrašą ir ėmėsi griežtos baudžiamosios teisės.
Eskalacija: liepos mėnesio sankcijos ir domino efektas
Nors pradiniai apribojimai „SeaLead“ paveikė netiesiogiai – per sankcijas užsakytam laivui ir susijusiems subjektams, – 2026 m. liepos mėn. sankcijos smogė tiesiogiai organizacijos centrui. OFAC taikėsi į pačią „SeaLead Shipping“ ir visas pagrindines jos dukterines įmones, esančias:
- Indija
- Maršalo salose
- w Zjednoczonych Emiratach Arabskich
Sankcijos taip pat taikomos daugeliui susijusių veiklos ir kapitalo subjektų, įskaitant: „Aare Lines“, „Hansa Shipping“, „Lübeck Shipping“, „Volta Shipping“ ir „WeFreight“ gabenimasŠis sąrašas rodo plačią ir daugiajurisdikcinę šio laivų savininko organizacinę struktūrą – būdingą įmonėms, kurios siekia sumažinti teisinę riziką, paskirstydamos veiklą keliose jurisdikcijose.
Dar vienas smūgis bendrovės veiklai buvo atviro ginkluoto konflikto tarp JAV/Izraelio ir Irano protrūkis 2026 m. vasario pabaigoje. Dėl eskaluojamos geopolitinės situacijos dalis „SeaLead“ laivyno faktiškai įstrigo Tolimųjų Rytų maršrutuose – laivai negalėjo laisvai plaukioti ir užsukti į uostus, kuriuose operatoriai baiminosi sankcijų pasekmių.
Naujausias bandymas išgelbėti verslą per Malaizijos dukterinę įmonę, veikiančią kaip NVOCC („SeaLead Shipping Malaysia“), baigėsi nesėkme. Kiti laivų savininkai masiškai atsisakė bendradarbiauti, bijodami būti paveikti vadinamojo... antrinės sankcijos (antrinės sankcijos) – JAV administracijos vis dažniau naudojama priemonė prieš trečiąsias šalis, palaikančias ryšius su įmonėmis, kurioms taikomi apribojimai.
Nuosavybės struktūra: kas slypi už „SeaLead Shipping“?
„SeaLead“ byla dar sudėtingesnė, kai atsižvelgiama į vežėjo akcininkų struktūrą. Bendrovę valdė keturi subjektai:
- Meteorų sostinė — 33 % akcijų
- Kolibrių sostinė — 32 % akcijų
- Preetha Sunil Kumar (individualus asmuo) – 20 % akcijų
- Prieigos kapitalo fondai (įsikūrusi Kaimanų salose) – 15 % akcijų paketas
Nuosavybės susiskaldymas tarp kapitalo fondų, mokesčių rojuose registruoto subjekto ir fizinio asmens yra tendencija, kuri turėtų kelti rizikos analitikų susirūpinimą net ir tikrinant potencialų verslo partnerį. Kaimanų salų subjekto buvimas nuosavybės struktūroje, nors pats savaime nėra pažeidimų įrodymas, yra vienas iš įspėjamųjų ženklų, kuriuos KYC (Pažink savo klientą) ir KYCC (Pažink savo kliento klientą) procedūros turėtų nustatyti ankstyvoje stadijoje.
Verslo rizikos perspektyva: ko pramonė turėtų iš to pasimokyti?
„SeaLead Shipping“ žlugimas nėra istorija apie įmonę, kuri bankrutavo dėl netinkamo valdymo, per didelių skolų ar rinkos nuosmukio. Tai istorija apie tai, kaip geopolitiniai ryšiai per kelis mėnesius gali sugriauti daugelį metų kurtą rinkos poziciją, nepaisant įmonės finansinės būklės. Toliau pateikiame pagrindines pamokas rizikos valdytojams ir Europoje veikiančių logistikos įmonių savininkams.
1. Sankcijų rizika yra reali ir greitai reaguojama
Yra paplitusi klaidinga nuomonė, kad sankcijos taikomos tolimiems, egzotiškiems subjektams, o ne pasauliniams žaidėjams, reitinguojamiems pramonės reitinguose. „SeaLead“ atvejis paneigia šį mitą. Bendrovė užėmė 13 vietą pasaulyje, veikė su Singapūro vėliava, turėjo oficialiai švarią finansinę padėtį ir platų partnerių tinklą. Vis dėlto per 14 mėnesių sankcijos privedė ją prie tokio lygio, kad savanoriškas likvidavimas tapo vienintele galimybe.
2. Antrinės sankcijos kelia realią grėsmę europiečiams
Antrinių sankcijų mechanizmas kelia ypatingą nerimą iš Europos perspektyvos. Laivų savininkai, atsisakantys bendradarbiauti su „SeaLead“ dukterine įmone Malaizijoje, tai darė ne iš lojalumo JAV įstatymams – jie tai darė rūpindamiesi savo interesais. Bet kuri Europos transporto ar logistikos įmonė, bendradarbiaujanti su subjektu, kuriam taikomos OFAC sankcijos, rizikuoja prarasti prieigą prie dolerio sistemos, blokuoti korespondentinių bankų sąskaitas ir gali būti patraukta baudžiamojon atsakomybėn JAV. Į šią riziką reikėtų atsižvelgti pradedant bet kokį naują bendradarbiavimą su subjektais, nepriklausančiais euro zonai ir ES.
3. KYC ir KYCC procedūros nėra biurokratija – jos yra saugumo pagrindas.
„SeaLead“ atvejis aiškiai rodo, kad prekybos partnerio tikrinimas negali apsiriboti vien jo finansinės būklės ar prekybos istorijos patikrinimu. Taip pat reikia išanalizuoti nuosavybės struktūrą, kapitalo ir veiklos ryšius, dukterinių įmonių registracijos jurisdikciją ir, svarbiausia, galutinių naudos gavėjų (UBO) tapatybę. KYCC procedūros, t. y. mūsų partnerių verslo partnerių tikrinimas, tampa vis svarbesniu atitikties elementu pasaulinėse tiekimo grandinėse.
4. Mokumas neapsaugo nuo likvidavimo
Vienas netikėčiausių šios istorijos aspektų yra tai, kad „SeaLead“ pradeda likvidavimą su teigiamu grynuoju turtu ir nuline ilgalaike skola. Tai gera žinia kreditoriams – jie turėtų atgauti savo skolas. Tačiau veiklos partneriams, krovinių ekspeditoriams, siuntėjams ir konteinerių nuomotojams tai įspėjimas. Finansinis mokumas nėra pakankama veiklos tęstinumo garantija, jei įmonei gresia sankcijos.
5. Vežėjų diversifikavimas yra strateginė būtinybė
Jūrų transporto paslaugomis besinaudojantiems importuotojams ir eksportuotojams „SeaLead“ istorija yra įtikinamas argumentas, kodėl reikia nuolat diversifikuoti savo vežėjų portfelį. Tiekimo grandinės priklausomybė nuo vieno operatoriaus, ypač tokio, kuris yra už tradicinių, gerai reguliuojamų rinkų ribų, kelia įmonei didelių veiklos sutrikimų, jei tam operatoriui taikomos sankcijos arba jis nutraukia veiklą.
Rinkos kontekstas: pramonė turi prisitaikyti prie naujos realybės
„SeaLead Shipping“ likvidavimas yra platesnės tendencijos griežtinti sankcijų vykdymą subjektams, susijusiems su Iranu, Rusija ir kitomis ribojamomis šalimis, dalis. JAV administracija nuolat plėtė savo veiksmų apimtį – nuo atskirų laivų įtraukimo į sankcijų sąrašus, grynųjų pinigų ir turto konfiskavimo iki ištisų įmonių grupių, susijusių su uždraustais energijos paskirstymo tinklais, išardymo.
Transporto ir logistikos pramonė – dėl savo prigimties pasaulinė, daugiajurisdikcinė ir sudėtinga tarpininkų sistema – yra ypač pažeidžiama rizikos netyčia įsipainioti į tokias struktūras. Vis daugiau subjektų bando apeiti sankcijas, pasitelkdami sudėtingas fiktyvių įmonių grandines, laivų vėliavos keitimą, fiktyvius savininkus ir tarpininkus.rodoŠioje srityje tikrinimo priemonės, tokios, kokias siūlo EURODEBT.eu platformos, nebėra pasirenkamas priedas, o tampa esminiu rizikos valdymo elementu.
Taip pat verta paminėti, kad tokio masto įmonės likvidavimas sukelia didelių rinkos sutrikimų. „SeaLead“ klientams teko skubiai ieškoti alternatyvių vežėjų, derėtis dėl naujų sutarčių ir susidoroti su tiekimo grandinės vėlavimais. Konteineriai ir laivai pradeda likvidavimo procesą, o jų galimas įsigijimas kitų operatorių yra daug laiko reikalaujantis ir neapibrėžtas procesas.
Santrauka
„SeaLead Shipping“ istorija yra atvejo analizė, kurią reikėtų įtraukti į kiekvienos pasaulinio transporto ir logistikos sektoriaus įmonės rizikos valdymo mokymo programas. Įmonė buvo užsitarnavusi įspūdingą rinkos poziciją, išlaikiusi finansinį likvidumą ir neturėjusi ilgalaikių skolų. Vis dėlto per 14 mėnesių ji iš 13-os pagal dydį konteinerių vežėjos pasaulyje virto likviduojama.
Kaltininkas buvo ne prasti finansiniai rezultatai, o veiklos ryšiai su sankcionuotais tinklais. Ryšiai, kuriuos bent iš dalies būtų buvę galima atskleisti taikant griežtas deramo patikrinimo ir partnerių patikrinimo procedūras. Štai kodėl tokios priemonės kaip sankcijų patikrinimas, galutinių savininkų (UBO) patikrinimas, OFAC ir SDN sąrašų stebėsena bei geopolitinės rizikos vertinimas tampa absoliučiu šiuolaikinės komercinės rizikos valdymo standartu.
Europos transporto ir logistikos įmonėms yra viena išvada: prieš sudarydami sutartį, patikrinkite partnerius, nes klaidos ištaisymo kaina – kaip rodo „SeaLead“ atvejis – gali pasirodyti esanti nepalyginamai didesnė nei prevencijos kaina.




