

Skolos krizė TSL sektoriuje: rekordinė 3,38 mlrd. PLN skola ir beveik 39 000 įmonių, turinčių sunkumų
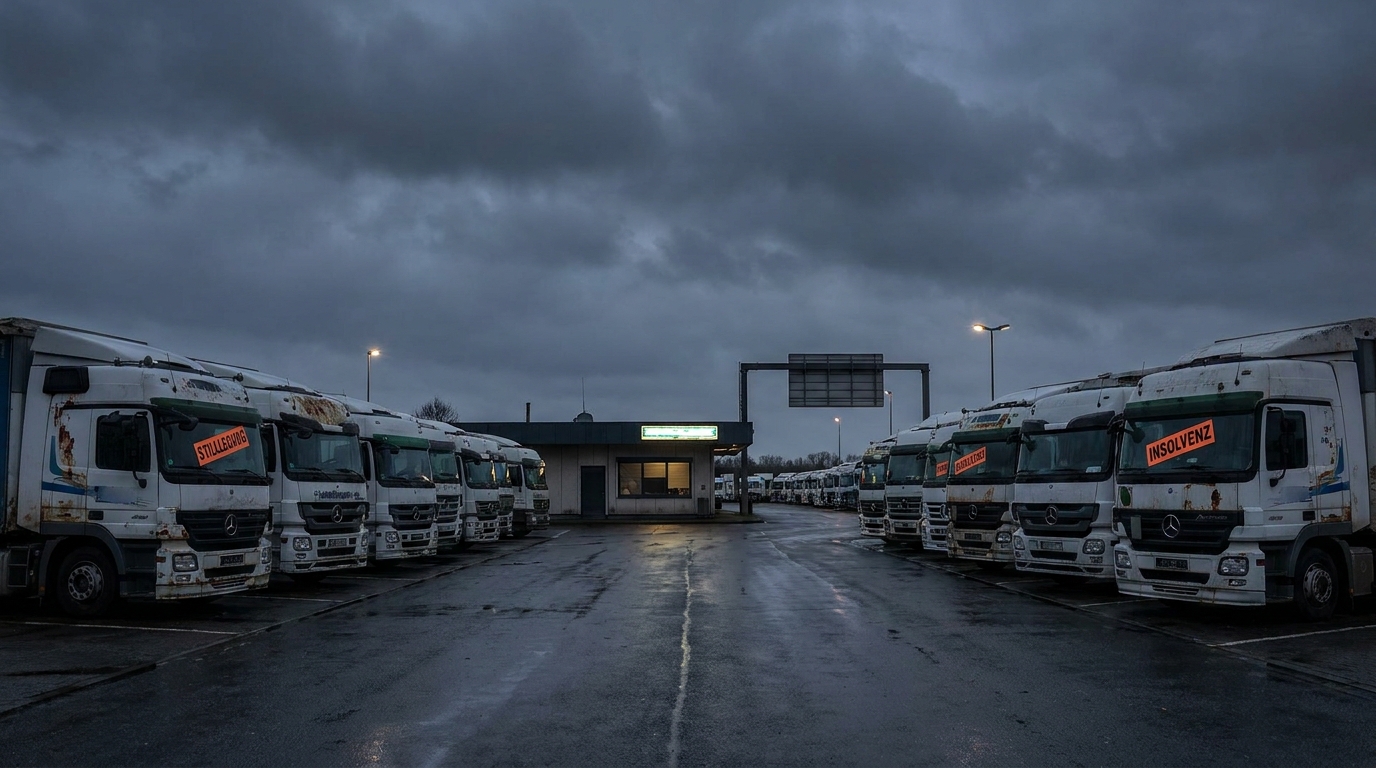
Lenkijos transporto, ekspedijavimo ir logistikos (TSL) sektorius 2026 m. pirmojo pusmečio pabaigoje atsidūrė rimtos finansinės krizės įkarštyje. Remiantis naujausiais „BIG InfoMonitor“ paskelbtais duomenimis, bendra pramonės skola peržengė ribą. 3,38 milijardo zlotų – tokio lygio Lenkijos logistikos istorijoje dar nebuvo. Problema jau paveikė beveik 39 tūkst. įmonių, o skolos augimo tempas viršija 5 procentus per metus. Ekspertai sutinka: jei nebus imtasi skubių sisteminių intervencijų, sektoriui gresia masinių bankrotų banga, kuri supurtys Europos tiekimo grandines.
Sunkūs skaičiai, kurie nepalieka jokių abejonių
Norint visapusiškai suprasti problemos mastą, verta išnagrinėti jos dinamiką per trumpą laikotarpį. Dar 2026 m. sausio mėn. mažiau nei 38 300 TSL įmonių buvo užregistruotos kaip skolininkės, o jų bendra įsiskolinimų suma siekė apie 3,31 mlrd. PLN. Tai jau buvo nerimą keliantys ženklai. Tačiau vos per vieną ketvirtį padėtis gerokai pablogėjo.
2026 m. balandžio pabaigoje „BIG InfoMonitor“ jau užfiksavo 38 900 subjektų jiems sunku laiku įvykdyti savo įsipareigojimus, o jų sukaupta skola išaugo iki jau minėtų 3,38 mlrd. PLN. Tai reiškia, kad per mažiau nei šimtą dienų skola padidėjo daugiau nei 70 mln. PLN – toks tempas turėtų kelti nerimą ne tik verslininkams, bet ir, svarbiausia, politiniams sprendimų priėmėjams bei finansų įstaigoms.
Be to, pramonės ekspertai pabrėžia, kad tikrasis krizės mastas gali būti žymiai didesnis iš to, kas rodoma oficialiuose registruose. Vadinamoji paslėpta skola – neapmokėti įsipareigojimai, kurie dar nebuvo įtraukti į skolininkų duomenų bazes dėl ataskaitų teikimo vėlavimo arba kreditorių nenoro formalizuoti ginčų – gali gerokai pervertinti tikrąją pramonės finansinę padėtį.
Kas slypi už rekordinės skolos? Krizės anatomija
Dabartinė TSL sektoriaus būklė nėra vieno, izoliuoto sukrėtimo rezultatas. Tai veikiau kelių persidengiančių, nepalankių makroekonominių ir geopolitinių procesų, kurie beveik vienu metu paveikė šią pramonės šaką, bendras poveikis.
Geopolitinė padėtis ir didėjančios krovinių gabenimo išlaidos
Nuo 2022 m. Ukrainoje vykstantis ginkluotas konfliktas paliko ilgalaikį pėdsaką Lenkijos logistikoje. Rytų rinkų praradimas, tradicinių tranzito maršrutų per Baltarusiją ir Rusiją uždarymas bei poreikis ieškoti alternatyvių transporto koridorių padidino daugelio vežėjų veiklos sąnaudas nuo dešimties iki keliasdešimties procentų. Lenkija, kaip priešakinės linijos šalis ir istoriškai svarbus logistikos centras, jungiantis Vakarų Europą su Rytais, ypač smarkiai nukentėjo nuo šių pokyčių.
Be to, 2026 m. atsirado dar vienas destabilizacijos šaltinis – įtampos eskalavimas. Artimieji RytaiLaivybos per Raudonąją jūrą ir Sueco kanalą sutrikimai privertė laivų savininkus rinktis daug ilgesnius maršrutus aplink Afriką. Rezultatas? Pasaulinės jūrų transporto išlaidos smarkiai išaugo, todėl išaugo ir krovinių draudimo tarifai bei laivynų draudimo polisai. Lenkijos sausumos vežėjai, valdantys daugiarūšes tiekimo grandines, šiuos pokyčius pajuto tiesiogiai.
Energetikos vice
TSL pramonė yra viena didžiausių energijos vartotojų visoje ekonomikoje. Degalai sudaro 30–40 procentų visų daugelio transporto įmonių veiklos sąnaudų. Dėl nuolatinio didelio naftos ir dujų kainų svyravimo, kurį skatina tiek geopolitiniai konfliktai, tiek rinkos spekuliacijos, vežėjams biudžeto planavimas tampa beveik neįmanomas. Įmonės, kurios prieš kelis mėnesius sudarė fiksuotų įkainių sutartis, atsidūrė keblioje padėtyje: jos vykdo užsakymus žemiau nulinio pelningumo ribos, nes degalų sąnaudos viršijo numatytus skaičiavimus.
Pagrindinių prekybos partnerių ekonomikos sulėtėjimas
Lenkijos ekonomika yra glaudžiai susijusi su Vokietijos – didžiausios mūsų prekybos partnerės – ekonominiu ciklu. Tuo tarpu Vokietijos ekonomika jau kelis ketvirčius susiduria su dideliu sulėtėjimu, o automobilių ir chemijos pramonės – pagrindinės krovinių gabenimo keliais generatorės – patiria gamybos nuosmukį. Sumažėjusi pramonės veikla Vokietijoje ir apskritai Vakarų Europoje tiesiogiai reiškia, kad Lenkijos įmonėms tenka mažiau transporto užsakymų. Poveikis yra dvigubai skausmingas: dėl transporto pajėgumų pertekliaus mažėja krovinių gabenimo tarifai, o fiksuotos išlaidos išlieka didelės.
Spaudimas dėl darbo užmokesčio ir vairuotojų trūkumas
Jau daugelį metų kelių transporto darbo rinka susiduria su struktūriniu kvalifikuotų profesionalių vairuotojų trūkumu. Senstanti darbo jėga, ribotas profesijos patrauklumas jaunesnėms kartoms ir su C ir CE kategorijų licencijomis susiję norminiai reikalavimai reiškia, kad patyrusių sunkvežimių vairuotojų vis dar trūksta. Įmonės, siekiančios išlaikyti veiklos pajėgumus, turi siūlyti vis didesnius atlyginimus, o tai didina darbo sąnaudas – antrą pagal dydį veiklos sąnaudų dalį. Kartu su mažais krovinių gabenimo tarifais tai sukuria toksišką mišinį: didėjančias sąnaudas ir mažėjančias pajamas.
Domino efektas – grėsmė, peržengianti TSL pramonės ribas
Rizikos analitikai skelbia pavojų dar dėl kitos priežasties. TSL sektoriaus krizė nėra pavienė problema – priešingai, jos poveikis gali greitai išplisti į kitus ekonomikos sektorius ir sukurti klasikinę... domino efektas.
Įsiskolinę vežėjai vėluoja arba sustabdo mokėjimus savo tiekėjams: degalų platintojams ir degalų kortelių operatoriams, remonto dirbtuvėms ir padangų paslaugų teikėjams, atsarginių dalių ir transporto priemonių parko priedų tiekėjams. Šios įmonės savo ruožtu pradeda patirti savo likvidumo problemų, kurios vėliau perduodamos komponentų gamintojams, bankams ir lizingo bendrovėms, finansuojančioms transporto priemonių pirkimą.
Finansų įstaigos, suteikusios lizingo paskolas sunkvežimių parkams, kurių vertė siekia šimtus milijonų zlotų, įsigyti, susiduria su masinio sutarčių nutraukimo ir saugumo užtikrinimo priemonių taikymo rizika. Tačiau komercinių transporto priemonių antrinė rinka yra ribota – potenciali masinė naudotų vilkikų-priekabų pasiūla reikštų drastišką jų vertės sumažėjimą, didinant nuostolius tiek vežėjams, tiek juos finansuojantiems bankams.
Realiosios ekonomikos požiūriu, tūkstančių mažų ir vidutinių transporto įmonių bankrotas reikštų tiekimo grandinių dezorganizacija pagrindiniams sektoriams: greito vartojimo prekių (FMCG) mažmeninei prekybai, automobilių pramonei, elektroninei prekybai ir statybai. Kadangi Lenkija yra šalis, per kurią eina didelė dalis Europos rytų-vakarų tranzito, pagal šį scenarijų ji atliktų silpnosios Europos logistikos grandies vaidmenį.
Kam kyla didžiausia rizika? Pramonės rizikos profilis
Ne visi TSL sektoriaus segmentai yra vienodai paveikti krizės. Duomenų analizė rodo, kad sausumos transportas — visų pirma kelių — sektorius patiria sparčiausią mokestinių įsiskolinimų augimą. Būtent čia sutelkta daugiausia mažų ir individualių įmonių, turinčių mažiausius finansinius rezervus ir mažiausią gebėjimą atlaikyti kainų šuolius.
Ypač pažeidžiama grupė yra:
- Mažos transporto įmonės (1–5 transporto priemonių) — veikia su minimaliu likvidumo rezervu, visiškai priklauso nuo laiku atliekamų klientų mokėjimų;
- Didelių logistikos operatorių subrangovai — dažnai priversti sutikti su ilgesniais mokėjimo terminais (60–90 dienų), o tai kartu su didėjančiomis veiklos išlaidomis lemia greitą apyvartinių lėšų išeikvojimą;
- Įmonės, kurių automobilių parke didelę dalį sudaro lizingo paslaugos — bet koks užsakymų vykdymo vėlavimas arba krovinių gabenimo tarifų sumažinimas iš karto sukelia sunkumų tvarkant lizingo įmokas;
- Vežėjai, aptarnaujantys rytų kryptis — susiduria su tiesioginiu pardavimo rinkų praradimu dėl ginkluotų konfliktų ir sankcijų.
Didelės logistikos grupės, turinčios diversifikuotą paslaugų portfelį, savo sandėlius ir ilgalaikes sutartis su verslo partneriais, laikosi santykinai geriau. Tačiau jos taip pat praneša apie didėjančius sunkumus išlaikydamos dabartinį pelningumo lygį.
Ar rinka susitvarkys pati? Balsai, raginantys įsikišti
Vis daugiau ekonomistų ir pramonės atstovų mano, kad vien rinkos mechanizmai negali susidoroti su tokio masto krize. TSL sektorius yra pernelyg glaudžiai susijęs su likusia ekonomika, o potenciali masinė bankrotų banga turėtų pernelyg rimtų sisteminių pasekmių, kad būtų laikoma natūraliu rinkos atrankos procesu.
Tarp tų, kurie buvo postuluoti intervencijos priemonės ypač paminėti šie dalykai:
- Skolos restruktūrizavimo programos — paprastesnės atsiskaitymų su instituciniais kreditoriais, ypač su lizingo bendrovėmis ir bankais, sudarymo procedūros, su galimybe skaidyti įsiskolinimus į dalis be papildomų sankcijų;
- Laikinos nuomos atostogos — panašiai kaip ir COVID-19 pandemijos metu naudoti sprendimai, leidžiantys vežėjams sustabdyti įmokų mokėjimą tam tikram laikotarpiui, nerizikuojant prarasti savo transporto priemonių;
- Vyriausybės likvidumo palaikymo programos — mažų palūkanų paskolos arba kredito garantijos strateginiams logistikos operatoriams, finansuojamos iš viešųjų lėšų arba Banko Gospodarstwa Krajowego priemonių;
- Mokėjimo terminų sutrumpinimo mechanizmai — reguliavimo arba fiskalinės paskatos dideliems rangovams greičiau apmokėti transporto subrangovų sąskaitas, o tai tiesiogiai pagerintų visos tiekimo grandinės sklandumą;
- Verslo išlaidų lengvata — laikinas socialinio draudimo įmokų, mokesčių avansų ar kelių infrastruktūros naudojimo mokesčių sumažinimas arba atidėjimas.
Pramonės organizacijos, įskaitant vežėjų asociacijas, kreipiasi į vyriausybę su prašymu skubiai pradėti dialogą su sektoriumi ir parengti gelbėjimo paketą, kol bankrotų mastas nepasiekė negrįžtamo taško.
2026 m. antrojo pusmečio perspektyvos – rizikos scenarijai
Žvelgiant į turimus duomenis ir makroekonomines prognozes, galime nubrėžti kelis galimus TSL sektoriaus scenarijus ateinančiais mėnesiais.
Pesimistinis scenarijus Tai daroma prielaida, kad nebus jokios reikšmingos išorinės intervencijos, toliau didės energijos kainos ir Vakarų Europos ekonomikos lėtėjimas tęsis. Tokiu atveju transporto įmonių bankrotų skaičius 2026 m. antroje pusėje, palyginti su istoriniais vidurkiais, gali išaugti kelis kartus. Lenkijos įmonės praranda rinkos dalį vežėjams iš šalių, kuriose veiklos sąnaudos yra mažesnės, o šių pozicijų atkūrimas gali užtrukti visą ateinantį dešimtmetį.
Bazinis scenarijus Prognozė numato dalinį geopolitinės situacijos stabilizavimąsi, nuosaikų degalų kainų kritimą ir selektyvų visuomenės palaikymą didžiausiems operatoriams. Bankrotų skaičius didės, tačiau sisteminės krizės nekils. Rinka konsoliduosis, stipresni žaidėjai perims bankrutavusių įmonių transporto pajėgumus ir atkurs pelningumą esant didesniems krovinių gabenimo tarifams dėl mažesnės pasiūlos.
Optimistinis scenarijus reikalauja greito ir ryžtingo vyriausybės atsako, reikšmingo Vokietijos pramonės atsigavimo ir įtampos Artimuosiuose Rytuose deeskalacijos. Tinkamai derinant šiuos veiksnius, pramonė galėtų išvengti blogiausio scenarijaus, nors grįžimas į iki 2022 m. buvusią padėtį vis tiek užtruks kelerius metus.
Verslo partnerių rizikos vertinimas – ką vadovai turi žinoti
Įmonių, naudojančių vežėjų ir logistikos operatorių paslaugas, požiūriu, dabartinė situacija reikalauja neatidėliotinos peržiūros. sandorio šalies rizikos valdymo politikaŠtai pagrindinės rekomendacijos:
- TSL paslaugų teikėjų finansinės būklės patikrinimas — reguliarus rangovų statuso tikrinimas skolininkų duomenų bazėse („BIG InfoMonitor“, KRD, ERIF) turėtų tapti standartine procedūra, o ne vienkartiniu veiksmu pasirašant sutartį;
- Vežėjų bazės diversifikavimas — priklausomybė nuo vieno ar dviejų logistikos operatorių dabartinėje aplinkoje kelia didelę riziką veiklos tęstinumui; verta užmegzti ryšius su alternatyviais tiekėjais, kol dar nekilo problemų;
- Avarinės sąlygos sutartyse — sutartyse su vežėjais turėtų būti numatytos aiškios nuostatos dėl procedūrų, kurių reikia laikytis sutarties nesilaikymo atveju, įskaitant teisę nedelsiant nutraukti sutartį ir perduoti ją kitam vežėjui;
- Ankstyvojo perspėjimo signalų stebėjimas — ilgesnis užsakymų vykdymo laikas, dažni prašymai atlikti išankstinius arba avansinius mokėjimus, vairuotojų kaita ir transporto priemonių parko pakeitimas senesnėmis transporto priemonėmis yra signalai, galintys rodyti logistikos partnerio finansines problemas;
- Kredito draudimas — įmonės, kurioms gresia subrangovų nemokumas, turėtų apsvarstyti galimybę išplėsti savo draudimo apsaugą, įtraukiant polisus, apsaugančius nuo gautinų sumų praradimo.
Santrauka: Pramonė kryžkelėje
Rekordinė TSL sektoriaus skola, viršijanti 3,38 mlrd. PLN, nėra statistinė anomalija – tai gilios, struktūrinės krizės, kuri kaupėsi metų metus ir dabar yra visiškai akivaizdi, simptomas. Transporto ir logistikos sektoriui, šiuolaikinės ekonomikos gyvybės šaltiniui, reikia skubaus tiek politikos formuotojų, tiek finansų įstaigų dėmesio.
Rizikos valdytojams ir verslo savininkams, naudojantiems TSL paslaugas, viena išvada yra aiški: pasyvaus stebėjimo laikas baigėsiAktyvus rangovų tikrinimas, logistikos partnerių diversifikavimas ir rizikos valdymo procedūrų atnaujinimas dabar yra ne prabanga, o verslo būtinybė. Įmonės, kurios ignoruoja šiuos signalus, gali tapti kitomis krizės aukomis – ne kaip tiesioginės TSL sektoriaus dalyvės, o kaip jo klientai, staiga netekę patikimos tiekimo grandinės.
Artimiausi mėnesiai parodys, ar Lenkijos logistika ras išeitį iš krizės – ar tai būtų vyriausybės įsikišimas, rinkos konsolidavimas, ar pagerėjusi pasaulio ekonomika. Vienas dalykas yra tikras: dabar priimti sprendimai – tiek verslininkų, tiek vyriausybių – nulems šios strateginės pramonės gerovę ateinantį dešimtmetį.










