

DSV iegādājas DB Schenker par 14,3 miljardiem eiro. Ko loģistikas vadības maiņa nozīmē Polijas pārvadātājiem?
Dānijas gigants DSV ir oficiāli pārņēmis DB Schenker par 14,3 miljardiem eiro, izveidojot pasaulē lielāko loģistikas operatoru. Polijas tirgū DSV Road pārdošanas apjoms ir pieaudzis gandrīz divkārt, bet jaunais salikto kravu tīkls maina spēku samēru visā transporta, ekspedīcijas un loģistikas nozarē. Mazajiem un vidējiem pārvadātājiem tas nozīmē pieaugošu spiedienu uz peļņas maržām, atstumšanas risku ienesīgos tirgus segmentos un nepieciešamību steidzami pielāgot uzņēmējdarbības stratēģiju.
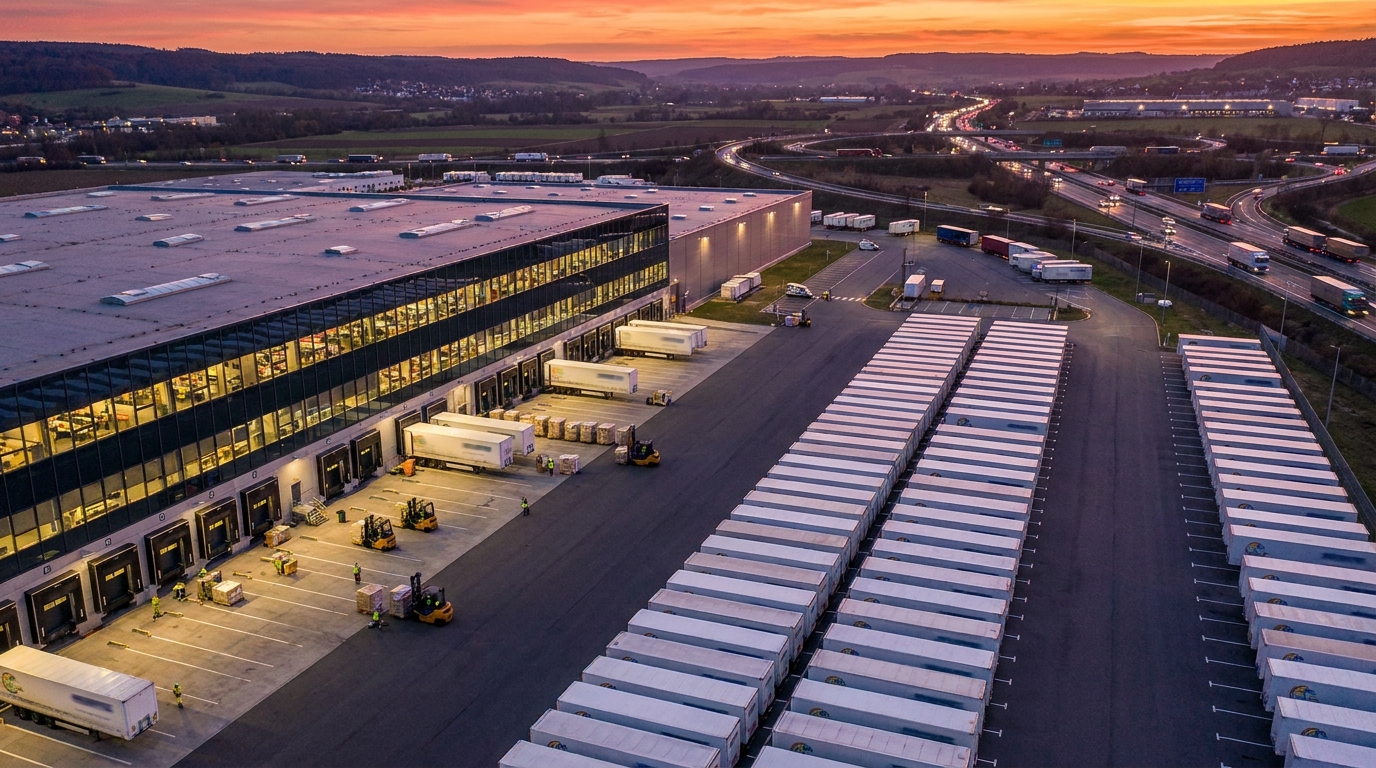
Ir noticis viens no lielākajiem darījumiem Eiropas transporta un loģistikas nozares vēsturē. Dānijas loģistikas gigants DSV ir oficiāli iegādājies DB Schenker par aptuveni 14,3 miljardiem eiro, izveidojot uzņēmumu, kam darbības apjoma ziņā nav līdzvērtīga pasaules mērogā. Eiropas Komisijas apstiprinājums, kas tika piešķirts 2025. gada sākumā, pavēra ceļu abu ietekmīgo uzņēmumu integrācijai un aizsāka virkni pārmaiņu, kas ietekmēs visu Eiropas transporta un loģistikas nozari. Polijas pārvadātājiem, kravu ekspeditoriem un MVU, kas darbojas transporta un loģistikas nozarē, jaunā spēku samēra dēļ nevar tikt novērtēts par zemu.
Vēsturiskais darījums un tā regulējuma konteksts
Eiropas Komisija apstiprināja DSV veikto DB Schenker iegādi saskaņā ar standarta apvienošanās kontroles procedūrām. Brisele secināja, ka, neraugoties uz globāla giganta parādīšanos, kravu pārvadājumu pakalpojumu — autotransporta, gaisa, jūras un līgumloģistikas — tirgus joprojām ir pietiekami sadrumstalots, lai klienti varētu saglabāt reālu piegādātāju izvēli. Šis arguments izrādījās izšķirošs: EK nekonstatēja dominējošu stāvokli, kas apdraudētu konkurenci.
Apvienotajā uzņēmumā strādā aptuveni 147 000 darbinieku vairāk nekā 90 valstīsTas vairs nav tikai liels uzņēmums — tā ir organizācija, kas spēj veidot nozares standartus globālā mērogā. DSV Group izpilddirektors Jenss H. Lunds paziņoja, ka integrācija ievērojami stiprinās konkurētspēju visās trīs galvenajās nodaļās: gaisa un jūras pārvadājumi, autotransports un risinājumi.
Vācija kā jaunās organizācijas pīlārs
Vācija, kas ir DB Schenker tradicionālais operatīvais centrs, jaunajā struktūrā saglabās īpašu nozīmi. DSV ir apņēmies saglabāt daudzas centrālās funkcijas Schenker pašreizējā galvenajā mītnē Esenē. Turklāt tas paziņoja... investīcijas Vācijas tirgū 1 miljarda eiro apmērā nākamo trīs līdz piecu gadu laikā. Tas ir signāls, ka jaunais īpašnieks Vāciju neuzskata par pārstrukturēšanas zonu, bet gan par visas grupas stratēģisko pamatu.
No Polijas uzņēmumu, kas sadarbojas ar abām organizācijām, viedokļa Esenes centra darbības stabilitāte ir laba ziņa — vismaz īstermiņā. Tomēr galvenais jautājums ir, cik ātri un efektīvi notiks IT sistēmu, darbības procedūru un vadības struktūru integrācija abās robežas pusēs.
Revolūcija Polijas TSL tirgū — ģenerālkravas kā kaujas lauks
Polija ir viens no lielākajiem autotransporta tirgiem Eiropā. Valsts ar spēcīgām transporta uzņēmējdarbības tradīcijām, kas lielā mērā balstās uz MVU sektoru, tagad saskaras ar jaunu realitāti. DSV Road, par autotransportu atbildīgā nodaļa, ir norādījusi. gandrīz divkāršojies pārdošanas apjoms pēc integrācijas ar Schenker struktūrām, ierindojoties starp absolūtajiem līderiem Polijas tirgū.
DSV grupas stratēģija autotransporta jomā nepārprotami koncentrējas uz salikto kravu tīkla attīstība (saliktās kravas). Saliktās kravas, t. i., sūtījumu apstrāde, kas neveido pilnu kravas automašīnu kravu (LTL, Less than Truckload), ir viens no ienesīgākajiem un dinamiski augošajiem tirgus segmentiem. DSV-Schenker konsolidētais tīkls ļauj:
- Darbības izmaksu optimizācija labāk aizpildot transportlīdzekļu kravas telpu (augstāks tā sauktais slodzes koeficients),
- Tranzīta laika samazināšana pateicoties blīvākam termināļu un līniju savienojumu tīklam,
- Tehnoloģiskā standartizācija — sūtījumu izsekošanas sistēmu, elektroniskās dokumentācijas un klientu datu apmaiņas platformu integrācija,
- Spēcīgāka sarunu pozīcija gan pret klientiem, gan apakšuzņēmējiem.
Polijas transporta uzņēmumiem, kas līdz šim ir veiksmīgi konkurējuši salikto kravu pārvadājumu nišā, tik spēcīga spēlētāja parādīšanās ir modinātāja zvans. Jaunajam uzņēmumam ir resursi, mērogs un tehnoloģijas, ko nevar atkārtot atsevišķi ģimenes uzņēmumi vai pat reģionālie operatori, kas nodarbina desmitiem cilvēku.
Riski MVU sektoram — draudu analīze
No uzņēmējdarbības riska novērtēšanas un uzņēmumu maksājumu ticamības pārbaudes viedokļa – EURODEBT.eu platformas galvenajām kompetencēm – tirgus konsolidācija ap DSV rada vairākus būtiskus draudus mazākiem uzņēmumiem.
1. Spiediens uz kravu pārvadājumu likmēm
Dominējošajam spēlētājam ir milzīga ietekme sarunās. Attiecībās ar apakšuzņēmējiem — maziem un vidējiem pārvadātājiem, kas izpilda pasūtījumus kā apakštirgus darbuzņēmēji — DSV var diktēt cenu noteikšanas nosacījumus. Praksē tas nozīmē risku darbības peļņas samazināšanās mazāki uzņēmumi, kuriem nav alternatīvas pasūtījumiem no liela ekspeditora. Uzņēmumiem ar zemu pašu kapitālu un ierobežotām likviditātes rezervēm jebkurš būtisks likmju samazinājums varētu apdraudēt to finansiālo stabilitāti.
2. Marginalizācija ģenerālkravu segmentā
Viens no ienesīgākajiem tirgus segmentiem — ģenerālkravu pārvadājumi — var kļūt par lielu ķēžu ekskluzīvu darbības jomu. Mazāki uzņēmumi, kuriem nav piekļuves savai termināļu infrastruktūrai un plašiem tīkla savienojumiem, var tikt reducēti uz kravu pārvadājumu lomu. tikai vilces aģenti: tie, kas veic fiziskus pārvadājumus, bet bez tieša kontakta ar gala klientu un bez piekļuves visaptverošu pakalpojumu peļņas normai. Šīs ir strukturālas izmaiņas uzņēmējdarbības modelī, kas ilgtermiņā vājina mazāku dalībnieku pozīcijas.
3. Atkarība no viena vai vairākiem klientiem
Transporta uzņēmumi, kuru ieņēmumu portfelis lielā mērā balstās uz pasūtījumiem no viena liela ekspeditora — šajā gadījumā, iespējams, integrētā DSV-Schenker —, ir īpaši neaizsargāti pret koncentrācijas risku. Sadarbības noteikumu pārskatīšana, maksājumu procedūru maiņa vai vienkārši lēmums internalizēt noteiktus maršrutus varētu apdraudēt to finansiālo likviditāti. Klientu portfeļa diversifikācija šajā kontekstā kļūst par galveno drošības faktoru.
4. Tehnoloģiskie šķēršļi kā jauna izslēgšanas forma
DSV pastāvīgi iegulda līdzekļus savu loģistikas procesu digitalizācijā. Integrācija ar grupas IT sistēmām — datu apmaiņas platformām, sūtījumu izsekošanas sistēmām un elektronisko piegādes dokumentāciju — kļūst par faktisku prasību, lai piekļūtu pasūtījumiem. Uzņēmumi, kuriem trūkst atbilstošas IT infrastruktūras vai kuri nespēj segt tehniskās integrācijas izmaksas, var tikt izslēgti no piegādātāju ekosistēmas. Paradoksāli, tehnoloģijas kļūst par jaunu šķērsli ienākšanai tirgū — tikpat efektīvi kā kapitāls vai ritošais sastāvs.
Iespēja pārejas periodā – kam un uz cik ilgu laiku?
Katra liela apvienošanās rada ne tikai draudus, bet arī īslaicīgas iespējas. DSV un Schenker operatīvā integrācija ir process, kas, pamatojoties uz vēsturiskiem nozares precedentiem, var ilgt daudzus mēnešus vai pat gadus. Šajā laikā var rasties jauni izaicinājumi. īslaicīga ekspluatācijas turbulence: kavēšanās sūtījumu apstrādē, termināļu tīkla dezorganizācija, galveno darbinieku aizplūšana, apjukums IT sistēmās.
Šī ir paradoksāla iespēja vidēja lieluma loģistikas operatoriem, kuri var piedāvāt klientiem kaut ko tādu, ko lielas korporatīvās struktūras integrācijas fāzē nevar nodrošināt: elastība, lēmumu pieņemšanas ātrums un pakalpojumu personalizācijaKlienti, kuriem rodas problēmas attiecībās ar jauno organizāciju, aktīvi meklēs alternatīvas — vismaz līdz integrācijas pabeigšanai.
Tomēr šis logs pēc savas būtības ir īslaicīgs. Ilgtermiņā DSV izziņotie milzīgie ieguldījumi digitalizācijā, infrastruktūrā un savienojamībā radīs pastāvīgi konkurences šķēršļi, grūti pārvaramas vienībām ar ierobežotu investīciju kapitālu.
Riska verifikācijas perspektīva — ieteikumi nozarei
Ņemot vērā šīs izmaiņas, finanšu iestādēm, risku pārvaldītājiem un loģistikas uzņēmumu īpašniekiem vajadzētu apsvērt iespēju pārskatīt savus modeļus TSL biznesa partneru finansiālā stāvokļa novērtēšanai. Šeit ir daži galvenie ieteikumi:
- Pastiprināta transporta MVU finansiālās likviditātes uzraudzība — jo īpaši uzņēmumi, kuru ieņēmumi ir spēcīgi koncentrēti uz vienu vai dažiem lieliem klientiem no ekspedīcijas nozares.
- Klientu portfeļa diversifikācijas analīze kā kritērijs uzņēmuma noturības pret tirgus izmaiņām novērtēšanai — īpaša uzmanība jāpievērš uzņēmumiem, kuru ieņēmumi pārsniedz 50 % un ir atkarīgi no DSV.
- Tehnoloģisko iespēju pārbaude partneri — uzņēmumi, kuriem nav sistēmu, kas ļauj integrēties ar lielo operatoru platformām, jāuzskata par vienībām, kurām draud risks zaudēt piekļuvi galvenajiem pasūtījumiem.
- Kravu pārvadājumu likmju dinamikas izsekošana ģenerālkravu segmentā kā vadošais rādītājs MVU transporta sektora stāvoklim.
- Adaptācijas stratēģijas novērtējums Uzņēmumi — subjekti, kas aktīvi iegulda specializācijā, tehnoloģijās vai konsolidācijā ar citiem maziem pārvadātājiem, izrāda lielāku izturību pret tirgus spiedienu.
Kopsavilkums — spēles noteikumi ir mainījušies.
DSV veiktā DB Schenker iegāde nav tikai finansiāla rakstura korporatīvs notikums. fundamentālas izmaiņas Eiropas loģistikas tirgus arhitektūrā, kam būs reāla ietekme darbības, cenu noteikšanas un tehnoloģiju līmenī turpmākajos gados. Jaunajam nozares līderim ir resursi, mērogs un ambīcijas, lai neizbēgami no jauna definētu pakalpojumu standartus, apakšuzņēmēju prasības un cenu noteikšanas dinamiku visā nozarē.
Polijas TSL tirgum, kas stingri balstīts uz mazo un vidējo uzņēmumu uzņēmējdarbību, tuvojas sarežģītu izvēļu laiks. Specializācija, konsolidācija, investīcijas tehnoloģijās vai jaunu tirgus nišu meklēšana: šīs ir stratēģijas, kas var pasargāt mazākus uzņēmumus no marginalizācijas. Uzņēmumi, kas nespēj pielāgoties, riskē pakāpeniski zaudēt tirgus pozīciju — nevis viena dramatiska lēmuma rezultātā, bet gan lēnas peļņas normas un pasūtījumu pieejamības samazināšanās rezultātā.
Kā uzņēmumu verifikācijas un riska novērtēšanas platforma EURODEBT.eu nepārtraukti uzraudzīs šīs integrācijas ietekmi uz TSL sektora uzņēmumu finansiālo stāvokli Polijā un visā Eiropā. Izmaiņas nozares piramīdas augšgalā vienmēr atstāj sekas uz tās pamatni, un tieši tur slēpjas lielākie riski.




