

Operação Hermes: EPPO desmantela esquema de fraude do IVA em €410 milhões – setor de transportes em risco
A Procuradoria Europeia (EPPO) desmantelou na operação „Hermes” uma rede criminosa organizada que fraudava o IVA no valor de 410 milhões de euros, detendo 62 pessoas e realizando mais de 300 buscas em oito países da UE. No centro do esquema encontravam-se empresas de transporte, utilizadas sem o seu conhecimento para simular o comércio de produtos eletrónicos. Este caso constitui um alerta urgente para todo o setor dos transportes, expedição e logística: a falta de verificação das contrapartes pode resultar em responsabilidade solidária, congelamento de contas e perda súbita de liquidez financeira.
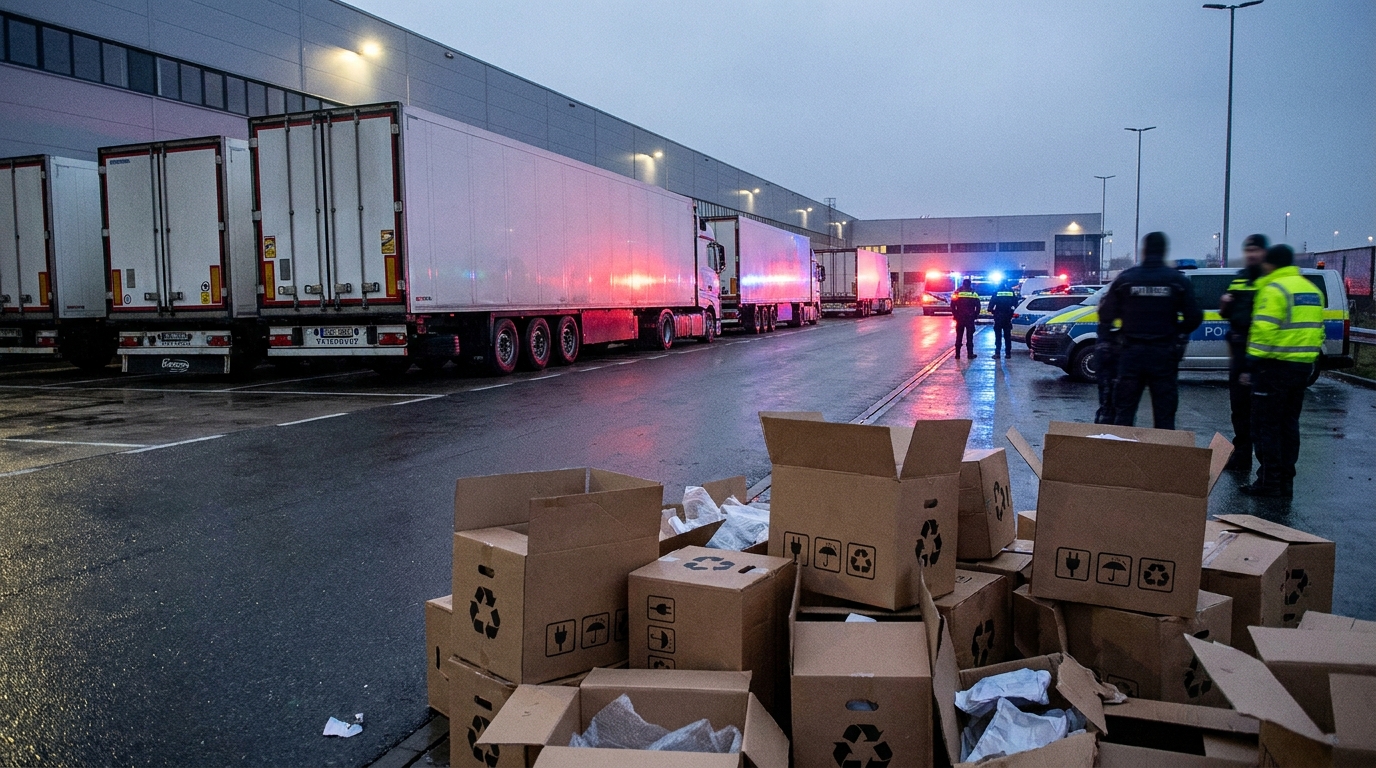
A Procuradoria Pública Europeia (EPPO) conduziu uma das maiores operações antifraude da história da União Europeia. Como parte da investigação, de codinome [nome da investigação] "Hermes" Sessenta e duas pessoas foram detidas, mais de 300 buscas foram realizadas em oito Estados-Membros e bens avaliados em quase 310 milhões de eurosEstima-se que as perdas totais para os cofres da UE causadas pela rede criminosa desmascarada sejam astronômicas. 410 milhões de euros Fraude de IVA. Os principais locais de detenção foram Portugal, Espanha e Itália, o que indica claramente a geografia operacional desta organização transfronteiriça. Para as empresas dos setores de transporte, logística e distribuição, este caso representa um sério alerta — o setor de transporte, logística e distribuição encontra-se diretamente no centro do mecanismo criminoso.
O que é o sistema carrossel de IVA e por que ele afeta a logística?
Fraude carrossel de IVA, referida em inglês como Fraude intracomunitária do comerciante desaparecido (MTIC)É um dos esquemas de fraude fiscal mais dispendiosos e difíceis de detetar em todo o mundo. O mecanismo baseia-se no comércio transfronteiriço aparentemente legal dentro da União Europeia, onde as transações intracomunitárias estão isentas de IVA para o vendedor.
Num cenário clássico, uma empresa registada num país da UE compra mercadorias a um cliente estrangeiro com taxa zero. Em seguida, vende-as a um cliente nacional com IVA cobrado, recebe o pagamento e desaparece sem recolher o imposto à administração tributária. Os elos subsequentes na cadeia de transações submetem pedidos de reembolso de impostos que nunca chegam ao orçamento. Este ciclo pode repetir-se muitas vezes, com cada "rodada" subsequente do carrossel a gerar novos prejuízos para as autoridades fiscais.
No caso da Operação Hermes, as mercadorias em torno das quais todo o esquema foi construído eram principalmente telefones celulares e eletrônicos de consumo — Produtos com alto valor unitário, fáceis de transportar e amplamente disponíveis no mercado secundário. Os criminosos escolhem deliberadamente esse segmento de mercado porque grandes volumes de transações não levantam suspeitas e as margens de lucro são difíceis de serem verificadas pelas autoridades fiscais.
As empresas de transporte e logística desempenharam um papel fundamental em toda a operação. A investigação da EPPO revelou que os criminosos Eles exploraram massivamente entidades TSL que operavam legalmente. para tornar o comércio simulado de mercadorias credível. Na realidade, os caminhões transportavam caixas vazias ou mercadorias de valor marginal, enquanto a documentação falsificada — conhecimentos de embarque, CMRs, faturas — indicava o transporte de uma remessa de smartphones no valor de dezenas de milhões de euros.
A dimensão da operação e a abrangência geográfica da investigação.
A Operação Hermes foi o resultado da cooperação coordenada entre a Procuradoria Europeia (EPPO) e as agências de aplicação da lei e administrações fiscais de oito países da União Europeia. A dimensão da operação é impressionante e sem precedentes na história do combate aos crimes fiscais na Europa.
- 62 pessoas detidas durante ações simultâneas em vários países
- Mais de 300 pesquisas realizadas na sede da empresa, nos apartamentos dos suspeitos e em armazéns.
- 8 países da UE envolvidos na operação, com o centro principal no sul da Europa.
- 310 milhões de euros em bens congelados ou apreendidos pelas autoridades investigativas
- Duas organizações criminosas interligadas que operam em estreita coordenação.
Os bens apreendidos incluíam veículos de luxo, imóveis, dinheiro em diversas moedas, ouro e fundos mantidos em dezenas de contas bancárias em várias jurisdições. A eficácia da apreensão dos bens foi quase total. 75% das perdas estimadas cobertos por bens apreendidos - um resultado que comprova a preparação excepcional da operação e o mapeamento preciso dos fluxos financeiros pelos investigadores da EPPO.
A concentração de prisões em Portugal, Espanha e Itália não é coincidência. O sul da Europa é há muito tempo um importante centro de trânsito para o comércio de eletrônicos provenientes da Ásia e do Oriente Médio. Os portos de Barcelona, Lisboa e Gênova são portas de entrada para vastos volumes de carga, cujo conteúdo real é difícil de verificar sem sistemas avançados de detecção. Os criminosos conheciam intimamente essa geografia e construíram esquemas logísticos em torno dela, que à primeira vista pareciam ser o comércio europeu de rotina.
Empresas de transporte como elo involuntário na cadeia criminosa
Do ponto de vista dos gestores de risco e proprietários de empresas no setor de TSL (Transporte, Segurança e Responsabilidade Civil), a Operação Hermes traz um alerta fundamental. A investigação demonstra claramente que Empresas de transporte legítimas podem se tornar parte de uma cadeia de suprimentos criminosa sem que seus proprietários saibam.O mecanismo pelo qual uma empresa legítima é envolvida em um esquema de carrossel normalmente segue vários cenários:
- Encomendas de intermediários desconhecidos: Criminosos contatam uma transportadora por meio de um corretor ou bolsa de frete, solicitando o transporte de uma remessa aparentemente padrão de eletrônicos. As tarifas são atraentes e os documentos parecem estar corretos.
- CMRs e faturas falsificadas: O motorista recebe a carga e assina o documento, sem saber que a mercadoria é, na verdade, de valor mínimo, e que a documentação descreve um lote de smartphones novos.
- Cadeia de intermediários: Uma empresa de transporte está a vários níveis de distância da empresa de fachada. O cliente direto pode atuar como uma entidade intermediária, aparentando ser um contratado confiável.
- Pagamentos de contas incomuns: A remuneração é paga pontualmente, mas a partir de contas registradas em países terceiros ou de entidades não diretamente relacionadas ao pedido.
As consequências de participar inconscientemente de um esquema desse tipo podem ser devastadorAs autoridades fiscais nos países da UE estão aplicando cada vez mais o princípio. responsabilidade tributária solidária, com base no princípio do "sabia ou deveria saber". Isso significa que uma empresa de transporte que não verificou adequadamente seu contratado pode ser responsabilizada solidariamente pelas deduções de IVA – mesmo que sua participação tenha se limitado à execução do pedido de transporte.
Além disso, em uma situação em que o Ministério Público decide congelar bens relacionados à investigação, As contas bancárias da empresa de transporte podem ser bloqueadas durante a noite.A impossibilidade de efetuar transferências, pagar salários ou reembolsar prestações de arrendamento significa, na prática, uma perda repentina de liquidez financeira — muitas vezes sem a possibilidade de um recurso rápido contra a decisão do procurador.
O Efeito Dominó: Como a Falência de um Fornecedor Destrói Toda a Cadeia de Suprimentos
A Operação Hermes revela outro aspecto do risco que muitas vezes é negligenciado nas análises – o efeito dominó em avalanche causado pela falência de empresas envolvidas no carrossel do IVAQuando as autoridades policiais invadem uma empresa de fachada ou de reserva e congelam suas contas, as consequências são sentidas imediatamente por todos os credores dessa entidade.
Uma empresa de transporte que tenha prestado serviços a um contratante desse tipo e emitido faturas de transporte pode não receber o pagamento por meses ou anos — ou mesmo nunca. Os valores a receber ficam então sujeitos a penhora ou processos de falência, e sua recuperação é muito limitada. Enquanto isso, a empresa precisa arcar com os custos operacionais — combustível, leasing de veículos, salários dos motoristas — independentemente da situação.
Uma complicação adicional reside no fato de que O congelamento de ativos pode ser aplicado a entidades em vários níveis da cadeia de transações.Mesmo um corretor de boa reputação que facilitou a transferência do pedido pode ser alvo de investigação e impedir o pagamento pontual das faturas às transportadoras. Dessa forma, uma única entidade criminosa não identificada pode desencadear uma crise de fluxo de caixa para dezenas de empresas de logística legítimas simultaneamente.
Conformidade no setor de TSL: de boas práticas a obrigações empresariais
O caso "Hermes" pôs fim definitivamente a uma era em que a verificação de fornecedores era meramente uma recomendação de auditores ou uma boa prática nas relações B2B. Hoje, perante a crescente atividade da EPPO (Autoridade Europeia de Proteção de Exportações) e das procuradorias fiscais nacionais, Os procedimentos KYC (Conheça seu Cliente) tornaram-se uma necessidade operacional absoluta. Para todas as empresas que operam no comércio internacional – independentemente do seu tamanho.
No setor de transportes e logística, a verificação deve abranger pelo menos algumas áreas-chave:
- Registo de IVA e histórico fiscal: Verificar a situação do IVA do contratante no sistema VIES, confirmar a data de registo da empresa e o histórico de atividade comercial. Empresas recém-criadas que encomendam remessas de eletrónica de alto valor representam um sinal de alerta imediato.
- Estrutura de propriedade e beneficiários finais: Identificação dos beneficiários finais da empresa principal, com especial atenção às estruturas multiníveis com entidades registadas em jurisdições com baixa supervisão regulamentar.
- Lógica econômica da transação: Análise da viabilidade comercial do serviço contratado – se as rotas são realistas, se as tarifas estão de acordo com o mercado, se os volumes de carga correspondem às atividades declaradas pelo cliente.
- Verificação da documentação da carga: Procedimentos para verificar a conformidade das mercadorias declaradas com a carga real, incluindo o direito dos motoristas de recusar uma encomenda em caso de incumprimento.
- Monitoramento de pagamentos: Sinalização automática de pagamentos recebidos de contas de entidades que não correspondem ao pagador ou que estão registadas fora da UE sem justificação comercial.
- Cadeia de auditoria intermediária: No caso de ordens executadas por corretoras e bolsas de valores, é necessária a verificação da identidade do cliente real, e não apenas do intermediário.
Implementar esses procedimentos não precisa ser caro nem demorado. Plataformas modernas de verificação de empresas, como a EURODEBT.eu, oferecem acesso a dados agregados sobre entidades em toda a Europa, permitindo uma rápida avaliação de risco de uma parceria antes de aceitar uma tarefa. Alguns minutos dedicados à verificação podem evitar meses de processos judiciais e prejuízos de milhões de zlotys para uma empresa..
A perspectiva dos credores e das instituições financeiras.
Um grupo à parte de entidades para as quais a Operação Hermes deve servir como um sério sinal de alerta são as instituições financeiras, empresas de factoring e de leasing que cooperam com o setor de transporte, logística e logística (TSL). O congelamento das contas bancárias de uma empresa de transporte envolvida — mesmo que involuntariamente — em um esquema de fraude gera imediatamente risco de crédito para todas as entidades de financiamento suas atividades.
Uma empresa de factoring que tenha recebido créditos de uma transportadora que opera por meio de uma empresa de fachada pode se deparar com uma situação em que o devedor esteja insolvente e os próprios créditos sejam objeto de processos judiciais. Uma empresa de leasing descobre que o locatário perdeu liquidez devido à apreensão de bens pelo Ministério Público e está impossibilitado de efetuar os pagamentos. Um banco que financia suas atividades operacionais corre o risco de que seu cliente seja incluído nos arquivos de investigação da Procuradoria Europeia (EPPO).
Portanto, as instituições financeiras que atendem o setor de TSL devem considerar Incorporar a avaliação de riscos fiscais e a conformidade nos procedimentos padrão de due diligence. Ao avaliar a solvência, as questões relativas ao sistema de verificação de fornecedores, aos procedimentos KYC (Conheça Seu Cliente) e às políticas internas de conformidade não são mais domínio exclusivo de grandes corporações — elas devem ser avaliações padrão para todas as entidades que operam no comércio internacional.
O que a Operação Hermes muda para o setor de logística europeu?
A investigação da EPPO tem implicações que vão muito além da captura de um grupo criminoso específico. Ela envia uma mensagem clara para todo o mercado: As agências europeias de aplicação da lei adquiriram a capacidade de conduzir operações complexas e multijurisdicionais numa escala sem precedentes.A Procuradoria Pública Europeia, criada relativamente há pouco tempo, demonstrou a sua capacidade de coordenar eficazmente operações em oito países simultaneamente, recuperando quase três quartos das perdas incorridas pelas autoridades fiscais.
Para o setor de transportes e logística, isso significa diversas mudanças significativas no mundo.rodoÁrea de atuação:
- Aumento da intensidade do controle: As autoridades fiscais e aduaneiras dos países da UE intensificarão a verificação da documentação de transporte, especialmente no segmento de eletrônicos de consumo. Irregularidades nos documentos CMR ou discrepâncias entre a carga declarada e a real resultarão em sanções cada vez mais severas.
- Ampliação do âmbito da responsabilidade solidária: Cada vez mais países da UE estão implementando regulamentações que impõem obrigações de diligência devida aos participantes da cadeia de suprimentos. A falta de procedimentos de verificação deixou de ser uma circunstância atenuante e passou a ser motivo de responsabilização.
- Pressão para digitalizar a documentação: As agências de aplicação da lei estão analisando cada vez mais os rastros de transações digitais. Documentos CMR digitais (e-CMR), avisos eletrônicos de entrega e sistemas de rastreamento de veículos por GPS estão se tornando ferramentas de investigação e provas de inocência para transportadoras honestas.
- A crescente importância da reputação em conformidade: Empresas que implementaram procedimentos documentados de verificação de contratados e podem demonstrar sua conformidade obtêm uma vantagem competitiva – tanto aos olhos de clientes corporativos quanto de instituições financeiras.
Avaliação de riscos: o que você deve fazer agora
À luz das conclusões da Operação Hermes, recomendamos que todas as empresas do setor de transporte, armazenamento e logística (TSL) e seus parceiros comerciais tomem imediatamente as seguintes providências:
- Realize uma auditoria de seus fornecedores atuais. em termos de seu regime de IVA, histórico comercial e estrutura de propriedade – com ênfase particular em entidades que operam no setor de eletrônicos de consumo.
- Implementar um procedimento para verificação de novos clientes. como elemento obrigatório do processo de aceitação do pedido. A falta de verificação deve ser interpretada como recusa de cooperação.
- Maquinistas e pessoal operacional Em termos de reconhecimento de sinais de alerta, podemos citar inconsistências entre a carga e os documentos, instruções de carregamento não padronizadas e solicitações de documentação não padronizada.
- Consulte seu consultor tributário sobre o alcance de sua responsabilidade solidária. para os principais setores e mercados em que você atua.
- Implementar um sistema de monitoramento de contratados, que o informa automaticamente sobre alterações na situação jurídica e fiscal das empresas em sua carteira de clientes e fornecedores.
Resumo: O risco é real e o tempo de resposta é curto.
A Operação Hermes não é apenas uma vitória policial espetacular contra crimes fiscais. É, acima de tudo, um espelho que revela as fragilidades do ecossistema europeu de comércio transfronteiriço — especialmente o setor dos transportes, que durante anos tem sido explorado inadvertidamente como um elemento credível em esquemas criminosos. A dimensão da fraude — 410 milhões de euros — e a eficácia da recuperação de ativos — 310 milhões de euros — demonstram a determinação da Procuradoria Europeia e a capacidade real das agências europeias de aplicação da lei.
Para empresas de logística, transporte e agenciamento de cargas, as conclusões deste caso são claras: Verificar os contratados não é uma obrigação burocrática, mas um elemento fundamental da estratégia de sobrevivência. Num mercado em que os criminosos estão cada vez mais hábeis em ocultar as suas atividades por trás da fachada do comércio legal, uma única empresa cliente verificada de forma inadequada pode desencadear uma série de eventos — desde processos fiscais, passando pelo congelamento de contas, até à responsabilização criminal.
O setor europeu de segurança cibernética enfrenta uma escolha: investir em sistemas de avaliação de riscos e procedimentos de conformidade, ou correr o risco de que outra operação, com um codinome derivado de uma letra do alfabeto grego, traga surpresas desagradáveis até mesmo para empresas que nunca planejaram infringir a lei.




