
197 milijonov evrov izgub: OLAF razbija carinske goljufije in mrežo davčnih vrtiljakov DDV v mednarodnem prometurodoizgovorjava
OLAF i Prokuratura Europejska rozbiły w kwietniu 2026 roku zorganizowaną sieć oszustw celnych i karuzelowych wyłudzeń VAT, która przez lata uszczuplała budżet UE. Łączne straty oszacowano na 197 milionów euro — przestępcy sprowadzali z Chin tekstylia, obuwie i rowery elektryczne, posługując się fałszywymi dokumentami CMR i siecią firm-krzaków. Sprawa ujawnia poważne ryzyko dla firm transportowych i logistycznych, które mogą zostać pociągnięte do solidarnej odpowiedzialności za długi celno-podatkowe, nawet jeśli nieświadomie stały się częścią przestępczego łańcucha dostaw.
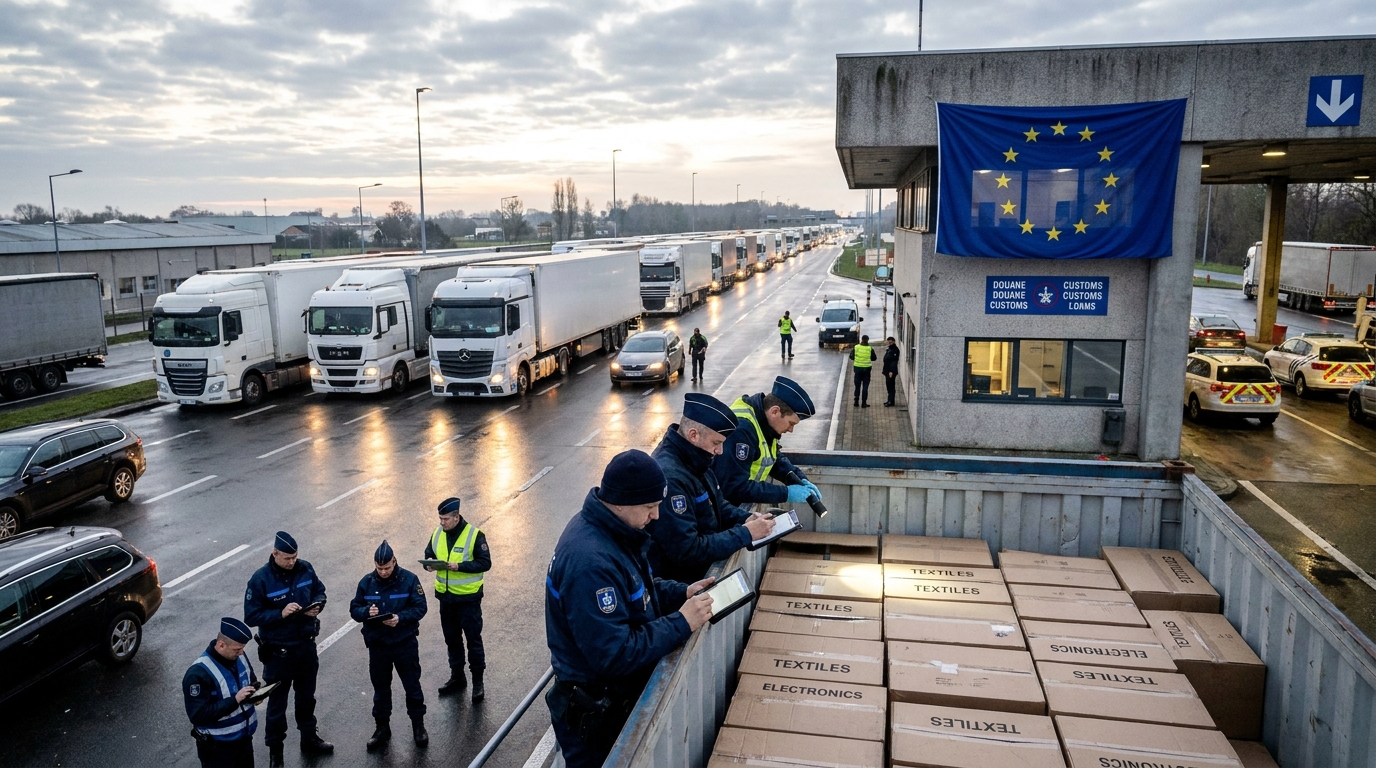
Evropski urad za boj proti goljufijam (OLAF) je v sodelovanju z Evropskim javnim tožilstvom (EPPO) razbil eno največjih organiziranih kriminalnih mrež, vpletenih v carinske in davčne goljufije v zgodovini preiskav EU. Operacija, izvedena aprila 2026 in sprožena na podlagi informacij, ki jih je posredovala poljska carinska služba, je razkrila sistemske goljufije v mednarodnihrododobavne verige. Skupne izgube za proračun Evropske unije so bile ocenjene na 197 milijonov evrov, od tega 118 milijonov evrov neplačanih carin in 79 milijonov evrov izgub zaradi DDV. Med preiskavo so na Poljskem aretirali devet osumljencev.
Kako je delovala kriminalna mreža? Postopek po korakih.
Organizirana kriminalna združba je zgradila prefinjen sistem, ki temelji na namerni zlorabi legitimnih carinskih postopkov Evropske unije. Zločinci niso delovali naključno – ravno nasprotno, ustvarili so dobro delujoč stroj, ki je dolgo časa ostal izven dosega organov pregona. Ključ do razumevanja obsega operacije se skriva v dveh carinskih mehanizmih, ki so ju spretno spremenili v orodja za goljufije.
Zloraba tranzitnega postopka T1
Tranzitni postopek T1 je pravni instrument EU, ki omogoča prevoz blaga iz držav zunaj EU po EU brez takojšnjega plačila carin in DDV – pod pogojem, da so te dajatve poravnane v namembni državi. Ta postopek je temelj nemoteno delujoče vseevropske dobavne verige in ga vsak dan uporabljajo tisoči poštenih trgovcev.
V tem primeru so kriminalci sistematično ponarejali carinske deklaracije, pri čemer so kot namembni kraj navajali druge države članice, medtem ko blago – uvoženo iz Kitajske prek carinskega kontrolnega mesta na poljsko-beloruski meji – v resnici nikoli ni zapustilo poljskega ozemlja. Posledično je bila obveznost plačila carin in davkov trajno "suspendirana" in se ni nikoli uresničila.
Carinske goljufije 42
Drugi instrument, ki ga je mreža široko uporabljala, je bil tako imenovani carinski postopek 42. Njegov namen je uvoznikom omogočiti, da na mestu vstopa blaga na carinsko območje EU začasno ustavijo pobiranje DDV, če je uvoženo blago končno namenjeno kupcu v drugi državi članici. Ta rešitev odpravlja dvojno obdavčitev in poenostavlja trgovino znotraj EU za legitimne podjetnike.
Storilci kaznivih dejanj so množično prijavljali fiktivne dobave prejemnikom v drugih državah EU, pri čemer so izkoriščali oprostitve plačila DDV na meji. Blago je bilo nato poslano na črni trg ali prodano brez kakršne koli davčne dokumentacije. DDV ni bil plačan niti v državi vstopa niti v domnevni namembni državi – ker slednja preprosto ni obstajala.
Lažne CMR in mreža navideznih podjetij
Ključni element celotnega sistema je bila izdelava dokumentacije za preverjanje pristnosti fiktivnih blagovnih tokov. V ta namen je omrežje uporabljalo izmišljene mednarodnerodotovorni listi (dokumenti CMR), ki so domnevno potrjevali dostavo tovora določenim končnim prejemnikom. CMR je temeljni dokument v cestnem tovornem prometu – njegovo ponarejanje ni le davčni prekršek, temveč tudi neposreden napad na integriteto celotnega sistema prevozne dokumentacije v Evropi.
Hkrati je obsežna mreža slamnatih podjetij, znanih kot "lakomna podjetja", prikrivala identiteto dejanskih kupcev in dajala verodostojnost na videz legitimnim transakcijam. To so bila podjetja, ki so obstajala zgolj na papirju, registrirana v različnih državah članicah, in so služila kot dodatne plasti kamuflaže za kriminalni pretok sredstev in blaga. Poleg tega so storilci podcenjevali carinsko vrednost uvoženega tovora in manipulirali z njegovo tarifno uvrstitvijo, s čimer so še dodatno zmanjšali osnovo za morebitne carine.
Kaj je bilo pretihotapljeno in kam je šlo?
Nezakonit uvoz je bil usmerjen predvsem v kategorije blaga, ki veljajo za visoko tvegane z vidika trgovinskih goljufij. Preiskovalci so opredelili tri glavne skupine izdelkov, uvoženih iz Kitajske:
- Tekstil in oblačila — blago, ki je dovzetno za podcenjevanje carin, pogosto razvrščeno na način, ki omogoča uporabo nižjih tarifnih stopenj
- Obutev — kategorija, ki je še posebej ranljiva za cenovni dumping in tarifne manipulacije v čezmejni trgovini
- Električna kolesa (e-kolesa) — izdelek visoke vrednosti, za katerega veljajo dodatne protidampinške dajatve, ki jih EU uvaja na uvoz iz Kitajske, zaradi česar je izogibanje tem dajatvam še posebej donosna praksa
Blago je v EU vstopilo prek poljsko-beloruskega mejnega prehoda, kar se ujema s širšim kontekstom povečanega pritoka uvoza z Daljnega vzhoda prek vzhodnega boka EU. Kot eno največjih logističnih središč EU in država na prvi črti za tranzit iz Azije se je Poljska tako znašla v središču vseevropske kriminalne operacije.
Geografska pokritost in mednarodno usklajevanjerodowa
Obseg in kompleksnost operacije sta zahtevala usklajeno ukrepanje carinskih in organov pregona iz več držav hkrati. Poleg Poljske so v operaciji sodelovale tudi službe iz Belgije, Nemčije, Slovenije in Madžarske. OLAF je opravil fizične preglede v Belgiji in na Poljskem, preiskovalci pa so analizirali arhivirane slike rentgenskih pregledov, opravljenih na mejnih kontrolnih točkah EU.
Ključni element preiskave je bilo pridobivanje dokazov od legitimnih logističnih operaterjev in subjektov e-trgovine. To je še posebej pomemben opozorilni znak – nekatera legitimna transportna in špediterska podjetja so morda nevede postala členi v dobavni verigi, ki jo nadzoruje kriminalna mreža. Njihovi dokumenti, infrastruktura in ugled so bili potencialno izkoriščeni brez njihove vednosti ali soglasja.
Generalni direktor OLAF-a Petr Klement je poudaril, da tovrstni organizirani davčni kriminal ne vpliva le na javne finance. Nepošteni uvozniki, ki ne krijejo stroškov carin in DDV, lahko ponujajo blago po cenah, ki jih zakonito spoštljiva podjetja ne morejo doseči – kar vodi do sistematičnega izpodrivanja poštenih trgovcev s trga in nenehnega izkrivljanja konkurence v celotni vrednostni verigi.
Perspektiva tveganja: Kaj ta primer pomeni za industrijo TSL in logistike?
Za upravljavce tveganj, lastnike transportnih in špediterskih podjetij ter finančnih institucij, ki delujejo v sektorju prevoza in prevoza s tehniko (TSL), ima primer, ki sta ga odkrila OLAF in EPPO, zelo specifične in resne operativne posledice.
Nevarnost solidarne odgovornosti
V skladu s carinsko zakonodajo EU so lahko subjekti, vključeni v dobavno verigo – vključno s carinskimi agencijami, upravljavci začasnega skladiščenja, špediterji in cestnimi prevozniki – odgovorni za Solidarna odgovornost za neplačane carine in davke, če organi dokažejo, da niso ravnali s potrebno skrbnostjo pri preverjanju izvajalcev in tovora. V praksi to pomeni, da se lahko prevozno podjetje, ki je prevažalo goljufivo blago, sooči z ocenami carine in davčnega urada v višini več milijonov evrov – tudi če je bilo formalno le podizvajalec.
Domino učinek in plačilni zastoji
Nenadno breme pomembnih davčnih in carinskih odločitev za logistična podjetja dramatično poveča njihovo tveganje za insolventnost. Podjetja, ki si niso ustvarila ustreznih rezerv in nimajo vzpostavljenih postopkov za upravljanje carinskih tveganj, se lahko v nekaj tednih po prejemu upravne odločbe znajdejo v likvidnostni krizi. Glede na gostoto kooperativnih odnosov v panogi TSL – kjer je en operater pogosto naročnik, podizvajalec in upnik več deset drugih subjektov – lahko takšna situacija sproži domino učinek, ki povzroča večmilijonske zaostanke pri plačilih po vsej srednjeevropski regiji.
Posledice za postopke KYC in AML
Primer OLAF bi moral spodbuditi pregled postopkov preverjanja izvajalcev (KYC – Poznaj svojo stranko) in ocene tveganja pranja denarja (AML) v vsakem podjetju, tudi če je posredno vpleteno v uvoz blaga iz Azije. Posebno pozornost je treba nameniti:
- Stranke se registrirajo tik pred transakcijo — kratka zgodovina podjetja z velikim obsegom naročil je eden od klasičnih opozorilnih signalov
- Neskladnosti v odpremni dokumentaciji — neskladja med CMR in drugimi spremnimi dokumenti bi morala nemudoma privesti do obveščanja oddelka za skladnost
- Prekomerna fluktuacija v lastniški strukturi izvajalca — hitro spreminjanje delničarjev ali vodstva lahko kaže na instrumentalno uporabo podjetja v shemi davčnega vrtiljaka
- Cene naročil pod tržnimi cenami — če je plačilo za prevozne ali špediterske storitve neracionalno nizko, se je vredno vprašati, od kod prihaja marža organizatorja dobavne verige
- Pogoste spremembe namembnega kraja tovora med prevozom — eden od značilnih znakov zlorabe postopka T1
Vloga skladnosti s predpisi v logističnih podjetjih
Izkušnje iz tega primera kažejo, da lahko pošteni logistični operaterji nevede postanejo orodje v rokah organiziranih kriminalnih združb. Vzpostavitev notranjih postopkov za preverjanje tovora, strank in carinske dokumentacije ni več možnost – postaja pogoj za preživetje na trguPodjetja, ki vlagajo v usposabljanje carinskih delavcev, uvajajo sisteme za označevanje sumljivih transakcij in vzpostavljajo partnerstva z uglednimi carinskimi agencijami, ne bodo le zmanjšala lastnega pravnega tveganja, temveč bodo postala tudi zanesljivejši partnerji za finančne institucije in velike stranke.
Povzetek: Signal za celoten sektor
Operacija OLAF in EPPO aprila 2026 ni le spektakularen uspeh za službe, temveč tudi oster opomin, da evropski carinski sistem kljub svoji kompleksnosti ni neprebojen za organizirani kriminal. Izgube v višini 197 milijonov evrov, devet aretacij in še veliko večrodoTa operacija, v katero je vključenih pet držav članic, prikazuje grožnjo, ki daleč presega eno samo kazensko zadevo.
Za sektor cestnega prometa in logistike v srednji Evropi bi to morali obravnavati kot opozorilo najvišjega reda. Naraščajoči cenovni pritisk, razdrobljene dobavne verige in ogromen pritok poceni uvoza iz Azije ustvarjajorodopokrajina, kjer lahko nepoštene prakse uspevajo v senci na videz zakonitih operacij. Le podjetja, ki aktivno upravljajo carinska in davčna tveganja, vlagajo v skrbni pregled pri izvajalcih in gradijo kulturo skladnosti, se bodo lahko učinkovito zaščitila pred posledicami – tako finančnimi kot uglednimi – sodelovanja v praksah nekoga drugega.




