

САЩ обмислят забрана за износ на дизел. Европа може да остане без гориво – какво означава това за транспортната индустрия?
Администрацията на Тръмп обмисля 90-дневна забрана за износ на дизелово гориво от Съединените щати — стъпка, която би могла да прекъсне близо половината от доставките на дизел за Европа през Атлантическия океан. След затварянето на няколко десетки рафинерии и загубата на доставките от Русия и Близкия изток Старият континент днес е структурно зависим от американското гориво. За европейските транспортни фирми това означава риск от рязко покачване на цените, физически недостиг на бензиностанциите и загуба на финансова ликвидност от страна на превозвачите. Мениджърите по управление на риска трябва да действат още сега.
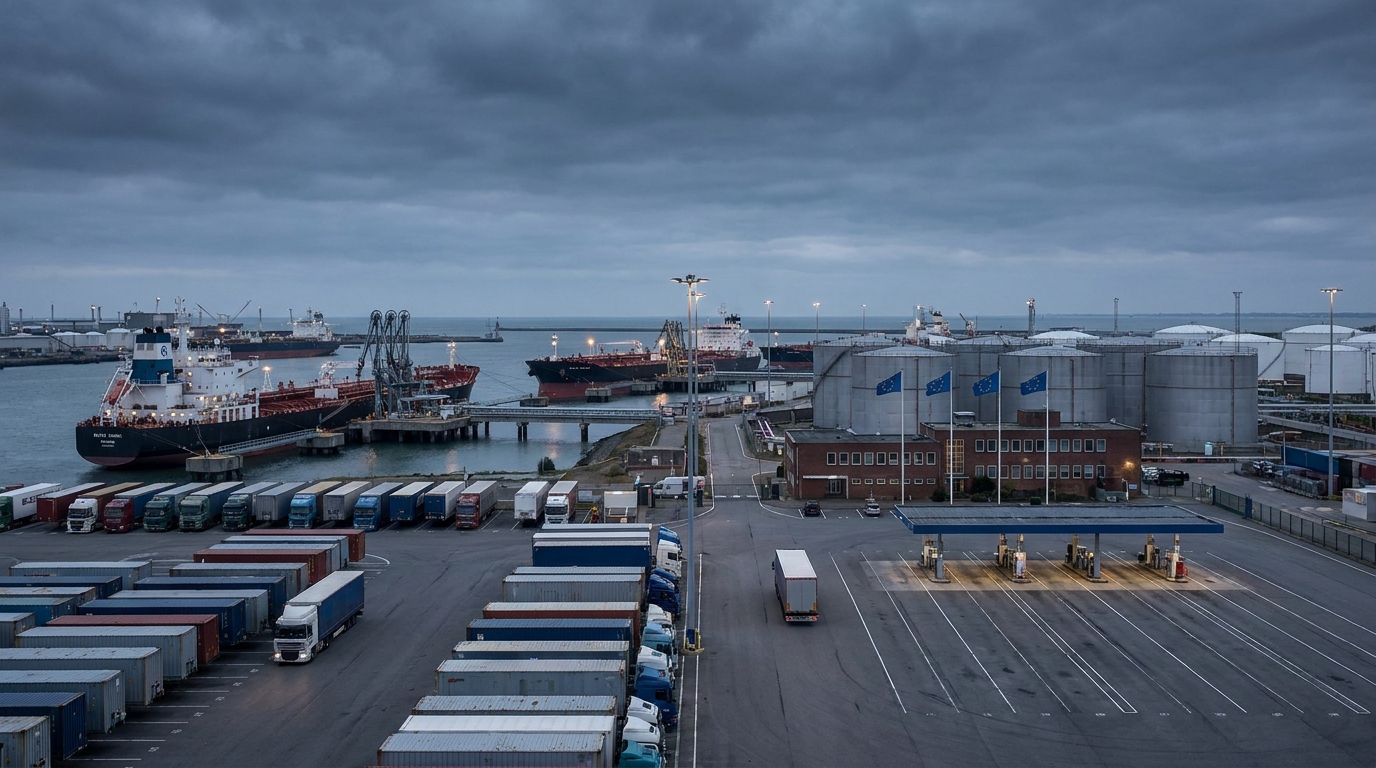
През третото тримесечие на 2026 г. светът на транспорта и логистиката е съсредоточен върху едно-единствено решение, чиито последици – ако бъдат приложени – биха могли да преобърнат европейския пазар на товари по начин, невиждан от енергийната криза, предизвикана от войната в Украйна. Администрацията на президента Доналд Тръмп провежда задълбочени проучвания относно възможността за налагане на 90-дневна забрана за износ на дизелово гориво от Съединените щати. Министърът на финансите Скот Бесент публично потвърди, че работата е в ход и решение може да дойде по всяко време. За европейските корабни компании, логистични оператори и мениджъри на риска това означава едно: те трябва да се подготвят за сценарий, при който близо половината от морските доставки на дизелово гориво до Европа извън региона просто спират да текат.
Как Европа попадна в капана на зависимостта от американския дизел?
За да се разбере напълно сериозността на ситуацията, човек трябва да се върне около дванадесет години назад и да проследи как Старият континент постепенно се отказа от собствения си капацитет за преработка на суров петрол. През последното десетилетие и половина, под влиянието на строго затягащите се емисионни стандарти и натиска от страна на...rodoПоради натиск и нарастващи оперативни разходи, приблизително 30 рафинерии в Европейския съюз са затворени или окончателно изведени от експлоатация. Данните от Concawe, организацията-чадър на европейската рафинерийна индустрия, показват, че тези затваряния са довели до загуба на преработвателен капацитет от 250 000–300 000 барела на ден.
Самото затваряне на остарели или нерентабилни заводи не би било катастрофа - стига Европа да запази алтернативни канали за доставка на готовото гориво. Междувременно Старият континент ги губи един по един. В продължение на години Русия беше основният доставчик на дизелово гориво - евтино, близко и в огромни количества. Избухването на пълномащабно нахлуване в Украйна през 2022 г. и последвалото ембарго върху руски петролни продукти прекъснаха този поток. Напрежението в Близкия изток нанесе допълнителен удар. Съвсем наскоро, през 2025 г., доставките от региона на Персийския залив покриваха приблизително 41% от целия внос на дизел в ЕС. Ескалиращият конфликт между САЩ и Иран и прекъсванията на ключови морски коридори доведоха до свиване на износа от този регион до малка част от предишните му обеми.
В този геополитически вакуум Съединените щати се превърнаха в нещо като вентилатор за Европа. Към август 2026 г. САЩ представляваха приблизително половината от целия европейски внос на дизелово гориво за морски транспорт извън региона – близо 520 000 барела на ден, прекосяващи Атлантика. Тази цифра говори сама за себе си: премахването на един доставчик от уравнението създава празнина, която не може да бъде бързо или лесно преодоляна.
Защо Вашингтон обмисля ембарго и какво го мотивира?
Изключително важно е да се разбере, че потенциалната забрана за износ не е нито политически жест към Европа, нито част от по-широка дипломатическа стратегия. Тя има много специфични, земни и належащи вътрешни причини от американска страна.
Администрацията за енергийна информация на САЩ (EIA) бие тревога: запасите от дестилати на източното крайбрежие на САЩ са паднали до най-ниското си ниво от 1990 г. насам. Междувременно местните рафинерии работят почти на пълен капацитет – с 98% използване. Няма буфер, няма резервен капацитет, който да бъде използван в случай на внезапен скок в търсенето. И такъв скок е не само вероятен, но и сигурен. Есента и зимата означават повишено търсене на мазут за отопление и гориво за селскостопанския сектор, който сега навлиза в нов цикъл на прибиране и следприбиране на реколтата.
На ценово ниво ситуацията за американските потребители е тежка. Средната цена на галон (3,79 литра) бензин се е повишила с 91 цента само за един месец, надхвърляйки 6,52 долара – с над 2,80 долара повече от година по-рано. Това са цифри, невиждани от десетилетия, които създават нарастващ политически натиск върху администрацията да действа решително. Експортното ембарго в този контекст е отговор на вътрешния призив за „евтин дизел за Америка“ – не е насочено към конкретен търговски партньор.
Как би се отразила забраната за износ на европейските цени на дизела?
Европейските пазари на горива вече работят при екстремни условия. Средната цена на дизеловото гориво в Европейския съюз достигна около 2,26 евро за литър през септември 2026 г. - рекордно високо ниво, което никакви антиинфлационни мерки не можаха да постигнат, тъй като повечето държави членки вече ги бяха изоставили, поради липса на бюджетно пространство за поддържането им.
Анализаторите на пазара на горива са единодушни: внезапно прекъсване на доставките в САЩ би тласнало европейските цени на дизела нагоре с още 30% за сравнително кратко време. Ефектът върху предлагането би бил незабавен - пазарът би започнал да отхвърля недостига от 520 000 барела на ден, дори преди да възникне действителен физически недостиг на бензиностанциите. Фючърсните цени биха се покачили рязко, което би довело до спад на цените на едро, а след това и на дребно.
Струва си да се подчертае, че алтернативните източници на доставки не са готови да поемат контрола. Индия – в момента вторият по големина източен доставчик на дизел за Европа – представлява само около 60% от вноса от този източник, което само по себе си се равнява на едва 200 000 барела на ден. Математиката е безмилостна: дори ако Индия незабавно удвои доставките си за Европа – логистична и физическа невъзможност за толкова кратко време – празнината, оставена от САЩ, няма да бъде запълнена.
Транспортната индустрия: Екзистенциален риск, а не оперативен
За мениджърите по риска в транспортните и логистични компании този сценарий трябва да се третира не като оперативна заплаха, а като екзистенциална заплаха за част от пазара. Горивото е основата за изчисляване на разходите на всеки превозвач – в зависимост от сегмента, структурата на автопарка и маршрутния микс, то представлява от 25% до 40% от общите оперативни разходи. Рязко увеличение на цените с 30% автоматично задълбочава натиска върху маржовете, които вече са структурно ниски в автомобилния транспорт.
Сценарият с горивната криза поражда няколко припокриващи се риска, които трябва да бъдат анализирани заедно:
- Риск от физически недостиг на гориво: С драстичния недостиг на доставки и паническото изкупуване на запаси от големи предприятия, по-малките транспортни компании може да се сблъскат с реални трудности при зареждането на камионите си с гориво – особено в региони с по-лоши връзки с големи горивни центрове.
- Ценов и договорен риск: Компаниите, които са подписали дългосрочни договори за транспортни услуги без клаузи за гориво или с клаузи, неадекватни на мащаба на потенциалния растеж, ще се окажат в драматична ситуация – предоставяйки услуги под себестойността си.
- Риск от финансова ликвидност: Рязкото увеличение на разходите за гориво ще се отрази на паричния поток, особено ако съвпадне със забавяне на плащанията от клиентите – което не е абстрактен сценарий при настоящите пазарни условия.
- Каскадни рискове във веригите за доставки: Нарастващите транспортни разходи водят до по-скъпи доставки на стоки, което от своя страна забавя търсенето и в крайна сметка се отразява на обема на транспорта – създавайки порочен кръг.
- Риск от платежоспособност на изпълнителя: Компаниите, които в момента считаме за финансово стабилни, биха могли да се окажат на ръба на загуба на ликвидност в рамките на седмици на фона на горивната криза. Оценките на кредитния риск в индустрията за TSL спешно се нуждаят от актуализиране.
Отговорът на Европейския съюз – възможности и техните ограничения
Европейска комисия и МеждународниrodoМеждународната агенция по енергетика (МАЕ) е наясно със сериозността на ситуацията. МАЕ официално предупреди, че пазарът на дизелово гориво ще остане структурно недофинансиран от страна на предлагането в близко бъдеще. На практика ЕС разполага с няколко варианта за реагиране – нито един от тях не е прост или бърз.
Диверсификация на източниците на доставки
Теоретично Европа би могла да ускори сътрудничеството с алтернативни доставчици – предимно Индия и избрани северноафрикански страни. На практика това изисква предоговаряне на договори, адаптиране на пристанищната и терминалната инфраструктура и най-вече време. С 90-дневен ембаргови прозорец, това време се превръща в лукс, който не можем да си позволим.
Освобождаване на стратегически резерви
Държавите членки и МАЕ могат да решат да освободят стратегически резерви, което би смекчило частично шока в предлагането. Това обаче е временна мярка – резервите са ограничени и възстановяването им при сегашните пазарни условия би било изключително скъпо.
Административни ограничения за потребление
Най-драстичният и едновременно с това най-разрушителен вариант за транспортната индустрия е налагането на административни ограничения върху потреблението на дизел. Подобни решения бяха разглеждани по време на газовата криза през 2022 г. В случая с дизеловото гориво това би било директен удар върху цялата логистична верига – от селското стопанство и строителството, през дистрибуцията на дребно, до международния транспорт.rodoТи.
Ускоряване на инвестициите в рафинерии
Дискусиите за реактивиране или разширяване на европейския рафинериен капацитет се появяват отново в Брюксел всеки път, когато има енергийна криза. Стартирането на нова рафинерия или значителното разширяване на съществуваща обаче е инвестиция, измервана в милиарди евро и години, а не седмици или месеци.
Перспектива на бизнес риска: Какво да правим днес?
Независимо дали администрацията на Тръмп в крайна сметка ще реши да въведе забрана за износ, анализът на риска за участниците в индустрията за TSL е ясен: структурната зависимост на Европа от външни доставки на дизел няма да изчезне с евентуалното отменяне на ембаргото. Ще останем в зона на повишен риск, свързан с горивата, поне през следващите няколко години.
Транспортните и логистични компании трябва да предприемат конкретни действия сега:
- Одит на договори за гориво и клаузи: Прегледайте всички активни договори за клаузи за индексиране и гориво – проверете дали те действително защитават срещу мащаба на увеличенията, които преживяваме.
- Оценка на доставчици и изпълнители: Прегледайте финансовото състояние на ключови бизнес партньори. Кризата с горивата може бързо да разкрие скрити проблеми с ликвидността сред подизпълнителите и клиентите.
- Осигуряване на доставките на гориво: Когато е възможно, помислете за изграждането на собствени резерви от гориво – закупуването и съхранението на дизел на текущите цени може да се окаже полезно при предстоящите увеличения на цените.
- Фючърсни договори и хеджиращи инструменти: Големите компании трябва да обмислят хеджиране на цените на горивата чрез фючърсни пазари или опции за закупуване – това са инструменти, които са налични, но все още рядко се използват в индустрията за превоз на горива с ограничен капацитет (TSL) в Полша и региона на Централна и Източна Европа.
- Спешна ситуация при управление на автопарка: Разработете план за намаляване на разхода на гориво – оптимизиране на маршрутите, намаляване на работата на празен ход и първо извеждане от експлоатация на най-неефективните превозни средства.
Резюме: Време е за управление на риска, а не за чакане
Потенциална 90-дневна забрана за износ на дизел от Съединените щати би поставила на изпитание устойчивостта на европейската корабоплавателна индустрия в мащаб, невиждан от години. Европа е попаднала в структурен капан – затвори собствените си рафинерии, загуби руски доставки и загуби сигурен достъп до пазарите в Близкия изток. В резултат на това почти половината от доставките на дизел от Атлантическия океан сега идват от един източник: Съединените щати. Тази концентрация на риск би трябвало да е алармирала много по-рано.
За мениджърите на риска посланието е ясно: не можем да управляваме риска, който не измерваме. Време е да се актуализират моделите за оценка на риска на контрагентите в TSL индустрията, да се преразгледат бюджетните допускания и решенията за хеджиране на договорите. Пазарите не чакат политически решения – те реагират преди обявяването на ембарго.
Платформата EURODEBT.eu ще следи непрекъснато ситуацията и ще докладва за всички съществени развития, включително евентуални решения от Вашингтон, реакцията на Европейската комисия и промените в оценката на риска за платежоспособност на предприятията в сектора на автомобилния транспорт в Европа.




