

DSV придобива DB Schenker за 14,3 милиарда евро. Какво означава промяната в лидерството в логистиката за полските превозвачи?
Датският гигант DSV официално придоби DB Schenker за 14,3 милиарда евро, създавайки най-големия логистичен оператор в света. На полския пазар DSV Road отчете почти двукратен ръст на продажбите, а новата мрежа за групажни превози променя съотношението на силите в целия сектор на транспорта, спедицията и логистиката. За малките и средните превозвачи това означава нарастващ натиск върху маржовете, риск от маргинализация в печелившите пазарни сегменти и необходимост от спешно адаптиране на бизнес стратегията им.
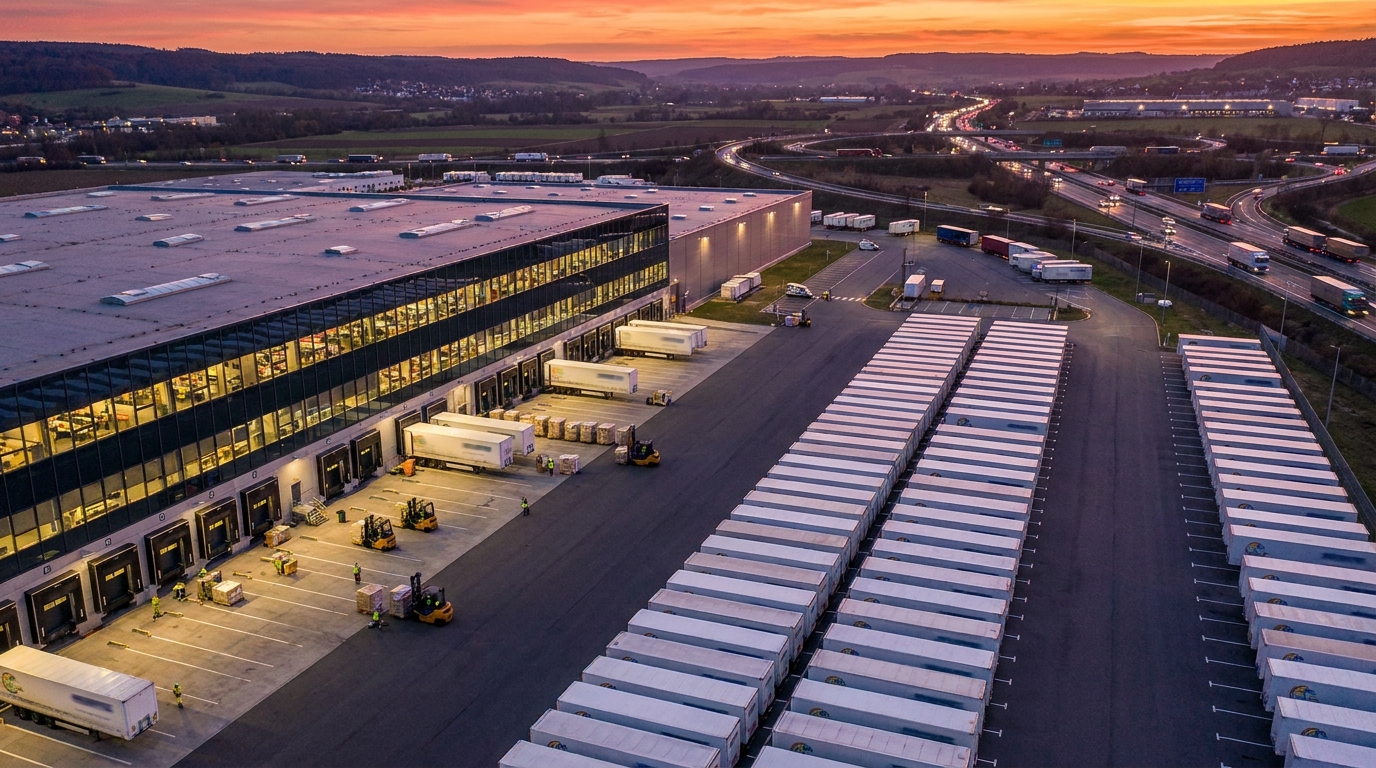
Финализирането на една от най-големите сделки в историята на европейската транспортна и логистична индустрия стана факт. Датският логистичен гигант DSV официално придоби DB Schenker за приблизително 14,3 милиарда евро, създавайки организация, несравнима по отношение на оперативния мащаб в световен мащаб. Одобрението на Европейската комисия, дадено в началото на 2025 г., проправи пътя за интеграцията на двете големи компании и задейства каскада от промени, които ще окажат влияние върху целия европейски транспортен и логистичен сектор. За полските превозвачи, спедитори и малки и средни предприятия, работещи в транспортната и логистична индустрия, новият баланс на силите представлява предизвикателство, което не може да бъде подценявано.
Историческата транзакция и нейният регулаторен контекст
Европейската комисия одобри придобиването на DB Schenker от DSV съгласно стандартните процедури за контрол на сливанията. Брюксел установи, че въпреки появата на глобален гигант, пазарът на спедиторски услуги – автомобилни, въздушни, морски и договорни логистични услуги – остава достатъчно фрагментиран, за да позволи на клиентите да запазят реален избор на доставчици. Този аргумент се оказа решаващ: ЕК не установи господстващо положение, представляващо заплаха за конкуренцията.
Комбинираното предприятие наема приблизително 147 000 служители в над 90 държавиТова вече не е просто голяма компания – това е организация, способна да оформя индустриалните стандарти в световен мащаб. Главният изпълнителен директор на DSV Group Йенс Х. Лунд обяви, че интеграцията значително ще засили конкурентоспособността и в трите ключови подразделения: „Въздушен и морски транспорт“, „Пътен транспорт“ и „Решения“.
Германия като стълб на новата организация
Германия, традиционният оперативен център на DB Schenker, ще запази особено значение в новата структура. DSV се ангажира да запази много централни функции в настоящата централа на Schenker в Есен. Освен това, компанията обяви... инвестиции от 1 милиард евро на германския пазар през следващите три до пет години. Това е сигнал, че новият собственик третира Германия не като зона за преструктуриране, а като стратегическа основа на цялата група.
От гледна точка на полските компании, които си сътрудничат с двете организации, оперативната стабилност на центъра в Есен е добра новина – поне в краткосрочен план. Ключовият въпрос обаче е колко бързо и ефективно ще продължи интеграцията на ИТ системите, оперативните процедури и управленските структури от двете страни на границата.
Революция на полския пазар на TSL - генерални товари като бойно поле
Полша е един от най-големите пазари на автомобилен транспорт в Европа. Страна със силни традиции в транспортното предприемачество, до голяма степен базирано на сектора на малките и средни предприятия, сега е изправена пред нова реалност. DSV Road, отделът, отговарящ за автомобилния транспорт, отбеляза почти удвои продажбите след интеграция със структурите на Schenker, позиционирайки се сред абсолютните лидери на полския пазар.
Стратегията на групата DSV в областта на автомобилния транспорт е ясно фокусирана върху развитие на мрежата за групажни пратки (групиране). Групирането – т.е. обработката на пратки, които не представляват пълен товар (LTL, Less than Truckload) – е един от най-печелившите и динамично развиващи се пазарни сегменти. Консолидираната мрежа на DSV-Schenker позволява:
- Оптимизация на оперативните разходи чрез по-добро запълване на товарното пространство на превозните средства (по-висок т.нар. коефициент на натоварване),
- Намаляване на времето за транзит благодарение на по-гъстата мрежа от терминали и линейни връзки,
- Технологична стандартизация — интегриране на системи за проследяване на пратки, електронна документация и платформи за обмен на данни за клиентите,
- По-силна преговорна позиция както към клиентите, така и към подизпълнителите.
За полските транспортни компании, които досега успешно се конкурираха в нишата на групажните услуги, появата на такъв мощен играч е сигнал за тревога. Новата организация притежава ресурси, мащаб и технологии, които не могат да бъдат възпроизведени от еднофамилни предприятия или дори от регионални оператори, наемащи десетки хора.
Рискове за сектора на МСП - анализ на заплахите
От гледна точка на оценката на бизнес риска и проверката на платежоспособността на компаниите – ключовите компетенции на платформата EURODEBT.eu – консолидацията на пазара около DSV генерира редица значителни заплахи за по-малките предприятия.
1. Натиск върху товарните тарифи
Доминиращият играч има огромна сила за договаряне. В отношенията си с подизпълнители – малки и средни превозвачи, изпълняващи поръчки като подизпълнители на пазара – DSV може да диктува ценовите условия. На практика това означава риск намаляване на оперативните маржове по-малки компании, които нямат алтернатива на поръчките от голям спедитор. За компании с нисък собствен капитал и ограничени ликвидни резерви, всяко значително намаление на цените би могло да подкопае финансовата им стабилност.
2. Маргинализация в сегмента на генералните товари
Един от най-печелившите пазарни сегменти – генералните товари – може да се превърне в изключителна собственост на големите вериги. По-малките компании, лишени от собствена терминална инфраструктура и обширни мрежови връзки, могат да бъдат сведени до ролята на само подизпълнители на тяга: тези, които извършват физически транспорт, но без директен контакт с крайния клиент и без достъп до маржа на комплексните услуги. Това е структурна промяна в бизнес модела, която в дългосрочен план отслабва позицията на по-малките играчи.
3. Зависимост от един или повече клиенти
Транспортните компании, чието портфолио от приходи разчита в голяма степен на поръчки от един голям спедитор – в този случай потенциално интегрираният DSV-Schenker – са особено уязвими към риск от концентрация. Предоговарянето на условията за сътрудничество, промяната на процедурите за плащане или простото решение за интернализиране на определени маршрути биха могли да подкопаят финансовата им ликвидност. Диверсификация на клиентското портфолио се превръща в ключов фактор за сигурност в този контекст.
4. Технологичните бариери като нова форма на изключване
DSV непрекъснато инвестира в дигитализацията на своите логистични процеси. Интеграцията с ИТ системите на групата – платформи за обмен на данни, системи за проследяване на пратки и електронна документация за доставка – се превръща в де факто изискване за достъп до поръчки. Компаниите, които нямат подходяща ИТ инфраструктура или не са в състояние да покрият разходите за техническа интеграция, могат да бъдат изключени от екосистемата на доставчиците. Парадоксално, но... Технологията се превръща в новата бариера за навлизане — толкова ефективен, колкото капиталът или подвижният състав.
Шанс в преходния прозорец – за кого и за колко време?
Всяко голямо сливане носи със себе си не само заплахи, но и временни възможности. Оперативната интеграция на DSV и Schenker е процес, който – въз основа на историческите прецеденти в индустрията – може да отнеме много месеци, дори години. През това време могат да възникнат нови предизвикателства. временна оперативна турбуленция: забавяния при обработката на пратките, дезорганизация на терминалната мрежа, отлив на ключови служители, объркване в ИТ системите.
Това е парадоксален прозорец на възможности за средноголемите логистични оператори, които могат да предложат на клиентите нещо, което големите корпоративни структури не могат да предоставят по време на фазата на интеграция: гъвкавост, бързина на вземане на решения и персонализиране на услугатаКлиентите, които изпитват проблеми в отношенията с новата организация, ще търсят активно алтернативи – поне докато интеграцията не приключи.
Този прозорец обаче е по своята същност временен. В дългосрочен план, масивните инвестиции в цифровизация, инфраструктура и свързаност, обявени от DSV, ще създадат постоянни конкурентни бариери, трудно преодолими за предприятия с ограничен инвестиционен капитал.
Перспектива за проверка на риска - препоръки за индустрията
В светлината на тези промени, финансовите институции, мениджърите на риска и собствениците на логистични компании трябва да обмислят преразглеждане на своите модели за оценка на финансовото състояние на своите бизнес партньори в областта на TSL. Ето някои ключови препоръки:
- Засилено наблюдение на финансовата ликвидност на МСП в транспортния сектор — особено компании, чиито приходи са силно концентрирани върху един или няколко големи клиенти от спедиторския сектор.
- Анализ на диверсификацията на клиентското портфолио като критерий за оценка на устойчивостта на компанията към пазарните промени - компаниите, зависими от DSV за повече от 50% от приходите, изискват специално внимание.
- Проверка на технологичните възможности партньори - компаниите, които нямат системи, позволяващи интеграция с платформите на големи оператори, следва да се третират като субекти, изложени на риск от загуба на достъп до ключови поръчки.
- Проследяване на динамиката на товарните тарифи в сегмента на генералните товари като водещ индикатор за състоянието на транспортния сектор на МСП.
- Оценка на стратегията за адаптация компаниите – субектите, които активно инвестират в специализация, технологии или консолидация с други малки превозвачи, показват по-високо ниво на устойчивост на пазарен натиск.
Резюме - Правилата на играта се промениха
Придобиването на DB Schenker от DSV не е просто корпоративно събитие от финансов характер. фундаментална промяна в архитектурата на европейския логистичен пазар, което ще има реално въздействие на оперативно, ценово и технологично ниво през идните години. Новият лидер в индустрията разполага с ресурсите, мащаба и амбицията неизбежно да предефинира стандартите за обслужване, изискванията към подизпълнителите и динамиката на цените в целия сектор.
За полския пазар на TSL – силно базиран на предприемачеството на малки и средни предприятия – наближава време на труден избор. Специализация, консолидация, инвестиции в технологии или търсене на нови пазарни ниши: това са стратегии, които могат да предпазят по-малките предприятия от маргинализация. Компаниите, които не успеят да се адаптират, рискуват постепенна загуба на пазарна позиция – не в резултат на еднократно драматично решение, а в резултат на бавното намаляване на маржовете и достъпа до поръчки.
Като платформа за проверка на компаниите и оценка на риска, EURODEBT.eu ще следи непрекъснато ефектите от тази интеграция върху финансовото здраве на предприятията от сектора на TSL в Полша и в цяла Европа. Промените на върха на индустриалната пирамида винаги имат последици в основата ѝ – и там се крият най-големите рискове.




