

Německo, epicentrum bankrotů v Evropě: každý třetí velký bankrot v regionu pochází zpoza řeky Odry
Zpráva Allianz Trade za první polovinu roku 2026 varuje: počet velkých bankrotů v Německu vzrostl o 10% a každý třetí velký bankrot v západní Evropě pochází právě z této země. Automobilový sektor vede statistiky insolvencí, což vytváří vážné riziko dominového efektu pro dopravní a logistické firmy napojené na německé dodavatelské řetězce. Odborníci vyzývají k okamžitému zpřísnění úvěrové politiky a širšímu využívání nástrojů k zajištění pohledávek.
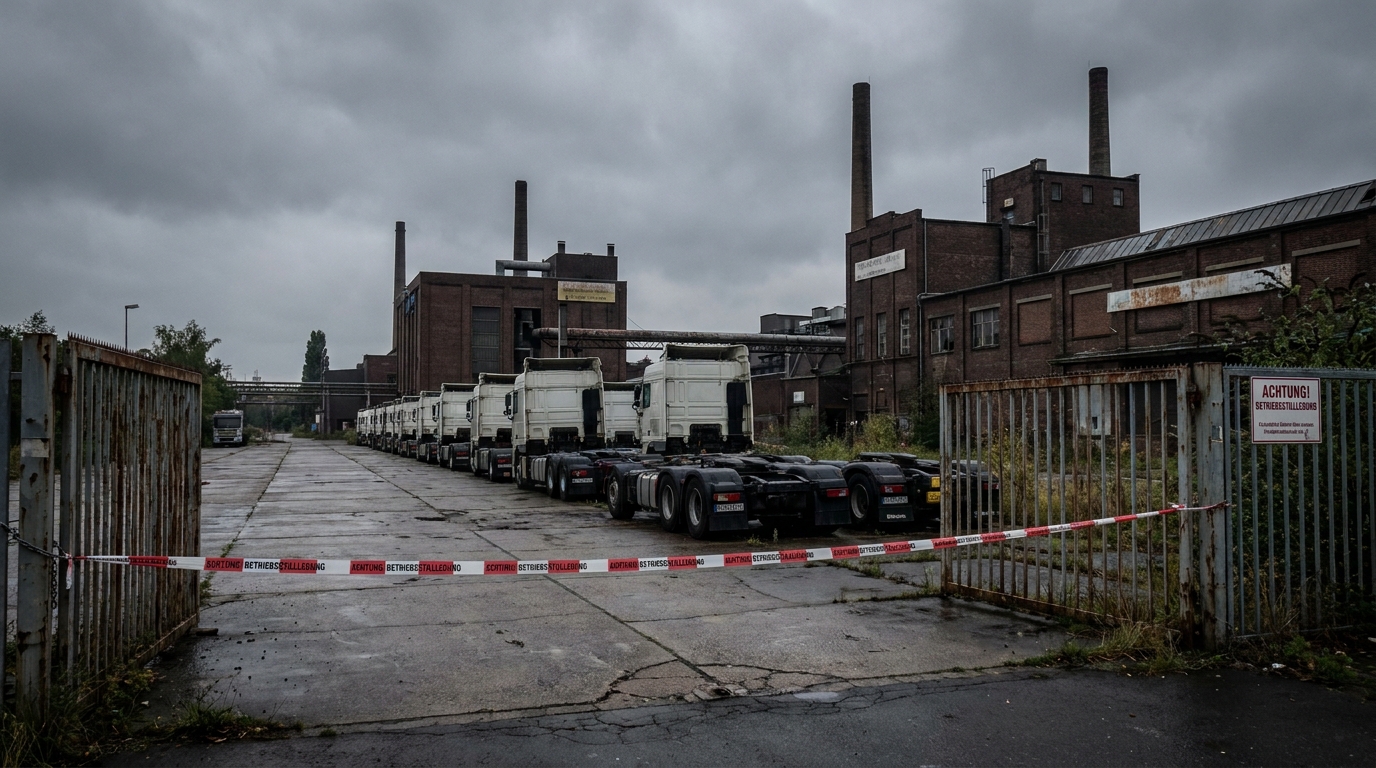
Nejnovější zpráva zveřejněná společností Allianz Trade – jednou z předních světových pojišťoven obchodních úvěrů – vykresluje alarmující obraz stavu největších společností v Německu a v celé západní Evropě. Data za první polovinu roku 2026 nenechávají nikoho na pochybách: vlna velkých bankrotů se nejen nezpomalila, ale zrychluje a dosahuje rekordních úrovní v zaznamenané historii. Pro odvětví dopravy a logistiky, které je hluboce propojeno se zdravím zpracovatelského průmyslu, představují tyto výsledky varovný signál.
Rekordní počet bankrotů v Německu – to pravé číslo
V prvních šesti měsících roku 2026 Německo zaregistrovalo 33 tzv. Großinsolvenzen, tj. bankrot velkých subjektů s ročními tržbami přesahujícími 50 milionů EUR. o 10 % více než ve stejném období předchozího roku – a to na pozadí již tak mimořádně obtížného roku 2025, který skončil celkovým počtem 94 takových případů (8% nárůst oproti roku 2024).
Kumulativní hodnota obratu společností, které v analyzovaném pololetí vyhlásily insolvenci, činila přibližně 4,5 miliard eur – o 3 % více než v předchozím roce. Důležité je, že průměrný obrat na jednu zkrachovalou společnost klesl o téměř 7 % na 137 milionů eur. Jedná se o nenápadnou, ale významnou změnu: problémy stále více postihují nejen absolutní giganty, ale i společnosti ve střední třídě největších hráčů – subjekty, které často hrají klíčovou roli v dodavatelských řetězcích a jejichž kolaps může spustit lavinu dalších bankrotů mezi spolupracovníky.
Při pohledu na delší časový horizont – poslední čtyři čtvrtletí – zaznamenalo Německo 97 velkých bankrotů, což ji řadí pevně na první místo v západní Evropě. Pro srovnání: Francie zaznamenala 69 případů, Itálie 62 a Spojené království 45. Celkem se v západní Evropě vyskytlo 325 takových událostí z 504 zaznamenaných celosvětově, což znamená, že starý kontinent má více než 60 % všech případů na světě bankrot velkých podniků.
Nejzranitelnější odvětví: v čele automobilový průmysl
Analýza odvětví přináší další znepokojivé závěry. V první polovině roku 2026 byl nesporným lídrem v počtu velkolepých bankrotů automobilový sektor — se sedmi velkými bankroty. Automobilový průmysl, který byl po desetiletí výkladní skříní a pilířem německé exportní síly, se v současné době potýká s mimořádně obtížnou situací: transformací elektromobility, tlakem asijských výrobců, propadem poptávky na některých klíčových trzích a rostoucími provozními náklady.
Další pozice obsadili:
- Maloobchodní — 5 velkých bankrotů,
- Konstrukce strojů — 4 případy,
- služby — 4 případů.
Toto srovnání odhaluje bolestivý paradox: právě tato odvětví po celá desetiletí definovala ekonomickou sílu Německa a určovala jeho mezinárodní konkurenceschopnost.rodojsou v současné době epicentrem krize. Strojírenství a automobilový průmysl vytvářejí enormně složité struktury dodavatelských řetězců a zapojují stovky, a často i tisíce partnerů z celé Evropy – včetně mnoha dopravních a logistických společností, které podporují jejich každodenní provoz.
Domino efekt – největší hrozba pro dopravní průmysl
Milo Bogaerts, generální ředitel společnosti Allianz Trade pro region DACH (Německo, Rakousko, Švýcarsko), nenechává žádné pochybnosti o rozsahu hrozby pro společnosti spojené s bankrotujícími subjekty. „Velké průmyslové a automobilové společnosti slouží jako těžiště pro rozsáhlé sítě partnerů. Když jeden takový hráč zkrachuje, tlak okamžitě pocítí desítky, ba i stovky propojených subjektů.“ — varuje odborník.
Pro dopravní a logistické společnosti je riziko dominového efektu obzvláště akutní z několika klíčových důvodů:
- Nízké provozní marže — Odvětví přepravy přepravních služeb (TSL) funguje s mnohem nižšími maržemi než mnoho jiných odvětví, což znamená, že i jediné nezaplacení několika faktur může vážně ohrozit likviditu dopravní společnosti.
- Koncentrace klientů — Mnoho dopravců a speditérů funguje na modelu, v němž několik klíčových zákazníků generuje drtivou většinu příjmů. Selhání jednoho z nich by mohlo znamenat finanční katastrofu.
- Prodloužené platební podmínky — Ve vztazích s velkými průmyslovými subjekty jsou standardní lhůty 60, 90 nebo dokonce 120 dnů. V případě bankrotu klienta se pohledávky za měsíce dodávek mohou ukázat jako nedobytné.
- Závazky z leasingu a úvěrů — Dopravní společnosti jsou zatíženy fixními náklady na financování vozového parku, které nezmizí se ztrátou zákazníka. Nedostatek příjmů v kombinaci s fixními náklady rychle vede ke ztrátě likvidity.
Platební blokáda způsobená bankrotem jediného velkého výrobce automobilů by mohla během několika týdnů vést k finančním potížím desítek dopravních společností, které obsluhovaly jeho logistický řetězec – od přepravy komponentů do továren, přes distribuci hotových vozidel až po provoz skladů náhradních dílů.
Strukturální příčiny německé bankrotní krize
Dominance Německa v evropských statistikách bankrotů není náhodná – je výsledkem kombinace hlubokých strukturálních problémů, které se hromadily několik let a které pandemie, energetická krize a geopolitické turbulence jen urychlily a zdůraznily.
Vysoké náklady na energie
Německo patří mezi země s nejvyššími cenami průmyslové elektřiny v Evropě. Pro energeticky náročné společnosti – výrobce komponentů, hutní závody a chemické výrobce – to znamená dramatický pokles konkurenceschopnosti oproti konkurentům z Asie nebo dokonce z jiných evropských zemí. Náklady, které nelze plně přenést na koncové uživatele, snižují marže a v důsledku toho i jejich provozní kapitál a schopnost splácet závazky.
Transformace automobilového průmyslu
Automobilový sektor prochází největší technologickou revolucí od vynálezu spalovacího motoru. Přechod na elektromobilitu vyžaduje obrovské investice a zároveň narušuje stávající obchodní modely tisíců společností vyrábějících komponenty pro spalovací motory, převodovky a výfukové systémy. Společnosti, které se po celá desetiletí specializovaly na přesné komponenty pro klasické motory, čelí potřebě rozsáhlé restrukturalizace nebo likvidace.
Regulační a byrokratická zátěž
Rostoucí složitost regulace – jak na národní, tak na úrovni EU – generuje reálné náklady pro společnosti, zejména ty s tradičnějšími obchodními modely. Požadavky na podávání zpráv o ESG, změny předpisů na ochranu životního prostředírodoSložité administrativní postupy pohlcují čas a zdroje, které by mohly být zaměřeny na inovace a přizpůsobení se trhu.
Konkurenční tlak z rozvíjejících se trhů
Čínské automobilové a elektronické společnosti agresivně dobývají evropský trh a nabízejí produkty za ceny, s nimiž evropské firmy nemohou konkurovat vzhledem ke svým současným cenovým strukturám. Tento jev je obzvláště bolestivý pro Německo, zemi, jejíž export byl po léta poháněn právě těmi odvětvími, kde je nyní nejvíce cítit asijská dominance.
Globální obrázek: Západní Evropa jako světové centrum insolvence
Maxime Lemerle, hlavní analytik pro insolvence ve společnosti Allianz Trade, zdůrazňuje globální kontext pozorovaných trendů. V první polovině roku 2026 247 velkých bankrotů — o 13 % více než v předchozím roce. Celosvětově tyto problémy nejvíce postihují:
- Maloobchodní — 59 případů,
- Sektor služeb — 38 případů,
- architektura — 33 případů.
Západní Evropa se podílí na více než 60 % všech bankrotů velkých společností na světě. Jedná se o bezprecedentní a alarmující údaje, protože to znamená, že riziko šíření problémů na dodavatele prostřednictvím efektu nákazy je v evropských hodnotových řetězcích strukturálně vyšší než kdekoli jinde na světě. Pro dopravní společnosti působící v evropském prostoru – jak domácí, tak i přeshraniční provozovatele – to signalizuje naléhavou potřebu přezkoumat jejich politiky řízení rizik protistran.
Praktické závěry pro odvětví dopravy a logistiky
Data prezentovaná společností Allianz Trade by měla majitele a manažery dopravních společností podnítit k přijetí konkrétních adaptačních opatření. Zde jsou klíčová doporučení z pohledu řízení obchodních rizik:
1. Neustálé sledování finanční situace klíčových klientů
Pravidelná kontrola úvěruschopnosti obchodních partnerů – zejména těch v automobilovém, strojírenském a obchodním sektoru – by se měla stát součástí standardních operačních postupů, nikoli reaktivním opatřením přijímaným pouze v případě vzniku problémů. Ověřovací platformy, jako je EURODEBT.eu, umožňují průběžné sledování varovných signálů: zpoždění plateb, změny vlastnické struktury nebo informace o restrukturalizačních řízeních.
2. Diverzifikace zákaznického portfolia
Závislost na jednom nebo několika velkých klientech ve vysoce rizikových odvětvích je v prostředí rostoucího počtu bankrotů receptem na katastrofu. Strategie diverzifikace – odvětvová i geografická – snižuje riziko koncentrace a zajišťuje stabilní peněžní tok i v případě ztráty jediného partnera.
3. Zavedení nebo rozšíření pojištění pohledávek
Produkty pojištění obchodních úvěrů nabízené společnostmi jako Allianz Trade, Euler Hermes a Atradius jsou účinným nástrojem pro ochranu pohledávek před důsledky bankrotu zákazníka. Vzhledem k rostoucí vlně bankrotů mohou být náklady na takovou pojistku mnohonásobně nižší než potenciální ztráta z nezajištěných pohledávek.
4. Zpřísnění úvěrové politiky vůči novým dodavatelům
Před navázáním nového obchodního vztahu nebo výrazným zvýšením angažovanosti se stávajícím klientem – zejména v automobilovém nebo strojírenském průmyslu – se vyplatí provést hloubkovou analýzu jeho finanční situace. Zkrácení standardních platebních podmínek, požadování záloh nebo požadování bankovních záruk jako zajištění se může pro obchodní vztah jevit jako zatěžující, ale z dlouhodobého hlediska chrání finanční likviditu dopravní společnosti.
5. Pečlivě sledujte varovné signály v dodavatelském řetězci
Bankroty jsou zřídka náhlé – obvykle jim předchází řada včasných varovných signálů. Patří mezi ně: prodloužené lhůty pro platby faktur, žádosti o odklad plateb, fluktuace managementu, oznámení o restrukturalizaci a tiskové zprávy o obtížích daného subjektu. Systematické sledování těchto ukazatelů nabízí příležitost omezit expozici dříve, než se riziko projeví.
Výhled: Obrátí se trend?
Prognózy analytiků pro druhou polovinu roku 2026 nejsou optimistické. Strukturální problémy německé ekonomiky – energetická a automobilová transformace, konkurenční tlaky a vysoké provozní náklady – nezmizí během několika čtvrtletí. Zároveň globální geopolitické napětí a obchodní nejistota související s novými celními bariérami mohou dále oslabit exportně orientovaná odvětví.
Statistiky navíc plně nezohledňují opožděné dopady – společnosti, které se v současné době potýkají s finančními problémy, ale dosud nevyhlásily bankrot, mohou vyčerpávat zdroje svých partnerů celé měsíce, než se nakonec ocitnou v insolvenci. V této souvislosti může být skutečný rozsah vystavení dopravního odvětví riziku dominového efektu mnohem větší, než naznačují samotná čísla o bankrotech.
Pro evropské dopravní a logistické společnosti budou nadcházející měsíce zkouškou zralosti jejich řízení rizik. Ty, které signály ze zprávy Allianz Trade vezmou jako impuls k posílení ověřovacích postupů a zajištění pohledávek, budou mnohem lépe připraveny na potenciální turbulence. Pasivní přístup a spoléhání se na stávající vztahy důvěry bez průběžného ověřování postavení partnerů by se však mohl ukázat jako nákladná chyba – doslova.
Shrnutí – Hodnocení rizik z pohledu EURODEBT.eu
Zpráva společnosti Allianz Trade za první polovinu roku 2026 potvrzuje, že evropský trh vstupuje do fáze zvýšeného systémového rizika. V epicentru se nachází Německo – největší ekonomika eurozóny a klíčový tahoun poptávky po dopravních službách v regionu. Každý třetí velký bankrot v západní Evropě dnes pochází z Německa.a automobilový sektor je v této dramatické statistice na prvním místě.
Pro manažery rizik a majitele dopravních společností to znamená jediné: doba pasivního sledování trendů skončila. Aktivní ověřování dodavatelů, diverzifikace portfolia zakázek, pojištění pohledávek a neustálé sledování varovných signálů nejsou volbou, ale nutností – ve světě, kderodokde může dominový efekt udeřit s překvapivou rychlostí a silou a vyřadit z trhu i ty dopravní společnosti, které se dříve těšily stabilnímu postavení.




