

Revize směrnice o euroznámce 2026: nové mýtné pro nákladní vozidla a rostoucí riziko insolvence v dopravě
Dopravní výbor Evropského parlamentu schválil 2. září 2026 revizi směrnice o eurovinětě, která zavádí nový systém silničních poplatků přímo navázaný na emise CO2 nákladních vozidel. Tyto změny vytvářejí obrovský tlak na náklady dopravců s tradičními dieselovými vozovými parky, který je obzvláště citelný pro malé a střední podniky ze střední a východní Evropy. Podle analýz ICCT může rozdíl v celkových nákladech na vlastnictví mezi elektrickým a spalovacím nákladním vozidlem dosáhnout do roku 2030 až 25%, což zásadně změní finanční kondici odvětví.
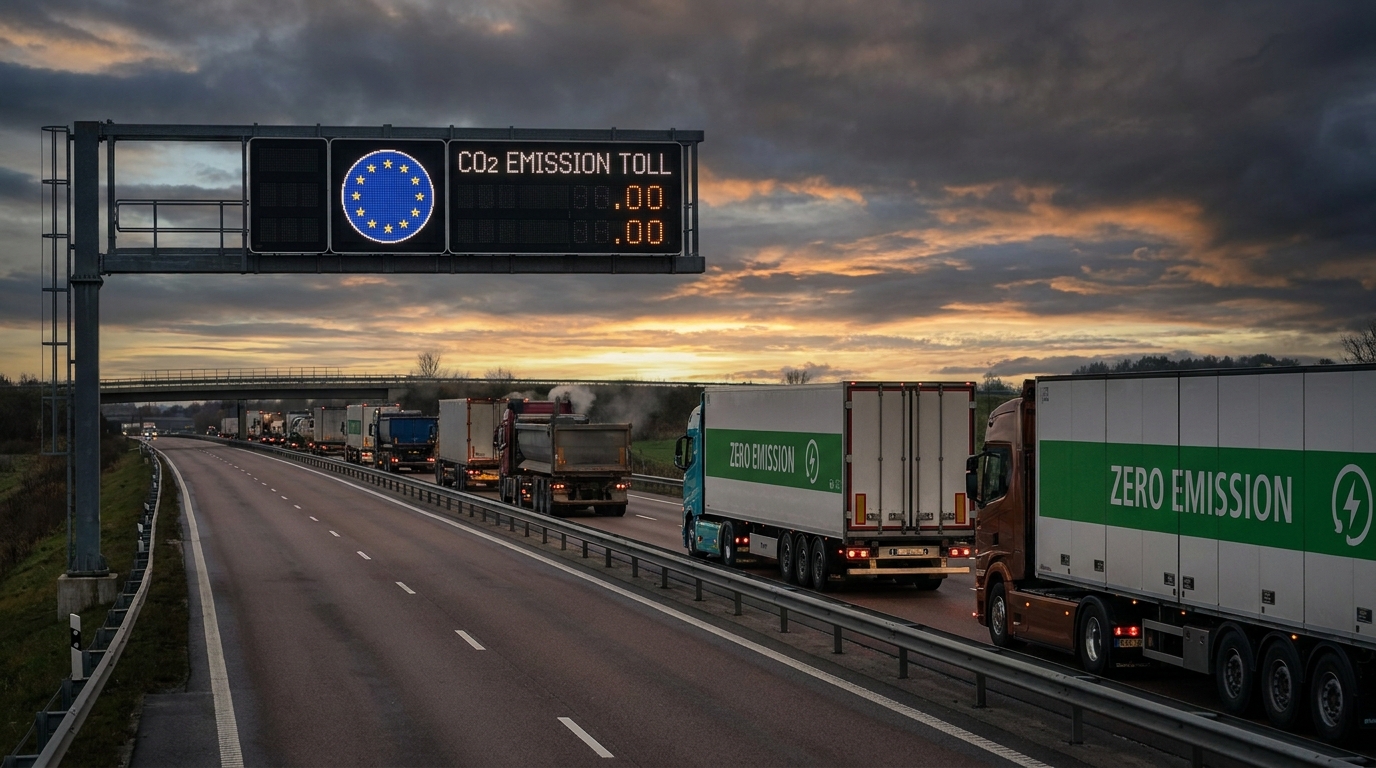
Dne 2. září 2026 schválil Výbor pro dopravu Evropského parlamentu prozatímní dohodu o revizi směrnice o euroznámce, která reguluje mýtné pro těžká nákladní vozidla. Hlasování – 30 pro, 5 proti a 4 se zdrželi hlasování – potvrdilo politický kompromis dosažený mezi Radou EU a Evropským parlamentem v červnu 2026. Nová nařízení, přímo spojená s normami pro emise CO2 platnými od 1. července 2026, změní finanční základy evropské silniční dopravy. Pro manažery rizik a majitele logistických společností to znamená jedno: je čas na zásadní revizi finanční stability obchodních partnerů v sektoru TFL.
Odkud se tato revize vzala a co ji pohání?
Směrnice o euroznámce byla ve své původní podobě jedním ze základních kamenů systému zpoplatnění silniční infrastruktury pro těžká nákladní vozidla v EU. Po léta však byla kritizována za svůj rozpor s klimatickými ambicemi Evropské unie, jelikož poplatky účtované dopravcům dostatečně neodrážely skutečnou uhlíkovou stopu jednotlivých vozidel.
Revize, která byla dokončena současně se vstupem nových emisních norem CO2 pro těžká nákladní vozidla v platnost v červenci 2026, si klade za cíl tuto situaci změnit. Zákonodárci EU se rozhodli přímo propojit systém zpoplatnění silnic s emisní třídou vozidla, čímž vytvořili silnou ekonomickou pobídku k urychlení dekarbonizace dopravních vozových parků. V praxi to znamená, že provoz dieselových nákladních vozidel bude stále dražší – nejen kvůli rostoucím cenám pohonných hmot, ale také kvůli postupně se zvyšujícím sazbám mýtného.
Politický kompromis, který předcházel hlasování v září 2026, byl výsledkem měsíců jednání. Jeho uzavření těsně před vstupem nových emisních norem CO2 v platnost nebylo náhodné – cílem bylo zajistit, aby předpisy o zpoplatnění silnic byly připraveny právě v době, kdy automobilový a dopravní průmysl vstupoval do nové regulační éry.
Co přesně směrnice mění? Klíčová ustanovení
Slevy na vozidla s nízkými a nulovými emisemi
Nejdůležitějším nástrojem v revidované směrnici je systém preferenčních sazeb mýtného pro vozidla s nízkými emisemi. Členské státy Evropské unie budou mít možnost – nikoli však povinnost – poskytovat pro taková vozidla výrazné slevy:
- Do 30. června 2031: Země EU budou moci snížit standardní sazbu mýtného až o 75% pro nákladní automobily s nízkými emisemi.
- Po 1. červenci 2031: maximální úroveň slevy bude snížena na 50% standardní sazba.
- Klíčová podmínka: Preferenční sazby pro vozidla s nízkými emisemi lze poskytnout pouze tehdy, pokud má daná země ještě příznivější podmínky – nebo úplné osvobození od poplatků – pro vozidla s zcela nulovými emisemi, tj. zejména plně elektrická nákladní vozidla.
Tato poslední podmínka je obzvláště důležitá z hlediska architektury celého systému. Evropští zákonodárci zajistili, aby hierarchie preferencí byla jasná a nevratná: nejvyšší finanční výhody by měli mít ti provozovatelé, kteří provedli nejradikálnější technologický skok – tedy zcela eliminovali emise, nikoli je pouze snížili.
Právní jistota a jednotné definice
Revize rovněž objasňuje definice klíčových pojmů, které dříve vedly k interpretačním rozdílům mezi jednotlivými členskými státy. Novela objasňuje:
- Definice vozidel nulové a nízké emise v souvislosti s mýtným.
- Kritéria pro zařazení vozidel do jednotlivých kategorií Třídy emisí CO2.
- Status specializovaná vozidla – jako jsou popelářské vozy nebo těžké stavební stroje – které se dosud nacházely v regulační šedé zóně.
Pro společnosti jako Axxès – provozovatel systému výběru mýtného působící na francouzském a evropském trhu – znamená sjednocení definic efektivnější správu tarifů a zamezení nákladným výkladovým sporům s národními správami. Pro dopravce to eliminuje nejistotu ohledně sazby mýtného, kterou zaplatí za dané vozidlo na dané trase.
Co chybělo - aerodynamika přívěsu odložena
Za zmínku stojí, že evropští zákonodárci rozhodli rezignovat Jedním z původně zvažovaných mechanismů byla modulace mýtného na základě aerodynamiky taženého přívěsu. Cílem bylo odměnit dopravce, kteří používali přívěsy s lepšími aerodynamickými parametry, což se promítá do nižší spotřeby paliva a emisí.
Nakonec se ukázalo, že zavedení takového systému by bylo z provozního hlediska příliš složité – zejména pro silniční kontroly, kde je rychlá a jednoznačná identifikace kategorie vozidla klíčová. Evropská komise však oznámila, že se k tomuto tématu může vrátit v budoucí legislativní práci. Pro dopravce a výrobce přívěsů to signalizuje, že investice do aerodynamiky mohou stále přinést regulační výhody – i když poněkud později, než bylo původně plánováno.
Revoluce v nákladovém účetnictví: Co říkají data?
Změna pravidel pro zpoplatnění silnic je jen jednou z mnoha sil, které dnes formují ekonomiku evropské silniční dopravy. V kombinaci s dalšími cenovými trendy by se však její dopad mohl ukázat jako transformační.
Výzkum provedený organizací ICCT (Mezinárodní rada pro čistou dopravu) ukazuje neúprosná čísla. Analytici této organizace vypočítali, že osvobození od silničních poplatků pro elektrická vozidla by znamenalo, že celkové náklady na vlastnictví (TCO) elektrického tahače pro dálkovou dopravu by do roku 2026 klesly o 4,9 % nižší než cena srovnatelného dieselového vozidla.
Situace se drasticky změní, když do rovnice připočteme maximální poplatky za emise CO2 uvalené na vozidla s vnitřním spalováním. V tomto scénáři:
- V roce 2026 bude provoz elektrického tahače levnější o 15,8% ve srovnání s dieselem.
- Do roku 2030 by se tato výhoda mohla zvýšit téměř na 25%.
Nejedná se o marginální rozdíly. Vzhledem k tomu, že provozní marže v odvětví často nepřesahují několik procent, může rozdíl v celkových nákladech na vlastnictví (TCO) o 15–25 % představovat rozdíl mezi danou dopravní společností a její budoucností. Úvěroví analytici a risk manažeři by měli tato čísla považovat za referenční hodnotu při posuzování finančního zdraví dopravce.
Kdo je nejvíce ohrožen? Mapa rizik pro sektor TFL
Nová nařízení se netýkají všech účastníků dopravního trhu stejně. Geografická a strukturální analýza nám umožňuje identifikovat skupiny subjektů, které jsou obzvláště náchylné ke zhoršení své finanční situace v důsledku revize Eurovieniaty.
Malé a střední dopravní společnosti – v centru rizika
Evropský trh silniční dopravy je velmi fragmentovaný. Jeho páteř tvoří tisíce malých a středních podniků, které provozují několik nebo tucet vozidel, často financovaných prostřednictvím leasingu. Tyto subjekty jsou z několika důvodů nejvíce zranitelné vůči dopadům revize Euroweniaty:
- Starší flotila: Malé a střední podniky v dopravě s menší pravděpodobností než velké korporace pravidelně obměňují svůj vozový park. Jejich nákladní vozidla jsou často stará několik i více let a často nesplňují ani normy Euro VI – natož pak nízkoemisní třídy.
- Omezený přístup k financování: Pořízení elektrického nákladního vozu stojí 300 000–500 000 EUR nebo i více. Pro malého dopravce s napjatou rozvahou a historií obtížného přístupu k úvěrům je taková investice bez externí pomoci jednoduše nedostupná.
- Nízké provozní marže: V podmínkách intenzivní cenové konkurence, kterou pozorujeme zejména v segmentech sběrné a celovozové přepravy (FTL), každý dodatečný provozní náklad přímo snižuje již tak velmi nízkou marži.
- Omezená vyjednávací síla: Velké logistické společnosti se mohou pokusit přenést rostoucí náklady na své klienty. Malí subdodavatelé, závislí na jednom nebo několika velkých dodavatelích, mají výrazně menší prostor pro opětovné vyjednávání sazeb.
Dopravci ze střední a východní Evropy pod tlakem
Zvláštní pozornost si zaslouží dopravní společnosti z Polska, pobaltských států, České republiky, Slovenska, Rumunska a Bulharska. Tyto země v současnosti poskytují největší podíl dopravních služeb na evropském trhu – a právě tam je nejvyšší koncentrace malých firem se staršími vozovými parky.
Polští dopravci, kteří jsou předními hráči v evropské kabotáži a mezinárodní dopravěrodoProvozují primárně s dieselovými vozovými parky. Elektromobilita v těžké silniční dopravě je v této části Evropy stále v plenkách – nabíjecí infrastruktura je v základním stavu a dostupnost financování transformace vozového parku je výrazně nižší než v západní Evropě. Rostoucí mýtné pro dieselová vozidla proto tyto dopravce zasáhne silněji a rychleji, než mnozí očekávají.
Konsolidace trhu – nevyhnutelný důsledek
Ekonomická logika nových předpisů vede k jednomu téměř nevyhnutelnému závěru: dopravní trh v Evropě čeká zrychlená konsolidaceVelké logistické skupiny s kapitálem na transformaci svých vozových parků, přístupem k zelenému financování a vyjednávací silou s klienty získají strukturální konkurenční výhodu. Menší subjekty, které se transformace nedokážou – nebo nezískají dostatečnou finanční podporu – budou čelit reálnému riziku ztráty likvidity a solventnosti.
Pro celé odvětví to znamená méně hráčů, ale silnějších. Pro poskytovatele logistických služeb a jejich zákazníky to v příštích několika letech znamená potenciálně vyšší ceny přepravy, protože nabídka přepravních služeb je omezena odchodem slabších hráčů z trhu.
Perspektiva hodnocení rizik: Co by měli analytici rizik a manažeři sledovat?
Revize směrnice o euroznámce zavádí zásadní nový rozměr v hodnocení úvěrových a obchodních rizik společností v dopravním sektoru. Pro manažery rizik, finanční analytiky a majitele společností zadávající dopravní služby jsou zde nejdůležitější varovné signály, které je třeba zvážit v procesech due diligence a průběžného monitorování partnerů:
- Věková a emisní struktura vozového parku: Dopravce s vozovým parkem splňujícím normu Euro V nebo starší, bez plánu obměny vozového parku, představuje v příštích 2–4 letech vysoce rizikový subjekt. Klíčovou otázkou je: jak rychle se jeho provozní náklady v důsledku nových poplatků zvýší?
- Přítomnost nebo absence transformační strategie: Společnost, která nemá plán na dekarbonizaci svého vozového parku – a to ani v počátcích – vysílá znepokojivý signál. V odvětví, kde je regulační tlak na elektrifikaci bezprostřední, se nedostatek strategie promítá do nedostatečné přizpůsobivosti.
- Ukazatele likvidity a zadlužení: Rostoucí provozní náklady spolu s nízkými maržemi rychle narušují finanční likviditu. Společnosti s vysokým poměrem dluhu k EBITDA a nízkým úrokovým krytím by měly být považovány za kandidáty na selhání v oblasti dluhové služby.
- Přístup k financování a bankovní vztahy: Dopravce s aktivními úvěrovými linkami a zdokumentovanou historií spolupráce s finančními institucemi má větší šanci přežít přechodné období. Absence takových vztahů nebo historie úvěrových problémů jsou alarmujícími signály.
- Geografická a zákaznická diverzifikace: Společnosti silně závislé na jediném trhu nebo klientovi jsou náchylnější k šokům. Koncentrace tržeb v kombinaci s rostoucími náklady je toxická kombinace.
- Struktura zákaznických smluv: Má dopravce možnost přenést zvýšení nákladů na své klienty? Dlouhodobé smlouvy s pevnými sazbami uzavřené před rokem 2026 by se mohly ukázat jako past pro společnosti, které je nemohou znovu vyjednat.
Regulační kontext – Směrnice jako součást širší skládačky
Revize Eurovieniaty neexistuje ve vakuu. Je součástí mnohem širšího regulačního balíčku, který bude muset evropský dopravní sektor v nadcházejících letech absorbovat. Normy emisí CO2 pro těžká vozidla, směrnice o infrastruktuře pro alternativní paliva (AFID), požadavky na podávání zpráv o ESG a předpisy o kabotáži vytvářejí složitý a rostoucí regulační tlak.
V této souvislosti je euroznámka jedinečná v tom, že její dopad je okamžitý a přímo měřitelný ve výpočtech nákladů. Zatímco požadavky ESG mohou menší společnosti dočasně ignorovat (alespoň do doby, než se stanou podmínkou pro získání zakázek nebo financování), vyšší mýtné je nutné platit nyní, za každý ujetý kilometr.
Za zmínku také stojí, že směrnice dává členským státům určitou pravomoc při uplatňování slev – ale nenařizuje ji. To znamená, že konkrétní sazby poplatků se budou v jednotlivých zemích lišit, což přeshraničním dopravcům ztěžuje přesné plánování nákladů. Pro společnosti působící na více trzích současně se sledování aktuálních sazeb v každé zemi stane klíčovým prvkem provozního řízení.
Příležitosti zastíněné hrozbami – kdo bude mít z nových předpisů prospěch?
Ačkoli dominantním tónem v diskusi o revizi soutěže Eurovision Song Contest je úzkost – zejména vrodoV případě malých a středních dopravců - stojí za zmínku i pozitivní aspekty nových předpisů pro ty, kteří jsou na ně připraveni nebo se na ně mohou připravit.
Společnosti, které včas investují do elektrifikace nebo hydrogenace svých vozových parků, získají měřitelnou cenovou výhodu již v roce 2026. S postupem času a zvyšováním daní ze spalovacích vozidel se tato výhoda bude zvyšovat – do roku 2030 potenciálně dosáhne rozdílu v celkových nákladech na vlastnictví až 25 %. To by mohlo být rozhodujícím faktorem při získávání zakázek s velkými klienty, kteří při svých nákupních rozhodnutích stále více zohledňují uhlíkovou stopu logistických poskytovatelů.
Výrobci elektrických nákladních vozidel a nabíjecí infrastruktury si tuto příležitost také uvědomili – poptávka po jejich produktech a službách poroste s rostoucím ekonomickým tlakem na transformaci. Leasingové a finanční společnosti nabízející zelené financování dopravy z toho budou mít podobný prospěch – se správným produktovým portfoliem se mohou stát klíčovými partnery v procesu transformace vozového parku.
Shrnutí: Nová éra, nová rizika, nové standardy hodnocení
Schválení revize směrnice o euroznámce dopravním výborem Evropského parlamentu představuje zlomový bod pro evropský sektor silniční dopravy. Nová nařízení, úzce spjatá s normami pro emise CO2 platnými od července 2026, vytvářejí silný ekonomický motor pro urychlení dekarbonizace vozových parků nákladních vozidel – zároveň však představují rostoucí finanční zátěž pro ty dopravce, kteří nejsou schopni nebo ochotni tento přechod provést.
Z pohledu posouzení obchodního a úvěrového rizika jsou závěry jasné: Absence plánu transformace vozového parku nebo neschopnost jej realizovat je v současnosti jedním z nejzávažnějších ukazatelů zvýšeného rizika insolvence. v dopravním sektoru. Manažeři rizik, úvěroví analytici a majitelé společností, které si smluvně poskytují dopravní služby, by měli zahrnout posouzení připravenosti na transformaci do pravidelného procesu prověřování obchodních partnerů.
Dopravní trh čelí nevyhnutelné konsolidaci. Společnosti, které přežijí a posílí svou pozici, jsou ty, které strategicky přemýšlejí o struktuře svého vozového parku, přístupu k financování a schopnosti přizpůsobit se novým regulačním skutečnostem. Všechny ostatní čelí otázce nikoliv zda se s problémy setkají – ale kdy.




