

USA zvažují zákaz vývozu nafty. Evropa by mohla zůstat bez paliva – co to znamená pro dopravní průmysl?
Trumpova administrativa zvažuje 90denní zákaz vývozu motorové nafty ze Spojených států — krok, který by mohl odříznout téměř polovinu dodávek nafty přes Atlantik do Evropy. Starý kontinent je po uzavření několika desítek rafinerií a ztrátě ruských a blízkovýchodních dodávek dnes strukturálně závislý na americkém palivu. Pro evropské dopravní firmy to znamená riziko prudkého růstu cen, fyzického nedostatku paliva na čerpacích stanicích a ztráty finanční likvidity dopravců. Manažeři rizik by měli jednat již nyní.
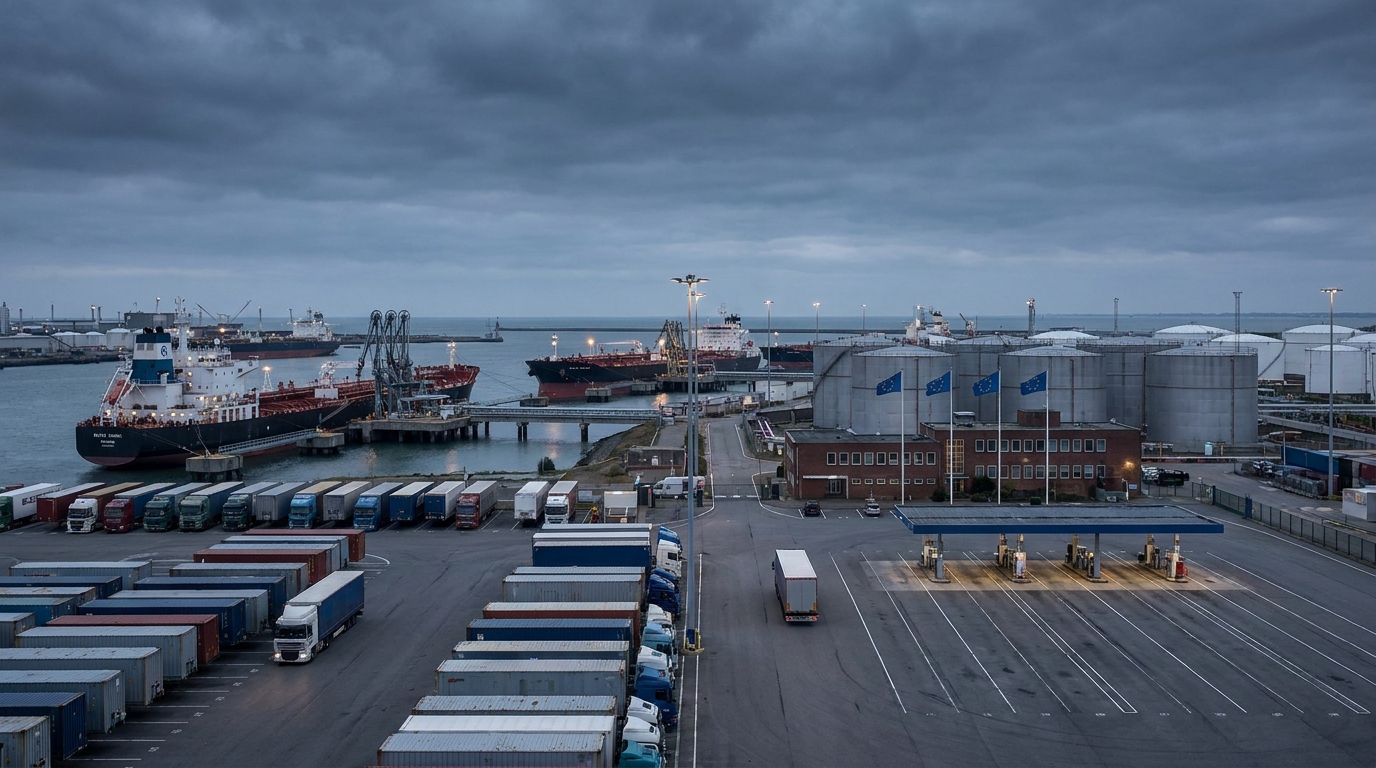
Ve třetím čtvrtletí roku 2026 se svět dopravy a logistiky soustředí na jediné rozhodnutí, jehož důsledky – pokud budou provedeny – by mohly převrátit evropský trh s nákladní dopravou způsobem, jaký jsme neviděli od energetické krize vyvolané válkou na Ukrajině. Administrativa prezidenta Donalda Trumpa provádí pokročilé studie o možnosti zavedení 90denního zákazu vývozu motorové nafty ze Spojených států. Ministr financí Scott Bessent veřejně potvrdil, že práce probíhají a rozhodnutí by mohlo padnout kdykoli. Pro evropské přepravní společnosti, logistické operátory a manažery rizik to znamená jednu věc: musí se připravit na scénář, kdy téměř polovina námořních zásilek motorové nafty do Evropy z oblastí mimo region jednoduše přestane proudit.
Jak se Evropa dostala do pasti závislosti na americké naftě?
Abychom plně pochopili závažnost situace, musíme se vrátit o zhruba dvanáct let zpět a sledovat, jak Starý kontinent postupně ztrácel vlastní kapacitu pro zpracování ropy. Během poslední dekády a půl, pod vlivem důsledně zpřísňujících se emisních norem a tlaku ze strany...rodoKvůli tlaku a rostoucím provozním nákladům bylo v Evropské unii uzavřeno nebo trvale vyřazeno z provozu přibližně 30 rafinérií. Data od Concawe, zastřešující organizace evropského rafinérského průmyslu, naznačují, že tato uzavření vedla ke ztrátě zpracovatelské kapacity 250 000–300 000 barelů denně.
Pouhé uzavření zastaralých nebo nerentabilních závodů by nebylo katastrofou – za předpokladu, že by si Evropa zachovala alternativní kanály pro dodávky hotového paliva. Starý kontinent je mezitím jeden po druhém ztrácel. Rusko bylo po léta hlavním dodavatelem motorové nafty – levné, blízké a v obrovských objemech. Vypuknutí totální invaze na Ukrajinu v roce 2022 a následné embargo na ruské ropné produkty tento tok přerušily. Napětí na Blízkém východě zasadilo další ránu. Ještě v roce 2025 pokrývaly dodávky z oblasti Perského zálivu přibližně 41 % veškerého dovozu motorové nafty do EU. Eskalace konfliktu mezi USA a Íránem a narušení klíčových námořních koridorů způsobily, že se vývoz z tohoto regionu snížil na zlomek předchozích objemů.
V tomto geopolitickém vakuu se Spojené státy staly pro Evropu jakýmsi ventilátorem. V srpnu 2026 se USA podílely zhruba na polovině veškerého evropského dovozu nafty z oblastí mimo region – téměř 520 000 barelů denně přes Atlantik. Toto číslo hovoří samo za sebe: odstranění jednoho dodavatele z rovnice vytváří mezeru, kterou nelze rychle ani snadno překlenout.
Proč Washington zvažuje embargo – a co ho k tomu vede?
Je zásadní pochopit, že potenciální zákaz vývozu není ani politickým gestem vůči Evropě, ani součástí širší diplomatické strategie. Na americké straně má velmi specifické, praktické a naléhavé domácí důvody.
Americký Úřad pro energetické informace (EIA) bije na poplach: zásoby destilátů na východním pobřeží USA klesly na nejnižší úroveň od roku 1990. Mezitím domácí rafinerie pracují téměř na plné kapacitě – s využitím 98 %. Neexistuje žádná rezerva, žádná rezervní kapacita, kterou by bylo možné využít v případě náhlého nárůstu poptávky. A takový nárůst je nejen pravděpodobný, ale i jistý. Podzim a zima znamenají zvýšenou poptávku po topném oleji a palivech pro zemědělský sektor, který nyní vstupuje do dalšího cyklu sklizně a posklizňového období.
Na cenové úrovni je situace amerických spotřebitelů kritická. Průměrná cena galonu (3,79 litru) benzinu vzrostla za jediný měsíc o 91 centů a překročila 6,52 dolaru – což je o více než 2,80 dolaru více než v předchozím roce. Jedná se o čísla, která nebyla zaznamenána za poslední desetiletí, a vytvářejí rostoucí politický tlak na administrativu, aby jednala rozhodně. Vývozní embargo je v tomto kontextu reakcí na domácí volání po „levné naftě pro Ameriku“ – není namířeno proti žádnému konkrétnímu obchodnímu partnerovi.
Jak by zákaz vývozu ovlivnil evropské ceny nafty?
Evropské trhy s palivy již fungují v extrémních podmínkách. Průměrná cena motorové nafty v Evropské unii dosáhla v září 2026 přibližně 2,26 eura za litr – rekordní úroveň, kterou nemohly vyřešit žádné protiinflační ochranné opatření, jelikož většina členských států je již opustila, protože neměla v rozpočtu dostatek prostoru na jejich udržení.
Analytici trhu s palivy se shodují: náhlé zastavení dodávek v USA by v relativně krátkém období zvýšilo evropské ceny nafty o dalších 30 %. Efekt na dodávky by byl okamžitý – trh by začal brát v úvahu nedostatek 520 000 barelů denně, a to ještě předtím, než by došlo ke skutečnému fyzickému nedostatku na čerpacích stanicích. Ceny futures kontraktů by prudce vzrostly, což by stlačilo dolů velkoobchodní a poté i maloobchodní ceny.
Stojí za zdůraznění, že alternativní zdroje dodávek nejsou připraveny převzít kontrolu. Indie – v současnosti druhý největší východní dodavatel nafty do Evropy – se podílí pouze na zhruba 60 % dovozu z tohoto zdroje, což samo o sobě představuje pouhých 200 000 barelů denně. Matematika je nemilosrdná: i kdyby Indie okamžitě zdvojnásobila své dodávky do Evropy – což je logisticky a fyzicky v tak krátké době nemožné – mezera po USA by se tím nezaplnila.
Dopravní průmysl: Existenciální riziko, nikoli provozní
Pro manažery rizik v dopravních a logistických společnostech by tento scénář neměl být považován za provozní hrozbu, ale za existenční hrozbu pro část trhu. Palivo je základem kalkulace nákladů každého dopravce – v závislosti na segmentu, struktuře vozového parku a skladbě tras tvoří 25 % až 40 % celkových provozních nákladů. Prudký 30% nárůst cen automaticky prohlubuje tlak na marže, které jsou v silniční dopravě již strukturálně nízké.
Scénář palivové krize s sebou nese několik překrývajících se rizik, která je třeba analyzovat společně:
- Riziko fyzického nedostatku paliva: Vzhledem k drastickému nedostatku dodávek a panickým nákupům zásob velkými subjekty se mohou menší dopravní společnosti potýkat se skutečnými problémy s tankováním paliva do svých nákladních vozidel – zejména v regionech s horším spojením s velkými čerpacími stanicemi paliva.
- Cena a smluvní riziko: Společnosti, které podepsaly dlouhodobé smlouvy na dopravní služby bez palivových doložek nebo s doložkami, které jsou nedostatečné vzhledem k rozsahu potenciálního růstu, se ocitnou v dramatické situaci – budou poskytovat služby pod cenou.
- Riziko finanční likvidity: Prudký nárůst nákladů na palivo zasáhne cash flow, zejména pokud se shoduje se zpožděním plateb od klientů – což v současných tržních podmínkách není abstraktní scénář.
- Kaskádová rizika v dodavatelských řetězcích: Rostoucí náklady na dopravu se promítají do dražších dodávek zboží, což následně zpomaluje poptávku a v konečném důsledku ovlivňuje objemy přepravy – vytváří tak začarovaný kruh.
- Riziko solventnosti dodavatele: Společnosti, které v současnosti považujeme za finančně stabilní, by se mohly během několika týdnů ocitnout na pokraji ztráty likvidity kvůli palivové krizi. Hodnocení úvěrového rizika v odvětví TSL je naléhavě nutné aktualizovat.
Reakce Evropské unie – možnosti a jejich omezení
Evropská komise a mezinárodnírodoMezinárodní energetická agentura (IEA) si je vědoma závažnosti situace. IEA oficiálně varovala, že trh s naftou bude v blízké budoucnosti i nadále strukturálně podfinancován na straně nabídky. V praxi má EU k dispozici několik způsobů reakce – žádný z nich není jednoduchý ani rychlý.
Diverzifikace zdrojů dodávek
Teoreticky by Evropa mohla urychlit spolupráci s alternativními dodavateli – především s Indií a vybranými severoafrickými zeměmi. V praxi to vyžaduje přejednání smluv, přizpůsobení infrastruktury přístavů a terminálů a především čas. S 90denním embargovým obdobím se tento čas stává luxusem, který nemáme.
Uvolnění strategických rezerv
Členské státy a IEA se mohou rozhodnout uvolnit strategické rezervy, což by částečně zmírnilo šok z nabídky. Jedná se však o dočasné opatření – rezervy jsou omezené a jejich obnova za současných tržních podmínek by byla extrémně nákladná.
Administrativní limity spotřeby
Nejdrastičtější a zároveň nejničivější možností pro dopravní průmysl je zavedení administrativních limitů na spotřebu nafty. Podobná řešení byla zvažována během plynové krize v roce 2022. V případě motorové nafty by to byl přímý úder pro celý logistický řetězec – od zemědělství a stavebnictví, přes maloobchodní distribuci až po mezinárodní dopravu.rodoVy.
Zrychlení investic do rafinerií
Diskuse o reaktivaci nebo rozšíření evropských rafinérských kapacit se v Bruselu znovu objevují pokaždé, když vypukne energetická krize. Spuštění nové rafinerie nebo výrazné rozšíření stávající je však investice měřená v miliardách eur a letech – nikoli týdnech nebo měsících.
Perspektiva obchodního rizika: Co dělat dnes?
Bez ohledu na to, zda se Trumpova administrativa nakonec rozhodne zavést zákaz vývozu, je analýza rizik pro hráče v odvětví TSL jasná: strukturální závislost Evropy na externích dodávkách nafty s případným zrušením embarga nezmizí. V zóně zvýšeného palivového rizika zůstaneme nejméně po dobu několika příštích let.
Dopravní a logistické společnosti by měly nyní podniknout konkrétní kroky:
- Audit smluv a ustanovení o pohonných hmotách: Projděte si všechny aktivní smlouvy, zda neobsahují indexační a palivové doložky – ověřte, zda skutečně chrání před rozsahem nárůstů, které zažíváme.
- Hodnocení dodavatelů a zhotovitelů: Proveďte kontrolu finanční situace klíčových obchodních partnerů. Palivová krize může rychle odhalit skryté problémy s likviditou u subdodavatelů a klientů.
- Zajištění dodávek paliva: Pokud je to možné, zvažte vytvoření vlastních palivových rezerv – nákup a skladování nafty za současné ceny by se mohly ukázat jako výhodné při nadcházejícím růstu cen.
- Futures kontrakty a zajišťovací nástroje: Velké společnosti by měly zvážit zajištění cen paliv prostřednictvím futures trhů nebo nákupu opcí – jedná se o nástroje, které jsou sice dostupné, ale v odvětví přepravy paliva a těžby paliva v Polsku a regionu střední a východní Evropy stále jen zřídka používané.
- Nouzový scénář ve správě vozového parku: Vypracujte plán na snížení spotřeby paliva – optimalizujte trasy, snižte počet volnoběhů a nejprve vyřaďte z provozu nejméně účinná vozidla.
Shrnutí: Čas na řízení rizik, ne na čekání
Potenciální 90denní zákaz vývozu nafty ze Spojených států by prověřil odolnost evropského lodního průmyslu v rozsahu, jaký jsme za poslední roky neviděli. Evropa se dostala do strukturální pasti – uzavřela vlastní rafinerie, ztratila ruské dodávky a bezpečný přístup na blízkovýchodní trhy. V důsledku toho nyní téměř polovina dodávek nafty z Atlantiku pochází z jediného zdroje: ze Spojených států. Tato koncentrace rizika měla spustit varovné signály mnohem dříve.
Pro manažery rizik je sdělení jasné: nemůžeme řídit riziko, které neměříme. Je načase aktualizovat modely hodnocení rizika protistrany v odvětví TSL, revidovat rozpočtové předpoklady a řešení zajištění smluv. Trhy nečekají na politická rozhodnutí – reagují před oznámením embarga.
Platforma EURODEBT.eu bude situaci průběžně sledovat a informovat o jakémkoli významném vývoji, včetně možných rozhodnutí Washingtonu, reakce Evropské komise a změn v hodnocení rizika solventnosti subjektů v odvětví silniční dopravy v Evropě.




