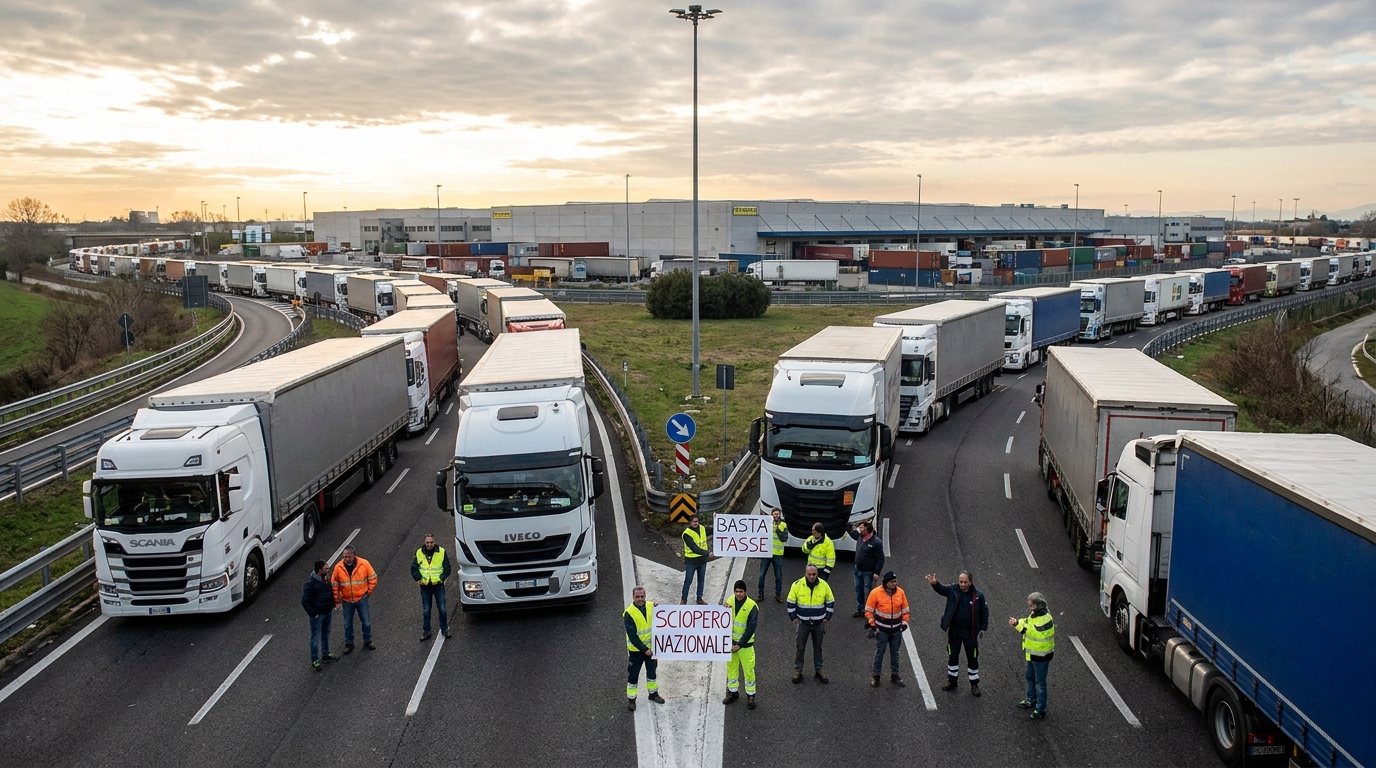
Insolvenzwelle in Deutschland: 25 900 Insolvenzen jährlich bis 2027 — der Transport-, Speditions- und Logistiksektor im Zentrum der Krise
Allianz Trade prognostiziert, dass die Zahl der Unternehmensinsolvenzen in Deutschland in den Jahren 2026 und 2027 knapp 25.900 Fälle pro Jahr erreichen wird — den höchsten Stand seit 2013. Der Transport- und Logistiksektor gehört zu den am stärksten gefährdeten Branchen, was ein unmittelbares Risiko für europäische Unternehmen darstellt, die mit deutschen Transportunternehmen und Betreibern zusammenarbeiten. Eine Verbesserung der Lage wird erst 2028 erwartet, weshalb Risikomanager ihre Verfahren zur Überprüfung von Geschäftspartnern unverzüglich verschärfen müssen.

Der renommierte Kreditversicherer Allianz Trade veröffentlichte im Oktober 2026 einen Bericht, der die Aufmerksamkeit jedes Risikomanagers auf sich ziehen sollte, der mit Unternehmen auf dem deutschen Markt zusammenarbeitet. Das Dokument zeigt eindeutig, dass die Insolvenzwelle jenseits der polnischen Westgrenze ihren Höhepunkt noch nicht erreicht hat — oder zumindest nicht schnell abebben wird. Die Zahl der Unternehmensinsolvenzen in Deutschland wird sich sowohl 2026 als auch 2027 bei nahezu 25 900 Fällen pro Jahr stabilisieren und damit wieder ein Niveau erreichen, das seit über einem Jahrzehnt nicht mehr verzeichnet wurde. Die Transport- und Logistikbranche steht an der Spitze der Liste der am stärksten insolvenzgefährdeten Sektoren — und das bedeutet ein reales, unmittelbares Risiko für Unternehmen aus ganz Europa, die mit ihr zusammenarbeiten.
Deutschland verliert seinen Ruf als Lokomotive Europas
Jahrelang bildete die deutsche Wirtschaft das Fundament des europäischen Wohlstands. Heute müssen Analysten dieses Bild bedauerlicherweise korrigieren. Allianz Trade schätzt, dass die Zahl der Insolvenzen in Deutschland 2026 gegenüber dem Vorjahr um 8% auf 25 900 Fälle steigen wird — den höchsten Stand seit 2013. Schlimmer noch: Die Prognose für 2027 bringt keine Entlastung: Experten erwarten eine unverändert hohe Zahl an Insolvenzen, was bedeutet, dass es sich nicht um einen einmaligen statistischen Sprung, sondern um einen tief verwurzelten strukturellen Trend handelt.
Milo Bogaerts, Geschäftsführer von Allianz Trade in Deutschland, verweist in seinem Kommentar zum Bericht auf das Zusammenwirken mehrerer sich überlagernder Faktoren, die gemeinsam ein für Unternehmen außergewöhnlich ungünstiges Umfeld schaffen. Der bewaffnete Konflikt im Iran — obwohl geografisch weit entfernt — führt zu erhöhter Instabilität auf den Energiemärkten und zu Störungen der globalen Lieferketten. Deutschland als eine stark vom Export und vom Import industrieller Komponenten abhängige Volkswirtschaft bekommt diese Störungen besonders deutlich zu spüren.
Eine zweite, ebenso wichtige Ursache ist die anhaltende konjunkturelle Stagnation (Konjunkturflaute) in Deutschland selbst. Die Binnennachfrage stagniert seit mehreren Quartalen, Unternehmensinvestitionen werden zurückgestellt und Verbraucher schränken — angesichts steigender Lebenshaltungskosten — ihre Ausgaben ein. Infolgedessen verzeichnen viele Branchen Auftragsrückgänge, die sich unmittelbar in einer Verschlechterung der Finanzergebnisse Tausender Unternehmen niederschlagen.
Zu diesem Bild ungünstiger Rahmenbedingungen kommen zwei chronische Probleme hinzu: ein dramatischer Mangel an qualifizierten Arbeitskräften (Fachkräftemangel) und unaufhörlich steigende Betriebskosten. Die Energiepreise haben sich zwar gegenüber ihrem Höchststand von 2022–2023 teilweise stabilisiert, liegen aber weiterhin deutlich über dem Niveau vor der Energiekrise. Die durch die Zinspolitik der EZB in die Höhe getriebenen Kosten der Fremdfinanzierung belasten die Bilanzen von Unternehmen, die früher in einem Umfeld günstiger Kredite tätig waren. All diese Elemente bilden zusammen eine Art finanzielle Falle für Unternehmen mit begrenzten Liquiditätsreserven.
Der TSL-Sektor: ein Barometer der Krise
Der Bericht von Allianz Trade hebt besonders die Stellung des Transport-, Speditions- und Logistiksektors (TSL) unter den Branchen hervor, die der Insolvenzwelle am stärksten ausgesetzt sind. Das sollte niemanden überraschen, der die Besonderheiten dieser Branche kennt. Transport- und Logistikunternehmen weisen strukturell niedrige operative Margen auf, die mitunter nur wenige Prozent des Umsatzes betragen. Unter solchen Bedingungen kann bereits ein relativ geringer Kostenanstieg oder ein Rückgang des Auftragsvolumens ausreichen, um den Gewinn aufzuzehren und die Liquidität zu gefährden.
Im Jahr 2026 kämpfen TSL-Unternehmen gleichzeitig mit mehreren außergewöhnlich ungünstigen Entwicklungen:
- Steigende Kraftstoffkosten — getrieben durch geopolitische Unsicherheit und die Destabilisierung der Energiemärkte, bleibt Kraftstoff der größte Kostenposten für Straßentransportunternehmen, und jeder Preissprung an den Tankstellen trifft unmittelbar die Rentabilität der Aufträge.
- Lohndruck — der chronische Mangel an Berufskraftfahrern und Lagerpersonal zwingt Unternehmen, die Löhne zu erhöhen, um ihre Betriebskapazitäten überhaupt aufrechterhalten zu können. Diese Ausgabe lässt sich nicht verschieben, ohne den Verlust wichtiger Mitarbeiter zu riskieren.
- Rückgang des Frachtvolumens — die Abschwächung in der Automobil-, Chemie- und Maschinenbauindustrie — traditionellen Säulen der deutschen Wirtschaft — führt unmittelbar zu weniger Transportaufträgen. Logistikunternehmen, die ihre Kapazitäten auf der Grundlage von Prognosen aus früheren Jahren aufgebaut haben, kämpfen heute mit Überkapazitäten bei schrumpfendem Kundenstamm.
- Hohe Finanzierungskosten — Flotten von Sattelzugmaschinen und Aufliegern werden in der TSL-Branche überwiegend durch Kredite oder Leasing finanziert. Der Anstieg der Zinssätze hat dazu geführt, dass der Schuldendienst einen immer größeren Teil der ohnehin bescheidenen Umsätze verschlingt.
- Regulatorischer Druck — die Einführung weiterer Umweltauflagen (unter anderem CO₂-Emissionsabgaben und EURO 7-Abgasnormen) zwingt Unternehmen zu einem kostspieligen Austausch ihrer Fahrzeugflotten, was in einer ohnehin schwierigen Zeit zusätzliche Investitionslasten verursacht.
Das Zusammenspiel dieser Faktoren führt dazu, dass viele deutsche TSL-Unternehmen, die die Pandemie und die Energiekrise überstanden haben, heute am Rand der Zahlungsunfähigkeit stehen. Einige versuchen sich durch Restrukturierung zu retten — durch die Verkleinerung der Flotte, die Entlassung von Mitarbeitern und die Aufgabe unrentabler Strecken. Wo jedoch auch das nicht ausreicht, wird ein Insolvenzantrag gestellt.
Der Dominoeffekt: Risiko für europäische Partner
Für europäische Unternehmen, die mit dem deutschen TSL-Sektor zusammenarbeiten — sei es als Transportauftraggeber, Subunternehmer oder Dienstleister — hat diese Situation unmittelbare Folgen. Die Insolvenz eines Transportunternehmens oder Logistikdienstleisters ist gewöhnlich kein isoliertes Ereignis. Sie löst eine Welle von Problemen bei Dutzenden, manchmal Hunderten von Unternehmen aus, die mit ihm Verträge geschlossen hatten oder als Gläubiger auf der Liste der offenen Verbindlichkeiten standen.
Für Unternehmen mit unbezahlten Rechnungen für erbrachte Dienstleistungen oder gelieferte Waren bedeutet die Insolvenz eines Geschäftspartners häufig ein viele Monate dauerndes Gerichtsverfahren und die Rückgewinnung nur eines Bruchteils des geschuldeten Betrags — wenn überhaupt. Aus Sicht des Forderungsrisikomanagements ist dies ein Szenario, dem vorgebeugt werden muss, statt nachträglich auf seine Folgen zu reagieren.
Die Experten von EURODEBT.eu empfehlen Unternehmen, die grenzüberschreitenden Warenverkehr mit Deutschland betreiben, ihre Verfahren zur Prüfung der Zahlungsfähigkeit von Geschäftspartnern unverzüglich zu verschärfen. Eine standardmäßige Prüfung im Handelsregister oder ein oberflächlicher Blick auf die bisherige Zusammenarbeit ist heute das absolute Minimum und bietet keinen ausreichenden Schutz. Unter den aktuellen Marktbedingungen wird Folgendes unerlässlich:
- Die systematische Überwachung der finanziellen Lage wichtiger deutscher Geschäftspartner — mindestens einmal pro Quartal.
- Die Analyse von Frühwarnindikatoren: Zahlungsverzögerungen, Änderungen der Kreditlimits bei Wirtschaftsauskunfteien, Veränderungen in Geschäftsführung und Eigentümerstrukturen.
- Die Prüfung oder Ausweitung einer Warenkreditversicherung — wobei zu beachten ist, dass Versicherer angesichts der wachsenden Insolvenzwelle die Bedingungen verschärfen und die Prämien für Risiken auf dem deutschen Markt erhöhen können.
- Die Verkürzung der Geschäftspartnern eingeräumten Zahlungsziele oder die Einführung von Vorauszahlungen für neue und ungeprüfte Partner.
- Die Diversifizierung der Basis an Logistikdienstleistern, um die Abhängigkeit von einem einzigen Transportunternehmen zu vermeiden, das plötzlich vom Markt verschwinden könnte.
Wann kommt die Wende? Prognosen für 2028 und darüber hinaus
Allianz Trade lässt hinsichtlich der kurzfristigen Aussichten keine Illusionen zu: Während des gesamten Jahres 2027 wird die Zahl der Insolvenzen in Deutschland bei annähernd 25 900 Fällen pro Jahr bleiben. Erst 2028 soll erste — wenn auch bescheidene — Anzeichen einer Besserung bringen. Analysten prognostizieren dann einen Rückgang der Insolvenzzahl um etwa 5% auf 24 600 Fälle. Es wird angenommen, dass die Konjunkturmaßnahmen der Bundesregierung bis dahin messbare Ergebnisse zeigen und die Wirtschaft allmählich ihre Fähigkeit zurückgewinnt, Wachstum zu erzeugen.
Es muss jedoch mit allem Nachdruck betont werden, dass selbst die prognostizierten 24 600 Insolvenzen pro Jahr historisch hoch bleiben werden. Dies wird keine Rückkehr zur Normalität vor der Krise sein, sondern lediglich eine gewisse Abschwächung des Problems. Das erhöhte Risiko im Geschäftsverkehr mit Deutschland wird uns mindestens drei bis vier Jahre erhalten bleiben.
Dieser lange Zeithorizont erfordert von Unternehmen keine einmalige Anpassung der Verfahren, sondern eine dauerhafte Veränderung der Philosophie des Kreditrisikomanagements. Manager, die heute die Signale aus dem Bericht von Allianz Trade ignorieren, könnten sich in einigen Monaten gezwungen sehen, Forderungen abzuschreiben, die durch eine gründlichere Prüfung der Geschäftspartner hätten geschützt werden können.
Risikoperspektive: Was sollten Logistikmanager tun?
Fasst man das von Allianz Trade gezeichnete Bild zusammen, lassen sich einige zentrale Empfehlungen für Transport- und Logistikunternehmen und ihre Geschäftspartner auf dem europäischen Markt ableiten:
- Behandeln Sie Deutschland als Markt mit erhöhtem Risiko — nicht nur auf dem Papier, sondern auch bei täglichen Kredit- und Vertragsentscheidungen. Die Due-Diligence-Standards für Unternehmen aus Ländern, die als stabil gelten, sollten dringend überprüft werden.
- Investieren Sie in Wirtschaftsinformationen — nutzen Sie Instrumente zur finanziellen Überwachung in Echtzeit, etwa Berichte von Wirtschaftsauskunfteien oder Scoring-Plattformen für Unternehmen des TSL-Sektors. Frühzeitig bereitgestellte Informationen über Probleme eines Geschäftspartners geben Zeit zur Reaktion.
- Stärken Sie die finanzielle Widerstandsfähigkeit Ihrer Organisation — Unternehmen mit soliden Liquiditätsreserven und einem diversifizierten Kundenstamm sind deutlich besser darauf vorbereitet, Verluste aus der Zahlungsunfähigkeit von Partnern aufzufangen.
- Sprechen Sie mit Ihrem Kreditversicherer — wenn Sie noch keine Warenkreditversicherung nutzen, ist es an der Zeit, dies zu erwägen. Wenn Sie eine nutzen — prüfen Sie, ob Ihre Kreditlimits für deutsche Geschäftspartner angesichts der neuesten Marktdaten aktuell und ausreichend sind.
- Stärken Sie die Beziehungen zu zuverlässigen Partnern — in einer Marktkrise besteht eine natürliche Tendenz zur Konsolidierung um Unternehmen mit nachgewiesener finanzieller Stabilität. Unternehmen, die heute in Transparenz und Vertrauensbildung investieren, werden neue Aufträge auf Kosten jener gewinnen, die vom Markt verschwinden.
Der Bericht von Allianz Trade ist nicht eine weitere düstere Prognose, die man ins Regal stellt. Er ist ein konkretes Signal dafür, dass der europäische Markt für Risikomanagement in eine Phase erhöhter Wachsamkeit eintritt — und dass Unternehmen, die diese Wachsamkeit vernachlässigen, dafür teuer bezahlen könnten. Die Jahre 2026 und 2027 werden ein echter Test für die Reife der Risikomanagementsysteme im gesamten europäischen Transport- und Logistikökosystem sein.