Ola de insolvencias en Alemania: 25 900 quiebras anuales hasta 2027 — el sector del transporte y la logística en el centro de la crisis
Allianz Trade prevé que el número de insolvencias empresariales en Alemania alcance cerca de 25.900 casos al año en 2026 y 2027 — el nivel más alto desde 2013. El sector del transporte y la logística se encuentra entre los más amenazados, lo que supone un riesgo directo para las empresas europeas que trabajan con transportistas y operadores alemanes. No se espera una mejora de la situación hasta 2028, lo que exige que los gestores de riesgos endurezcan de inmediato los procedimientos de verificación de contrapartes.

La prestigiosa aseguradora de crédito comercial Allianz Trade publicó en octubre de 2026 un informe que debería captar la atención de todo gestor de riesgos que trabaje con empresas del mercado alemán. El documento indica claramente que la ola de insolvencias al otro lado de la frontera occidental de Polonia aún no ha alcanzado su punto máximo — o al menos no va a remitir rápidamente. El número de insolvencias empresariales en Alemania se estabilizará en casi 25 900 casos anuales tanto en 2026 como en 2027, regresando a niveles no registrados desde hace más de una década. El sector del transporte y la logística encabeza la lista de los sectores con mayor riesgo de quiebra — y eso supone un riesgo real y directo para las empresas de toda Europa que colaboran con él.
Alemania pierde su condición de locomotora de Europa
Durante años, la economía alemana fue el fundamento de la prosperidad europea. Hoy, los analistas deben revisar esa imagen con pesar. Allianz Trade estima que en 2026 el número de insolvencias en Alemania aumentará un 8% respecto al año anterior, hasta alcanzar los 25 900 casos — el nivel más alto desde 2013. Peor aún, la previsión para 2027 no ofrece alivio: los expertos esperan que se mantenga el mismo número de quiebras, lo que significa que no se trata de un salto estadístico puntual, sino de una tendencia estructural profundamente arraigada.
Milo Bogaerts, director general de Allianz Trade en Alemania, señala en su comentario sobre el informe una combinación de varios factores que se superponen y que juntos crean un entorno excepcionalmente desfavorable para las empresas. El conflicto armado en Irán — aunque geográficamente lejano — se traduce en una mayor inestabilidad de los mercados de materias primas energéticas y en alteraciones de las cadenas de suministro mundiales. Alemania, como economía muy dependiente de las exportaciones y de las importaciones de componentes industriales, siente estas perturbaciones de forma especialmente intensa.
Una segunda causa, igualmente importante, es el prolongado estancamiento económico (Konjunkturflaute) en la propia Alemania. La demanda interna lleva varios trimestres estancada, las inversiones empresariales se aplazan y los consumidores — ante el aumento del coste de vida — reducen sus gastos. Como resultado, muchos sectores registran caídas en los pedidos que se traducen directamente en un deterioro de los resultados financieros de miles de empresas.
A este panorama de condiciones desfavorables se suman otros dos problemas crónicos: una dramática escasez de mano de obra cualificada (Fachkräftemangel) y unos costes operativos que no dejan de aumentar. Los precios de la energía, aunque parcialmente estabilizados respecto al máximo de 2022–2023, siguen situándose muy por encima de los niveles anteriores a la crisis energética. Los costes de financiación externa, impulsados por la política de tipos de interés del BCE, lastran los balances de empresas que antes operaban en un entorno de crédito barato. Todos estos elementos conforman una especie de trampa financiera para las entidades con reservas de efectivo limitadas.
El sector TSL: barómetro de la crisis
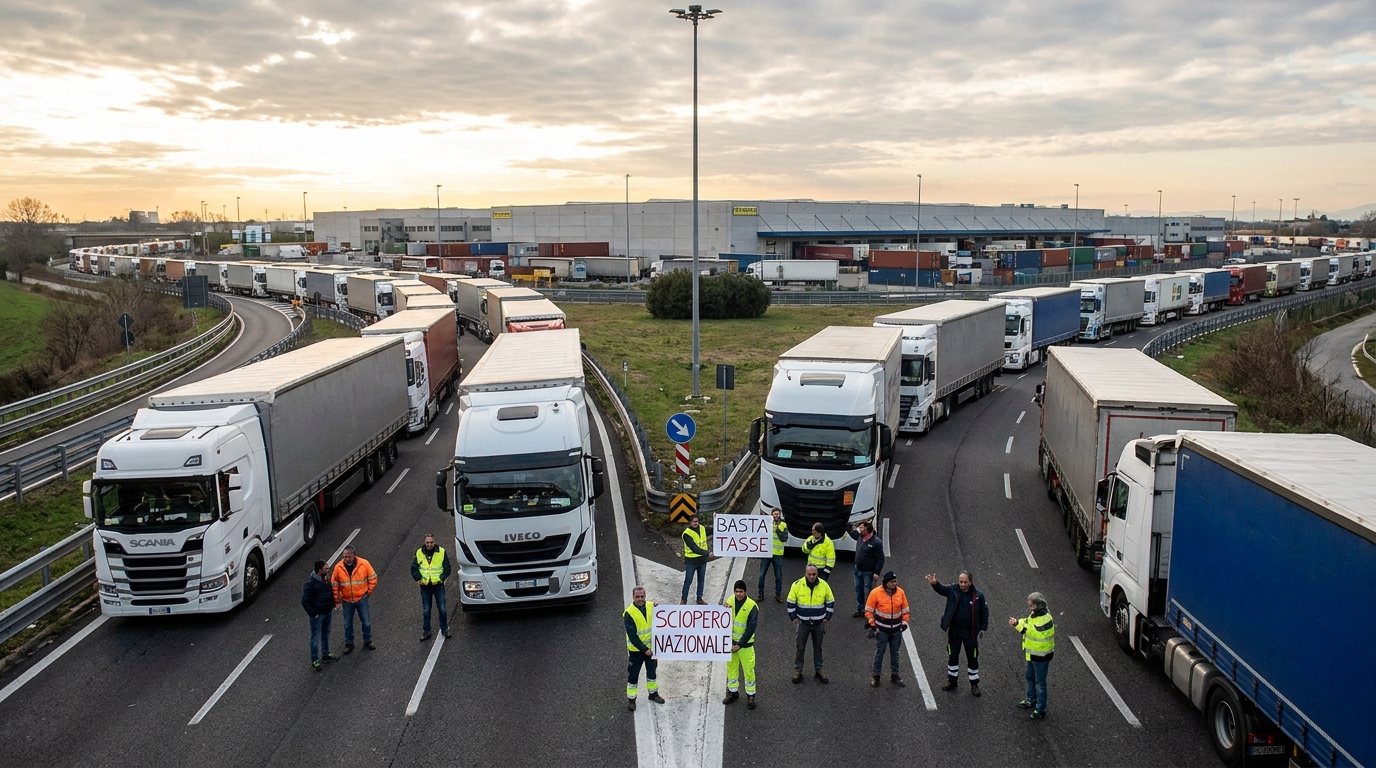
El informe de Allianz Trade destaca especialmente la posición del sector del transporte, la expedición y la logística (TSL) entre las industrias más expuestas a la ola de quiebras. Esto no debería sorprender a nadie que conozca las particularidades de este sector. Las empresas de transporte y logística se caracterizan por unos márgenes operativos estructuralmente bajos, que a veces rondan unos pocos puntos porcentuales de los ingresos. En estas condiciones, incluso un aumento relativamente pequeño de los costes o una caída del volumen de pedidos puede bastar para eliminar el beneficio y poner en peligro la liquidez.
En 2026, las empresas TSL se enfrentan simultáneamente a varios fenómenos excepcionalmente desfavorables:
- Aumento de los costes del combustible — impulsado por la incertidumbre geopolítica y la desestabilización de los mercados energéticos, el combustible sigue siendo la mayor partida de costes para los transportistas por carretera, y cada subida brusca de los precios en las gasolineras afecta directamente a la rentabilidad de los encargos.
- Presión salarial — la escasez crónica de conductores profesionales y trabajadores de almacén obliga a las empresas a aumentar los salarios para poder mantener su capacidad operativa. Es un gasto que no puede aplazarse sin riesgo de perder a empleados clave.
- Descenso del volumen de carga — la desaceleración de la industria automovilística, química y de maquinaria — pilares tradicionales de la economía alemana — se traduce directamente en un menor número de pedidos de transporte. Las empresas logísticas que desarrollaron su capacidad basándose en previsiones de hace varios años luchan hoy con un exceso de capacidad de transporte y una base de clientes cada vez menor.
- Altos costes de financiación — las flotas de cabezas tractoras y semirremolques del sector TSL se financian en gran medida mediante préstamos o arrendamiento financiero. La subida de los tipos de interés ha provocado que el servicio de la deuda absorba una parte cada vez mayor de unos ingresos ya de por sí modestos.
- Presión regulatoria — la aplicación de nuevos requisitos medioambientales (entre ellos tasas por emisiones de CO₂ y normas de emisiones EURO 7) obliga a las empresas a renovar sus flotas a un coste elevado, lo que genera cargas adicionales de inversión en un momento ya de por sí difícil.
La combinación de estos factores hace que muchas empresas TSL alemanas que sobrevivieron a la pandemia y a la crisis energética se encuentren hoy al borde de la insolvencia. Algunas intentan salvarse mediante la reestructuración — reduciendo la flota, despidiendo empleados y abandonando rutas no rentables. Sin embargo, cuando ni siquiera eso basta, se presenta una solicitud de insolvencia.
El efecto dominó: riesgo para los socios europeos
Para las empresas europeas que colaboran con el sector TSL alemán — ya sea como clientes que encargan transportes, subcontratistas o proveedores de servicios — esta situación tiene consecuencias directas. La insolvencia de un transportista u operador logístico no suele ser un hecho aislado. Genera una ola de problemas para decenas, y a veces cientos, de entidades que tenían contratos con él o figuraban como acreedores en la lista de deudas pendientes.
Para las empresas con facturas impagadas por servicios prestados o bienes entregados, la insolvencia de una contraparte suele significar un procedimiento judicial de muchos meses y la recuperación de solo una fracción de la cantidad adeudada — si es que se recupera algo. Desde la perspectiva de la gestión del riesgo de cobro, este es un escenario que debe prevenirse, en lugar de reaccionar a sus consecuencias después de que ocurra.
Los expertos de EURODEBT.eu recomiendan que las empresas que participan en el comercio transfronterizo de mercancías con Alemania endurezcan de inmediato los procedimientos de verificación de la solvencia de sus contrapartes. Una comprobación estándar en el registro mercantil o una revisión superficial del historial de colaboración constituye hoy el mínimo absoluto y no ofrece una protección suficiente. En las condiciones actuales del mercado se hace indispensable:
- Supervisar sistemáticamente la situación financiera de los principales socios comerciales alemanes — al menos una vez por trimestre.
- Analizar los indicadores de alerta temprana: retrasos en los pagos, cambios en los límites de crédito registrados por las agencias de información comercial, cambios en la dirección y en las estructuras de propiedad.
- Considerar o ampliar el seguro de crédito comercial — aunque conviene tener presente que, ante la creciente ola de quiebras, las aseguradoras pueden endurecer las condiciones y aumentar las primas para la exposición al mercado alemán.
- Acortar los plazos de pago ofrecidos a las contrapartes o introducir pagos anticipados para los socios nuevos y no verificados.
- Diversificar la base de proveedores logísticos para evitar la dependencia de un único transportista que podría desaparecer repentinamente del mercado.
¿Cuándo llegará el punto de inflexión? Previsiones para 2028 y años posteriores
Allianz Trade no deja lugar a dudas sobre las perspectivas a corto plazo: durante todo 2027, el número de quiebras en Alemania se mantendrá cerca de los 25 900 casos anuales. Solo en 2028 se esperan las primeras — aunque modestas — señales de mejora. Los analistas prevén entonces una caída del número de insolvencias de aproximadamente un 5%, hasta los 24 600 casos. Se supone que para entonces las medidas de estímulo del Gobierno federal comenzarán a producir resultados mensurables y la economía recuperará gradualmente su capacidad de generar crecimiento.
Sin embargo, debe subrayarse con toda firmeza que incluso el nivel previsto de 24 600 insolvencias anuales seguirá siendo históricamente alto. No será un regreso a la normalidad anterior a la crisis, sino únicamente una cierta reducción de la magnitud del problema. El elevado riesgo en las operaciones con Alemania nos acompañará durante al menos tres o cuatro años.
Se trata de un horizonte largo que exige a las empresas no un ajuste puntual de los procedimientos, sino un cambio duradero en la filosofía de gestión del riesgo de crédito. Los directivos que hoy ignoren las señales del informe de Allianz Trade podrían verse dentro de unos meses ante la necesidad de dar de baja créditos que podrían haberse protegido mediante una verificación más exhaustiva de las contrapartes.
Perspectiva de riesgo: ¿qué deberían hacer los responsables de logística?
En resumen, a partir del panorama descrito por Allianz Trade, pueden señalarse varias recomendaciones fundamentales para las empresas de transporte y logística y sus socios comerciales que operan en el mercado europeo:
- Trata a Alemania como un mercado de mayor riesgo — no solo sobre el papel, sino también en las decisiones diarias de crédito y contratación. Deben revisarse urgentemente los estándares de diligencia debida aplicados a entidades de países considerados estables.
- Invierte en inteligencia comercial — utiliza herramientas de seguimiento financiero en tiempo real, como informes de agencias de información comercial o plataformas de puntuación para empresas del sector TSL. La información anticipada sobre los problemas de una contraparte da tiempo para reaccionar.
- Fortalece la resiliencia financiera de tu organización — las empresas con reservas sólidas de liquidez y una base de clientes diversificada están mucho mejor preparadas para absorber las pérdidas derivadas de la insolvencia de sus socios.
- Habla con tu aseguradora de crédito — si aún no utilizas un seguro de crédito comercial, es hora de considerarlo. Si ya lo utilizas — comprueba si tus límites de crédito para contrapartes alemanas están actualizados y son suficientes a la luz de los últimos datos del mercado.
- Refuerza las relaciones con socios fiables — en tiempos de crisis de mercado, existe una tendencia natural a consolidarse en torno a entidades con estabilidad financiera demostrada. Las empresas que hoy invierten en transparencia y en generar confianza ganarán nuevos contratos a costa de las que desaparezcan del mercado.
El informe de Allianz Trade no es otra previsión sombría para guardar en un estante. Es una señal concreta de que el mercado europeo de gestión de riesgos entra en una fase de mayor vigilancia — y de que las empresas que ignoren esa necesidad de vigilancia pueden pagarlo caro. Los años 2026 y 2027 serán una auténtica prueba de la madurez de los sistemas de gestión de riesgos en todo el ecosistema europeo del transporte y la logística.