

DSV įsigyja „DB Schenker“ už 14,3 mlrd. eurų. Ką logistikos vadovybės pokyčiai reiškia Lenkijos vežėjams?
Danijos milžinė DSV oficialiai perėmė DB Schenker už 14,3 milijardo eurų ir taip sukūrė didžiausią logistikos operatorių pasaulyje. Lenkijos rinkoje DSV Road pardavimai išaugo beveik dvigubai, o naujasis dalinių krovinių tinklas keičia jėgų pusiausvyrą visame transporto, ekspedijavimo ir logistikos sektoriuje. Mažiesiems ir vidutiniams vežėjams tai reiškia didėjantį spaudimą maržoms, išstūmimo iš pelningų rinkos segmentų riziką ir būtinybę skubiai pritaikyti verslo strategiją.
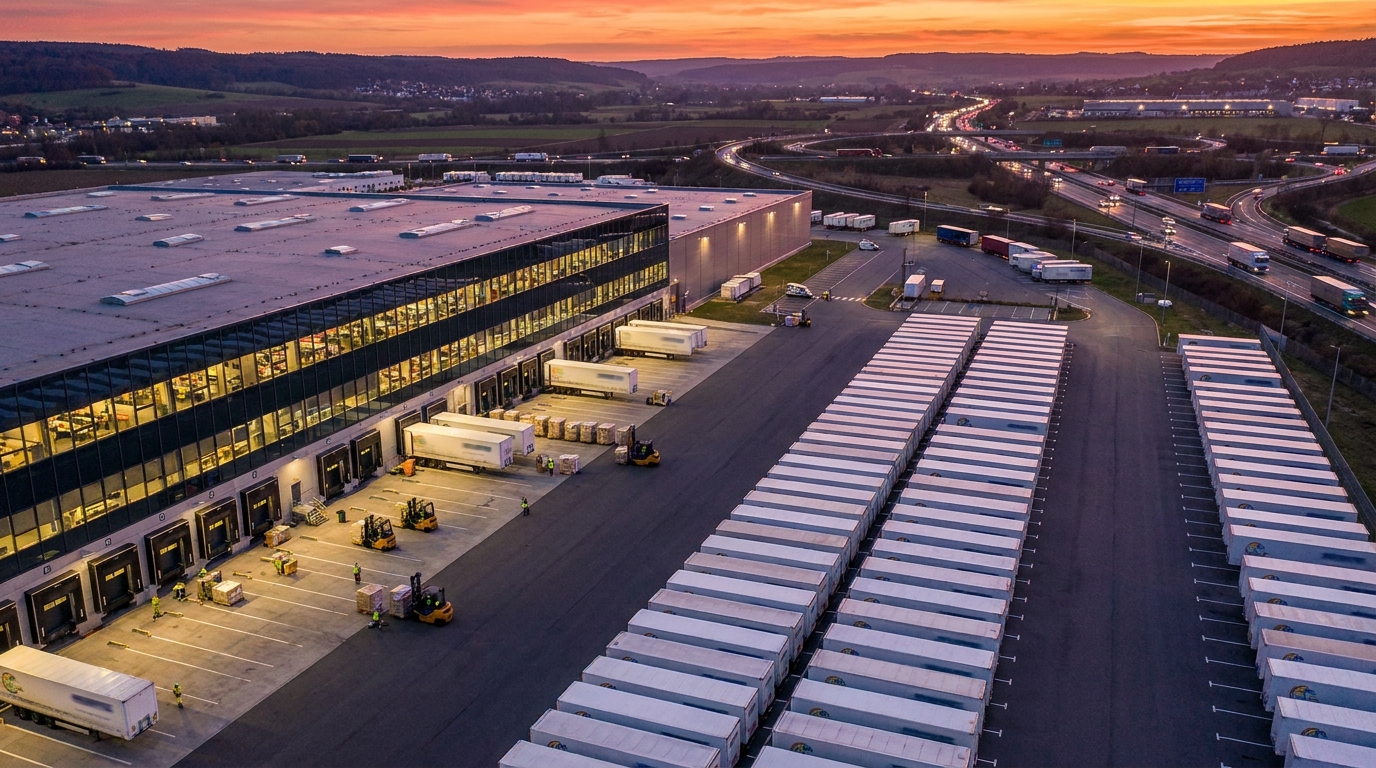
Vieno didžiausių sandorių Europos transporto ir logistikos pramonės istorijoje užbaigimas tapo realybe. Danijos logistikos milžinė DSV oficialiai įsigijo „DB Schenker“ už maždaug 14,3 mlrd. eurų, sukurdama pasaulyje neprilygstamą veiklos masto subjektą. Europos Komisijos pritarimas, suteiktas 2025 m. pradžioje, atvėrė kelią dviejų galingų įmonių integracijai ir pradėjo pokyčių kaskadą, kuri paveiks visą Europos transporto ir logistikos sektorių. Lenkijos vežėjams, ekspeditoriams ir MVĮ, veikiančioms transporto ir logistikos pramonėje, nauja jėgų pusiausvyra yra iššūkis, kurio negalima nuvertinti.
Istorinis sandoris ir jo reguliavimo aplinka
Europos Komisija pritarė DSV „DB Schenker“ įsigijimui pagal standartines susijungimų kontrolės procedūras. Briuselis nustatė, kad nepaisant pasaulinio milžinės atsiradimo, krovinių ekspedijavimo paslaugų – kelių, oro, jūrų ir sutartinės logistikos – rinka išlieka pakankamai susiskaldžiusi, kad klientai galėtų išlaikyti realų tiekėjų pasirinkimą. Šis argumentas pasirodė esąs esminis: EK nerado dominuojančios padėties, keliančios grėsmę konkurencijai.
Apskaičiuota, kad sujungtame subjekte dirba 147 000 darbuotojų daugiau nei 90 šaliųTai nebėra tik didelė įmonė – tai organizacija, galinti formuoti pramonės standartus pasauliniu mastu. „DSV Group“ generalinis direktorius Jensas H. Lundas paskelbė, kad integracija gerokai sustiprins konkurencingumą visuose trijuose pagrindiniuose padaliniuose: oro ir jūrų, kelių transporto bei sprendimų.
Vokietija kaip naujosios organizacijos ramstis
Vokietija, tradicinis „DB Schenker“ operacijų centras, naujojoje struktūroje išlaikys ypatingą svarbą. „DSV“ įsipareigojo išlaikyti daugelį centrinių funkcijų dabartinėje „Schenker“ būstinėje Esene. Be to, ji paskelbė... 1 mlrd. eurų investicijų į Vokietijos rinką per ateinančius trejus–penkerius metus. Tai signalas, kad naujasis savininkas Vokietiją laiko ne restruktūrizavimo sritimi, o visos grupės strateginiu pagrindu.
Lenkijos įmonėms, bendradarbiaujančioms su abiem organizacijomis, Eseno centro veiklos stabilumas yra gera žinia – bent jau trumpuoju laikotarpiu. Tačiau pagrindinis klausimas yra tai, kaip greitai ir efektyviai vyks IT sistemų, veiklos procedūrų ir valdymo struktūrų integracija abiejose sienos pusėse.
Revoliucija Lenkijos TSL rinkoje – generaliniai kroviniai kaip mūšio laukas
Lenkija yra viena didžiausių kelių transporto rinkų Europoje. Šalis, turinti tvirtas transporto verslumo tradicijas, daugiausia pagrįstas MVĮ sektoriumi, dabar susiduria su nauja realybe. Už kelių transportą atsakingas padalinys „DSV Road“ pažymėjo, kad... beveik padvigubino pardavimus po integracijos su „Schenker“ struktūromis, tapdama viena iš absoliučių Lenkijos rinkos lyderių.
DSV grupės strategija kelių transporto srityje aiškiai orientuota į grupinio krovinių gabenimo tinklo plėtra (grupinis gabenimas). Grupinis gabenimas, t. y. siuntų, kurios nesudaro pilno sunkvežimio krovinio (LTL, dalinis krovinys), tvarkymas, yra vienas pelningiausių ir dinamiškiausiai augančių rinkos segmentų. Konsoliduotas DSV-Schenker tinklas leidžia:
- Veiklos sąnaudų optimizavimas geriau užpildant transporto priemonių krovinių skyrius (didesnis vadinamasis apkrovos koeficientas),
- Tranzito laiko sutrumpinimas dėl tankesnio terminalų ir linijų jungčių tinklo,
- Technologinė standartizacija — siuntų sekimo sistemų, elektroninės dokumentacijos ir klientų duomenų mainų platformų integravimas,
- Stipresnė derybinė pozicija tiek klientų, tiek subrangovų atžvilgiu.
Lenkijos transporto įmonėms, kurios iki šiol sėkmingai konkuravo grupavimo paslaugų nišoje, tokio galingo žaidėjo atsiradimas yra žadinantis skambutis. Naujasis subjektas turi išteklių, mastą ir technologijas, kurių negali atkartoti vienos šeimos įmonės ar net regioniniai operatoriai, įdarbinantys dešimtis žmonių.
MVĮ sektoriaus rizika – grėsmių analizė
Vertinant verslo riziką ir tikrinant įmonių mokėjimų patikimumą – pagrindines EURODEBT.eu platformos kompetencijas – rinkos konsolidacija aplink DSV kelia nemažai reikšmingų grėsmių mažesnėms įmonėms.
1. Spaudimas krovinių gabenimo tarifams
Dominuojantis žaidėjas turi didžiulę derybinę galią. Santykiuose su subrangovais – mažais ir vidutinio dydžio vežėjais, vykdančiais užsakymus kaip subrangovų rinkos dalyviai – DSV gali diktuoti kainodaros sąlygas. Praktiškai tai reiškia riziką veiklos pelno maržos sumažėjimas mažesnės įmonės, neturinčios alternatyvos užsakymams iš didelio ekspeditoriaus. Įmonėms, turinčioms mažai nuosavo kapitalo ir ribotus likvidumo rezervus, bet koks reikšmingas palūkanų normos sumažinimas galėtų pakenkti jų finansiniam stabilumui.
2. Marginalizacija generalinių krovinių segmente
Vienas pelningiausių rinkos segmentų – generalinių krovinių gabenimas – gali tapti išskirtine didelių tinklų sritimi. Mažesnės įmonės, neturėdamos prieigos prie savo terminalų infrastruktūros ir plačių tinklo jungčių, gali būti nustumtos į... tik traukos subrangovai: tie, kurie vykdo fizinį transportą, bet neturi tiesioginio kontakto su galutiniu klientu ir negali gauti pelno iš kompleksinių paslaugų. Tai struktūrinis verslo modelio pokytis, kuris ilgainiui silpnina mažesnių žaidėjų pozicijas.
3. Priklausomybė nuo vieno ar daugiau klientų
Transporto įmonės, kurių pajamų portfelis labai priklauso nuo vieno didelio ekspeditoriaus – šiuo atveju potencialiai integruoto „DSV-Schenker“ – užsakymų, yra ypač pažeidžiamos koncentracijos rizikos. Bendradarbiavimo sąlygų persvarstymas, mokėjimo procedūrų keitimas ar tiesiog sprendimas internalizuoti tam tikrus maršrutus gali pakenkti jų finansiniam likvidumui. Klientų portfelio diversifikavimas tampa pagrindiniu saugumo veiksniu šioje situacijoje.
4. Technologinės kliūtys kaip nauja atskirties forma
DSV nuolat investuoja į savo logistikos procesų skaitmeninimą. Integracija su grupės IT sistemomis – duomenų mainų platformomis, siuntų sekimo sistemomis ir elektronine siuntimo dokumentacija – tampa faktiniu reikalavimu norint pasiekti užsakymus. Įmonės, neturinčios tinkamos IT infrastruktūros arba negalinčios padengti techninės integracijos išlaidų, gali būti pašalintos iš tiekėjų ekosistemos. Paradoksalu, bet technologijos tampa nauja kliūtimi patekti į rinką — toks pat efektyvus kaip kapitalas ar riedmenys.
Šansas pereinamajame lange – kam ir kiek laiko?
Kiekvienas didelis susijungimas atneša ne tik grėsmes, bet ir laikinas galimybes. DSV ir „Schenker“ veiklos integracija yra procesas, kuris, remiantis istoriniais pramonės precedentais, gali užtrukti daugelį mėnesių ar net metų. Per šį laiką gali kilti naujų iššūkių. laikinas eksploatacinis turbulencija: vėlavimai tvarkant siuntas, terminalų tinklo netvarka, pagrindinių darbuotojų nutekėjimas, painiava IT sistemose.
Tai paradoksali galimybė vidutinio dydžio logistikos operatoriams, kurie gali pasiūlyti klientams tai, ko didelės įmonių struktūros negali suteikti integracijos etape: lankstumas, sprendimų priėmimo greitis ir paslaugų suasmeninimasKlientai, kurie patiria problemų dėl santykių su naująja organizacija, aktyviai ieškos alternatyvų – bent jau tol, kol bus baigta integracija.
Tačiau šis laikotarpis iš esmės yra laikinas. Ilguoju laikotarpiu DSV paskelbtos didžiulės investicijos į skaitmeninimą, infrastruktūrą ir junglumą sukurs nuolatinės konkurencijos kliūtys, sunku įveikti subjektams, turintiems ribotą investicinį kapitalą.
Rizikos tikrinimo perspektyva – rekomendacijos pramonei
Atsižvelgiant į šiuos pokyčius, finansų įstaigos, rizikos valdytojai ir logistikos įmonių savininkai turėtų apsvarstyti galimybę peržiūrėti savo TSL verslo partnerių finansinės būklės vertinimo modelius. Pateikiame keletą pagrindinių rekomendacijų:
- Griežtesnė transporto sektoriaus MVĮ finansinio likvidumo stebėsena — ypač įmonės, kurių pajamos daugiausia susijusios su vienu ar keliais dideliais klientais iš ekspedijavimo sektoriaus.
- Klientų portfelio diversifikavimo analizė kaip kriterijus įmonės atsparumui rinkos pokyčiams įvertinti – ypatingas dėmesys turėtų būti skiriamas įmonėms, kurių pajamos viršija 50 % ir kurios priklauso nuo DSV.
- Technologinių galimybių patikrinimas partneriai – įmonės, neturinčios sistemų, leidžiančių integruotis su didelių operatorių platformomis, turėtų būti traktuojamos kaip subjektai, kuriems gresia prarasti prieigą prie pagrindinių užsakymų.
- Krovinių gabenimo tarifų dinamikos stebėjimas bendrųjų krovinių segmente kaip pagrindinis MVĮ transporto sektoriaus būklės rodiklis.
- Prisitaikymo strategijos vertinimas įmonės – subjektai, kurie aktyviai investuoja į specializaciją, technologijas ar konsolidaciją su kitais mažais vežėjais, rodo didesnį atsparumą rinkos spaudimui.
Santrauka – žaidimo taisyklės pasikeitė
DSV įvykdytas „DB Schenker“ įsigijimas yra ne tik finansinio pobūdžio įmonės įvykis. esminis Europos logistikos rinkos architektūros pokytis, kuris ateinančiais metais turės realų poveikį veiklos, kainodaros ir technologijų lygmenims. Naujasis pramonės lyderis turi išteklių, masto ir ambicijų neišvengiamai iš naujo apibrėžti paslaugų standartus, subrangovų reikalavimus ir kainodaros dinamiką visame sektoriuje.
Lenkijos TSL rinkai, kuri tvirtai paremta mažų ir vidutinių įmonių verslumu, artėja sunkių pasirinkimų metas. Specializacija, konsolidacija, investicijos į technologijas ar naujų rinkos nišų paieška – tai strategijos, galinčios apsaugoti mažesnius subjektus nuo marginalizacijos. Įmonės, kurios nesugeba prisitaikyti, rizikuoja laipsniškai prarasti rinkos pozicijas – ne dėl vieno dramatiško sprendimo, o dėl lėto pelno maržos ir prieigos prie užsakymų mažėjimo.
Kaip įmonių tikrinimo ir rizikos vertinimo platforma, EURODEBT.eu nuolat stebės šios integracijos poveikį TSL sektoriaus subjektų finansinei būklei Lenkijoje ir visoje Europoje. Pokyčiai pramonės piramidės viršuje visada turi pasekmių jos apačioje – ir būtent čia slypi didžiausia rizika.




