
Globalny spadek użycia gotówki i wzrost płatności cyfrowych na podstawie danych EBC

Według najnowszych raportów Europejskiego Banku Centralnego (EBC) oraz Międzynarodowego Funduszu Walutowego (MFW) następuje istotna zmiana w sposobie dokonywania transakcji. Coraz mniej osób korzysta z gotówki, a cyfrowe metody płatności zyskują na popularności w skali globalnej. Badania MFW wskazują, że w 2021 roku jedynie 20% transakcji w punktach sprzedaży było realizowanych […]
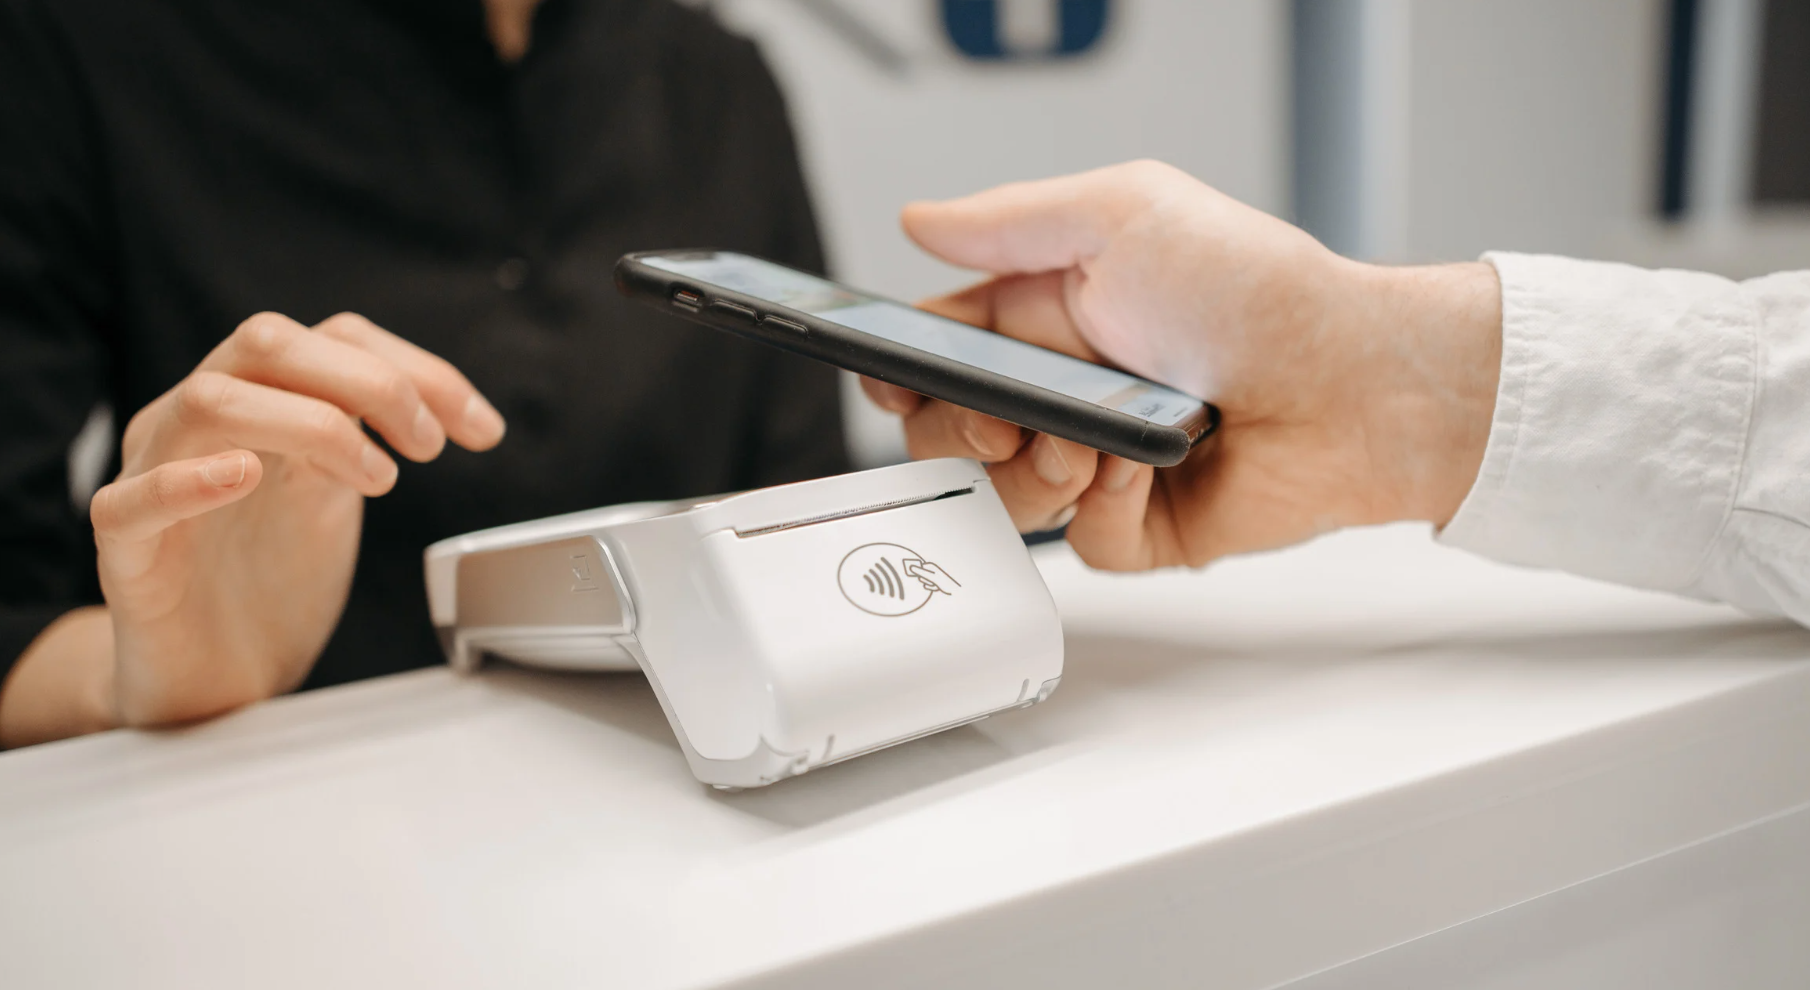

Globalny spadek użycia gotówki i wzrost płatności cyfrowych na podstawie danych EBC
Według najnowszych raportów Europejskiego Banku Centralnego (EBC) oraz Międzynarodowego Funduszu Walutowego (MFW) następuje istotna zmiana w sposobie dokonywania transakcji. Coraz mniej osób korzysta z gotówki, a cyfrowe metody płatności zyskują na popularności w skali globalnej.
Badania MFW wskazują, że w 2021 roku jedynie 20% transakcji w punktach sprzedaży było realizowanych gotówką, a trend ten utrzymuje się w kolejnych latach. Również EBC potwierdza ten kierunek zmian, notując 8% spadek wykorzystania gotówki w strefie euro w ciągu dwóch lat. Ciekawym wyjątkiem są jednak Holandia i Finlandia, gdzie po 2022 roku zaobserwowano częściowy powrót do płatności gotówkowych. Zjawisko to tłumaczone jest wcześniejszym wysokim poziomem adaptacji płatności cyfrowych oraz zniesieniem ograniczeń związanych z pandemią COVID-19.

Rozwój płatności cyfrowych i jego konsekwencje
Transformacja płatności nie ogranicza się jedynie do kart – coraz większą rolę odgrywają płatności natychmiastowe, cyfrowe portfele oraz aplikacje mobilne. Coraz częstsze zastępowanie tradycyjnych metod transakcyjnych budzi jednak obawy wśród regulatorów finansowych. Obecnie większość transakcji cyfrowych opiera się na tzw. „pieniądzu prywatnym”, emitowanym przez banki komercyjne oraz dostawców usług płatniczych (PSP). Tym samym, rola tradycyjnej waluty emitowanej przez banki centralne maleje. Analitycy ING ostrzegają, że brak odpowiednich zabezpieczeń może prowadzić do znaczących konsekwencji finansowych dla banków i całego sektora monetarnego. Spadające wykorzystanie gotówki i rozwój płatności cyfrowych skłaniają ekspertów do refleksji nad przyszłością pieniądza banku centralnego jako fundamentu stabilności finansowej. Obecne zaufanie do prywatnych form pieniądza opiera się na ich wymienialności na środki emitowane przez banki centralne, które gwarantują ich wartość. Gdyby ta wymienialność została utracona, mogłoby to podważyć zaufanie zarówno do walut cyfrowych, jak i do samych instytucji odpowiedzialnych za stabilność finansową.

Cyfrowe waluty banków centralnych (CBDC) jako odpowiedź na zmiany
W odpowiedzi na te wyzwania, banki centralne na całym świecie rozważają wprowadzenie cyfrowych walut banku centralnego (CBDC). Bank Rozrachunków Międzynarodowych (BIS) definiuje CBDC jako cyfrową formę pieniądza emitowanego przez bank centralny, która daje użytkownikom bezpośrednie roszczenie wobec tej instytucji. Dzięki temu CBDC jest wolne od ryzyka kredytowego i płynnościowego, które występuje w przypadku tradycyjnych banków komercyjnych oraz PSP. Wprowadzenie CBDC ma na celu dostosowanie systemu finansowego do ery cyfrowej oraz zapewnienie stabilności i bezpieczeństwa transakcji w nowoczesnej gospodarce. Jeśli cyfrowe waluty banków centralnych zostaną szeroko wdrożone, mogą one istotnie zmienić globalny krajobraz finansowy i sposób, w jaki dokonujemy płatności na co dzień.

Eurodebt.eu

Sprawdź firmę, zanim podejmiesz decyzję

Poznaj wiarygodność kontrahenta lub przewoźnika. Korzystaj z danych, które pomagają ocenić ryzyko współpracy.

Szukaj w aktualnościach

Eurodebt.eu

Sprawdź firmę, zanim podejmiesz decyzję

Poznaj wiarygodność kontrahenta lub przewoźnika. Korzystaj z danych, które pomagają ocenić ryzyko współpracy.

Udostępnij artykuł

Kategorie

Ostatnie wpisy



