

Pierderi de 197 de milioane de euro: OLAF destructura frauda vamală și rețeaua carusel de TVA în transportul internaționalrododim
OLAF și Parchetul European au destructurat în aprilie 2026 o rețea organizată de fraude vamale și fraude de tip carusel în materie de TVA, care a prejudiciat timp de ani de zile bugetul UE. Pierderile totale au fost estimate la 197 de milioane de euro — infractorii importau din China textile, încălțăminte și biciclete electrice, folosind documente CMR false și o rețea de firme-fantomă. Cazul dezvăluie un risc grav pentru firmele de transport și logistică, care pot fi trase la răspundere solidară pentru datoriile vamale și fiscale, chiar dacă au devenit fără știință parte a unui lanț de aprovizionare infracțional.
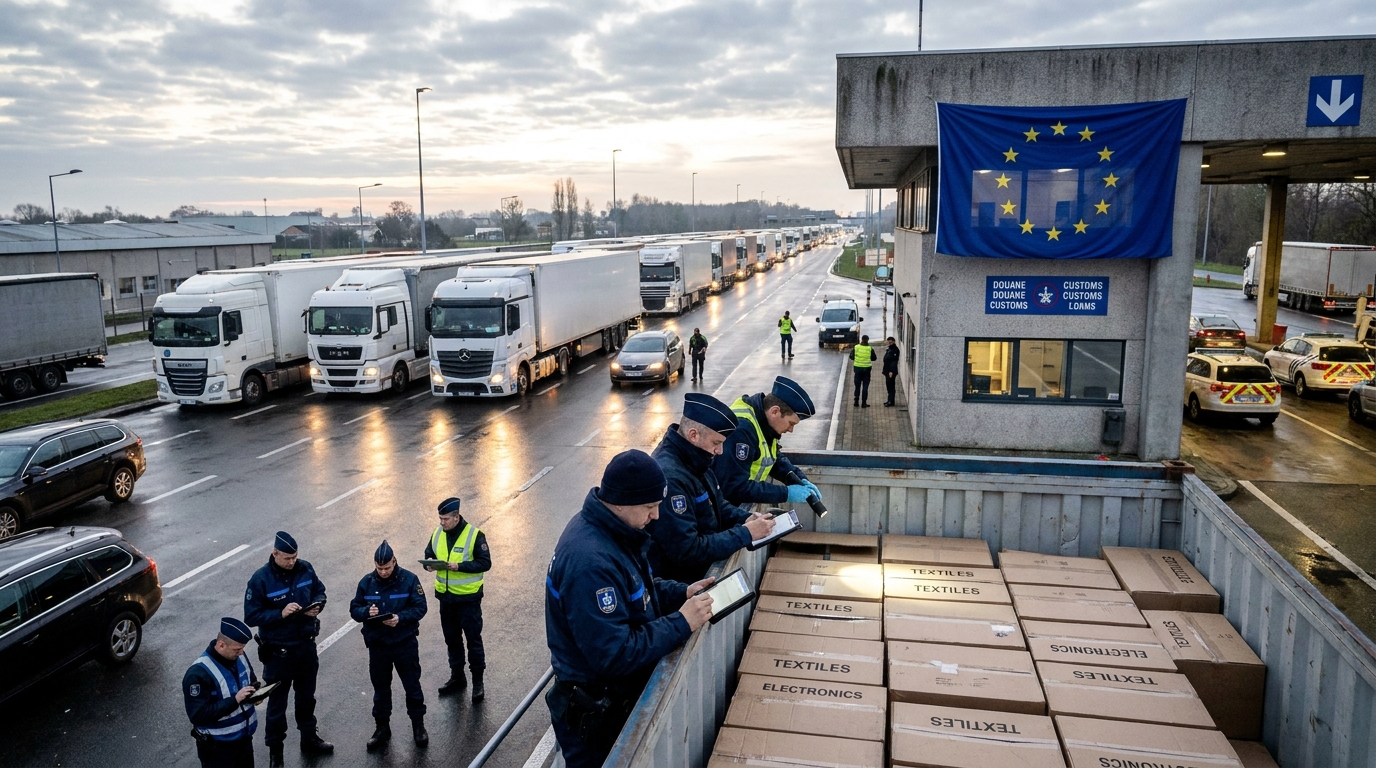
Oficiul European de Luptă Antifraudă (OLAF), în cooperare cu Parchetul European (EPPO), a destructurat una dintre cele mai mari rețele de crimă organizată implicate în fraudă vamală și fiscală din istoria investigațiilor UE. Operațiunea, desfășurată în aprilie 2026 și inițiată pe baza informațiilor furnizate de serviciul vamal polonez, a scos la iveală fraude sistemice în comerțul internațional.rodolanțul de aprovizionare. Pierderile totale pentru bugetul Uniunii Europene au fost estimate la 197 de milioane de euro, din care 118 milioane de euro au reprezentat taxe vamale neplătite și 79 de milioane de euro au reprezentat pierderi de TVA. Nouă suspecți au fost arestați în Polonia în timpul anchetei.
Cum funcționa rețeaua criminală? Un modus operandi pas cu pas.
O grupare crimă organizată a construit un sistem sofisticat bazat pe abuzul deliberat al procedurilor vamale legitime ale Uniunii Europene. Infractorii nu au acționat la întâmplare - dimpotrivă, au creat o mașinărie funcțională care a rămas mult timp inaccesibilă forțelor de ordine. Cheia pentru a înțelege amploarea operațiunii constă în două mecanisme vamale, pe care le-au transformat cu abilitate în instrumente de fraudă.
Abuzul de utilizare a procedurii de tranzit T1
Procedura de tranzit T1 este un instrument juridic al UE care permite transportul mărfurilor din afara UE în întreaga UE fără plata imediată a taxelor vamale și a TVA-ului, cu condiția ca aceste taxe să fie achitate în țara de destinație. Această procedură reprezintă fundamentul unui lanț de aprovizionare transeuropean care funcționează fără probleme și este utilizată zilnic de mii de comercianți onești.
În acest caz, infractorii au falsificat sistematic declarații vamale, specificând alte state membre ca destinație, în timp ce mărfurile - importate din China prin punctul de control vamal de la granița polono-belarusă - nu au părăsit niciodată teritoriul polonez. Drept urmare, obligația de a plăti taxe vamale și fiscale a fost „suspendată” definitiv și nu s-a materializat niciodată.
Frauda vamală 42
Al doilea instrument utilizat pe scară largă de rețea a fost așa-numita Procedură Vamală 42. Scopul acesteia este de a permite importatorilor să suspende colectarea TVA-ului la punctul de intrare a mărfurilor pe teritoriul vamal al UE dacă încărcătura importată este destinată în cele din urmă unui cumpărător din alt stat membru. Această soluție elimină dubla impozitare și simplifică comerțul intra-UE pentru antreprenorii legitimi.
Infractorii au declarat în masă livrări fictive către destinatari din alte țări ale UE, profitând de scutirile de TVA la frontieră. Bunurile erau apoi trimise pe piața neagră sau vândute fără nicio documentație fiscală. TVA-ul nu era plătit nici în țara de intrare, nici în presupusa țară de destinație - deoarece aceasta din urmă pur și simplu nu exista.
CMR-uri false și o rețea de companii fantomă
Un element cheie al întregului sistem a fost crearea documentației pentru autentificarea fluxurilor de mărfuri fictive. În acest scop, rețeaua a folosit fluxuri internaționale fabricate.rodoscrisorile de transport (documente CMR), care confirmau aparent livrarea mărfurilor către destinatarii finali desemnați. CMR este un document fundamental în transportul rutier de mărfuri – falsificarea acestuia nu este doar o infracțiune fiscală, ci și un atac direct asupra integrității întregului sistem de documentație de transport din Europa.
În același timp, o rețea extinsă de companii-fantomă, cunoscute sub numele de „companii-fantomă”, a mascat identitățile cumpărătorilor reali și a conferit credibilitate unor tranzacții aparent legitime. Acestea erau companii care existau doar pe hârtie, înregistrate în diverse state membre, servind drept straturi suplimentare de camuflaj pentru fluxul criminal de fonduri și bunuri. În plus, autorii au subestimat valoarea în vamă a mărfurilor importate și au manipulat clasificarea tarifară a acestora, reducând și mai mult baza pentru potențiale taxe vamale.
Ce a fost introdus ilegal și unde a ajuns?
Importurile ilegale au vizat în principal categorii de bunuri considerate cu risc ridicat din perspectiva fraudei comerciale. Anchetatorii au identificat trei grupuri principale de produse importate din China:
- Textilă și uzură — mărfuri susceptibile de subevaluare vamală, adesea clasificate într-un mod care permite aplicarea unor rate tarifare mai mici
- Încălţăminte — o categorie deosebit de vulnerabilă la dumpingul de prețuri și la manipularea tarifelor în comerțul transfrontalier
- Biciclete electrice (e-bike-uri) — un produs cu valoare ridicată supus unor taxe antidumping suplimentare impuse de UE asupra importurilor din China, ceea ce face ca evitarea acestor taxe să fie o practică deosebit de profitabilă
Mărfurile au intrat în UE prin punctul de trecere a frontierei polono-belaruse, ceea ce se încadrează în contextul mai larg al afluxului crescut de importuri din Orientul Îndepărtat prin flancul estic al UE. Fiind unul dintre cele mai mari centre logistice ale UE și o țară de primă linie pentru tranzitul din Asia, Polonia s-a aflat astfel în centrul unei operațiuni criminale paneuropene.
Acoperire geografică și coordonare internaționalărodowa
Amploarea și complexitatea operațiunii au necesitat acțiuni coordonate simultane din partea autorităților vamale și de aplicare a legii din mai multe țări. Pe lângă Polonia, la operațiune au participat servicii din Belgia, Germania, Slovenia și Ungaria. OLAF a efectuat inspecții fizice în Belgia și Polonia, iar anchetatorii au analizat imagini arhivate din inspecțiile cu raze X efectuate la punctele de control al frontierelor UE.
Un element cheie al anchetei a fost obținerea de probe de la operatori logistici legitimi și entități de comerț electronic. Acesta este un semn de avertizare deosebit de important - unele companii legitime de transport și expediere ar fi putut deveni, fără să știe, verigă într-un lanț de aprovizionare controlat de o rețea criminală. Documentele, infrastructura și reputația lor erau potențial exploatate fără știrea sau consimțământul lor.
Directorul general al OLAF, Petr Klement, a subliniat că infracțiunile fiscale organizate de acest tip nu afectează doar finanțele publice. Importatorii necinstiți, care nu suportă costurile taxelor vamale și ale TVA-ului, sunt capabili să ofere bunuri la prețuri imposibil de atins de întreprinderile care respectă legea, ceea ce duce la eliminarea sistematică a comercianților onești de pe piață și la denaturarea persistentă a concurenței de-a lungul lanțului valoric.
Perspectiva riscului: Ce înseamnă acest caz pentru industria TSL și logistică?
Pentru managerii de risc, proprietarii companiilor de transport și expediere și instituțiile financiare care deservesc sectorul TSL, cazul detectat de OLAF și EPPO are implicații operaționale foarte specifice și grave.
Riscul răspunderii solidare
În conformitate cu legislația vamală a UE, entitățile implicate în lanțul de aprovizionare – inclusiv agențiile vamale, operatorii de depozitare temporară, expeditorii de mărfuri și transportatorii rutieri – pot fi trase la răspundere pentru răspundere solidară pentru taxele vamale și fiscale neachitate, dacă autoritățile dovedesc că nu au dat dovadă de diligența necesară în verificarea contractanților și a mărfurilor. În practică, aceasta înseamnă că firma de transport care a transportat mărfurile frauduloase se poate confrunta cu evaluări din partea biroului vamal și fiscal în valoare de milioane de euro - chiar dacă în mod oficial era doar un subcontractant.
Efectul de domino și blocajele plăților
Povara bruscă a deciziilor fiscale și vamale semnificative asupra companiilor de logistică crește dramatic riscul acestora de insolvență. Companiile care nu și-au constituit rezerve adecvate și nu au implementate proceduri de gestionare a riscurilor vamale se pot afla într-o criză de lichiditate în câteva săptămâni de la primirea deciziei administrative. Având în vedere densitatea relațiilor de cooperare din industria TSL - unde un operator este adesea clientul, subcontractantul și creditorul a zeci de alte entități - o astfel de situație poate declanșa... un efect de domino care generează restanțe la plăți de ordinul milioanelor în întreaga regiune a Europei Centrale.
Implicații pentru procedurile KYC și AML
Cazul OLAF ar trebui să determine o revizuire a procedurilor de verificare a contractanților (KYC - Know Your Customer - Cunoaște-ți clientul) și a evaluării riscului de spălare a banilor (AML) în fiecare companie implicată, chiar și indirect, în importurile de bunuri din Asia. Ar trebui acordată o atenție deosebită:
- Clienții se înregistrează chiar înainte de tranzacție — un istoric scurt al companiei cu volume mari de comenzi este unul dintre semnalele de avertizare clasice
- Inconsecvențe în documentația de expediere — discrepanțele dintre CMR și alte documente însoțitoare ar trebui să ducă la escaladarea imediată către departamentul de conformitate
- Fluctuație excesivă a personalului în structura de proprietate a antreprenorului — schimbarea rapidă a acționarilor sau a conducerii poate indica o utilizare instrumentală a companiei într-o schemă carusel
- Prețuri de comandă sub ratele pieței — dacă remunerația pentru serviciile de transport sau expediere este irațional de mică, merită să ne întrebăm de unde provine marja de profit a organizatorului lanțului de aprovizionare
- Schimbări frecvente ale destinației mărfurilor în timpul tranzitului — unul dintre semnele caracteristice ale abuzului de procedură T1
Rolul conformității în companiile de logistică
Experiența din acest caz indică faptul că operatorii logistici onești pot deveni, fără să știe, instrumente în mâinile grupurilor de crimă organizată. Crearea de proceduri interne pentru verificarea încărcăturii, a clienților și a documentelor vamale nu mai este o opțiune - devine... o cerință pentru supraviețuirea pe piațăCompaniile care investesc în instruire în domeniul legislației vamale, implementează sisteme de semnalare a tranzacțiilor suspecte și stabilesc parteneriate cu agenții vamale de renume nu numai că își vor reduce propriul risc juridic, dar vor deveni și parteneri mai fiabili pentru instituțiile financiare și clienții mari.
Rezumat: Un semnal pentru întregul sector
Operațiunea OLAF și EPPO din aprilie 2026 nu este doar un succes spectaculos pentru servicii, ci și o reamintire puternică a faptului că sistemul vamal european, în ciuda complexității sale, nu este impenetrabil în fața crimei organizate. Pierderi de 197 de milioane de euro, nouă arestări și multe altele.rodoAceastă operațiune care implică cinci state membre prezintă o amenințare care depășește cu mult un singur caz penal.
Pentru sectorul transportului rutier și al logisticii din Europa Centrală, acest lucru ar trebui tratat ca un semnal de alarmă de cel mai înalt nivel. Presiunea tot mai mare asupra prețurilor, lanțurile de aprovizionare fragmentate și un aflux masiv de importuri ieftine din Asia creează o...rodoun peisaj în care practicile neloiale pot prospera în umbra unor operațiuni aparent legale. Doar companiile care gestionează activ riscurile vamale și fiscale, investesc în due diligence cu contractorii și construiesc o cultură a conformității vor putea să se protejeze eficient de consecințele - atât financiare, cât și reputaționale - ale participării la practicile altcuiva.




