

Criză în transportul rutier polonez: cu 15% mai multe falimente în 2026 și datorii de miliarde în industria TSL
Datele pentru trimestrul III al anului 2026 dezvăluie cea mai gravă criză din sectorul polonez al transporturilor, expedițiilor și logisticii din ultimul deceniu: numărul procedurilor de faliment a crescut cu 15 la sută față de anul precedent, datoria totală a sectorului a depășit 1,32 miliarde de zloți, iar peste 1200 de companii au părăsit discret piața în decursul unui singur trimestru. Principalele cauze sunt costurile ridicate de deservire a datoriei, problemele economice structurale ale Germaniei și presiunea tot mai mare a reglementărilor. Pentru partenerii comerciali care colaborează cu transportatorii polonezi, aceasta înseamnă necesitatea înăspririi imediate a politicii privind riscul de credit.
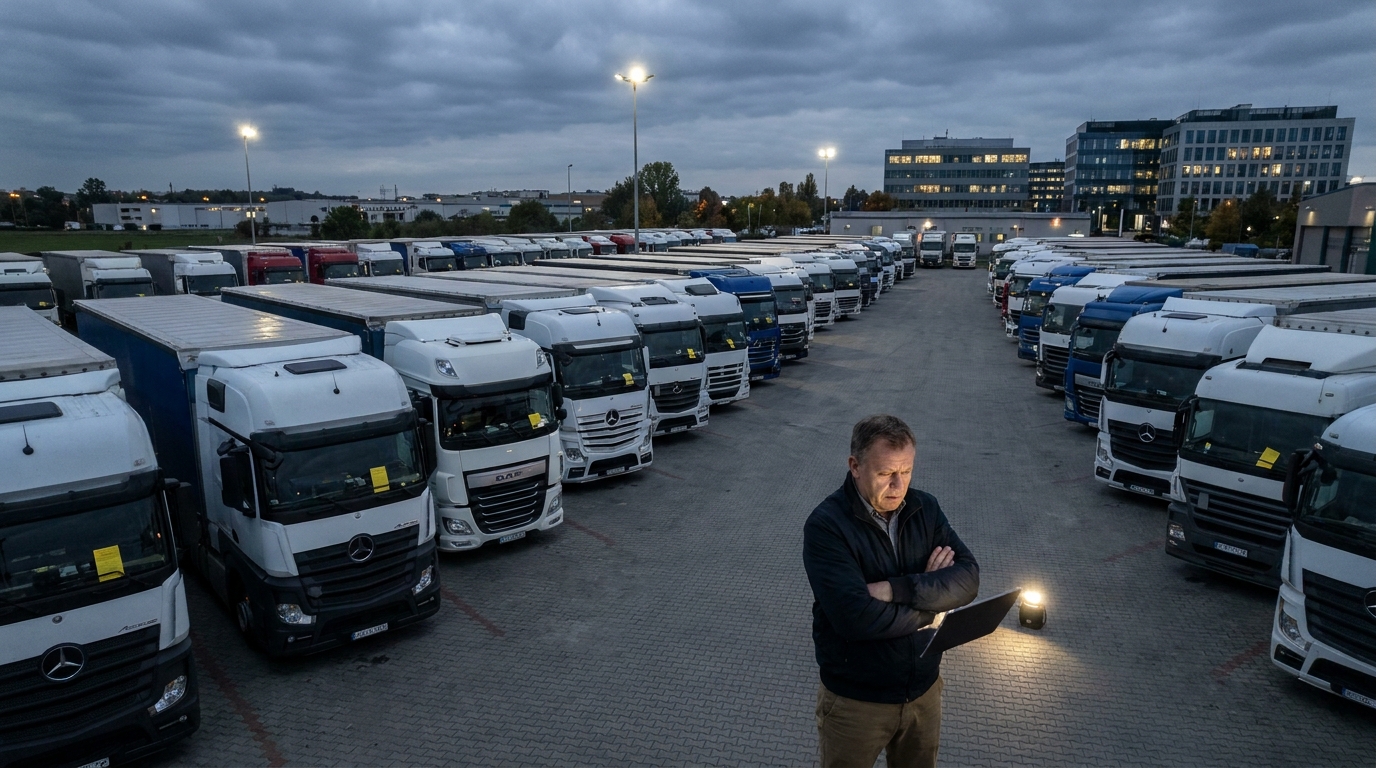
Companiile poloneze de transport se află în cea mai dificilă situație financiară din ultimii peste zece ani. Datele pentru al treilea trimestru al anului 2026, colectate de principalele portaluri de specialitate și verificate de analiștii EURODEBT.eu, nu lasă loc de iluzii: sectorul Transport, Expediții, Logistică (TSL) traversează o criză structurală profundă, ale cărei consecințe vor fi resimțite nu doar de transportatori, ci mai ales de partenerii lor comerciali — expeditori de mărfuri, case de expediții și furnizori de servicii de pe întregul continent. Numărul procedurilor formale de insolvență și restructurare a crescut cu 15 procente față de anul precedent, datoria totală a sectorului a depășit 1,32 miliarde de zloți, iar peste 1200 de entități au părăsit piața în doar un trimestru. Pentru managerii de risc și proprietarii de companii care colaborează cu transportatorii polonezi, momentul să acționeze este acum.
Amploarea problemei: cifre care vorbesc de la sine
Sectorul TSL este considerat de ani de zile unul dintre motoarele economiei poloneze și un element esențial al lanțurilor europene de aprovizionare. Flota poloneză de camioane este una dintre cele mai mari de pe continent, iar transportatorii naționali gestionează o parte semnificativă a volumului de transport dintre Europa de Est și cea de Vest. Această poziție aparent puternică pe piață nu a protejat însă sectorul de un val de dificultăți financiare, care s-a accelerat dramatic în ultimele două trimestre.
Datele statistice din al treilea trimestru al anului 2026 indică o creștere de 15 procente a numărului de proceduri de insolvență și restructurare față de aceeași perioadă a anului precedent. Este o creștere care depășește cele mai pesimiste scenarii formulate de analiști la începutul anului. În plus, se estimează că problemele de menținere a lichidității curente afectează aproximativ 24 de mii de companii de transport înregistrate în Polonia — deci nu doar pe cele care au solicitat oficial deschiderea insolvenței sau au inițiat o procedură de redresare, ci și zeci de mii de firme aflate la limita solvabilității.
Un fenomen deosebit de îngrijorător este creșterea bruscă a așa-numitelor ieșiri tăcute de pe piață (în engleză silent exits). Numai în al treilea trimestru al anului 2026, peste 1200 de companii de transport și-au suspendat sau și-au încetat complet activitatea — fără anunțuri răsunătoare, fără relatări în presă, adesea fără a-și avertiza partenerii comerciali. Pentru creditori, o astfel de dispariție este deosebit de periculoasă: creanțele rezultate din facturi neachitate se pierd sau ajung în masa credală, de unde recuperarea este minimă.
Cauzele crizei: o combinație de factori nefavorabili
Dificultățile actuale din transportul polonez nu sunt rezultatul unui singur eveniment. Ele sunt efectul acumulării mai multor probleme macroeconomice, de piață și de reglementare care se suprapun și care, împreună, creează un mediu operațional extrem de distructiv.
Costuri ridicate de deservire a datoriei și erodarea marjelor
Majoritatea companiilor poloneze de transport își finanțează activitatea — în special achiziția și modernizarea flotei — prin credite bancare și leasing. În condițiile unor rate ale dobânzii ridicate, care persistă de mai mulți ani, costurile de deservire a acestor obligații au crescut drastic. În același timp, presiunea asupra prețurilor pe piața transportului de mărfuri a redus sistematic marjele operaționale. Efectul este ușor de anticipat: companiile care în urmă cu doar câțiva ani își puteau deservi fără dificultate datoriile din veniturile operaționale sunt astăzi nevoite să apeleze la rezervele de numerar — rezerve care se reduc într-un ritm alarmant.
În combinație cu blocajele de plată tot mai mari de-a lungul lanțurilor de aprovizionare — situația în care casa de expediții așteaptă plata de la expeditorul mărfii, dar, între timp, are la rândul său restanțe față de transportator — se creează un efect de domino, deosebit de periculos pentru entitățile mici și mijlocii lipsite de o rezervă financiară.
Criza structurală de pe piața occidentală, în special în Germania
Sectorul polonez al transporturilor și-a construit avantajul competitiv pe deservirea rutelor dintre Europa de Vest și cea de Est, iar Germania a generat din punct de vedere istoric cel mai mare volum de comenzi pentru camioanele poloneze. Din păcate, economia de peste Oder se confruntă cu probleme structurale care depășesc cu mult ciclul conjunctural. Criza sectorului auto și a industriei constructoare de mașini din Germania se traduce direct printr-un număr mai mic de bunuri produse și, în consecință — printr-o ofertă drastic redusă de mărfuri de transportat.
Rezultatul este un dezechilibru fundamental între spațiul de încărcare disponibil și cererea reală. Pe piața spot s-a declanșat un război devastator al prețurilor, în care tarifele de transport pe kilometru au scăzut sub pragul de rentabilitate. Pentru a asigura continuitatea activității șoferilor și a plăti ratele de leasing, companiile de transport acceptă comenzi la prețuri care generează de facto pierderi operaționale — sperând că situația se va îmbunătăți. În majoritatea cazurilor, această speranță se dovedește zadarnică.
Instabilitatea costurilor combustibilului
Deși prețurile motorinei pe piețele europene angro au înregistrat anumite fluctuații, din perspectiva transportatorilor polonezi acestea nu au adus o ușurare suficientă pentru îmbunătățirea rentabilității. Combustibilul rămâne una dintre cele mai importante componente ale costurilor variabile în transportul rutier, iar caracterul său imprevizibil îngreunează planificarea financiară eficientă și negocierea contractelor pe termen lung care să protejeze marja.
Presiune de reglementare fără precedent
Cerințele legale suprapuse peste dificultățile operaționale creează o provocare suplimentară. Pachetul Mobilitate, ale cărui dispoziții au intrat succesiv în vigoare în ultimii ani, a limitat posibilitățile de optimizare a costurilor folosite de unii transportatori. Regulile privind cabotajul, cerința de întoarcere a vehiculului în țara de înmatriculare și reglementările privind detașarea șoferilor s-au tradus în creșteri reale ale costurilor operaționale.
La orizont se profilează o altă schimbare majoră de reglementare: includerea transportului rutier în sistemul de comercializare a certificatelor de emisii de CO₂ (ETS2). Deși implementarea completă a sistemului este eșalonată în timp, companiile trebuie să planifice încă de pe acum investiții într-o flotă mai modernă și mai ecologică — într-un moment în care bilanțurile lor sunt pe roșu. Pentru mulți transportatori, aceasta este o povară imposibil de suportat fără finanțare externă, la care accesul — din cauza deteriorării evaluărilor bonității — devine tot mai dificil.
Geopolitica și accesul la capital
Instabilitatea geopolitică persistentă din regiunea Europei Centrale și de Est a afectat negativ apetitul instituțiilor financiare de a aloca capital sectorului transporturilor. Băncile și societățile de leasing, prin creșterea cerințelor privind garanțiile și înăsprirea criteriilor de creditare, îi privează efectiv pe transportatorii mici și mijlocii de capitalul circulant necesar funcționării curente. Companiile care înainte își refinanțau fără probleme datoriile se lovesc astăzi de un zid — și, în consecință, ajung în registrele debitorilor sau în fața instanțelor de restructurare.
Riscul pentru partenerii comerciali: ce ar trebui să știe expeditorii de mărfuri și casele de expediții
Criza din transportul polonez nu este doar problema transportatorilor. Orice entitate care colaborează cu o companie poloneză TSL — indiferent dacă este expeditor de mărfuri, operator logistic, agenție vamală sau service auto — își asumă un risc financiar cuantificabil. Mai jos prezentăm cele mai importante domenii cărora trebuie să li se acorde o atenție deosebită.
- Riscul pierderii avansurilor și plăților în avans: Companiile aflate în dificultate financiară pot accepta comenzi și avansuri fără a fi în măsură să le execute. În cazul declarării insolvenței, recuperarea acestor sume este extrem de dificilă.
- Perturbări în lanțul de aprovizionare: Dispariția bruscă a unui transportator de pe piață — inclusiv ieșirea tăcută menționată anterior — poate provoca probleme grave în executarea comenzilor, în special în cazul mărfurilor sensibile la timp.
- Creșterea riscului legat de transportul mărfurilor: În perioada de criză, unii transportatori pot neglija asigurarea mărfurilor sau pot să nu plătească primele, ceea ce înseamnă că, în caz de daună, expeditorul mărfii ar putea să nu primească despăgubiri.
- Rate scăzute de recuperare a creanțelor: În procedurile poloneze de insolvență și redresare, creditorii negarantati recuperează de obicei doar o fracțiune din creanțele lor. În condițiile unor insolvențe în masă într-un singur sector, situația devine și mai dificilă, deoarece activele de distribuit sunt limitate, iar lista creditorilor — lungă.
Perspectiva EURODEBT.eu: cum să gestionați riscul în condițiile actuale
În fața deteriorării atât de rapide a situației din sectorul polonez TSL, verificarea imediată și actualizarea politicii de risc față de partenerii comerciali din acest sector sunt esențiale. Mai jos prezentăm recomandări practice pentru managerii de risc și proprietarii de companii care colaborează cu transportatorii polonezi.
1. Înăsprirea criteriilor privind limita de credit
Limitele de credit acordate până în prezent companiilor de transport ar trebui revizuite fără întârziere pe baza datelor financiare actuale ale partenerului comercial. Recomandăm obținerea situațiilor financiare actuale, monitorizarea înscrierilor în Registrul Judiciar Național și verificarea statutului companiei în bazele de date ale debitorilor. Entitățile pentru care nu se pot obține date actuale trebuie tratate ca prezentând un risc ridicat până la verificare.
2. Scurtarea termenelor de plată și consolidarea garanțiilor
Termenele standard de plată de 30 sau 60 de zile, care au fost norma în sector timp de ani de zile, trebuie considerate astăzi un orizont de expunere prea lung. Acolo unde este posibil, negociați termene de plată mai scurte sau plata la livrare. În cazul unor volume mai mari de colaborare, luați în considerare solicitarea unor garanții suplimentare: garanții bancare, acreditive sau garanții mobiliare înregistrate asupra flotei.
3. Monitorizarea intensificată a creanțelor și escaladarea rapidă
Orice întârziere la plată de 7 până la 14 zile trebuie tratată ca un semnal de alarmă și escaladată fără întârziere în procesul de recuperare a creanțelor. În condițiile unei crize de lichiditate, aceste întârzieri sunt rareori rezultatul unei omisiuni accidentale — cel mai adesea sunt primul simptom al unor probleme mai grave. O reacție rapidă crește șansele de recuperare a creanțelor înainte ca firma să intre într-o procedură formală.
4. Verificarea periodică a situației partenerului comercial
O verificare unică a partenerului comercial la începutul colaborării este astăzi categoric insuficientă. Recomandăm monitorizarea periodică — cel puțin trimestrială — a principalelor semnale de avertizare: apariția unor înscrieri în registrul debitorilor, modificări ale structurii de proprietate, fluctuații ale numărului de angajați sau depunerea unor cereri de înscriere în KRS privind proceduri de restructurare.
5. Diversificarea bazei de transportatori
Din perspectivă strategică, merită revizuit astăzi gradul de concentrare a colaborării cu unul sau mai mulți transportatori. Dependența de o entitate care poate părăsi brusc piața generează un risc operațional care, pe termen lung, se poate dovedi mai costisitor decât lipsa temporară a optimizării prețurilor.
Perspective pentru trimestrele următoare
Se va încheia în curând criza din sectorul polonez TSL? Analiștii sunt prudenți în privința prognozelor optimiste. Problemele structurale ale industriei germane nu vor dispărea peste noapte, iar corectarea ofertei excesive de flotă pe piețele europene ar putea dura încă mai multe trimestre. În același timp, implementarea iminentă a ETS2 va impune investiții suplimentare, pe care majoritatea actorilor mai slabi financiar nu le vor putea suporta.
Un scenariu pozitiv ar fi o redresare treptată a cererii de transport de mărfuri care — dacă se va produce — va începe cel mai probabil în segmentul contractual și abia apoi va îmbunătăți condițiile de pe piața spot. Totuși, chiar și într-un scenariu optimist, ciclul de ajustare a pieței va dura mai mult de un an. În acest timp, trebuie anticipate noi insolvențe, o consolidare suplimentară a pieței și o creștere continuă a riscului de credit asociat transportatorilor.
Sectorul a intrat într-o fază de selecție naturală profundă. Vor supraviețui companiile cu bilanțuri sănătoase, portofolii diversificate de comenzi și o gestionare eficientă a costurilor. Celelalte — și ar putea fi mai multe decât indică astăzi statisticile oficiale — vor îngroșa lista tot mai lungă a entităților aflate în proceduri judiciare.
Concluzie: protejarea propriei lichidități ca prioritate
Datele pentru al treilea trimestru al anului 2026 ar trebui să reprezinte un semnal de alarmă pentru orice entitate care face afaceri cu sectorul polonez al transporturilor. Valul de insolvențe, ieșirile tăcute în masă de pe piață, datoriile de miliarde și presiunea distructivă asupra prețurilor creează un mediu în care procedurile standard de gestionare a riscurilor se pot dovedi insuficiente.
Protejarea propriei lichidități — prin verificarea atentă a partenerilor comerciali, reducerea expunerii la credit și reacția rapidă la semnalele de avertizare — trebuie să devină o prioritate absolută. În condiții de criză, singura formă eficientă de apărare este o politică de risc proactivă, nu recuperarea reactivă a creanțelor.
Platforma EURODEBT.eu monitorizează în timp real situația financiară a companiilor europene de transport și logistică. Vă încurajăm să vă verificați partenerii comerciali din sectorul TSL înainte de a începe sau de a continua colaborarea — mai ales într-un moment de piață atât de sensibil precum cel cu care ne confruntăm în a doua jumătate a anului 2026.




