

Val de insolvențe în transporturi: Europa atinge cel mai ridicat nivel al falimentelor din ultimii 13 ani. Ce înseamnă acest lucru pentru partenerii Tăi de afaceri?
Numărul falimentelor companiilor din Germania va ajunge în 2026 la 25 900 de cazuri — cel mai ridicat nivel din ultimii 13 ani, iar sectorul transporturilor și logisticii înregistrează falimente într-un ritm de peste două ori mai rapid decât restul economiei UE. Datele Eurostat pentru al doilea trimestru al anului 2026 arată o creștere a falimentelor în transporturi de 11,4%, în timp ce România a înregistrat numai în septembrie o creștere de 73% în transportul rutier. Experții Allianz Trade avertizează că stabilizarea va avea loc cel mai devreme în 2028, ceea ce înseamnă cel puțin doi ani de risc extrem de ridicat de contrapartidă în sectorul transporturilor, expedițiilor și logisticii.
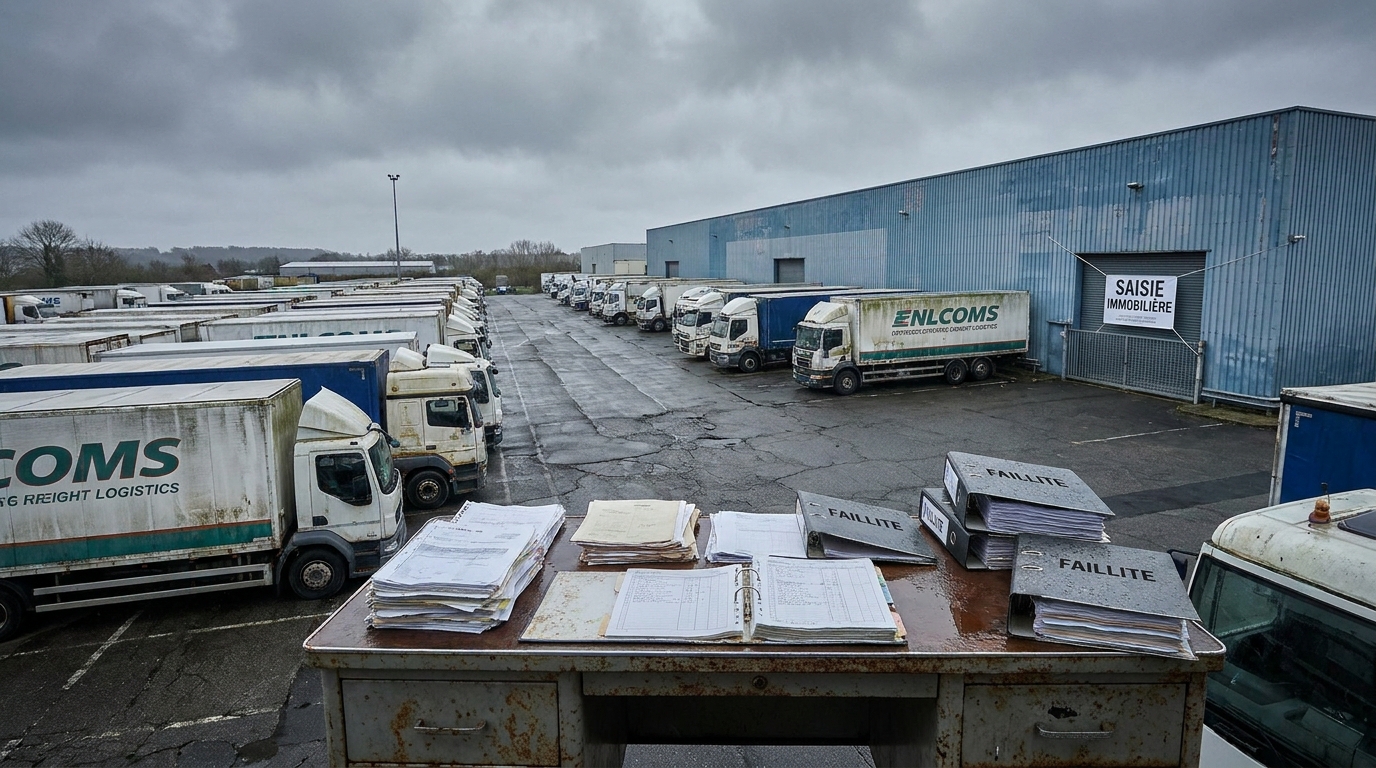
Asigurătorul de creanțe Allianz Trade a publicat la 27 octombrie 2026 raportul Global Insolvencies Outlook 2028, care conturează o imagine alarmantă a situației întreprinderilor europene. Potrivit concluziilor sale, numărul falimentelor companiilor din Germania va atinge în 2026 un nivel nemaiînregistrat de 13 ani, iar industria transporturilor și logisticii se numără printre sectoarele cele mai afectate de pe întregul continent. În același timp, datele Eurostat pentru al doilea trimestru al anului 2026 confirmă că firmele de transport din Uniunea Europeană dau faliment într-un ritm de peste două ori mai rapid decât restul economiei. Pentru managerii de risc și proprietarii de companii din sectorul transporturilor, expedierilor și logisticii, acest lucru înseamnă un singur lucru: verificarea partenerilor comerciali și protejarea creanțelor devin o prioritate operațională absolută.
Germania: 25 900 de falimente și cel mai slab rezultat din 2013
Germania, cea mai mare economie a Europei și o piață esențială pentru majoritatea operatorilor logistici europeni, traversează una dintre cele mai dificile perioade din istoria sa postbelică. Conform previziunilor Allianz Trade, în 2026 vor da faliment acolo aproximativ 25 900 de întreprinderi — cu 8% mai multe decât în anul precedent și cu peste 85% mai multe decât în anul relativ liniștit 2021. Deosebit de îngrijorător este faptul că, în primăvara anului 2026, analiștii estimau o creștere de doar 2%. Amploarea revizuirii în sus a prognozei arată cât de brusc s-au deteriorat condițiile de desfășurare a activității în doar câteva luni.
Față de media prepandemică din perioada 2016–2019, numărul falimentelor este deja mai mare cu 30%. Germania nu a mai înregistrat un nivel atât de ridicat al insolvențelor din 2013, când economia resimțea încă efectele crizei financiare globale. Dificultățile structurale tot mai profunde — slăbirea cererii interne, declinul industrial, creșterea costurilor energiei și finanțării — afectează deosebit de puternic industriile intensive în capital și sensibile la fluctuațiile economice. Transporturile și logistica, construcțiile, industria hotelieră, precum și industria auto și cea a construcțiilor de mașini sunt menționate de experții Allianz Trade drept sectoarele cu cel mai ridicat profil de risc.
Datele Eurostat: transporturile dau faliment mai rapid decât restul UE
Imaginea sectorului european al transporturilor care reiese din datele Eurostat este și mai grăitoare. În al doilea trimestru al anului 2026, numărul falimentelor declarate în rândul companiilor de transport din UE a crescut cu 11,4% față de trimestrul precedent. Prin comparație — creșterea în întreaga economie a UE a fost de 5,7%, iar sectoarele construcțiilor și comerțului au înregistrat în aceeași perioadă... scăderi (cu 1,7% și, respectiv, 1,2%).
Cu alte cuvinte, în timp ce alte sectoare încep să se stabilizeze, transporturile accelerează spre prăpastie. Acest contrast arată că problemele industriei transporturilor, expedierilor și logisticii au un caracter sistemic și nu sunt doar o consecință a declinului economic general — ele rezultă din provocările specifice cu care se confruntă piața europeană a transporturilor.
Harta crizei: cine pierde, cine câștigă?
Situația de pe continent diferă semnificativ de la o regiune la alta. Merită analizată în detaliu pentru a înțelege unde riscul asociat partenerilor comerciali este cel mai ridicat.
Germania și Franța — giganți sub presiune
Am descris deja Germania în detaliu. Franța, a doua piață de transport ca mărime din Europa, se îndreaptă în 2026 către un record istoric: se estimează aproximativ 71 000 de falimente, ceea ce reprezintă o creștere de 3% de la un an la altul. Fiecare dintre aceste cifre reprezintă un risc real pentru companiile poloneze, cehe, belgiene sau neerlandeze care execută comenzi pentru clienți francezi sau colaborează cu subcontractanți de acolo.
România — creștere dramatică în transportul rutier
Date deosebit de îngrijorătoare vin din România, care de ani de zile este un furnizor important de servicii de transport rutier pentru întreaga Europă. Compania de consultanță Sierra Quadrant a constatat că numai în septembrie 2026 numărul falimentelor transportatorilor rutieri români a crescut cu 73% — acesta este cel mai ridicat nivel lunar din ultimii ani. În întregul an 2026, numărul total al falimentelor din România ar putea ajunge la 8 200 de cazuri, ceea ce înseamnă o creștere de 9%. Pentru companiile care comandă servicii de transport în Europa de Est, acesta este un semnal de alarmă: credibilitatea și lichiditatea financiară a partenerilor comerciali români necesită o verificare deosebit de amănunțită.
Belgia — criza îi distruge pe micii transportatori
În Belgia, unul dintre nodurile logistice esențiale ale Europei, criza îi afectează în primul rând pe cei mai mici participanți la piață. Potrivit datelor Institutului Belgian pentru Transport și Logistică (ITLB), în primele nouă luni ale anului 2026 au dat faliment acolo 297 de companii de transport de marfă. În mod semnificativ, peste 70% dintre întreprinderile care au depus cereri de faliment în al treilea trimestru dispuneau de o flotă de cel mult cinci vehicule. Microoperatorii — care activează adesea ca subcontractanți ai unor grupuri logistice mai mari — nu au rezerve de capital suficiente pentru a supraviețui unei creșteri bruște a costurilor în condițiile în care nu își pot renegocia tarifele.
Polonia — o insulă verde pe o hartă roșie?
În context european, Polonia se evidențiază favorabil. Prognozele pentru 2026 prevăd o scădere cu 5% a numărului de falimente, până la aproximativ 5 200 de cazuri. Tendințe similare se observă în Spania și Italia (câte -2%), precum și în Ungaria, unde se prognozează o scădere de 21%. Acest lucru nu înseamnă însă că firmele poloneze se pot simți în siguranță — ele funcționează într-o strânsă interdependență cu piețele occidentale, iar falimentul unui expeditor german sau al unui operator logistic belgian îi afectează direct pe subcontractanții polonezi.
De ce se destramă transporturile? Analiza cauzelor
În spatele valului de falimente se află mai mulți factori care se suprapun și creează un mediu extrem de ostil pentru companiile de transport:
- Creșterea costurilor energiei: Analiștii Allianz Research estimează că, din ianuarie 2026, costurile energiei în Europa au crescut cu aproximativ 60%. O consecință directă este posibila reducere a marjelor nete în transportul rutier european cu până la 10 puncte procentuale. Pentru o industrie în care marjele au oscilat istoric între 2–5%, aceasta este diferența dintre profitabilitate și faliment. Transportatorii care nu reușesc să transfere costurile în creștere către clienți prin tarife de transport mai mari își pierd lichiditatea într-un ritm alarmant.
- Condiții de creditare mai dificile: Majorările ratelor dobânzilor de către băncile centrale europene și înăsprirea criteriilor de acordare a creditelor de către băncile comerciale au făcut ca accesul la finanțare externă să fie astăzi mult mai dificil și mai costisitor decât era în urmă cu doar doi ani. Companiile care în anii precedenți și-au bazat activitatea pe finanțarea prin îndatorare se confruntă acum cu o creștere dramatică a costurilor de deservire a datoriei.
- Deficit de personal calificat: Lipsa cronică de șoferi profesioniști, operatori de depozit și specialiști în logistică nu numai că limitează capacitatea operațională a companiilor, dar și majorează costurile salariale. În combinație cu presiunea costurilor energiei și creditelor, creșterea fondului de salarii acționează ca un al treilea front de atac asupra rezultatelor financiare.
- Cerere în scădere și incertitudine geopolitică: Încetinirea economică din principalele economii europene se traduce direct prin volume de transport mai mici. În același timp, incertitudinea asociată mediului geopolitic global îi determină pe clienți să reducă numărul contractelor pe termen lung, preferând acorduri flexibile și pe termen scurt — ceea ce destabilizează planificarea fluxurilor de numerar ale transportatorilor.
Efectul de domino: când cade un jucător mare, dispar mulți dintre cei mici
Unul dintre cele mai îngrijorătoare fenomene descrise în raportul Allianz Trade este creșterea bruscă a numărului de falimente majore — adică al companiilor cu o cifră de afaceri anuală de peste 50 de milioane de euro. În primele nouă luni ale anului 2026 au fost înregistrate la nivel mondial 376 de astfel de cazuri, dintre care nu mai puțin de 229 numai în Europa de Vest. În sectorul transporturilor au dat deja faliment 18 entități mari — în timp ce pe tot parcursul anului 2025 numărul lor a fost de 11.
Falimentul unui jucător mare se limitează rareori la acesta. O bună ilustrare este falimentul recent al grupului logistic belgian Ziegler — o companie cu o istorie îndelungată și o rețea extinsă de subcontractanți. Prăbușirea sa a provocat dificultăți financiare imediate pentru zeci de companii mai mici, pentru care facturile neachitate emise către Ziegler au însemnat pierderea lichidității și propriile probleme în achitarea obligațiilor. Acesta este un mecanism clasic al efectului de domino în industria transporturilor, expedierilor și logisticii.
Problema este suficient de gravă încât asociațiile profesionale încep să ceară modificări legislative. Organizația belgiană TLV (Transport en Logistiek Vlaanderen) propune introducerea unor reglementări care să protejeze subcontractanții după modelul legii franceze Loi Gayssot — o reglementare care, în anumite circumstanțe, garantează subcontractanților din transporturi protecție directă împotriva efectelor insolvenței clienților lor. Această dezbatere arată că piața începe treptat să recunoască necesitatea unor soluții sistemice, însă implementarea lor este încă departe.
Dimensiunea socială a crizei: milioane de locuri de muncă în pericol
În spatele statisticilor privind falimentele se află destine umane. Allianz Research estimează că, atât în 2026, cât și în 2027, falimentele companiilor din întreaga lume vor pune direct în pericol locurile de muncă ale aproximativ 2,7 milioane de persoane pe an. Numai în Europa, problema ar putea afecta până la 1,6 milioane de angajați.
La nivel de țară, datele pentru cele mai mari economii sunt deosebit de îngrijorătoare: în Franța sunt amenințate până la 268 de mii de locuri de muncă, în Germania — 239 de mii, iar în Marea Britanie — 213 mii. Industria transporturilor, cu structura sa specifică de ocupare (numeroși lucrători independenți, mici subcontractanți, afaceri de familie), este deosebit de expusă efectelor în cascadă ale falimentelor.
Perspective: când va avea loc stabilizarea?
Vestea bună este că aceasta va avea loc — analiștii o prevăd. Vestea proastă este că nu se va întâmpla curând. Indicatorul global al falimentelor urmează să crească cu încă 1% în 2027, înainte de o eventuală stabilizare. O scădere ușoară, măsurabilă, este prognozată abia pentru anul 2028 — pentru Germania se estimează atunci o reducere a numărului de falimente cu aproximativ 5%.
Aceasta înseamnă că sectorul european al transporturilor și logisticii va trebui să opereze într-un mediu cu risc ridicat timp de cel puțin încă doi ani. Nu se întrevede o reducere rapidă a costurilor, o revenire economică spectaculoasă sau o soluționare bruscă a problemei de personal. Companiile care vor supraviețui acestei perioade vor fi cele care implementează încă de astăzi mecanisme adecvate de gestionare a riscurilor.
Perspectiva riscului de afaceri: ce ar trebui să faci chiar acum?
Pentru managerii de risc și proprietarii de companii din sectorul transporturilor, expedierilor și logisticii, situația descrisă are implicații practice foarte concrete. Iată principalele concluzii:
- Verifică partenerii comerciali periodic, nu o singură dată. Situația financiară a companiilor se schimbă rapid — un partener comercial care era de încredere acum șase luni poate avea astăzi probleme grave de lichiditate. Datele disponibile pe platforme precum EURODEBT.eu permit urmărirea permanentă a schimbărilor în situația financiară a partenerilor de afaceri.
- Acordă o atenție deosebită companiilor din Germania, Franța și România. Acestea sunt piețele cu cel mai ridicat risc actual asociat partenerilor comerciali din sectorul transporturilor. Ele necesită o evaluare mai riguroasă înainte de inițierea sau prelungirea colaborării.
- Prudență față de micii transportatori. Datele belgiene arată clar: companiile cu flote de până la cinci vehicule sunt cele care dau faliment cel mai des. Dacă apelezi la servicii ale unor subcontractanți foarte mici, asigură-te că ai lanțuri de aprovizionare alternative.
- Protejează creanțele prin instrumente financiare. Asigurarea creanțelor, garanțiile bancare sau factoringul sunt instrumente care, în condițiile actuale ale pieței, devin o componentă indispensabilă a managementului financiar, nu un lux.
- Monitorizează semnalele de avertizare timpurie. Întârzierile la plată, schimbările bruște ale condițiilor de colaborare, cererile de amânare a termenelor — toate acestea pot anunța probleme financiare ale partenerului. Acționează proactiv înainte ca problema să atingă proporții greu de controlat.
- Diversifică baza de furnizori și clienți. Dependența de un singur client mare sau de un singur subcontractant esențial reprezintă, în climatul actual de afaceri, un risc care nu poate fi ignorat. Falimentul unei singure companii nu ar trebui să îți pună în pericol întreprinderea.
Concluzie: este timpul să acționezi, nu să aștepți
Raportul Allianz Trade și datele Eurostat conturează o imagine coerentă, deși îngrijorătoare: sectorul european al transporturilor și logisticii intră într-una dintre cele mai dificile perioade din ultimul deceniu. Numărul falimentelor crește mai rapid decât în orice alt sector, efectul de domino îi amenință pe micii subcontractanți, iar o îmbunătățire nu se întrevede decât în 2028.
În acest mediu, o atitudine pasivă este un lux pe care nicio companie nu și-l poate permite. Verificarea profesională a partenerilor comerciali, gestionarea activă a riscului de credit și diversificarea partenerilor de afaceri nu mai sunt astăzi o opțiune — sunt o condiție pentru supraviețuire și menținerea lichidității financiare. Platformele care agregă date despre solvabilitatea și istoricul de plată al companiilor europene, precum EURODEBT.eu, devin în acest context un instrument de lucru indispensabil pentru fiecare manager responsabil de securitatea financiară a organizației sale.
Surse: Allianz Trade, „Global Insolvencies Outlook 2028" (27.10.2026); Eurostat, date pentru T2 2026; Sierra Quadrant, raport pentru piața românească; ITLB (Institutul pentru Transport și Logistică, Belgia).




