

Datoria transportatorilor polonezi a depășit 1,32 miliarde PLN. Raportul dezvăluie amploarea crizei din sectorul transporturilor
Datoriile sectorului polonez al transportului rutier de mărfuri au atins nivelul record de 1,32 miliarde de zloți, iar numărul firmelor cu obligații restante a depășit 23 700 de entități. Criza este cauzată de creșterea costurilor combustibilului, de tarifele de transport neadaptate în contractele pe termen lung și de blocajele cronice de plată — 92 la sută dintre transportatori nu primesc plata la termen. Situația reprezintă un avertisment serios pentru toate firmele care utilizează serviciile operatorilor polonezi de transport.
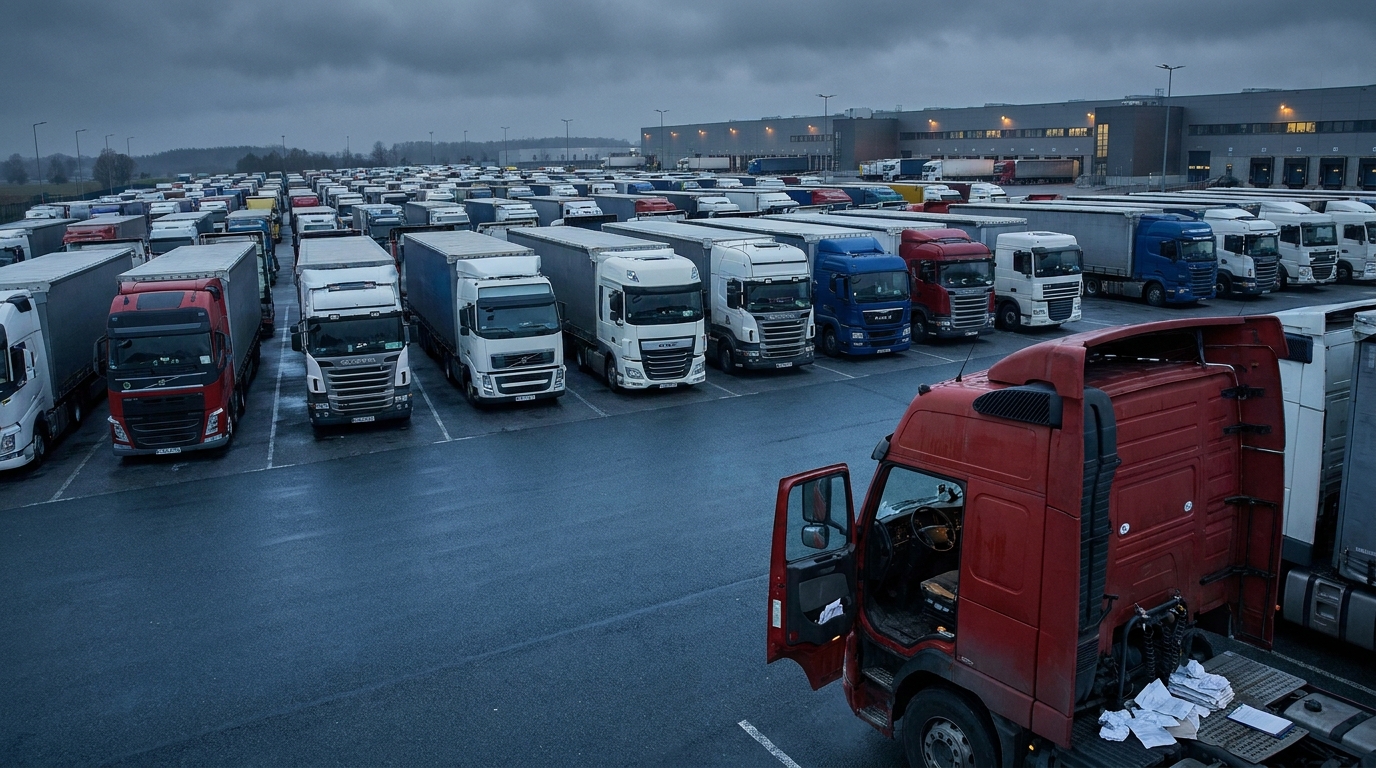
Îndatorarea totală a sectorului polonez de transport rutier de mărfuri a atins în noiembrie 2026 nivelul alarmant de 1,32 miliarde de zloți. Datele Registrului Național al Datoriilor arată că peste 23,7 mii de companii se confruntă cu obligații financiare restante. Este un semnal clar că starea unuia dintre pilonii logisticii europene se deteriorează sistematic — iar riscul pentru companiile care colaborează cu transportatori polonezi crește de la o lună la alta.
Amploarea îndatorării: cifre care ar trebui să îngrijoreze orice manager de risc
Potrivit celui mai recent raport al Registrului Național al Datoriilor, numărul entităților de transport cu obligații restante a crescut de la un an la altul cu peste 700 de companii, reprezentând o creștere de aproximativ 3,1%. Creșterea în sine a numărului de debitori ar fi un semnal îngrijorător — însă, pusă în contextul datoriei totale de peste 1,32 miliarde PLN, imaginea devine în mod clar alarmantă.
Este important de menționat că datoria medie pe întreprindere a scăzut ușor și se ridică în prezent la 55 700 PLN. La prima vedere, acesta ar putea fi un semn de îmbunătățire — însă, în realitate, datele arată doar că criza cuprinde un număr tot mai mare de entități, nu că firmele individuale se descurcă mai bine. Suma rămâne la un nivel record, iar numărul companiilor aflate în dificultate — cel mai mare din ultimii ani.
Președintele KRD, Adam Łącki, subliniază că avem de-a face cu o problemă sistemică, nu cu un val de dificultăți individuale. Transportatorii nu își pierd atât capacitatea de a-și achita obligațiile din cauza propriilor greșeli de management, cât cad într-o capcană creată de structura pieței: costuri operaționale în creștere, tarife de transport care nu țin pasul cu inflația costurilor și întârzieri cronice la plata din partea clienților.
Combustibilul și contractele: capcana în care cad mii de companii
Principalul motor al crizei este combinația nefavorabilă dintre creșterea prețurilor la combustibil și lipsa unor mecanisme contractuale adecvate care să îi protejeze pe transportatori împotriva acestui risc.
Datele Uniunii Internaționale a Transporturilor Rutiere (IRU) pentru al doilea trimestru al anului 2026 arată că prețurile motorinei în Uniunea Europeană au crescut în medie cu 12%. Aceasta reprezintă o povară uriașă pentru companiile în care combustibilul reprezintă de la peste zece până la peste treizeci la sută din toate costurile operaționale, în funcție de tipul și aria transporturilor efectuate.
Companiile care operează pe piața spot au reușit, în majoritatea cazurilor, să transfere această creștere în prețurile comenzilor — tarifele pentru transporturile ocazionale au crescut cu aproximativ 11%. Problema se află însă în contractele pe termen lung, unde tarifele de transport au crescut cu doar 6% — adică pe jumătate față de costurile combustibilului. Rezultatul este reducerea sistematică a marjelor operaționale ale transportatorilor care și-au bazat modelul de afaceri pe contracte de mai multe luni cu mari expeditori.
Un efect deosebit de distructiv îl are lipsa clauzelor de combustibil dintr-o parte semnificativă a contractelor de transport pe termen lung. Aceste clauze permit ajustarea automată a tarifului de transport în funcție de modificările prețurilor la combustibil, fiind un instrument standard de gestionare a riscului costurilor pe piețele logistice mature. Acolo unde clauzele lipsesc, transportatorii trebuie să suporte singuri diferența de costuri — în detrimentul propriei lichidități financiare.
Pentru majoritatea companiilor, renegocierea contractelor se dovedește o cale fără ieșire. Marii expeditori — lanțuri comerciale, producători sau operatori de depozite — au o poziție de negociere mult mai puternică decât transportatorii mici și mijlocii. În practică, firmele de transport se confruntă cu o alegere: să accepte condiții nefavorabile și să spere că vor supraviețui sau să renunțe la contract și să riște pierderea unui flux constant de comenzi.
Blocajele de plată: 92% dintre companii nu primesc banii la timp
O problemă la fel de gravă — iar pentru multe companii chiar mai apăsătoare decât costurile combustibilului — sunt blocajele de plată. Un studiu realizat de Keralla Research la comanda Bibby Financial Services oferă date șocante: 92% dintre companiile poloneze de transport primesc în mod regulat plățile după termenul stabilit în contract.
Mediana valorii creanțelor restante a crescut de la 75 500 PLN la 90 000 PLN. Aceasta înseamnă că transportatorul polonez obișnuit așteaptă la un moment dat plata unor facturi în valoare totală de peste 90 de mii de zloți — având în același timp obligația de a-și achita propriile datorii curente.
Aici se află miezul problemei lichidității financiare în transporturi. Modelul de afaceri al sectorului se caracterizează printr-o asimetrie fundamentală a fluxurilor de numerar: costurile — alimentarea cu combustibil, salariile șoferilor, ratele de leasing pentru vehicule, primele de asigurare și cheltuielile de service — trebuie suportate în avans. Veniturile apar însă cu o întârziere considerabilă, adesea după 30, 60 sau uneori chiar 90 de zile de la prestarea serviciului.
Când la această asimetrie se adaugă întârzierile prelungite ale plăților din partea clienților, avem rețeta perfectă pentru o spirală a datoriilor. Pentru a-și menține continuitatea operațională, transportatorii recurg la credite pentru capital de lucru sau la factoring — generând costuri financiare suplimentare, care le apasă și mai mult marjele deja slăbite. Cei care nu au acces la finanțare externă sau nu doresc să suporte costul acesteia încep la rândul lor să întârzie plățile către furnizori — creând blocaje secundare în întregul lanț de aprovizionare.
Cine este cel mai expus? Profilul debitorului și harta geografică a riscului
Datele KRD permit identificarea precisă a segmentelor de piață care suportă cele mai mari poveri ale crizei.
Structura entităților: microîntreprinzătorii sub cea mai mare presiune
Aproape două treimi din toate firmele de transport îndatorate sunt persoane fizice care desfășoară activități economice individuale. Numărul lor total depășește 15 mii de entități, iar suma restanțelor ajunge la 750 milioane PLN. Acești transportatori — adesea proprietari ai unuia sau câtorva camioane — operează fără o rezervă financiară sub formă de capital, acces la piețele de capital sau sprijinul unui grup corporativ. Orice întârziere de o săptămână a plății din partea clientului poate însemna pentru ei imposibilitatea de a achita la timp o rată de leasing sau o primă de asigurare.
Printre entitățile cu cele mai mari datorii se remarcă două cazuri: un transportator din districtul Otwock cu o datorie de aproape 7 milioane PLN și o companie de transport din Nowy Tomyśl cu restanțe de până la 7,6 milioane PLN. Ambele cazuri ilustrează faptul că problemele extreme de lichiditate afectează atât operatorii mici, cât și companiile cu activități de o amploare ceva mai mare.
Harta geografică a îndatorării: trei voievodate sub lupă
Din punct de vedere teritorial, cea mai mare concentrare a datoriilor transportatorilor se înregistrează în trei regiuni, care sunt totodată cele mai mari centre logistice și de transport din Polonia:
- Mazovia — datorii totale de 260,6 milioane PLN, aferente unui număr de 4 608 companii. Această regiune concentrează cel mai mare număr de entități de transport, ceea ce se traduce printr-o dominație absolută în clasamentul datoriilor.
- Silezia — datorii în valoare de 190,1 milioane PLN. Este important că aici se înregistrează cea mai mare datorie medie pe companie, de peste 67 000 PLN — clar peste media națională. Concentrarea puternică a industriei și logisticii generează un număr mare de contracte pe termen lung, care — după cum s-a arătat anterior — se dovedesc o capcană în condițiile creșterii costurilor operaționale.
- Polonia Mare — restanțe de 180,5 milioane PLN, regiune care de ani de zile este unul dintre motoarele logisticii poloneze, în special pentru deservirea rutelor vestice.
Companiile care iau în considerare inițierea sau continuarea colaborării cu transportatori din aceste voievodate ar trebui să fie deosebit de prudente și să implementeze proceduri aprofundate de verificare a solvabilității partenerilor.
Creditori și debitori: cine pierde cel mai mult?
Criza din transporturi nu este doar o problemă a transportatorilor înșiși — ea are un impact extins asupra altor industrii și instituții financiare.
Cei mai mari creditori ai companiilor poloneze de transport sunt instituțiile financiare și de asigurări — bănci, societăți de leasing și firme de recuperare a creanțelor. Valoarea totală a creanțelor lor față de sectorul transporturilor este de 884,6 milioane PLN. Această sumă reflectă amploarea dependenței industriei transporturilor de finanțarea externă pentru vehicule și activitatea operațională. Când transportatorii își pierd lichiditatea, primii care resimt efectele sunt locatorii și băncile.
Pe locul al doilea se află sectorul combustibililor, cu creanțe de aproximativ 241,2 milioane PLN. Stațiile de alimentare și distribuitorii de motorină acordă transportatorilor credite comerciale — și tot mai des nu reușesc să își recupereze banii. De aceea, atât de multe stații și distribuitori înăspresc condițiile de creditare sau solicită plăți în numerar de la companiile a căror situație financiară este pusă la îndoială.
În același timp, transportatorii înșiși sunt victime ale lanțului de obligații neachitate. Industria transporturilor așteaptă 170 milioane PLN de la propriii debitori — în principal companii comerciale, entități industriale și întreprinderi de construcții. Aceasta este o dovadă clară că blocajele de plată au un caracter sistemic și în cascadă: întârzierile dintr-o etapă a lanțului de aprovizionare se transmit rapid către verigile următoare.
Contractarea pieței: semnale de avertizare pentru logistica europeană
Criza de lichiditate descrisă începe să aibă un impact direct asupra structurii și potențialului pieței poloneze de transport. Datele Inspectoratului General pentru Transport Rutier (GITD) arată că în doar jumătate de an numărul companiilor care dețin licență pentru transport internațional a scăzut cu 644 de entități. Acest ritm depășește semnificativ rotația naturală a pieței rezultată din încetarea activității, fuziuni sau achiziții.
În același timp, studiile de piață indică faptul că aproape jumătate dintre companiile de transport și-au suspendat complet toate planurile de investiții și dezvoltare. În loc să își modernizeze flota, să investească în tehnologii noi sau să își extindă aria operațiunilor, aceste companii își concentrează toate resursele exclusiv pe supraviețuirea perioadei curente. Pe parcursul următoarelor peste zece luni, aceasta înseamnă îmbătrânirea flotei, creșterea costurilor de service și scăderea competitivității transportatorilor polonezi pe piața europeană.
Flota poloneză de transport este unul dintre cele mai mari și mai importante elemente ale sistemului logistic european. Camioanele poloneze efectuează o parte uriașă a transporturilor intra-UE, iar șoferii polonezi se numără printre cele mai numeroase grupuri de șoferi profesioniști de pe drumurile europene. Reducerea acestui potențial — prin falimente, retragerea licențelor sau înghețarea investițiilor — afectează direct disponibilitatea capacității de transport în întreaga Europă, ceea ce influențează la rândul său prețurile transporturilor și fiabilitatea lanțurilor de aprovizionare.
Perspectiva riscului de afaceri: ce ar trebui să facă firmele care colaborează cu transportatori polonezi?
Pentru managerii de risc și proprietarii companiilor de logistică din Europa, raportul KRD aduce câteva concluzii practice esențiale.
Înăsprirea proceselor de verificare a partenerilor comerciali
Cu peste 23 700 de companii cu obligații restante, o verificare standard într-un singur registru sau un raport de credit individual pot fi insuficiente. Merită utilizate verificări din mai multe surse — combinând datele din KRD, Registrul GITD, bazele de date de leasing și istoricul plăților din sistemele de informații ale industriei. Este necesară o atenție deosebită față de microîntreprinzători (activități economice individuale) și față de companiile înregistrate în Mazovia, Silezia și Polonia Mare, unde concentrarea datoriilor este cea mai mare.
Monitorizarea continuă a partenerilor comerciali, nu doar o singură dată
Situația financiară a companiilor de transport se poate schimba rapid — în special în condițiile variației prețurilor la combustibil și ale fluctuațiilor sezoniere ale cererii de transport. O verificare unică a bonității efectuată la semnarea contractului nu protejează împotriva riscului care se materializează câteva luni mai târziu. Se recomandă implementarea unor mecanisme de monitorizare continuă — alerte privind apariția unor noi înregistrări de datorii sau schimbări ale statutului licenței transportatorului.
Includerea riscului de combustibil în structura contractelor
Companiile care încheie contracte pe termen lung cu transportatori și doresc să păstreze parteneri logistici stabili și solvabili ar trebui să ia în considerare introducerea clauzelor de combustibil ca element standard. Mecanismul de ajustare automată a tarifului la modificările prețurilor la combustibil protejează ambele părți — expeditorul de renegocieri bruște și de pierderea transportatorului, iar transportatorul de erodarea marjei care duce la faliment. Pe termen mai lung, contractele fără clauze de combustibil sunt o bombă cu ceas care generează riscuri atât pentru furnizorul serviciului, cât și pentru beneficiar.
Diversificarea bazei de furnizori de transport
În condițiile în care aproape una din opt companii de transport are obligații restante, dependența de unul sau doi transportatori devine un risc operațional grav. Perturbările livrărilor cauzate de falimentul brusc sau suspendarea licenței unui partener-cheie pot avea efecte catastrofale asupra continuității lanțului de aprovizionare. Construirea unui portofoliu diversificat de furnizori de transport — cu o rezervă adecvată de capacitate și rute alternative — este un element indispensabil al gestionării riscului logistic în condițiile actuale ale pieței.
Concluzie: o industrie la răscruce
Situația sectorului polonez de transport rutier în noiembrie 2026 este rezultatul suprapunerii mai multor factori nefavorabili: costuri operaționale record, tarife de transport inadecvate în contractele pe termen lung, întârzieri cronice ale plăților din partea clienților și slăbiciunea structurală a mii de microîntreprinzători lipsiți de rezerve financiare de siguranță.
Datoriile de 1,32 miliarde PLN, care afectează aproape 23 800 de companii, nu sunt o curiozitate statistică — reprezintă un risc real pentru orice companie care comandă transporturi de la operatori polonezi sau care face parte dintr-un lanț de aprovizionare deservit de camioane poloneze. Scăderea numărului de transportatori licențiați, înghețarea planurilor de investiții și spiralele tot mai mari ale datoriilor conturează imaginea unei industrii care, fără schimbări structurale mai profunde — în domeniul dreptului contractual, al politicii de plată și al accesului la finanțare — se poate confrunta cu o criză și mai profundă în trimestrele următoare.
Pentru managerii de risc și companiile de logistică din întreaga Europă, datele de mai sus reprezintă un semnal clar: este timpul pentru consolidarea procedurilor de verificare a partenerilor de transport, diversificarea bazei de furnizori și gestionarea conștientă a riscului contractual în lanțul de aprovizionare.




