

Congestia porturilor de containere atinge niveluri record, peste 4,3 milioane de TEU scoase din circulație
Congestiile globale din porturile de containere au atins în august 2026 un record istoric — nave cu o capacitate totală de peste 4,3 milioane TEU așteaptă să intre în porturi, depășind vârful pandemiei de COVID-19. Pierderea efectivă de capacitate pe piață este echivalentă cu întreaga flotă Evergreen, iar fiabilitatea programelor a scăzut la un nivel alarmant de 60–65%. Situația reprezintă un risc operațional și de costuri grav pentru lanțurile europene de aprovizionare înaintea sezonului crucial de toamnă-iarnă.
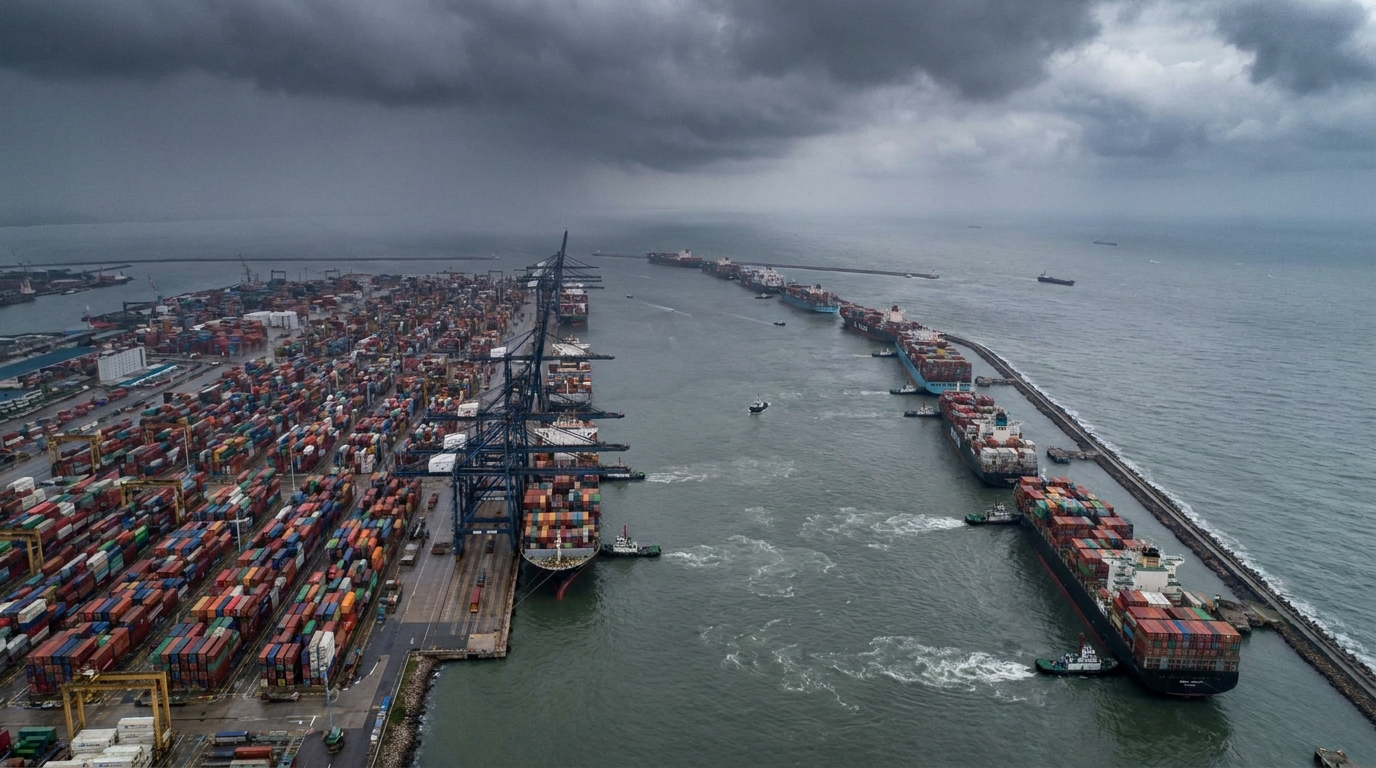
În august 2026, congestia porturilor containerizate la nivel global a atins niveluri nemaiîntâlnite până acum în industria transporturilor maritime – nu doar în termeni absoluți, ci și în ceea ce privește impactul operațional asupra întregului lanț de aprovizionare global. Datele de la firma de analiză Linerlytica indică faptul că navele cu o capacitate totală care depășește 4,3 milioane TEUPentru managerii de risc și proprietarii de logistică din Europa, această cifră ar trebui să ridice un semnal de alarmă – și chiar acum, pe măsură ce se apropie sezonul crucial de toamnă/iarnă.
Record doborât - noile date depășesc vârful pandemiei
Pentru mulți din industria transporturilor, pandemia de COVID-19 rămâne sinonimă cu haosul logistic. Congestia portuară din 2021–2022, când nave cu o capacitate combinată de aproape 4 milioane TEU așteptau în porturi, părea fără precedent. Situația actuală depășește aceste vârfuri - atât în cifre absolute, cât și în ceea ce privește consecințele reale asupra pieței.
Totuși, merită să se mențină contextul analitic adecvat. În 2022, cele 4 milioane de TEU blocate au reprezentat până la 15,7% flotă globală de containere de 25,3 milioane TEU la acea vreme. Astăzi, 4,3 milioane TEU sunt 12,6% o flotă mult mai mare, estimată la 34,4 milioane TEU. În ciuda procentului mai mic, efectele asupra pieței sunt la fel de severe – și în anumite privințe mai severe – decât în timpul pandemiei.
Firma de analiză Sea-Intelligence folosește o metodologie ușor diferită, concentrându-se nu pe tonajul care așteaptă la cozi, ci pe ceea ce numește pierdere efectivă de capacitate. Conform estimărilor sale, întârzierile și timpii de nefuncționare actuali elimină efectiv echivalentul a 1,7 milioane TEU Ca să vă faceți o idee despre amploarea acestui fenomen, aceasta este mai mare decât întreaga flotă a companiei de transport maritim taiwaneze Evergreen - una dintre cele mai mari linii de transport maritim din lume, clasată pe locul opt în ceea ce privește capacitatea.
Pentru comparație - înainte de pandemie, în anii 2011-2019, traficul rutier a consumat în medie doar 2,2% din lățimea de bandă globală și au fost tratate ca un fundal operațional inofensiv. În iunie 2026, această rată crescuse deja la 5%, iar tendința este încă ascendentă.
Fiabilitatea programului la minime istorice
Ca o consecință directă a aglomerației record, fiabilitatea orarelor de zbor a scăzut vertiginos. Punctualitatea livrărilor la nivel global a stagnat la doar 60-65% — ceea ce înseamnă că, statistic, fiecare a treia sau a patra livrare nu ajunge la timp. În plus, navele întârziate ajung în medie în portul de destinație 5 până la 5,5 zile după data planificată. Prin comparație, în condiții stabile înainte de pandemie, întârzierile au fost în medie de 3-4 zile.
Această diferență aparent mică — una sau două zile în plus — se traduce prin perturbări semnificative ale producției și planificării vânzărilor. Pentru companiile care operează în modul just-in-time, o lipsă de componente chiar și pentru zeci de ore poate duce la opriri ale liniei de producție, penalități contractuale și pierderea clienților.
Asia de Est în centrul crizei - taifunuri și cozi de sute de nave
Catalizatorul imediat pentru vârful de congestie din acest an este instabilitatea operațională din cele mai mari porturi din Asia de Est. O serie de taifunuri violente și furtuni tropicale care au lovit regiunea în iulie și august 2026 au paralizat practic operațiunile portuare din China, centrul global al producției și exportului de containere.
Datele platformei Portcast arată amploarea absolută a fenomenului: în momentul de vârf al intrării în Portul Shanghai a așteptat până 139 de naveși în fața celui vecin Ningbo Următorul 77 de unitățiTimpii de așteptare la terminalele Yangshan din Shanghai - unul dintre cele mai mari și mai avansate complexe portuare din lume - au crescut la 5–6 zile pentru serviciile aparținând alianței Gemini, iar pentru alți transportatori a ajuns chiar 7–8 zile.
Experții Alphaliner avertizează că problema nu este temporară. Schimbările climatice înseamnă nu doar o intensificare a taifunurilor în Asia, ci și secete prelungite în alte noduri cheie de tranzit. Acest lucru este demonstrat de situația de pe Canalul Panama, unde sloturile zilnice de tranzit pentru navele mari din clasa Neopanamax vor fi reduse drastic începând cu septembrie 2026, din cauza necesității de a conserva resursele de apă dulce. Începând cu 3 septembrie, se așteaptă ca numărul de sloturi zilnice disponibile să scadă la doar nouă, fiind planificate restricții suplimentare, și mai restrictive, începând cu 15 septembrie.
Meganave vs. infrastructura portuară europeană
Pe lângă factorii climatici și geopolitici, analiștii din industrie indică din ce în ce mai mult problemă structurală a arhitecturii flotei ca unul dintre principalii factori ai congestiei tot mai mari. Aceasta este extinderea masivă a așa-numitelor mega-nave – nave portcontainer cu capacități care depășesc 20.000 sau chiar 24.000 TEU – și impactul acestora asupra porturilor europene de transbord.
Date AIS (Sistem Automat de Identificare) pentru portul de Hamburg din iulie 2026 sunt elocvente:
- Peren — nave ancorate timp de 137 până la 187 de ore (5,7 până la 7,8 zile)
- HMM — timpul petrecut la chei a fost de 89–103 ore
- ONE — unitățile au petrecut 98–111 ore în port
- Hapag Lloyd — timp relativ mai scurt: 37–55 de ore
- Maersk — 52–63 de ore la chei
Astfel de discrepanțe mari între armatori nu sunt o coincidență datorată diferențelor de eficiență operațională. Ele sunt o simplă consecință proiectarea rețelelor de conectare (așa-numitul design de rețea). Serviciile Megaship, care fac escală într-un număr tot mai mic de porturi europene, generează operațiuni de transbordare unice, asemănătoare avalanșelor, la o scară exorbitantă. În timp ce croaziera Swan a MSC presupune o transbordare medie de aproximativ 2500 TEU în fiecare port european de escală, serviciul CEM al Evergreen Line - operat de nave cu o capacitate de peste 23.000 TEU și care fac escală în doar trei porturi din Europa de Vest - poate genera o singură transbordare de aproape 7830 TEU într-un singur port.
O astfel de concentrare gigantică de volume într-un singur loc și timp creează așa-numita încărcare maximă — un impact brusc asupra infrastructurii terminalelor, a cărei capacitate de procesare este limitată fizic. Consecințele sunt resimțite nu doar de operatorii portuari înșiși, ci mai ales de transportatorii rutieri și feroviari: stațiile de triaj sunt blocate, cozile de camioane sunt în creștere, iar transportul feroviar către Europa se confruntă cu întârzieri de mai multe zile.
Geopolitica își face partea – Marea Roșie rămâne închisă
Congestia portuară nu ar fi atât de severă dacă nu ar exista o altă criză de lungă durată în domeniul transportului maritim: evitarea Mării Roșii și a Canalului Suez de către majoritatea companiilor maritime globale ca răspuns la situația geopolitică tensionată din regiune (inclusiv conflictele armate din Iran). Redirecționarea traficului prin Capul Bunei Speranțe adaugă 10-14 zile la călătoria tipică din Asia către Europa, ceea ce:
- absoarbe o mare parte din capacitatea efectivă a flotei (navele sunt „pe drum” în loc să efectueze călătorii ulterioare),
- exacerbează deficitul de tonaj disponibil pe piața spot,
- Aceasta pune o povară suplimentară asupra porturilor europene deja supraîncărcate, unde navele sosesc inegal și cu întârzieri.
Combinația dintre aglomerarea record a porturilor și redirecționarea continuă creează un efect sinergic care împinge costurile de transport maritim la niveluri comparabile cu cele mai grele luni ale pandemiei.
Tarifele de transport sub presiune - SCFI la niveluri alarmante
Efectele cumulative ale tuturor acestor factori — congestionarea porturilor, devierea rutelor, restricțiile din Canalul Panama și lipsa capacității efective — vor avea un impact semnificativ asupra prețurilor transportului containerizat de marfă. Și deja se întâmplă acest lucru.
Conform estimărilor Linerlytica, Shanghai Containerized Freight Index (SCFI) atins nivelul 3355 puncte, care este o creștere de 156% comparativ cu perioada de dinaintea izbucnirii ultimului conflict armat din Iran. În același timp, indicele S&P Global Platts Container a crescut pe 21 august la nivelul 7565 USD per container de 40 de picioare (FEU) — cel mult în 2026. Agenția Freightos, una dintre cele mai fiabile platforme pentru urmărirea tarifelor de transport de marfă în timp real, indică în mod clar congestia portuară ca fiind principalul factor în creștere care determină creșterea actuală a prețurilor.
Pentru importatorii europeni, aceasta înseamnă o creștere drastică a costurilor de achiziționare a capacității de transport maritim — atât pe piața spot, cât și atunci când se încearcă renegocierea contractelor pe termen lung. Companiile care au încheiat acorduri-cadru înainte de criza actuală se pot baza pe o protecție parțială — deși armatorii utilizează din ce în ce mai mult suprataxe și clauze de forță majoră și aici.
Perspectiva riscului de afaceri pentru companiile europene
Situația actuală de pe piețele globale de transport maritim generează mai multe categorii de risc pe care managerii lanțului de aprovizionare din companiile europene ar trebui să le ia în considerare imediat în planurile lor de continuitate a activității.
Risc operațional - întârzieri la livrare
Cu o fiabilitate globală a programului de 60-65% și întârzieri medii de până la 5,5 zile, companiile care importă componente industriale sau bunuri de consum din Asia se confruntă cu perturbări regulate ale producției și planificării vânzărilor. Companiile care operează în moduri just-in-time sau just-in-sequence, cu rezerve minime de stocuri, sunt deosebit de vulnerabile.
Riscul de cost - Inflația importurilor
Tarifele de transport care sunt cu peste 150% mai mari decât în urmă cu un an au un impact direct asupra costului bunurilor vândute pentru importatori și distribuitori. Pentru industriile cu marje mici (bunuri de larg consum, electronice, textile), acest lucru poate însemna transferarea costurilor mai mari către utilizatorii finali, exercitând o presiune inflaționistă suplimentară asupra piețelor europene.
Riscul sezonului de toamnă/iarnă
August și septembrie sunt în mod tradițional o perioadă cu comenzi intense dinaintea sezonului, companiile aducând bunuri pentru vârfurile vânzărilor (Black Friday, Crăciun și sărbătorile de iarnă). Având în vedere nivelul actual de congestie și incertitudine privind timpii de livrare, riscul de stocuri insuficiente sau de sosire a produselor după sfârșitul sezonului de reduceri reprezintă o amenințare reală pentru multe sectoare de retail din Europa.
Riscul contrapartidei - Probleme cu furnizorul și transportatorul
Merită să ne amintim că tarifele mari de transport și haosul operațional nu sunt neutre pentru toți actorii de pe piață. Expeditorii de mărfuri, expeditorii și subcontractanții de logistică mai mici care nu au obținut contracte pe termen lung sau au resurse de numerar limitate se pot afla sub o presiune financiară severă. Crește riscul de întârzieri în îndeplinirea comenzilor, modificări unilaterale ale termenilor contractuali sau - în cazuri extreme - probleme de lichiditate ale contractanților.
Ce ar trebui să facă companiile? Recomandări pentru managerii de risc
În fața crizei descrise, specialiștii în managementul riscului din industria logistică recomandă mai multe acțiuni care pot limita expunerea unei companii la amenințările descrise:
- Verificarea contractorilor de logistică — Verificarea stării financiare și operaționale a principalilor expeditori de mărfuri, expeditori și transportatori. Merită să se utilizeze instrumente precum EURODEBT.eu pentru a evalua credibilitatea partenerilor de afaceri din industria transporturilor și logisticii.
- Diversificarea porturilor de intrare — luarea în considerare a unor porturi de escală alternative pentru mărfurile destinate Europei (de exemplu, Gdańsk, Koper, Bremerhaven) în loc să se concentreze asupra unui singur nod care ar putea fi deosebit de vulnerabil la congestie.
- Construirea de tampoane de stocare — creșterea nivelurilor de securitate a stocurilor pentru componentele și bunurile critice pentru perioada de vârf toamnă-iarnă.
- Renegocierea clauzelor contractuale — revizuirea și actualizarea clauzelor de forță majoră, întârziere și penalități din contractele cu furnizorii și clienții, pentru a reflecta realitățile actuale ale pieței.
- Monitorizarea ratelor și a disponibilității tonajului — Monitorizarea regulată a SCFI, a indicelui Freightos Baltic și a rapoartelor operaționale ale principalilor armatori pentru a detecta din timp alte schimbări ale pieței.
- Analiza scenariilor — pregătirea unor planuri de contingență pentru un scenariu de agravare suplimentară a crizei (de exemplu, restricții suplimentare asupra Canalului Panama, escaladarea tensiunilor în Marea Roșie).
Rezumat – o criză sistemică, nu o perturbare temporară
Criza transporturilor maritime din vara anului 2026 nu este o confluență întâmplătoare a unor circumstanțe nefericite. Este un simptom al unor tensiuni structurale mai profunde din sistemul logistic global: o climă în schimbare, o geopolitică tensionată, o arhitectură a mega-flotei inadecvată pentru capacitățile portuare și o infrastructură terminală persistent insuficientă în centrele cheie europene.
Blocarea a peste 12% din capacitatea globală a containerelor, în timp ce se închide simultan o parte semnificativă a capacității efective prin devierea rutelor, creează o situație în care piața va funcționa sub capacitatea sa nominală pentru o perioadă extinsă. Pentru companiile europene care importă mărfuri din Asia - și există mii dintre ele - aceasta înseamnă să se gândească la managementul riscurilor din lanțul de aprovizionare nu ca la un exercițiu academic, ci ca la o prioritate operațională continuă.
EURODEBT.eu va monitoriza evoluțiile ulterioare și vă va ține la curent cu schimbările condițiilor pieței, situația actorilor cheie din industrie și semnalele de avertizare privind stabilitatea companiilor europene de transport și logistică.




