

DSV achiziționează DB Schenker pentru 14,3 miliarde de euro. Ce înseamnă schimbarea conducerii logisticii pentru transportatorii polonezi?
Gigantul danez DSV a preluat oficial DB Schenker pentru 14,3 miliarde de euro, creând cel mai mare operator logistic din lume. Pe piața poloneză, DSV Road a înregistrat o creștere de aproape două ori a vânzărilor, iar noua rețea de transport al mărfurilor în regim de grupaj schimbă raportul de forțe în întregul sector al transporturilor, expedițiilor și logisticii. Pentru transportatorii mici și mijlocii, acest lucru înseamnă o presiune tot mai mare asupra marjelor, riscul de marginalizare în segmentele profitabile ale pieței și necesitatea adaptării urgente a strategiei de afaceri.
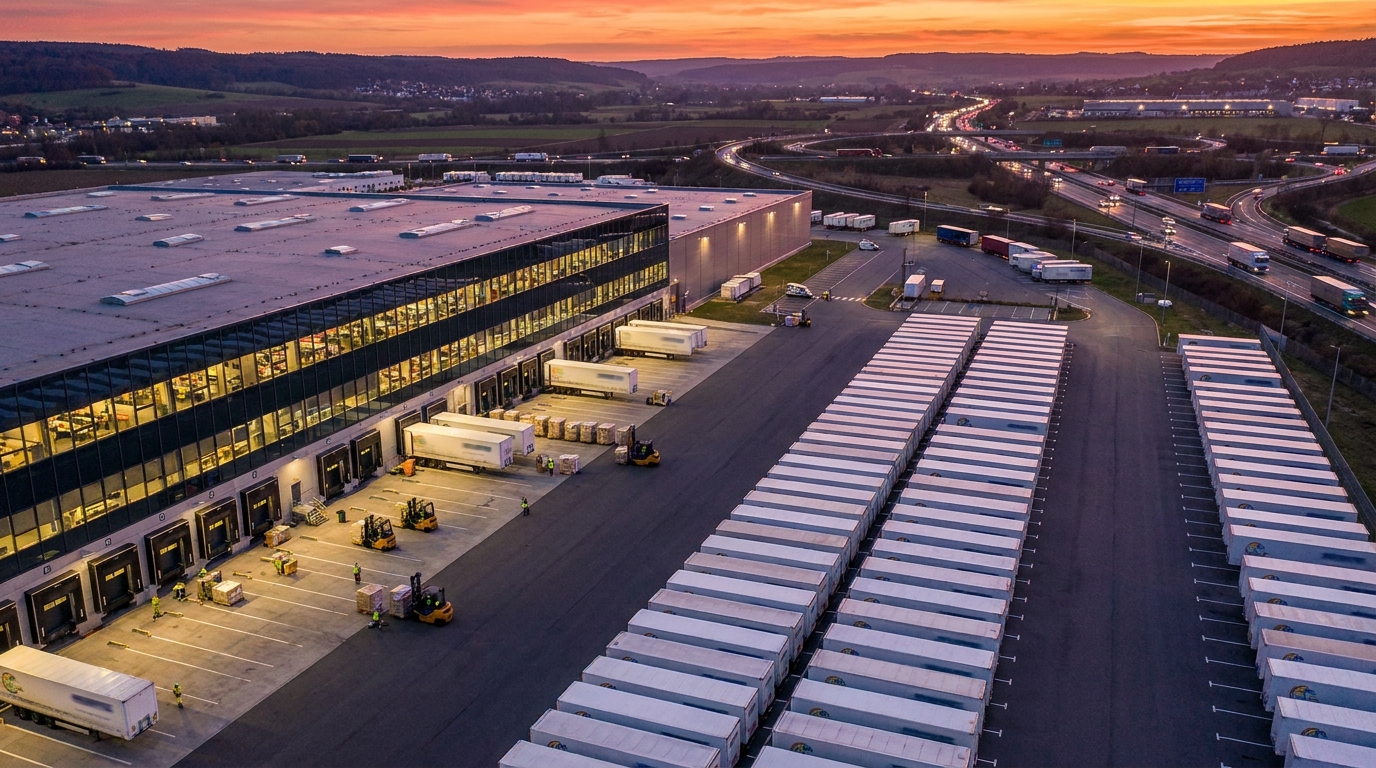
Finalizarea uneia dintre cele mai mari tranzacții din istoria industriei europene de transport și logistică a devenit un fapt. Gigantul danez de logistică DSV a achiziționat oficial DB Schenker pentru aproximativ 14,3 miliarde de euro, creând o entitate de neegalat la nivel global în ceea ce privește amploarea operațională. Aprobarea Comisiei Europene, acordată la începutul anului 2025, a deschis calea pentru integrarea celor două mari puteri - și a pus în mișcare o cascadă de schimbări care vor avea impact asupra întregului sector european de transport și logistică. Pentru transportatorii, expeditorii de mărfuri și IMM-urile poloneze care operează în industria transporturilor și logisticii, noul echilibru de putere reprezintă o provocare care nu poate fi subestimată.
Tranzacția istorică și contextul său de reglementare
Comisia Europeană a aprobat achiziționarea DB Schenker de către DSV în conformitate cu procedurile standard de control al concentrărilor economice. Bruxelles-ul a constatat că, în ciuda apariției unui gigant global, piața serviciilor de expediere de mărfuri - rutieră, aeriană, maritimă și logistică contractuală - rămâne suficient de fragmentată pentru a permite clienților să își păstreze o alegere reală a furnizorilor. Acest argument s-a dovedit crucial: CE nu a constatat o poziție dominantă care să reprezinte o amenințare la adresa concurenței.
Entitatea combinată are un număr estimat de angajați 147 de angajați în peste 90 de țăriNu mai este doar o companie mare - este o organizație capabilă să modeleze standardele industriei la scară globală. Jens H. Lund, CEO al DSV Group, a anunțat că integrarea va consolida semnificativ competitivitatea în toate cele trei divizii cheie: Aerian și Maritim, Rutier și Soluții.
Germania ca pilon al noii organizații
Germania, centrul operațional tradițional al DB Schenker, va păstra o importanță deosebită în noua structură. DSV s-a angajat să mențină multe funcții centrale la sediul actual al Schenker din Essen. În plus, a anunțat investiții de 1 miliard de euro pe piața germană în următorii trei până la cinci ani. Acesta este un semnal că noul proprietar tratează Germania nu ca pe o zonă de restructurare, ci ca pe fundamentul strategic al întregului grup.
Din perspectiva companiilor poloneze care colaborează cu ambele organizații, stabilitatea operațională a centrului din Essen este o veste bună - cel puțin pe termen scurt. Cu toate acestea, întrebarea cheie este cât de rapidă și eficientă va avea loc integrarea sistemelor IT, a procedurilor operaționale și a structurilor de management de ambele părți ale frontierei.
Revoluție pe piața poloneză TSL - mărfurile generale ca câmp de luptă
Polonia este una dintre cele mai mari piețe de transport rutier din Europa. O țară cu o puternică tradiție de antreprenoriat în transporturi, bazată în mare măsură pe sectorul IMM-urilor, se confruntă acum cu o nouă realitate. DSV Road, divizia responsabilă de transportul rutier, a remarcat vânzări aproape dublate după integrarea cu structurile Schenker, plasându-se printre liderii absoluți ai pieței poloneze.
Strategia grupului DSV în domeniul transportului rutier se concentrează în mod clar pe dezvoltarea rețelei de grupaj (grupaj). Grupajul — adică manipularea transporturilor care nu constituie o încărcătură completă de camion (LTL, Less than Truckload) — este unul dintre cele mai profitabile și dinamice segmente de piață. Rețeaua consolidată a DSV-Schenker permite:
- Optimizarea costurilor de operare printr-o mai bună umplere a spațiului de încărcare al vehiculelor (un așa-numit factor de încărcare mai mare),
- Reducerea timpilor de tranzit datorită unei rețele mai dense de terminale și conexiuni de linie,
- Standardizare tehnologică — integrarea sistemelor de urmărire a expedierilor, a documentației electronice și a platformelor de schimb de date cu clienții,
- O poziție de negociere mai puternică atât față de clienți, cât și față de subcontractanți.
Pentru companiile de transport poloneze, care până acum au concurat cu succes pe nișa serviciilor de grupaj, apariția unui jucător atât de puternic este un semnal de alarmă. Noua entitate posedă resurse, amploare și tehnologie care nu pot fi reproduse de întreprinderile familiale sau chiar de operatorii regionali care angajează zeci de persoane.
Riscuri pentru sectorul IMM-urilor - analiza amenințărilor
Din perspectiva evaluării riscurilor de afaceri și a verificării credibilității plăților companiilor – competențele cheie ale platformei EURODEBT.eu – consolidarea pieței în jurul DSV generează o serie de amenințări semnificative pentru entitățile mai mici.
1. Presiune asupra tarifelor de transport de marfă
Jucătorul dominant are o putere de negociere enormă. În relațiile cu subcontractanții - transportatori mici și mijlocii care îndeplinesc comenzile ca și contractori de sub-piață - DSV poate dicta termenii de preț. În practică, aceasta înseamnă risc reducerea marjelor operaționale companii mai mici care nu au alternativă la comenzile de la un expeditor mare. Pentru companiile cu capital propriu redus și rezerve de lichiditate limitate, orice reducere semnificativă a ratei ar putea submina stabilitatea lor financiară.
2. Marginalizare în segmentul transportului de mărfuri generale
Unul dintre cele mai profitabile segmente de piață – transportul de mărfuri generale – ar putea deveni domeniul exclusiv al marilor lanțuri de transport. Companiile mai mici, lipsite de acces la propria infrastructură de terminale și la conexiuni extinse la rețea, ar putea fi retrogradate la rolul de numai subcontractanți de tracțiune: cei care efectuează transport fizic, dar fără contact direct cu clientul final și fără acces la marja de profit aferentă serviciilor complete. Aceasta reprezintă o schimbare structurală a modelului de afaceri care, pe termen lung, slăbește poziția jucătorilor mai mici.
3. Dependența de unul sau mai mulți clienți
Companiile de transport al căror portofoliu de venituri se bazează în mare măsură pe comenzi de la un singur expeditor mare - în acest caz, potențial DSV-Schenker integrat - sunt deosebit de vulnerabile la riscul de concentrare. Renegocierea termenilor de cooperare, modificarea procedurilor de plată sau simpla decizie de internalizare a anumitor rute ar putea submina lichiditatea lor financiară. Diversificarea portofoliului de clienți devine un factor cheie de securitate în acest context.
4. Barierele tehnologice ca o nouă formă de excluziune
DSV investește constant în digitalizarea proceselor sale logistice. Integrarea cu sistemele IT ale grupului - platforme de schimb de date, sisteme de urmărire a expedierilor și documentație electronică de expediere - devine o cerință de facto pentru accesarea comenzilor. Companiile cărora le lipsește infrastructura IT adecvată sau care nu își pot acoperi costurile integrării tehnice pot fi excluse din ecosistemul furnizorilor. În mod paradoxal, tehnologia devine noua barieră la intrare — la fel de eficient ca și capitalul sau materialul rulant.
O șansă în fereastra de tranziție – pentru cine și pentru cât timp?
Fiecare fuziune majoră aduce cu sine nu doar amenințări, ci și oportunități temporare. Integrarea operațională dintre DSV și Schenker este un proces care - pe baza precedentelor istorice din industrie - poate dura multe luni, chiar ani. În acest timp, pot apărea noi provocări. turbulențe operaționale temporareîntârzieri în gestionarea transporturilor, dezorganizarea rețelei de terminale, ieșirea angajaților cheie, confuzie în sistemele IT.
Aceasta este o fereastră de oportunitate paradoxală pentru operatorii logistici de dimensiuni medii, care pot oferi clienților ceva ce structurile corporative mari nu pot oferi în faza de integrare: flexibilitate, rapiditate în luarea deciziilor și personalizare a serviciilorClienții care întâmpină probleme relaționale cu noua organizație vor căuta în mod activ alternative - cel puțin până la finalizarea integrării.
Totuși, această fereastră este în mod inerent temporară. Pe termen lung, investițiile masive în digitalizare, infrastructură și conectivitate anunțate de DSV vor crea bariere competitive permanente, dificil de depășit pentru entitățile cu capital de investiții limitat.
Perspectiva verificării riscurilor - Recomandări pentru industrie
Având în vedere aceste schimbări, instituțiile financiare, managerii de risc și proprietarii companiilor de logistică ar trebui să ia în considerare revizuirea modelelor lor de evaluare a sănătății financiare a partenerilor lor de afaceri TSL. Iată câteva recomandări cheie:
- Monitorizare sporită a lichidității financiare a IMM-urilor din domeniul transporturilor — în special companii ale căror venituri sunt puternic concentrate pe unul sau câțiva clienți mari din sectorul expedierilor.
- Analiza diversificării portofoliului de clienți ca criteriu de evaluare a rezistenței unei companii la schimbările pieței - companiile dependente de DSV pentru mai mult de 50% din venituri necesită o atenție specială.
- Verificarea capacităților tehnologice parteneri - companiile care nu dispun de sisteme care să permită integrarea cu platformele marilor operatori ar trebui tratate ca entități expuse riscului de a pierde accesul la comenzi cheie.
- Urmărirea dinamicii tarifelor de transport în segmentul transportului de mărfuri generale, ca indicator principal al stării sectorului de transport pentru IMM-uri.
- Evaluarea strategiei de adaptare companiile – entitățile care investesc activ în specializare, tehnologie sau consolidare cu alți transportatori mici prezintă un nivel mai ridicat de rezistență la presiunea pieței.
Rezumat - Regulile jocului s-au schimbat
Achiziția DB Schenker de către DSV nu este doar un eveniment corporativ de natură financiară. o schimbare fundamentală în arhitectura pieței logistice europene, ceea ce va avea impacturi reale la nivel operațional, de prețuri și tehnologic în anii următori. Noul lider al industriei are resursele, amploarea și ambiția necesare pentru a redefini inevitabil standardele de servicii, cerințele subcontractanților și dinamica prețurilor în întregul sector.
Pentru piața poloneză TSL – puternic bazată pe spiritul antreprenorial al companiilor mici și mijlocii – se apropie o perioadă de alegeri dificile. Specializarea, consolidarea, investițiile în tehnologie sau căutarea de noi nișe de piață: acestea sunt strategii care pot proteja entitățile mai mici de marginalizare. Companiile care nu reușesc să se adapteze riscă o pierdere treptată a poziției pe piață – nu ca urmare a unei singure decizii dramatice, ci ca urmare a erodării lente a marjelor și a accesului la comenzi.
Ca platformă pentru verificarea companiilor și evaluarea riscurilor, EURODEBT.eu va monitoriza continuu efectele acestei integrări asupra sănătății financiare a entităților din sectorul TSL din Polonia și din întreaga Europă. Schimbările din vârful piramidei industriei au întotdeauna repercusiuni la baza acesteia - și aici se află cele mai mari riscuri.




