

European Cargo în faliment: Falimentul transportatorului britanic de marfă afectează lanțurile de aprovizionare din China
Compania britanică de transport aerian de marfă European Cargo Limited a intrat oficial în administrare judiciară la 3 iunie 2026, încheindu-și activitatea cu o flotă de șapte aeronave Airbus A340-600 imobilizate la sol în Bournemouth și Teesside. Colapsul operatorului, specializat în transportul mărfurilor de comerț electronic pe rutele China–Marea Britanie, creează un deficit de capacitate în aeroporturile regionale și generează un risc direct pentru expeditori și importatori. Administratorii judiciari de la Teneo Financial Advisory au preluat controlul asupra activelor companiei.
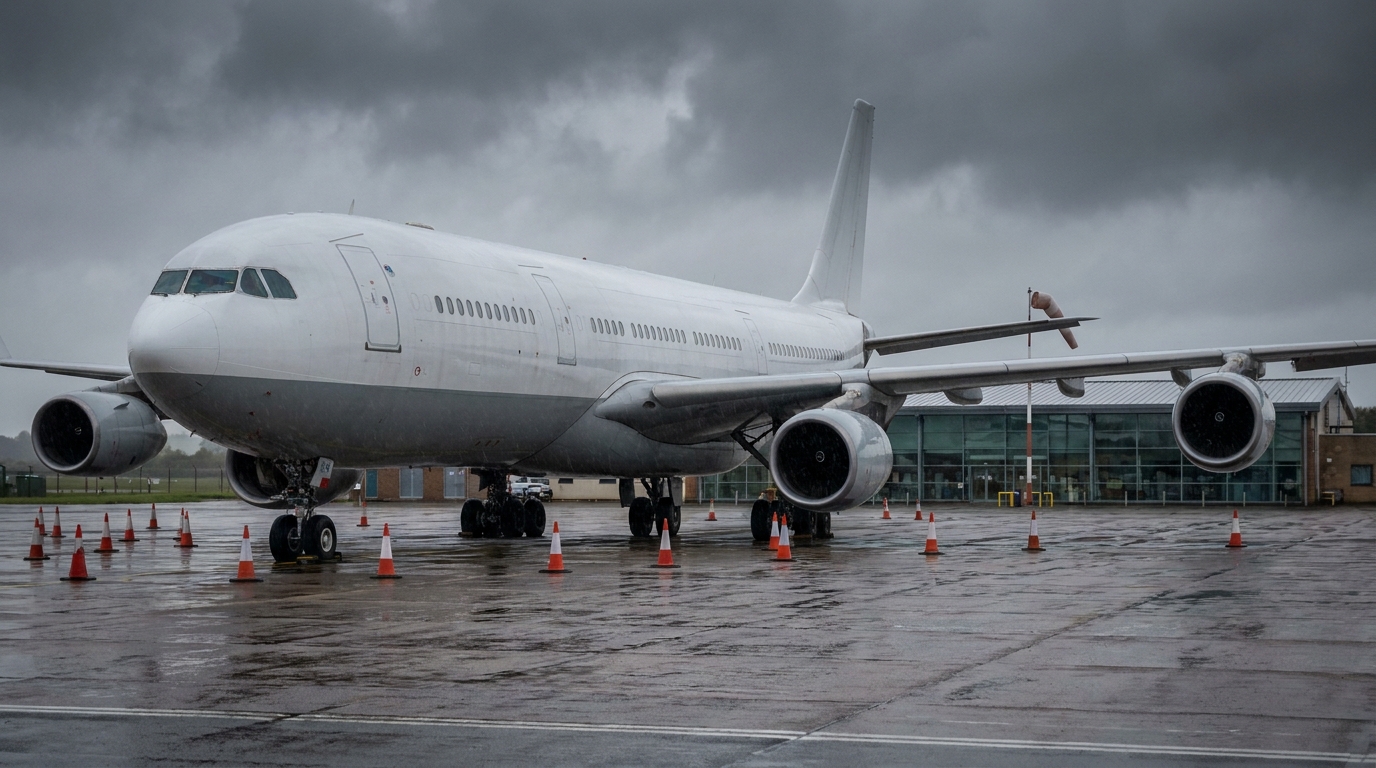
Compania aeriană britanică de transport marfă European Cargo Limited a intrat oficial în administrare pe 3 iunie 2026, încheindu-și activitatea cu flota sa de șapte aeronave Airbus A340-600 imobilizate la sol pe aeroporturile Bournemouth și Teesside. Decizia de a iniția proceduri administrative vine după săptămâni de suspendare efectivă a zborurilor, ultimele operațiuni sub codul SE/URO fiind înregistrate pe 19 mai 2026. Prăbușirea companiei aeriene reprezintă un semnal de alarmă semnificativ pentru expeditorii de mărfuri și importatorii care operează între China și Regatul Unit.
Sfârșitul operațiunii: flota este oprită, managerii preiau controlul
Stuart Morris, Robert Fishman și David Soden de la Teneo Financial Advisory Limited, una dintre principalele firme de consultanță specializate în procese de restructurare și insolvență din Marea Britanie, au fost plasați sub administrare judiciară a European Cargo Limited. Prioritatea lor este de a securiza activele companiei și de a investiga fezabilitatea vânzării activelor sau a restructurării parțiale a afacerii. În practică, aceasta înseamnă că soarta aeronavei, a sloturilor operaționale existente și a tuturor contractelor cu contractorii rămân suspendate până la finalizarea procedurilor.
Datele provenite de la sistemele de urmărire a zborurilor, inclusiv FlightAware, confirmă faptul că încetarea efectivă a operațiunilor a avut loc chiar înainte de declararea oficială a falimentului. După 19 mai 2026, niciuna dintre aeronavele European Cargo nu a mai operat zboruri comerciale. Șase aeronave, cu înmatriculări precum G-ECLB, G-ECLC și G-ECLN, au fost parcate pe aeroportul lor de origine din Bournemouth (BOH), în timp ce a șaptea a fost transferată pe aeroportul Teesside (MME). Teesside a devenit locul unui punct culminant deosebit de amar și simbolic al acestei povești.
Baza Teesside: deschidere în martie, faliment în iunie
Cu doar trei luni înainte de prăbușirea sa oficială, în martie 2026, European Cargo a sărbătorit lansarea unei noi baze operaționale pe Aeroportul Teesside. Planurile anunțate la momentul respectiv prevedeau cinci zboruri cargo pe distanțe lungi pe săptămână din această locație - zboruri menite să satisfacă cererea de livrare rapidă a bunurilor de comerț electronic importate din China pe piața britanică. Anunțul a fost prezentat ca un nou capitol în istoria transportatorului și o dovadă a unui model de afaceri stabilizat după perioada dificilă a pandemiei.
Realitatea s-a dovedit a fi diametral opusă. Planurile ambițioase de extindere a rețelei de rute nu au fost niciodată pe deplin realizate, iar investiția în deschiderea unei noi baze nu ar fi putut decât să agraveze situația financiară deja tensionată a companiei. Pentru regiunea Teesside, care conta pe redresarea economică asociată cu noul transportator, falimentul European Cargo a fost un eșec dureros - cu atât mai mult cu cât a avut loc atât de curând după ceremonia oficială de deschidere.
Modelul de afaceri al A340: Un pariu riscant pe avioanele cu patru motoare, folosite
Pentru a înțelege motivele declinului European Cargo, trebuie să ne întoarcem la modelul de afaceri care a stat la baza întregii strategii a transportatorului. Compania aeriană și-a construit flota exclusiv în jurul aeronavelor Airbus A340-600 - aeronave cu patru motoare, pe distanțe lungi, pe care Virgin Atlantic le elimina treptat din serviciul de pasageri. Într-o perioadă în care majoritatea operatorilor de transport de marfă din întreaga lume investeau în aeronave moderne, cu fuselaj lat, cu două motoare - cum ar fi Boeing 777F și Airbus A330-200F - European Cargo a mers împotriva curentului.
Dintr-o perspectivă pe termen scurt, această strategie avea sens. Accesul la avioanele A340 scoase din uz era relativ ieftin, iar aeronavele în sine aveau o capacitate de transport și o rază de acțiune semnificative, permițând zboruri directe între China și Regatul Unit fără a fi nevoie de realimentare intermediară. În perioada de vârf a pandemiei de COVID-19, aceste aeronave au fost inițial folosite pentru transportul echipamentelor individuale de protecție (EIP), când cererea globală pentru astfel de consumabile era enormă, iar tarifele de transport erau la niveluri record. În timp, European Cargo s-a transformat într-un furnizor de capacitate de transport pentru sectorul comerțului electronic, aflat în creștere rapidă.
Problema, însă, era că aeronavele cu patru motoare erau structural mult mai scumpe de operat decât cele cu două motoare. Consumul mai mare de combustibil, verificările de întreținere (MRO) mai complexe și mai costisitoare, tehnicienii calificați mai puțin disponibili și vârsta tot mai mare a aeronavelor s-au tradus în costuri de operare care, în noile condiții de piață, erau dificil de acoperit cu venituri din transportul de marfă.
Mediul de piață: transportul de marfă din zona de transport de marfă (belly-cargo) își pierde din piață, marjele scad
Prăbușirea European Cargo face parte dintr-o tendință mai amplă a pieței care a modelat industria europeană de transport de marfă din 2022. După anii record de pandemie, când capacitatea de transport de marfă era insuficientă, iar tarifele spot au atins maxime istorice, piața de transport de marfă a intrat într-o fază de normalizare - o normalizare care a fost foarte dureroasă pentru operatorii de nișă.
Un factor cheie care a schimbat ecuația costurilor pentru transportatori precum European Cargo a fost reluarea masivă a serviciilor de transport de pasageri de către marile companii aeriene. Fiecare aeronavă de pasageri pe distanțe lungi are automat spațiu în cală - spațiu în cala de marfă pe care companiile aeriene de pasageri îl oferă pieței de transport de marfă ca o sursă suplimentară de venituri. Pe măsură ce rețelele de pasageri au revenit la normal, sute de mii de tone de capacitate suplimentară pentru transportul de marfă au intrat pe piață, pe care transportatorii mari, integrați, le-au putut oferi la prețuri competitive, acoperind costurile fixe ale zborului cu veniturile din pasageri.
Pentru operatorii de marfă specializați care se bazau pe aeronave scumpe și cu întreținere intensivă, aceasta a însemnat o reducere dramatică a marjelor de profit. Randamentele transportului de marfă - ratele per kilogram de marfă transportată - au scăzut la niveluri care au făcut ca operarea aeronavelor A340 cu patru motoare să fie neprofitabilă. Într-o astfel de situație, fiecare lună de operare continuă nu a făcut decât să adâncească deficitul financiar.
Consecințe pentru expeditorii de mărfuri și importatori: deficit de capacitate în regiuni
Falimentul European Cargo nu este doar o problemă pentru acționarii și creditorii companiei. Pentru ecosistemul logistic care gestionează importurile de comerț electronic din China către Marea Britanie, retragerea bruscă a transportatorului de pe piață înseamnă perturbări operaționale reale.
European Cargo ocupa o nișă de piață clar definită: oferind conexiuni directe de marfă către aeroporturile regionale - Bournemouth și Teesside - ocolind astfel centrele logistice aglomerate din Londra (Heathrow, Gatwick, Stansted). Pentru expeditorii de mărfuri care deservesc clienți din sudul Angliei și nordul țării, aceasta a reprezentat o alternativă valoroasă la tranzitele costisitoare și consumatoare de timp prin porturile majore. Pierderea acestei capacități îi obligă pe importatori să caute soluții alternative - adesea la costuri mai mari și cu timpi de tranzit mai lungi.
- Costuri spot mai mari: Expeditorii de mărfuri care solicită capacitate de la transportatori alternativi vor trebui să accepte tarife mai mari decât cele oferite de European Cargo în temeiul acordurilor sale contractuale.
- Timp de livrare mai lung: Necesitatea de a ruta mărfurile prin noduri importante din Londra sau Europa continentală (de exemplu, Frankfurt, Amsterdam) poate adăuga una sau două zile lanțului de aprovizionare.
- Riscul pentru creanțe: Companiile care aveau facturi deschise sau efectuau plăți în avans pentru capacitate de transport marfă la European Cargo ar putea întâmpina dificultăți în recuperarea fondurilor în timpul procedurilor administrative.
- Presiune asupra capacității contractuale: Operatorii de comerț electronic care se bazează pe livrări regulate din China ar trebui să ia imediat măsuri pentru a contracta capacitate alternativă cu alți transportatori înainte ca problema să se agraveze.
Semne de avertizare pe care ar fi trebuit să le observați mai devreme
Din perspectiva analizei riscurilor de afaceri, cazul European Cargo oferă lecții importante. Mai multe semne de avertizare au fost evidente cu mult timp înainte - atât pentru partenerii comerciali, cât și pentru cei financiari ai transportatorului.
În primul rând, alegerea unei flote bazate pe aeronave cu patru motoare care se retrăgeau a reprezentat un risc strategic care era deja evident la momentul lansării. Consensul industriei privind superioritatea costurilor aeronavelor cu două motoare nu este un secret; era disponibil publicului și analizat de orice observator rațional al pieței de transport marfă.
În al doilea rând, dinamica pieței de transport de mărfuri post-pandemie, începând cu 2022, a indicat în mod clar o eroziune iminentă a marjelor. Operatorii care se bazaseră pe tarifele mari de transport de marfă din timpul pandemiei pentru profitabilitate, fără un plan de normalizare a pieței, își asumau riscuri semnificative.
În al treilea rând, planurile agresive de extindere (deschiderea bazei din Teesside în martie 2026), într-un moment în care piața transmitea semnale de scădere a profitabilității, reprezintă un simptom clasic al supraestimării propriilor capacități financiare de către conducere, aflată sub presiunea de a demonstra creștere.
Pentru managerii de risc și transportatori, lecția cheie este simplă: sănătatea financiară a transportatorilor de marfă de nișă ar trebui monitorizată în mod regulat, în special atunci când aceștia se bazează pe o flotă personalizată sau pe planuri de expansiune agresive într-un mediu de piață dificil.
Ce urmează pentru active și flotă?
Administratorii de la Teneo Financial Advisory au acum sarcina de a monetiza activele companiei în cel mai avantajos mod posibil. Aeronavele în sine rămân activul cheie - șapte avioane A340-600 - deși valoarea lor de piață este în prezent limitată, având în vedere tendința globală de îndepărtare a platformelor cu patru motoare. Printre potențialii cumpărători ar putea fi operatori din piețele emergente sau companii specializate în dezmembrarea și vânzarea de piese de schimb (part-out).
Merită să se monitorizeze progresul procedurilor administrative, luând în considerare potențialele creanțe de la partenerii de afaceri și amploarea datoriilor față de angajați. Teneo Financial Advisory va publica anunțuri suplimentare pe măsură ce lucrările avansează, anunțuri care ar trebui monitorizate de către toate părțile interesate care au orice contact financiar cu compania.
Perspectiva riscului de afaceri: Concluzii pentru piață
Prăbușirea European Cargo Limited este o dovadă suplimentară că piața transportului aerian de marfă intră într-o nouă fază - una mai solicitantă pentru operatorii de nișă specializați și mai favorabilă pentru transportatorii integrați, atât cu flote de pasageri, cât și cu aeronave de marfă dedicate.rodoÎn fața scăderii marjelor și a concurenței tot mai mari din partea segmentului „abdomenului” de marfă, cei care pot amortiza costurile fixe în cadrul unui model de venituri diversificat au câștig de câștig.
Pentru companiile europene de transport și logistică, cazul European Cargo ar trebui să servească drept catalizator pentru revizuirea propriilor proceduri de verificare a furnizorilor. Revizuirea periodică a sănătății financiare a principalilor furnizori de capacitate aeriană - cu accent deosebit pe dimensiunea flotei, modelul de cost și istoricul financiar - este o cerință fundamentală pentru gestionarea riscului operațional în lanțul de aprovizionare.




