

SeaLead Shipping în lichidare: Cum au distrus sancțiunile americane al 13-lea cel mai mare transportator de containere din lume în 14 luni
SeaLead Shipping, armatorul singaporez care ocupa încă acum un an locul 13. printre cei mai mari transportatori de containere din lume, a anunțat la sfârșitul lunii iulie 2026 lichidarea voluntară ca efect direct al sancțiunilor impuse de OFAC și al acțiunilor Departamentului de Justiție al SUA. Compania, care are active nete pozitive și datorii pe termen lung zero, intră în lichidare nu din cauza insolvenței, ci a paraliziei operaționale complete provocate de legăturile cu rețeaua iraniană de distribuție a petrolului. Acest caz reprezintă un avertisment fără precedent pentru sectorul logistic european cu privire la necesitatea verificării riguroase a partenerilor comerciali din perspectiva riscurilor legate de sancțiuni și a celor geopolitice.
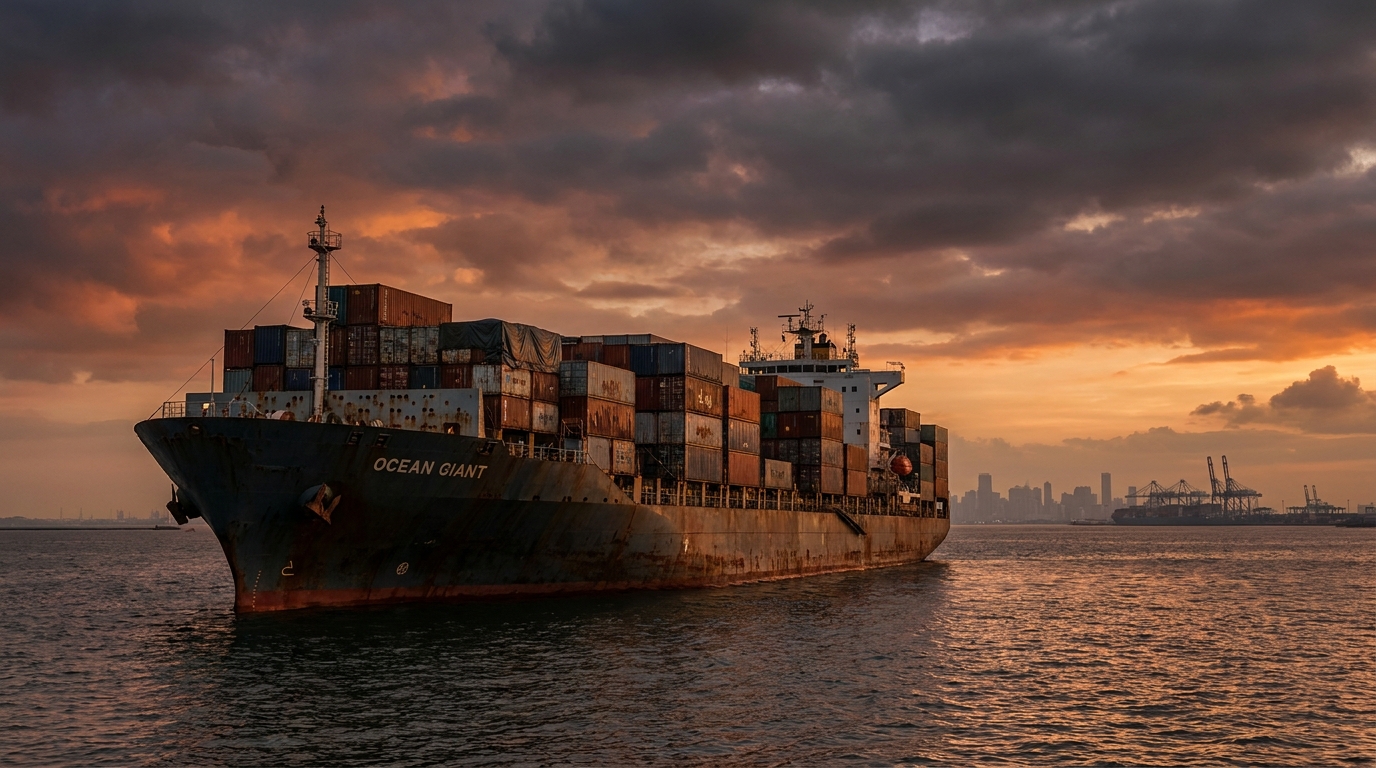
Compania de transport maritim din Singapore SeaLead Shipping – care, în mai 2025, avea o flotă de peste 208.000 TEU și se clasa pe locul 13 la nivel global în rândul transportatorilor de containere – a anunțat lichidarea voluntară la sfârșitul lunii iulie 2026. Cauza imediată a prăbușirii sale a fost sancțiunile impuse de Biroul pentru Controlul Activelor Străine (OFAC) din SUA și acțiunile Departamentului de Justiție al SUA (DOJ), care în mai puțin de un an și jumătate au șters practic compania din peisajul transportului maritim global. Acest caz este, fără îndoială, unul dintre cele mai dramatice și instructive exemple de risc geopolitic și de sancțiuni cu care s-a confruntat industria logistică în ultimul deceniu.
De la jucător global la zero: o scădere spectaculoasă a cifrelor
Amploarea operațiunilor în declin ale SeaLead Shipping este uimitoare. În mai 2025, compania opera 53 de nave cu o capacitate combinată de peste 208.000 TEU. Doar zece luni mai târziu, în martie 2026, flota se redusese la 14 nave și 62.500 TEU. Până în iulie 2026 - când a fost anunțată lichidarea - compania mai avea doar patru nave. Aceasta reprezintă o reducere de peste 92% a flotei sale într-un an și câteva luni. Nicio criză naturală a pieței, recesiune economică sau pandemie nu ar fi putut șterge atât de rapid și complet o companie de această amploare.
Ceea ce este deosebit de interesant dintr-o perspectivă analitică este faptul că SeaLead Shipping nu intră în faliment din cauza insolvenței. Dimpotrivă. Compania intră în lichidare ca entitate. complet solventConform declarației oficiale a conducerii, activele nete ale companiei sunt estimate la 37,4 milioane de dolari, constând din:
- Numerar: 6,9 milioane USD
- Valoarea flotei de nave: 19,9 milioane USD
- Valoarea containerelor: 26,2 milioane USD
În ceea ce privește pasivele, compania raportează doar 15 milioane de dolari în datorii pe termen scurt față de furnizori și 500 de dolari în restanțe salariale ale angajaților. Este important de menționat că firma nu are datorii pe termen lung. Teoretic, creditorii ar trebui să fie pe deplin satisfăcuți în termen de un an de la deschiderea oficială a procedurilor. Cosimo Borelli de la Admiralty Asia Partners a fost numit lichidator.
Așa-numitul lichidare cu solvent — lichidarea unei entități solvabile — este un fenomen relativ rar și deosebit de semnificativ. SeaLead Shipping nu intră în faliment pentru că nu mai are bani. Intră în faliment deoarece sancțiunile i-au interzis să desfășoare orice activitate comercială. Nicio bancă nu îi va procesa plățile, niciun port nu va permite navelor sale să intre fără a risca sancțiuni secundare și niciun contractor nu îndrăznește să semneze un contract.
Originile prăbușirii: legăturile cu rețeaua de distribuție a petrolului din Iran
Problemele SeaLead Shipping au început în iulie 2025, când OFAC a inclus pe lista neagră 16 nave închiriate de companie. Potrivit autorităților americane, aceste nave erau legate de o vastă rețea de transport maritim controlată de Mohammad Hossein Shamkhani — un fost comandant de rang înalt al marinei Corpului Gărzilor Revoluționare Islamice (IRGC) și fiul lui Ali Shamkhani, unul dintre principalii consilieri politici ai Liderului Suprem al Iranului.
Managementul tehnic al acestor unități a fost asigurat de o companie din Singapore. Draco Buren Shipping, care a fost, de asemenea, plasată pe lista de sancțiuni OFAC. Legăturile operaționale și de capital ale SeaLead cu o rețea care deservea interesele iraniene au devenit punctul de plecare pentru acțiuni represive din ce în ce mai ample ale autorităților federale americane.
Aceste acțiuni au culminat pe 6 martie 2026, când Departamentul de Justiție al SUA a efectuat o confiscare civilă fără precedent a fondurilor SeaLead Shipping în valoare de 2,4 milioane USDConform rechizitoriului, aceasta a făcut parte dintr-un fond mult mai mare – estimat la aproximativ 15,3 milioane de dolari – utilizat pentru a finanța direct o rețea ilegală de distribuție a țițeiului iranian, eludând embargourile impuse anterior. Confiscarea efectuată de Departamentul de Justiție transmite un mesaj puternic: autoritățile americane au mers dincolo de simpla adăugare a companiei pe listă și au recurs la o legislație penală strictă.
Escaladarea: Sancțiunile din iulie și efectul domino
Deși restricțiile inițiale au afectat SeaLead indirect - prin sancțiuni asupra navelor închiriate și a entităților conexe - sancțiunile din iulie 2026 au lovit direct în inima organizației. OFAC a vizat însăși SeaLead Shipping și toate filialele sale cheie situate în:
- India
- în Insulele Marshall
- w Zjednoczonych Emiratach Arabskich
Sancțiunile se aplică și unui număr de entități operaționale și de capital conexe, inclusiv: Aare Lines, Hansa Shipping, Lübeck Shipping, Volta Shipping oraz WeFreight ShippingAceastă listă demonstrează structura organizațională extinsă și multijurisdicțională a acestui armator – tipică companiilor care urmăresc să minimizeze riscul juridic prin dispersarea operațiunilor în mai multe jurisdicții.
O lovitură suplimentară pentru operațiunile companiei a fost izbucnirea conflictului armat deschis dintre SUA/Israel și Iran la sfârșitul lunii februarie 2026. Escaladarea situației geopolitice a dus la blocarea de facto a unei părți din flotei SeaLead pe rutele din Orientul Îndepărtat – navele nu puteau nici opera liber, nici nu puteau face escală în porturile unde operatorii se temeau de consecințele sancțiunilor.
Cea mai recentă încercare de a salva afacerea prin intermediul unei filiale malaeziene care opera ca NVOCC (SeaLead Shipping Malaysia) s-a încheiat cu un eșec. Alți armatori au refuzat să coopereze în masă, temându-se de expunerea la așa-numita sancțiuni secundare (sancțiuni secundare) - un instrument utilizat din ce în ce mai mult de administrația SUA împotriva terților care mențin contacte cu companii supuse restricțiilor.
Structura proprietății: cine se află în spatele SeaLead Shipping?
Cazul SeaLead este și mai complex dacă ne uităm la structura acționariatului transportatorului. Compania era deținută de patru entități:
- Capitala Meteorilor — 33% acțiuni
- Capitala Hummingbird — 32% acțiuni
- Preetha Sunil Kumar (persoană fizică) - 20% din acțiuni
- Accesați fondurile de capital (cu sediul în Insulele Cayman) - 15% din acțiuni
Fragmentarea proprietății între fonduri de capital, o entitate înregistrată în paradisuri fiscale și o persoană fizică este un tipar care ar trebui să ridice îngrijorări ale analiștilor de risc chiar și atunci când verifică un potențial partener de afaceri. Prezența unei entități din Insulele Cayman în structura proprietății - deși nu este în sine o dovadă a neregulilor - este unul dintre semnele de avertizare pe care procedurile KYC (Know Your Customer - Cunoaște-ți clientul) și KYCC (Know Your Customer's Customer - Cunoaște-ți clientul) ar trebui să le identifice într-un stadiu incipient.
Perspectiva riscului de afaceri: Ce ar trebui să învețe industria din aceasta?
Prăbușirea SeaLead Shipping nu este o poveste despre o companie care a dat faliment din cauza proastei administrări, a datoriilor excesive sau a unei recesiuni a pieței. Este o poveste despre cum conexiunile geopolitice pot, în câteva luni, să anuleze ani de construire a unei poziții pe piață - indiferent de sănătatea financiară a companiei. Mai jos, prezentăm lecții cheie pentru managerii de risc și proprietarii companiilor de logistică care operează în Europa.
1. Riscul sancțiunilor este real și acționează rapid
Există o concepție greșită des întâlnită conform căreia sancțiunile vizează entități îndepărtate, exotice - nu jucători globali clasați în clasamentele industriei. Cazul SeaLead demontează acest mit. Compania era clasată pe locul 13 la nivel global, opera sub pavilionul Singapore, avea finanțe formal curate și o rețea extinsă de parteneri. Cu toate acestea, în decurs de 14 luni, sancțiunile au împins-o până în punctul în care lichidarea voluntară a devenit singura opțiune.
2. Sancțiunile secundare reprezintă o amenințare reală pentru europeni
Mecanismul de sancțiuni secundare este deosebit de îngrijorător din perspectiva europeană. Armatorii care refuză să coopereze cu filiala malaeziană a SeaLead nu au făcut-o din loialitate față de legislația americană, ci din preocuparea pentru propriile interese. Orice companie europeană de transport sau logistică cooperează cu o entitate supusă sancțiunilor OFAC riscă pierderea accesului la sistemul dolarului, blocarea conturilor bancare corespondente și potențiala urmărire penală în SUA. Acestea sunt riscuri care ar trebui luate în considerare atunci când se angajează în orice nouă cooperare cu entități din afara zonei euro și a UE.
3. Procedurile KYC și KYCC nu sunt birocrație - ele reprezintă fundamentul securității
Cazul SeaLead demonstrează clar că verificarea unui partener comercial nu se poate limita la verificarea situației sale financiare sau a istoricului comercial. De asemenea, necesită analiza structurii proprietății, a conexiunilor de capital și operaționale, a jurisdicției de înregistrare a filialelor și - în mod crucial - a identității beneficiarilor reali finali (UBO). Procedurile KYCC, adică verificarea partenerilor de afaceri ai partenerilor noștri, devin un element din ce în ce mai important al conformității în lanțurile globale de aprovizionare.
4. Solvabilitatea nu protejează împotriva lichidării
Unul dintre cele mai neașteptate aspecte ale acestei povești este că SeaLead intră în lichidare cu active nete pozitive și zero datorii pe termen lung. Acestea sunt vești bune pentru creditori - ar trebui să își recupereze datoriile. Dar pentru partenerii operaționali, expeditorii de mărfuri, transportatori și leasori de containere - este un avertisment. Solvabilitatea financiară nu este o garanție suficientă a continuității operaționale dacă firma este expusă riscului de sancțiuni.
5. Diversificarea operatorilor este o necesitate strategică
Pentru importatorii și exportatorii care utilizează servicii maritime, povestea SeaLead este un argument convingător pentru diversificarea constantă a portofoliului lor de transportatori. Dependența lanțului de aprovizionare de un singur operator - în special de unul din afara piețelor tradiționale, bine reglementate - expune o companie la perturbări operaționale dramatice dacă operatorul respectiv este sancționat sau își dă faliment.
Contextul pieței: industria trebuie să se adapteze la noua realitate
Lichidarea SeaLead Shipping face parte dintr-o tendință mai amplă de înăsprire a sancțiunilor împotriva entităților legate de Iran, Rusia și alte țări restricționate. Administrația SUA și-a extins constant domeniul de aplicare al acțiunilor - de la adăugarea navelor individuale pe listele de sancțiuni, la confiscarea de numerar și active, până la desființarea unor grupuri întregi de companii legate de rețele de distribuție a energiei interzise.
Industria transporturilor și logisticii – prin natura sa, globală, multijurisdicțională și cu rețele intermediare complexe – este deosebit de vulnerabilă la riscul de implicare neintenționată în astfel de structuri. Un număr tot mai mare de entități încearcă să eludeze sancțiunile prin lanțuri complexe de companii-paravan, schimbarea pavilionului navelor, proprietari fictivi și intermediari.rodoÎn acest domeniu, instrumentele de verificare – cum ar fi cele oferite de platformele EURODEBT.eu – nu mai sunt un supliment opțional, ci devin un element esențial al managementului riscurilor.
De asemenea, merită menționat faptul că lichidarea unei companii de această amploare generează perturbări semnificative ale pieței. Clienții SeaLead au fost nevoiți să caute urgent transportatori alternativi, să negocieze noi contracte și să facă față întârzierilor din lanțul de aprovizionare. Containerele și navele intră în procesul de lichidare, iar potențiala lor achiziție de către alți operatori este un proces consumator de timp și incert.
însumare
Povestea SeaLead Shipping este un studiu de caz care ar trebui inclus în programele de instruire în managementul riscului ale fiecărei companii care operează în transport și logistică la nivel global. Compania își construise o poziție impresionantă pe piață, își menținuse lichiditatea financiară și nu avea datorii pe termen lung. Cu toate acestea, în 14 luni, a trecut de la a fi al 13-lea cel mai mare transportator de containere din lume la a fi lichidată.
Vinovată nu a fost performanța financiară slabă, ci legăturile operaționale cu rețele sancționate. Conexiuni care, cel puțin parțial, ar fi putut fi descoperite prin proceduri riguroase de due diligence și de verificare a partenerilor. Acesta este motivul pentru care instrumente precum verificarea sancțiunilor, verificarea UBO, monitorizarea OFAC și a listelor SDN și evaluarea riscurilor geopolitice devin standardul absolut în managementul modern al riscurilor comerciale.
Pentru companiile europene de transport și logistică, există o singură concluzie: verificarea partenerilor înainte de încheierea unui contract, deoarece costul corectării unei erori – așa cum arată cazul SeaLead – se poate dovedi a fi incomparabil mai mare decât costul prevenirii.




