

Sfârșitul importurilor scutite de taxe vamale din China: UE introduce o taxă de 3 EUR pe colet începând cu 1 iulie 2026
De la 1 iulie 2026, fiecare colet importat în UE din țări terțe, cu o valoare sub 150 de euro, va fi supus unei taxe vamale forfetare de 3 euro. Comisia Europeană a publicat norme detaliate de punere în aplicare care reglementează acest mecanism, punând astfel capăt unei scutiri vamale de lungă durată, care facilita fraudele pe scară largă constând în subevaluarea mărfurilor. Operatorii logistici și firmele de curierat au la dispoziție un timp limitat pentru a integra noile cerințe în sistemele vamale, astfel încât să evite întârzierile și sancțiunile financiare.
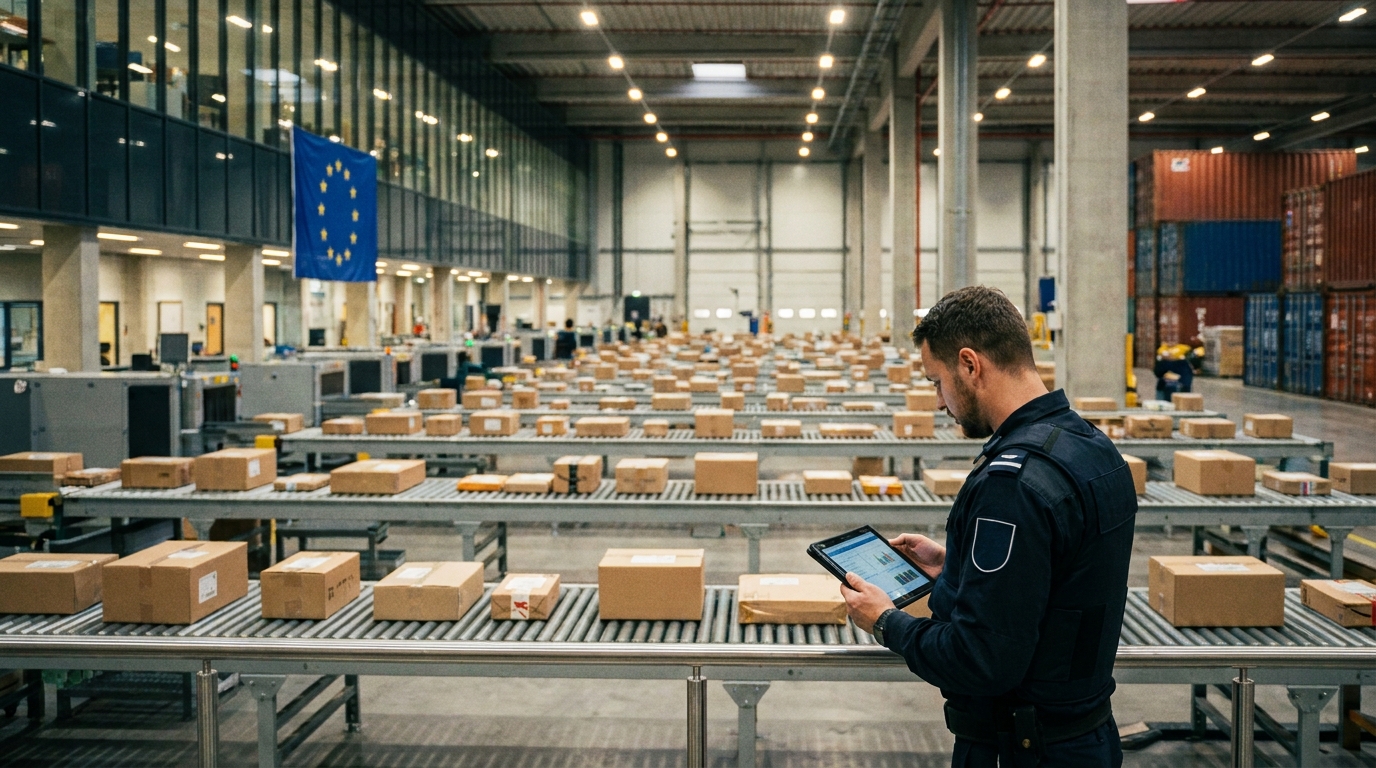
Începând cu 1 iulie 2026, fiecare colet importat în Uniunea Europeană din țări terțe cu o valoare sub 150 EUR va fi supus unei taxe vamale fixe de 3 EUR. Comisia Europeană a publicat norme detaliate de punere în aplicare care reglementează acest mecanism - Regulamentul de punere în aplicare (UE) 2026/1200 din 5 iunie 2026 - oficializând una dintre cele mai semnificative modificări ale legislației vamale a UE din ultimul deceniu. Pentru companiile de transport, operatorii logistici și platformele comerciale, aceasta înseamnă adaptarea urgentă a proceselor și a sistemelor informatice.
Scutirea de taxe vamale pe termen lung devine de domeniul trecutului
Ani de zile, importurile de bunuri mici din țări din afara UE au fost scutite complet de taxe vamale, cu condiția ca valoarea transportului să nu depășească 150 EUR. Acest mecanism a fost inițial conceput pentru a simplifica activitatea vamală și a reduce sarcina birocratică asociată cu manipularea coletelor mici de consum. Într-o perioadă în care comerțul electronic transfrontalier era un fenomen de nișă, soluția a funcționat fără probleme și fără controverse majore.
Cu toate acestea, creșterea rapidă a comerțului electronic — în special de pe platformele asiatice precum Shein, Temu și AliExpress — a făcut ca vechiul sistem să fie susceptibil abuzurilor în masă. În 2024, aproximativ 4,6 miliarde de colete cu valoare mică, aproape 91% dintre acestea provenind din China. Amploarea acestui fenomen a însemnat că miliarde de euro în bunuri nedeclarate au depășit pragul de 150 EUR în fiecare an, eludând atât taxele vamale, cât și, adesea, TVA-ul.
Printre cele mai utilizate mecanisme pentru eludarea legii se numărau: subevaluarea deliberată a valorii în vamă mărfurile declarate în documentele de transport și divizarea artificială a ordinelor în colete mai mici, astfel încât fiecare în parte să se încadreze în limita care le dădea dreptul la scutire. Aceste practici au denaturat concurența pe piața europeană de retail, dezavantajând antreprenorii locali în comparație cu importatorii care nu respectau reglementările aplicabile.
Regulamentul 2026/1200 – ce se schimbă mai exact?
Regulamentul de punere în aplicare (UE) 2026/1200 al Comisiei a intrat oficial în vigoare la 9 iunie 2026, dar aplicarea sa practică va începe în noul trimestru – adică de la 1 iulie 2026. Aceste dispoziții constituie o suprastructură tehnică și procedurală a Regulamentului (UE) 2026/382 al Consiliului, care a eliminat în mod oficial scutirea de taxe vamale pentru transporturile de valoare mică.
Noile reglementări introduc mai multe modificări operaționale cheie, importante pentru fiecare entitate implicată în gestionarea importului de mărfuri în UE:
- Taxă vamală fixă de 3 euro per articol — se percepe pentru fiecare expediere cu o valoare sub 150 EUR, indiferent de conținutul acesteia sau de țara de expediere. Taxa se calculează automat și nu înlocuiește TVA-ul, ci se colectează în plus față de acesta.
- Regulile de garanție completă modificate — noile reglementări permit utilizarea garanțiilor generale la punerea în liberă circulație a mărfurilor în cadrul procedurii speciale IOSS (Ghișeu unic pentru import), ceea ce reprezintă o facilitate operațională semnificativă pentru marii operatori logistici.
- Identificarea birourilor vamale competente — pentru transporturile care nu sunt acoperite de procedura IOSS, declarația vamală de punere în liberă circulație trebuie depusă la biroul vamal din Statul membru de destinație al mărfurilorAceastă modificare are scopul de a preveni discrepanțele dintre locul vămuirii și locul colectării TVA-ului, care au fost sursa a numeroase complicații procedurale.
- Noi cerințe privind datele pentru declarațiile vamale — Anexa B modificată la reglementările vamale introduce câmpuri suplimentare și proceduri de raportare care permit colectarea automată a noii taxe de 3 EUR. Operatorii ale căror sisteme informatice nu sunt pregătite să gestioneze aceste date se pot confrunta cu probleme semnificative la vămuire.
IOSS și TVA – ce rămâne la fel?
Este de subliniat faptul că noile reglementări vamale nu modifică sistemul actual de TVA sau reguli privind vânzările la distanță. Procedura IOSS, implementată în iulie 2021 ca parte a pachetului de reformă a TVA-ului pentru comerțul electronic, va continua să funcționeze conform regulilor actuale. Vânzătorii înregistrați la IOSS vor continua să achite TVA-ul pentru bunurile vândute direct în cadrul acestei proceduri, iar noua taxă vamală de 3 EUR va fi adăugată la tranzacție ca element separat.
Pentru companiile din afara UE care nu utilizează IOSS, responsabilitatea pentru taxele vamale și decontarea TVA-ului va reveni operatorului poștal sau de curierat care acționează ca agent vamal. Acest lucru creează o sarcină administrativă suplimentară pentru transportatori și expeditori de mărfuri, care trebuie să fie pregătiți să își asume acest rol pentru mii de transporturi pe zi.
Natura tranzitorie – ce se va întâmpla după 2028?
Contextul important al întregii reforme este natură temporarăTaxa de 3 EUR nu este o soluție permanentă – este o soluție punte care va rămâne în vigoare până la lansarea completă. Centrul de date vamale al UE, programată pentru mijlocul anului 2028. Odată ce acest sistem va fi implementat, taxele vamale standard – diferențiate în funcție de categoria de produse și de țara de origine – vor înlocui rata forfetară actuală.
Centrul de date vamale al UE este un element cheie al reformei mai ample a legislației vamale a UE. Noua platformă este menită să permită digitalizarea completă și centralizarea datelor vamale, eliminând fragmentarea informațiilor între statele membre. Pentru industria logistică, aceasta înseamnă un alt val de schimbări sistemice, pentru care întreprinderile trebuie să se pregătească din timp.
Implicații pentru operatorii de logistică și expediere
Din perspectiva companiilor de transport și logistică care operează pe piața europeană, reforma introduce o serie de provocări operaționale specifice care necesită acțiuni imediate:
- Integrarea sistemelor IT Sistemele vamale și WMS trebuie actualizate pentru a calcula automat taxa de 3 EUR, a susține noi câmpuri în declarațiile vamale și a gestiona plățile în numele clienților. Întârzierile în implementare ar putea duce la blocarea punctelor de control la frontierele UE.
- Proceduri vamale — modificarea obligației de a depune declarații la biroul vamal al țării de destinație (pentru transporturile în afara IOSS) necesită o revizuire și o actualizare a procedurilor logistice existente, în special pentru operatorii care deservesc rețele de distribuție multinaționale.
- Gestionarea garanțiilor — Întreprinderile care utilizează procedura IOSS ar trebui să evalueze oportunitățile și beneficiile noilor prevederi de garanție completă, care pot optimiza fluxul de numerar atunci când gestionează volume mari de transporturi.
- Comunicarea cu clienții — Operatorii logistici care deservesc importatorii trebuie să comunice în mod clar modificările costurilor și procedurilor, în special întreprinderilor mici și mijlocii care este posibil să nu fie conștiente de noile obligații vamale.
- Riscul de penalități și întârzieri — Nerespectarea noilor cerințe privind datele din declarațiile vamale poate duce nu numai la întârzieri la livrare, ci și la sancțiuni financiare impuse de autoritățile vamale.
Impactul asupra pieței de comerț electronic și a concurenței
Reforma schimbă condițiile de joc pe piața europeană a comerțului electronic. Deși o taxă de 3 euro poate părea mică pentru un singur colet, impactul său asupra profitabilității modelelor de afaceri bazate pe importul în masă de produse foarte ieftine din Asia ar putea fi semnificativ. Marjele pentru produsele în valoare de câțiva euro - tipice platformelor precum Temu sau Shein - vor fi reduse semnificativ, mai ales atunci când taxa vamală este combinată cu costuri administrative pentru vânzător și transportator.
Comercianții și producătorii europeni, care s-au plâns de ani de zile de concurența neloială din partea platformelor asiatice, consideră reforma ca un pas în direcția corectă. Deși egalizarea condițiilor vamale nu va rezolva toate problemele asociate cu dumpingul de prețuri, aceasta va limita cele mai flagrante mecanisme de evaziune care, de ani de zile, le-au oferit importatorilor care nu se înregistrează în scopuri de TVA și subevaluează taxele vamale un avantaj competitiv nejustificat.
Trebuie menționat, totuși, că reforma prezintă și riscul creșterii costurilor pentru consumatorii europeni care fac cumpărături în străinătate, iar eficacitatea sa în reducerea fraudei vamale va depinde de aplicarea consecventă a reglementărilor de către administrațiile vamale naționale – în special în contextul volumelor enorme de colete care traversează frontierele UE în fiecare zi.
Evaluarea riscurilor în afaceri – La ce să fii atent?
Pentru managerii de risc și factorii de decizie din companiile de transport și logistică, reforma vamală din 1 iulie 2026 generează mai multe domenii de risc crescut care ar trebui luate în considerare:
- Risc operațional: Neadaptarea sistemelor IT la noile cerințe privind datele înainte de 1 iulie 2026 ar putea paraliza serviciile vamale și ar putea cauza întârzieri masive la livrare și pierderi de venituri.
- Risc financiar: Companiile care acționează ca brokeri vamali pentru transporturile în afara IOSS sunt responsabile pentru calcularea și plata corectă a taxelor vamale – erorile pot duce la penalități financiare și reclamații din partea clienților.
- Riscul reputațional: Întârzierile în livrări rezultate din nepregătirea operațională pot afecta grav relațiile cu clienții, în special în segmentul comerțului electronic, unde timpul de livrare este un parametru cheie.
- Riscul de reglementare în perspectiva anului 2028: Caracterul temporar al taxei de 3 EUR înseamnă că firmele trebuie acum să își planifice următoarea rundă de adaptare a sistemelor lor la reforma vamală completă legată de lansarea Centrului de date vamale al UE.
Companiile care vor adopta schimbările viitoare drept catalizator pentru modernizarea completă a proceselor lor vamale vor putea nu numai să evite riscurile, ci și să construiască un avantaj operațional durabil față de concurenții care ezită să se adapteze. În industria logisticii, unde marjele sunt mici, iar costurile erorilor sunt mari, o abordare proactivă a managementului conformității cu reglementările devine un element cheie al strategiei de afaceri.




