

Carine iz Kitajske: Davčni urad preganja poljske logiste zaradi carinskih goljufij. Industrija TSL je na robu propada.
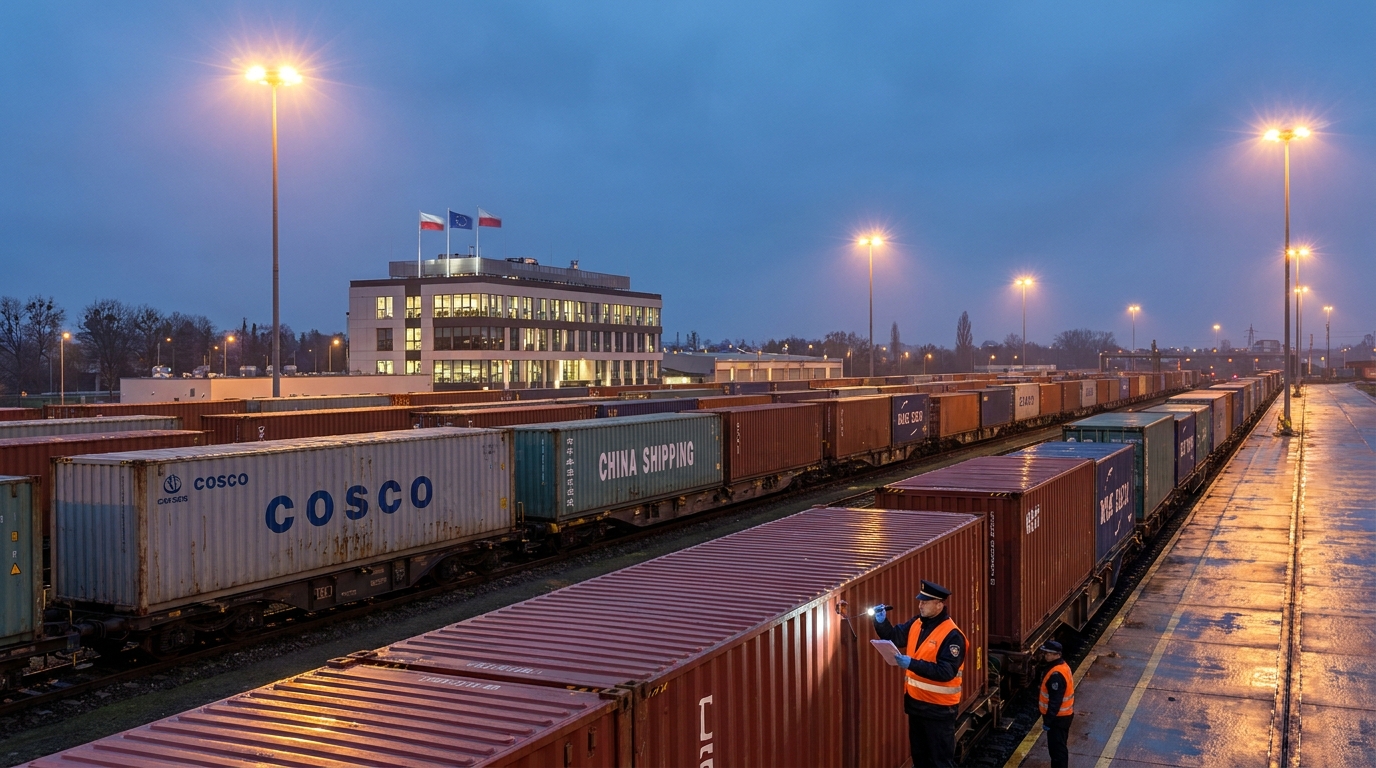
Poljska transportna, špediterska in logistična (TFL) industrija se spopada z naraščajočo krizo, ki bi lahko zamajala temelje celotnega sektorja. Nacionalna davčna uprava (KAS) pošilja množične zahteve za plačilo zapadlih carin logističnim podjetjem in železniškim prevoznikom, ki služijo Novi svilni cesti – subjektom, ki po mnenju preiskovalcev EU niso bili zavestno vpleteni v nobeno goljufijo. Ker davčni organi ne morejo izterjati plačil od dejanskih storilcev goljufij – azijskih navideznih podjetij, ki so že zdavnaj izginila s trga – se obračajo na legalna podjetja, ki delujejo na Poljskem, in od njih izterjujejo carinske dolgove na podlagi določb o solidarni odgovornosti. Posledice tega pristopa bi lahko bile katastrofalne ne le za posamezna podjetja, temveč za celotno logistično infrastrukturo, ki povezuje Evropo in Azijo.
Kako je deloval mehanizem carinskih goljufij?
Da bi razumeli, zakaj so se poljska logistična podjetja znašla v tako težkem položaju, je treba izslediti kriminalni mehanizem, ki je bil podlaga za trenutno krizo. To prakso je sprva odkril in dokumentiral Evropski urad za boj proti goljufijam (OLAF) v okviru obsežne preiskave uvoza iz Kitajske v Evropsko unijo.
Shema goljufov je bila skrbno načrtovana in dosledno izvedena. Tuji uvozniki, najpogosteje povezani z azijskimi subjekti ali posebej ustanovljenimi offshore podjetji, so v carinsko območje Evropske unije vnašali blago z uporabo lažne ali prirejene dokumentacije. Goljufija je vključevala dve osnovni metodi: bodisi deklariranje vsebine zabojnikov kot popolnoma drugačne od njihove dejanske vsebine bodisi drastično podcenjevanje carinske vrednosti uvoženega blaga.
Rezultat je bil vedno enak: ta podjetja so plačala le delček zapadlih dajatev in davkov, s čimer so si pridobila neupravičeno, ogromno cenovno prednost pred poštenimi konkurenti na enotnem evropskem trgu. Ko so davčni organi začeli kazati zanimanje za določen subjekt, so uvozniki takoj likvidirali njegovo poslovanje in dobesedno izginili s trga, za seboj pa pustili prazna podjetja in neizterljive dolgove. Posledično so se davčni organi – na Poljskem in v drugih državah EU – soočili z neprebojnim zidom: dejanski storilci so postali nedosegljivi, javni proračuni pa so utrpeli resnične izgube.
Solidarna odgovornost - zakon, ki zadeva nedolžne
V tej situaciji so se davčni organi zatekli k orodju, ki ga določata tako carinski zakonik EU kot nacionalni davčni predpisi – načelu solidarne odgovornosti za carinski dolg. Vendar pa njegova uporaba v sedanjem kontekstu sproža temeljna pravna in etična vprašanja.
Po razlagi Ministrstva za finance lahko že samo dejstvo sodelovanja v carinskem postopku – vključno s predložitvijo tranzitnih dokumentov v imenu uvoznika – povzroči odgovornost za carinski dolg, ki nastane zaradi posredovanja napačnih podatkov. Z drugimi besedami, če se izkaže, da so podatki v carinski deklaraciji netočni, je lahko vsak subjekt, ki je sodeloval pri izpolnjevanju formalnosti, finančno odgovoren – ne glede na to, ali se je zavedal nepravilnosti ali je ravnal v popolni dobri veri.
V praksi to pomeni, da se terjatve KAS namenijo:
- Carinske agencije — ki je profesionalno opravljal carinjenje in predložil dokumente v imenu uvoznikov;
- Železniški prevozniki — oskrbovanje poti na Novi svilni cesti in prevoz kontejnerjev do carinskih uradov EU;
- Logistični operaterji — odgovoren za organizacijo dobavne verige in tranzitnih postopkov.
Ministrstvo za finance zagovarja svoje stališče in poudarja, da imajo podjetja, ki menijo, da so davčne odločitve nepoštene, na voljo postopek pritožbe. Za številne podjetnike, zlasti tiste v sektorju malih in srednje velikih podjetij, je možnost večletnih in dragih sodnih bitk z davčnimi organi enakovredna razsodbi – tudi če na koncu zmagajo, bi lahko izgubili finančno likvidnost že dolgo pred razglasitvijo razsodbe.
Glas industrije: Nedolžni plačajo za krive
ŚrodoPanoga se na to situacijo odziva z vse večjo zaskrbljenostjo. Strokovnjaki in praktiki na trgu TSL poudarjajo temeljno nerazumevanje specifične narave dela prevoznikov tovora, kar je očitno podlaga za ukrepe davčnih organov.
Joanna Porath, izvršna direktorica carinske agencije AC Porath, poudarja ključno vprašanje: logistična podjetja in prevozniki so izključno odgovorni za tranzitni postopek. Njihova naloga je, da fizično, varno in pravočasno dostavijo tovor z mesta natovarjanja – pogosto suhega pristanišča na vzhodni meji EU – do določenega carinskega urada. To in nič več. Logisti nimajo ne tehničnega dostopa ne zakonske pristojnosti za odpiranje zabojnikov in preverjanje njihove dejanske vsebine – carinski pečati so po definiciji nedotakljivi do uradnega carinjenja. Poleg tega carinski organi nimajo orodij in strokovnega znanja za neodvisno preverjanje specializiranih tarifnih klasifikacij, ki jih nalagajo pošiljatelji in uvozniki.
»To je tako, kot če bi kurirja klicali na odgovornost za dejstvo, da je paket, ki ga je dostavil, vseboval tihotapljeno blago,« komentira neki strokovnjak iz panoge. »Kurir prejme paket s tovornim listom in ga dostavi na navedeni naslov. Nima ne pravice ne obveznosti, da bi ga odprl in preveril njegovo vsebino.«
Pomembno je, da ugotovitve OLAF jasno potrjujejo, da poljska logistična in transportna podjetja niso bila namerno vpletena v carinske goljufije in se ne štejejo za osumljence sodelovanja v organiziranih kriminalnih združbah. Kljub temu zakon – kot je trenutno razlagan – dovoljuje izterjavo dolgov od njih, ki niso nastali po njihovi krivdi.
Evropska dimenzija: Poljska ni izjema
Opisana težava ni značilna le za Poljsko. Podobni primeri se pojavljajo po vsej Evropski uniji, kjer so domača logistična podjetja upravljala dobavne verige, ki so bile nevede prepletene z nepoštenimi azijskimi uvozniki. Nemčija, Francija, države Beneluksa – v vsaki od teh držav se carinski in davčni organi soočajo z isto dilemo: kako povrniti izgubljene proračunske prihodke, ko dejanski storilci niso dosegljivi?
Sistemska narava problema izhaja iz več prekrivajočih se dejavnikov. Prvič, dinamičen razvoj železniških povezav med Azijo in Evropo kot del Nove svilne ceste v zadnjem desetletju je ustvaril ogromne količine blaga in carinskih dokumentov, ki jih je težko učinkovito nadzorovati. Drugič, določbe carinskega zakonika Unije, čeprav podrobne, vsebujejo vrzeli, ki omogočajo različne razlage obsega odgovornosti udeležencev v tranzitnih postopkih. Tretjič, različne države članice te določbe uporabljajo z različno stopnjo strogosti, kar ustvarja heterogeno in nepredvidljivo okolje.rodopravni okvir za operaterje, ki poslujejo čezmejno.
Sistemsko tveganje za poljsko logistiko
Strokovnjaki opozarjajo: posledice trenutne poti bi lahko bile daljnosežne in zelo drage za poljsko gospodarstvo. Poljska ima strateški položaj v evropskem logističnem omrežju – ključno vozlišče za železniške in cestne povezave na osi vzhod-zahod. Z leti so si poljska podjetja TSL zgradila močan položaj pri servisiranju Nove svilne ceste in postala ključna povezava v pretoku blaga med Azijo in Evropo.
Če se politika KAS ne spremeni ali če se ne razvijejo jasna pravila za zaščito dobre vere udeležencev v carinskih postopkih, se panoga sooča z naslednjimi grožnjami:
- Val stečajev — zahtevki davčnih organov lahko presegajo finančne zmožnosti posameznih podjetij, zlasti manjših carinskih agencij in regionalnih prevoznikov, kar lahko privede do njihovega stečaja;
- Trgovinska paraliza — podjetja, ki se želijo izogniti tveganju, lahko množično prenehajo streči strankam iz Kitajske ali na splošno prenehajo s tranzitom blaga iz Azije, kar bo ohromilo ključne trgovinske poti;
- Povečanje stroškov storitev — tudi tista podjetja, ki se bodo odločila nadaljevati s poslovanjem, bodo prisiljena drastično zvišati cene storitev, da bi pokrila povečana tveganja in stroške postopkov preverjanja;
- Izguba konkurenčnosti — Poljski operaterji bodo postali dražji in manj privlačni v primerjavi s konkurenco iz držav, kjer se predpisi uporabljajo manj strogo.
Poznajte svojo stranko v industriji TSL – nuja ali fikcija?
Zaradi naraščajočega regulativnega tveganja nekatere logistične družbe poskušajo uvesti postopke, ki so bili prej znani predvsem iz finančnega sektorja – tako imenovani KYC (Know Your Customer) – torej postopke za temeljito preverjanje verodostojnosti strank. V praksi to med drugim pomeni preverjanje kreditne in registrske zgodovine strank, preverjanje njihovih poslovnih povezav, analizo prejšnjih carinskih deklaracij ter spremljanje seznamov sankcij in opozoril carinskih organov.
Težava je v tem, da tudi najbolje zasnovani postopki KYC ne zagotavljajo popolne zaščite. Vozila s posebnim namenom, ustvarjena brez kakršne koli operativne zgodovine ali vidnih povezav s predhodnimi goljufijami, je po definiciji težko prepoznati kot subjekte z visokim tveganjem. Pri naročanju prevozne storitve logistično podjetje pogosto nima načina, da bi preverilo, kaj je dejansko v zabojnikih ali ali je deklarirana carinska vrednost točna.
Poleg tega uvedba naprednih postopkov preverjanja prinaša dejanske stroške – tako finančne (IT-sistemi, stroški dostopa do baze podatkov in najem strokovnjakov za skladnost) kot operativne (podaljšani časi obdelave naročil). Za manjše subjekte so ti stroški lahko previsoki.
Kaj zahteva situacija? Perspektiva upravljanja tveganj.
Z vidika upravljanja poslovnih tveganj trenutne razmere zahtevajo, da podjetja, ki poslujejo na Poljskem in po vsej EU, sprejmejo takojšnje prilagoditvene ukrepe. Upravljavci tveganj v transportnih in logističnih podjetjih bi morali najprej pregledati svoje portfelje strank glede izpostavljenosti carinskim tveganjem, s posebnim poudarkom na subjektih, ki uvažajo blago iz Kitajske prek poljskih mejnih prehodov in železniških terminalov.
Ključna priporočila za podjetja v sektorju TSL vključujejo:
- Revizija pogodb z uvozniki — zlasti glede klavzul o odgovornosti za točnost carinskih podatkov in mehanizmov za pritožbe v primeru zahtevkov davčnih organov;
- Izvedba ali razširitev postopkov KYC — s posebnim poudarkom na preverjanju novih strank izven EU in subjektov s kratkimi izkušnjami na trgu;
- Zavarovanje carinskih tveganj — preveriti je razpoložljivost zavarovalnih produktov, ki ščitijo pred zahtevki carinskih organov na podlagi solidarne odgovornosti;
- Aktivno sodelovanje v regulativnem dialogu — podjetja bi morala sodelovati z industrijskimi združenji in lobirati za spremembe razlage predpisov ali izdajo jasnih ministrskih smernic;
- Spremljanje sodnih primerov in sodne prakse — sledenje sodbam v podobnih primerih lahko zagotovi pravne argumente in nakaže učinkovite obrambne strategije.
Nujna potreba po dialogu: industrija proti ministrstvu za finance
Po mnenju strokovnjakov in predstavnikov sektorja TSL je ključni element pri reševanju krize čimprejšnja vzpostavitev konstruktivnega dialoga med ministrstvom za finance in organizacijami, ki predstavljajo logistično industrijo. Cilj tega dialoga bi moral biti razvoj jasnih, preglednih in sorazmernih meril odgovornosti, ki po eni strani ščitijo interese državnega proračuna, po drugi strani pa ne vodijo v propad subjektov, ki so ravnali v dobri veri in v okviru svojih pooblastil.
Predvsem se predlaga:
- Izdaja uradnih smernic Ministrstva za finance, v katerih je določeno, katere specifične dejavnosti skrbnega pregleda s strani carinskih organov in prevoznikov zadostujejo za izključitev njihove solidarne odgovornosti;
- Uvedba tako imenovanega varnega pristana za logistične subjekte, ki so izvajali skrbni pregled;
- Vzpostavitev mehanizma za hitra posvetovanja z industrijo o razlagi carinskih predpisov v novih primerih, ki ustvarjajo precedens;
- Uskladitev pristopa na ravni EU, da poljska podjetja ne bodo obravnavana bolj strogo kot njihovi konkurenti v drugih državah članicah.
Povzetek: Tveganje za partnerje in izvajalce
Ta situacija neposredno vpliva na oceno tveganja pri sodelovanju s poljskimi logističnimi podjetji in železniškimi prevozniki. Ti subjekti bi lahko kadar koli postali prejemniki resnih finančnih zahtevkov davčnih organov – zahtevkov, ki ne izhajajo iz njihove lastne malomarnosti, temveč iz dejavnosti izmuzljivih goljufov.
Za poslovne partnerje, izvajalce in finančne institucije v sektorju TSL to pomeni, da je treba pri ocenjevanju finančnega stanja in operativne stabilnosti poljskih logističnih podjetij upoštevati to specifično regulativno tveganje. Preveriti je vredno, ali ima določeno podjetje odprte carinske in davčne postopke, katere postopke skladnosti je uvedlo in kako upravlja s tveganjem solidarne odgovornosti.
Poljska logistična industrija se je znašla v brezprecedentnem položaju – plačuje ceno za sistemske nepopolnosti carinske zakonodaje in nemoč organov pregona pred organiziranimi kriminalnimi združbami, ki delujejo v tujini. Brez hitrega zakonodajnega posredovanja ali vsaj spremembe interpretativne prakse s strani ministrstva za finance bi lahko sektor vstopil v fazo globoke strukturne krize, katere posledice se bodo čutile v celotnem poljskem gospodarstvu.










