

Dolžniška kriza v sektorju TSL: rekordnih 3,38 milijarde PLN dolga in skoraj 39 podjetij v težavah
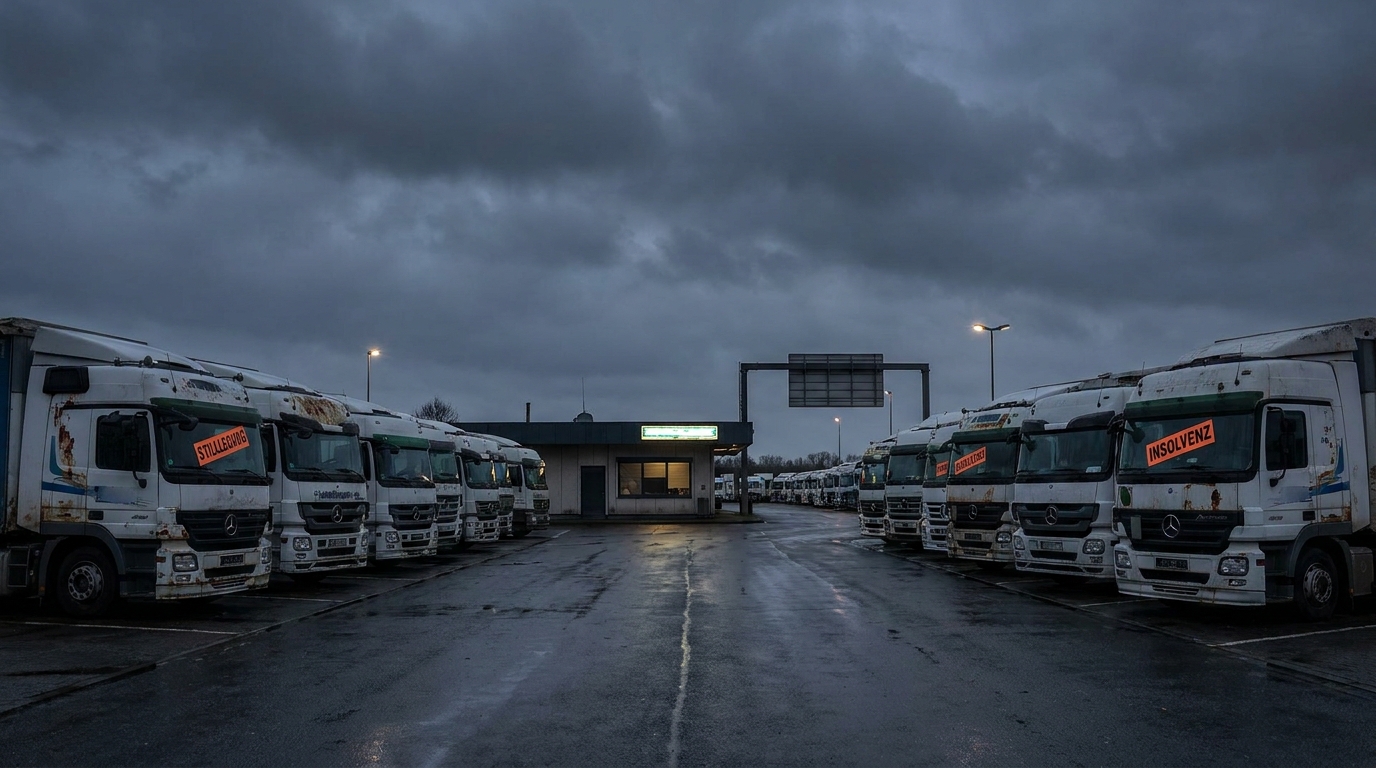
Transportni, špediterski in logistični sektor (TSL) na Poljskem se je konec prve polovice leta 2026 znašel sredi resne finančne krize. Po najnovejših podatkih, ki jih je objavil BIG InfoMonitor, je skupni dolg panoge presegel mejo 3,38 milijarde zlotov – raven, ki je v zgodovini poljske logistike še ni bilo. Težava že prizadene skoraj 39 tisoč podjetij, stopnja rasti dolga pa medletno presega 5 odstotkov. Strokovnjaki se strinjajo: če ne bo nujnega sistemskega posredovanja, se sektor sooča z valom množičnih stečajev, ki bodo pretresli evropske dobavne verige.
Trde številke, ki ne puščajo dvoma
Da bi v celoti razumeli obseg problema, je vredno preučiti njegovo dinamiko v kratkem časovnem obdobju. Še januarja 2026 je bilo kot dolžnikov registriranih manj kot 38.300 podjetij TSL, njihove skupne zaostanke pa so se gibale okoli 3,31 milijarde PLN. To so bili že zaskrbljujoči znaki. Vendar pa se je stanje v samo enem četrtletju znatno poslabšalo.
Konec aprila 2026 je BIG InfoMonitor že zabeležil 38.900 subjektov imajo težave s pravočasnim izpolnjevanjem svojih obveznosti, njihov nakopičeni dolg pa se je povečal na prej omenjenih 3,38 milijarde PLN. To predstavlja povečanje za več kot 70 milijonov PLN v manj kot sto dneh – tempo, ki bi moral vzbuditi zaskrbljenost ne le med podjetniki, temveč predvsem med političnimi odločevalci in finančnimi institucijami.
Poleg tega strokovnjaki iz industrije poudarjajo, da je dejanski obseg krize morda bistveno večji iz uradnih registrov. Tako imenovani skriti dolgovi – neplačane obveznosti, ki še niso bile vnesene v baze podatkov dolžnikov zaradi zamud pri poročanju ali zadržanosti upnikov do formalizacije sporov – lahko znatno precenijo dejansko finančno stanje panoge.
Kaj se skriva za rekordnim dolgom? Anatomija krize
Trenutno stanje sektorja TSL ni posledica enega samega, izoliranega šoka, temveč gre za kumulativni učinek več prekrivajočih se, neugodnih makroekonomskih in geopolitičnih procesov, ki so industrijo prizadeli skoraj istočasno.
Geopolitika in naraščajoči stroški prevoza
Oboroženi spopad v Ukrajini, ki traja od leta 2022, je pustil trajen pečat na poljski logistiki. Izguba vzhodnih trgov, zaprtje tradicionalnih tranzitnih poti skozi Belorusijo in Rusijo ter potreba po iskanju alternativnih prometnih koridorjev so za številne prevoznike povečali obratovalne stroške za od deset do nekaj deset odstotkov. Poljsko kot državo na prvi črti in zgodovinsko pomembno logistično središče, ki povezuje Zahodno Evropo z Vzhodom, so te spremembe še posebej močno prizadele.
Poleg tega se je leta 2026 pojavil še en vir destabilizacije – stopnjevanje napetosti na Bližnji vzhodMotnje v ladijskem prometu skozi Rdeče morje in Sueški prekop so lastnike ladij prisilile, da so izbrali veliko daljše poti okoli Afrike. Posledica? Svetovni stroški pomorskega prometa so se močno zvišali, posledično pa so se zvišale tudi cene zavarovanja tovora in zavarovalne police za ladijske flote. Poljski kopenski prevozniki, ki upravljajo multimodalne dobavne verige, so te spremembe neposredno občutili.
Energijski primež
Industrija TSL je eden največjih porabnikov energije v celotnem gospodarstvu. Gorivo predstavlja od 30 do 40 odstotkov vseh obratovalnih stroškov za številna transportna podjetja. Zaradi vztrajne, visoke nestanovitnosti cen nafte in plina – ki jo spodbujajo tako geopolitični konflikti kot tržne špekulacije – postaja načrtovanje proračuna za prevoznike skoraj nemogoče. Podjetja, ki so nekaj mesecev prej sklenila pogodbe s fiksnimi cenami, so se znašla v težkem položaju: izvajajo naročila pod pragom preloma, ker so stroški goriva presegli predvidene izračune.
Upočasnitev med ključnimi trgovinskimi partnerji
Poljsko gospodarstvo je tesno povezano z gospodarskim ciklom Nemčije – naše največje trgovinske partnerice. Medtem se nemško gospodarstvo že več četrtletij spopada z znatno upočasnitvijo, avtomobilska in kemična industrija – glavni generatorki cestnega tovornega prometa – pa beležita upad proizvodnje. Zmanjšana industrijska aktivnost v Nemčiji in zahodni Evropi se na splošno neposredno odraža v manjšem številu prevoznih naročil, ki so na voljo poljskim podjetjem. Učinek je dvojno boleč: prevoznine padajo zaradi prevelike ponudbe prevoznih zmogljivosti, medtem ko fiksni stroški ostajajo visoki.
Pritisk na plače in pomanjkanje voznikov
Trg dela v cestnem prometu se že leta spopada s strukturnim pomanjkanjem usposobljenih poklicnih voznikov. Starajoča se delovna sila, omejena privlačnost poklica za mlajše generacije in regulativne zahteve v zvezi z dovoljenji kategorije C in CE pomenijo, da izkušenih voznikov tovornjakov še vedno primanjkuje. Podjetja, ki želijo ohraniti operativno zmogljivost, morajo ponujati vedno višje plače, kar povečuje stroške dela – drugo največjo komponento operativnih stroškov. V kombinaciji z nizkimi prevozninami to ustvarja strupeno mešanico: naraščajočih stroškov in padajočih prihodkov.
Domino učinek – grožnja, ki presega industrijo TSL
Analitiki tveganj opozarjajo na zaskrbljenost še iz enega razloga. Kriza v sektorju TSL ni osamljen problem – nasprotno, njeni učinki se lahko hitro razširijo na druge sektorje gospodarstva in ustvarijo klasično domino učinek.
Zadolženi prevozniki odlašajo ali začasno ustavljajo plačila svojim dobaviteljem: distributerjem goriva in upravljavcem kartic za gorivo, servisom in ponudnikom storitev pnevmatik ter dobaviteljem rezervnih delov in dodatne opreme za vozni park. Ta podjetja se nato začenjajo soočati z lastnimi likvidnostnimi težavami, ki se nato prenašajo na proizvajalce komponent, banke in lizinška podjetja, ki financirajo nakup vozil.
Finančne institucije, ki so odobrile lizinška posojila za nakup voznega parka tovornjakov v vrednosti več sto milijonov zlotov, se soočajo s tveganjem množičnih prekinitev pogodb in uveljavljanja varnostnih ukrepov. Vendar pa ima sekundarni trg gospodarskih vozil omejene zmogljivosti – morebitna množična ponudba rabljenih vlačilcev s priklopniki bi pomenila drastičen padec njihove vrednosti, kar bi povečalo izgube tako za prevoznike kot za banke, ki jih financirajo.
Z vidika realnega gospodarstva bi stečaj tisočih malih in srednje velikih prevoznih podjetij pomenil neorganiziranost dobavnih verig za ključne sektorje: trgovino s hitro gibljivim potrošniškim blagom, avtomobilsko industrijo, e-trgovino in gradbeništvo. Poljska bi kot država, skozi katero poteka pomemben del evropskega tranzita med vzhodom in zahodom, v tem scenariju igrala vlogo šibkega člena v evropski logistiki.
Kdo je najbolj ogrožen? Profil tveganja v panogi
Kriza ni enako prizadela vseh segmentov sektorja TSL. Analiza podatkov kaže, da kopenski promet – predvsem cestni promet – beleži najhitrejšo rast zaostalih plačil. Prav tukaj je skoncentriranih največ malih in samostojnih podjetij, z najmanjšimi finančnimi rezervami in najnižjo sposobnostjo absorbiranja stroškovnih šokov.
Posebej ranljiva skupina so:
- Majhna prevozna podjetja (1–5 vozil) — poslovanje z minimalnim likvidnostnim blažilnikom, popolnoma odvisno od pravočasnih plačil strank;
- Podizvajalci velikih logističnih operaterjev — pogosto prisiljeni sprejeti podaljšane plačilne roke (60–90 dni), kar v kombinaciji z naraščajočimi tekočimi stroški vodi do hitrega izčrpavanja obratnega kapitala;
- Podjetja z velikim deležem leasinga v svojem voznem parku — vsaka zamuda pri izvrševanju naročil ali znižanje prevoznine takoj povzroči težave pri odplačevanju obrokov najema;
- Prevozniki, ki služijo vzhodnim smerem — soočeni z neposredno izgubo prodajnih trgov zaradi oboroženih spopadov in sankcij.
Velike logistične skupine z diverzificiranim portfeljem storitev, lastnimi skladišči in dolgoročnimi pogodbami s korporativnimi partnerji se relativno bolje odrežejo. Vendar pa poročajo tudi o vse večjih težavah pri ohranjanju dobičkonosnosti na trenutni ravni.
Se bo trg znašel sam od sebe? Glasovi pozivajo k intervenciji
Vedno več ekonomistov in predstavnikov industrije meni, da se tržni mehanizmi sami ne morejo spopasti s krizo takšnega obsega. Sektor TSL je preveč tesno prepleten s preostalim gospodarstvom, morebitni množični val stečajev pa bi imel preresne sistemske posledice, da bi ga lahko šteli za naraven proces tržne selekcije.
Med tistimi, ki so bili postavljeni intervencijski instrumenti zlasti so omenjeni naslednji:
- Programi prestrukturiranja dolgov — lažji postopki za sklepanje poravnav z institucionalnimi upniki, zlasti z lizinškimi družbami in bankami, z možnostjo delitve zaostalih plačil na obroke brez dodatnih sankcij;
- Začasne počitnice pri najemu — podobne rešitvam, uporabljenim med pandemijo COVID-19, ki prevoznikom omogočajo, da za določeno obdobje začasno ustavijo obročno odplačevanje, ne da bi tvegali izgubo vozil;
- Vladni programi za podporo likvidnosti — nizkoobrestna posojila ali kreditne garancije za strateške logistične operaterje, financirane iz javnih sredstev ali instrumentov Banke Gospodarstwa Krajowego;
- Mehanizmi za skrajšanje plačilnih rokov — regulativne ali fiskalne spodbude za velike izvajalce, da bi hitreje poravnavali račune prevoznim podizvajalcem, kar bi neposredno izboljšalo pretočnost celotne dobavne verige;
- Olajšava za poslovne stroške — začasna znižanja ali odlogi prispevkov za socialno varnost, davčnih predplačil ali pristojbin za uporabo cestne infrastrukture.
Industrijske organizacije, vključno z združenji cestnih prevoznikov, pozivajo vlado, naj nujno začne dialog s sektorjem in pripravi reševalni paket, preden obseg stečajev doseže točko, s katere ni več povratka.
Napovedi za drugo polovico leta 2026 – scenariji tveganja
Glede na razpoložljive podatke in makroekonomske napovedi lahko orišemo več možnih scenarijev za sektor TSL v prihodnjih mesecih.
Pesimistični scenarij To predpostavlja neobstoj večjega zunanjega posredovanja, nadaljnje zvišanje stroškov energije in nadaljnje upočasnjevanje gospodarstva v zahodni Evropi. V tem primeru bi se lahko število stečajev prevoznih podjetij v drugi polovici leta 2026 večkrat povečalo v primerjavi z zgodovinskimi povprečji. Poljska podjetja izgubljajo tržni delež v korist prevoznikov iz držav z nižjimi obratovalnimi stroški, obnova teh položajev pa bi lahko trajala celotno naslednje desetletje.
Osnovni scenarij Napoved predvideva delno stabilizacijo geopolitičnih razmer, zmeren padec cen goriv in selektivno javno podporo največjim operaterjem. Število stečajev se bo povečalo, vendar ne bo prišlo do sistemske krize. Trg se bo konsolidiral, močnejši akterji pa bodo prevzeli transportne zmogljivosti bankrotiranih podjetij in ponovno vzpostavili dobičkonosnost z višjimi prevoznimi cenami, ki so posledica manjše ponudbe.
Optimističen scenarij zahteva hiter in odločen odziv vlade, znatno oživitev nemške industrije in umiritev napetosti na Bližnjem vzhodu. S pravo kombinacijo teh dejavnikov bi se industrija lahko izognila najslabšemu možnemu scenariju, čeprav bo vrnitev na razmere pred letom 2022 trajala še nekaj let.
Ocena tveganja za poslovne partnerje - kaj morajo vedeti menedžerji
Z vidika podjetij, ki uporabljajo storitve prevoznikov in logističnih operaterjev, je treba trenutne razmere takoj pregledati. politike upravljanja tveganj nasprotne strankeTukaj so ključna priporočila:
- Preverjanje finančnega stanja ponudnikov storitev TSL — redno preverjanje statusa izvajalcev v bazah podatkov o dolžnikih (BIG InfoMonitor, KRD, ERIF) bi moralo postati standardni postopek in ne enkratno dejanje ob podpisu pogodbe;
- Diverzifikacija baze prevoznikov — odvisnost od enega ali dveh logističnih operaterjev v trenutnem okolju predstavlja znatno tveganje za kontinuiteto poslovanja; preden se pojavijo težave, je smiselno graditi odnose z alternativnimi dobavitelji;
- Klavzule o nujnih primerih v pogodbah — pogodbe s prevozniki bi morale vsebovati jasne določbe o postopkih, ki jih je treba upoštevati v primeru neizpolnjevanja pogodbe, vključno s pravico do takojšnje prekinitve pogodbe in prenosa k drugemu prevozniku;
- Spremljanje zgodnjih opozorilnih signalov — daljši časi izvedbe naročil, pogoste zahteve za predplačila ali avansna plačila, fluktuacija voznikov in zamenjava voznega parka s starejšimi vozili so znaki, ki lahko kažejo na finančne težave logističnega partnerja;
- Kreditno zavarovanje — podjetja, ki so izpostavljena tveganju insolventnosti podizvajalcev, bi morala razmisliti o razširitvi svojega zavarovalnega kritja, da bi vključevalo police, ki ščitijo pred izgubo terjatev.
Povzetek: Industrija na razpotju
Rekordni dolg sektorja prevoza in logistike, ki presega 3,38 milijarde PLN, ni statistična anomalija – je simptom globoke strukturne krize, ki se je kopičila leta in je zdaj v celoti očitna. Transportna in logistična industrija, življenjska sila sodobnega gospodarstva, zahteva nujno pozornost tako oblikovalcev politik kot finančnih institucij.
Za upravljavce tveganj in lastnike podjetij, ki uporabljajo storitve TSL, je en sklep jasen: Čas pasivnega opazovanja je mimoAktivno preverjanje izvajalcev, diverzifikacija logističnih partnerjev in posodabljanje postopkov za obvladovanje tveganj niso več luksuz, temveč poslovna nuja. Podjetja, ki te signale ignorirajo, lahko postanejo naslednje žrtve krize – ne kot neposredni udeleženci v sektorju TSL, temveč kot stranke, ki so nenadoma prikrajšane za zanesljivo dobavno verigo.
Prihodnji meseci bodo pokazali, ali bo poljska logistika našla pot iz krize – bodisi z vladnim posredovanjem, konsolidacijo trga ali izboljšanim svetovnim gospodarstvom. Eno je gotovo: odločitve, ki jih bodo sprejeli zdaj – tako podjetniki kot vlade – bodo oblikovale zdravje te strateške panoge v naslednjem desetletju.










