

Novi davki v Beneluksu in padajoči obseg prometa: evropski cestni promet pred likvidnostno krizo leta 2026
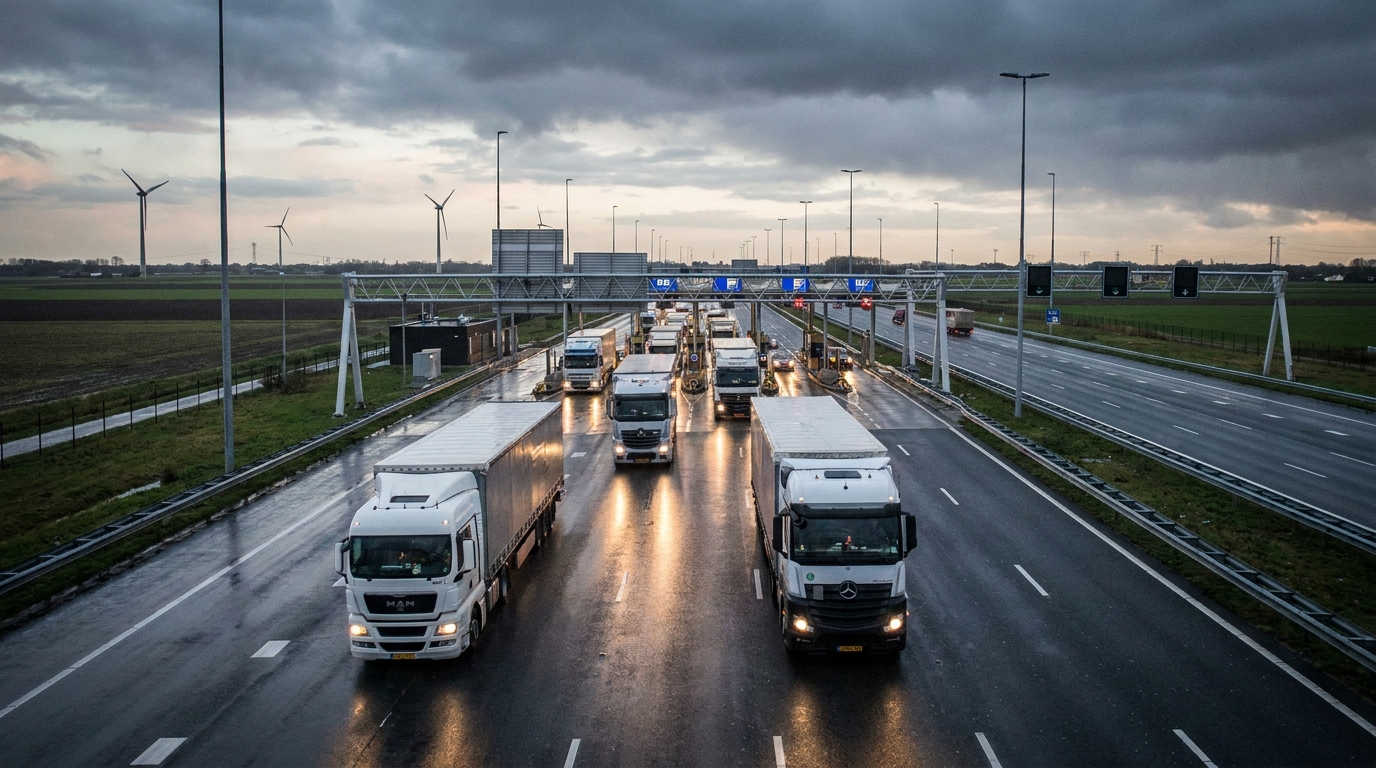
Francoska zveza cestnega prometa (FNTR) je sprožila alarm. Statistični podatki za prvo četrtletje 2026, skupaj z napovedmi novih fiskalnih dajatev na Nizozemskem in v Belgiji, kažejo na to, da evropski trg cestnega prometa drvi proti resni finančni krizi. Še posebej ogrožen je segment malih in srednje velikih prevoznikov, saj so operativne marže že leta komaj nad pragom preloma. Če se bodo napovedi FNTR potrdile, bi se lahko v drugi polovici leta 2026 znatno pospešil val insolventnosti v industriji cestnega prevoza po vsej zahodni Evropi.
Podatki iz prvega četrtletja 2026: zvišanje stopenj ne rešuje padajočih prihodkov
Na prvi pogled se podatki za prve tri mesece leta 2026 morda zdijo previdno optimistični – povprečne cene cestnega tovornega prometa so se medletno zvišale za 1,4 %. V normalnih tržnih razmerah bi takšno gibanje cen razumeli kot znak izboljšanja sektorja in krepitve pogajalskega položaja prevoznikov s špediterji. Vendar je resničnost precej drugačna.
Vzporeden, veliko bolj zaskrbljujoč kazalnik je 4-odstotni upad skupne tonaže tovora v istem obdobju. Ta številka jasno ponazarja dejansko stanje povpraševanja po prevoznih storitvah v Evropi. Zvišanje cen ni posledica povečanega povpraševanja po storitvah – gre bolj za poskus prilagoditve cen naraščajočim obratovalnim stroškom. Ob sočasnem krčenju obsega prevoza se prihodki prevoznih podjetij realno zmanjšujejo, čeprav so računi za stranke nekoliko višji.
Ta pojav – višje cene z manj naročili – je opozorilni znak za industrijske analitike. Kaže na šibkejše povpraševanje v evropskem realnem gospodarstvu in s tem na omejene možnosti rasti logističnega sektorja, vsaj kratkoročno. Podatki FNTR in francoskega statističnega urada SDES potrjujejo, da opaženi trend ni enkratna anomalija, temveč trajen tržni vzorec.
Fiskalna revolucija v Beneluksu od 1. julija 2026
Kot da sam tržni pritisk ne bi bil zadosten izziv, se evropski prevozniki soočajo tudi z valom novih davčnih in paradavčnih predpisov, ki začnejo veljati v ključnih evropskih logističnih središčih.
Nizozemska: nov davek na tovornjake
Nizozemska od 1. julija 2026 uvaja nov davek, ki se neposredno obračunava na težka tovorna vozila, ki obratujejo na nizozemskem cestnem omrežju. Ta uredba bo vplivala na vse prevoznike – ne glede na državo registracije vozila – ki uporabljajo nizozemsko cestno infrastrukturo za tranzit ali distribucijo.
Pomena te odločitve ni mogoče preceniti. Rotterdam je največje evropsko morsko pristanišče in eno najpomembnejših logističnih središč na svetu. Blago z vsega sveta teče po nizozemskih cestah, namenjeno strankam v Nemčiji, na Poljskem, v Franciji, skandinavskih državah in na številne druge trge. Za tisoče prevoznih podjetij poti skozi Nizozemsko niso možnost, temveč nujnost, ki izhaja iz strukture dobavnih verig njihovih strank.
Uvedba novega davka torej pomeni takojšnje in skoraj neizogibno povečanje obratovalnih stroškov za podjetja, ki oskrbujejo te proge. Ocene specifičnih davčnih stopenj še niso povsem znane, vendar FNTR že samo napoved uredbe vidi kot resno grožnjo dobičkonosnosti čezmejnega prometa.
Belgija: višje kilometrine
Skoraj istočasno je sosednja Belgija napovedala znatno zvišanje cestnin za težka tovorna vozila. Sistem viatoll v Belgiji deluje že več let in pokriva široko omrežje avtocest in državnih cest. Zvišanje pomeni, da bo vsak prevoženi kilometer po belgijskih cestah prevoznike stal več kot prej.
Za podjetja, ki delujejo vzdolž zahodnoevropskega koridorja – ki povezuje pristanišča Antwerpen z notranjimi evropskimi trgi – belgijske cestnine za kilometre predstavljajo pomemben del njihove strukture spremenljivih stroškov. Antwerpen, drugo največje morsko pristanišče na celini, vsako leto služi kot prehod za milijone ton uvoženega in izvoženega blaga. Zato bodo povišanja cestnin na belgijskih cestah občutili številni prevozniki, ne glede na njihovo velikost ali državo izvora.
Kombinacija obeh predpisov – nizozemskega davka za tovornjake in povišanja belgijske cestnine za kilometre – ustvarja fiskalno sinergijski učinek. Poti skozi Beneluks, ki so prej veljale za dražje, a še vedno donosne zaradi dostopa do večjih evropskih pristanišč, bodo postale še bolj stroškovno intenzivne. Ni preproste alternative, ki bi hkrati obšla obe državi brez bistveno daljših poti in dodatne porabe goriva.
Učinek stroškovnih škarij: mehanizem uničenja marže
Ekonomisti in analitiki tveganj že dolgo uporabljajo izraz "stroškovne škarje" za opis situacije, v kateri se v podjetju hkrati povečajo fiksni in variabilni stroški, hkrati pa ne more sorazmerno zvišati cen svojih izdelkov ali storitev. V transportni industriji je ta mehanizem še posebej uničujoč zaradi stroškovne strukture tipičnega prevoznika.
Transportno podjetje ima stroške v več glavnih kategorijah: gorivo, plače voznikov in osebja, najem ali financiranje voznega parka, zavarovanje, cestnine ter vzdrževanje in popravila. Večina teh postavk je relativno fiksnih ali jih je težko nadzorovati – zlasti kratkoročno. Gorivo je podvrženo nihanjem cen nafte, plače voznikov se zvišujejo zaradi kroničnega pomanjkanja delovne sile v panogi, najemnine pa so pogodbeno vnaprej določene.
V opisanem scenariju se bodo novi davki in cestnine na Nizozemskem in v Belgiji pridružili temu seznamu bremen, ki jih je težko zmanjšati. Hkrati pa upadanje obsega tovora omejuje sposobnost ustvarjanja zadostnih prihodkov za kritje vedno večje stroškovne osnove. Posledica? Operativne marže, ki so že tako nizke, se bodo še bolj zmanjšale, nekatera podjetja pa bodo presegla točko preloma in začela ustvarjati poslovne izgube.
Mala in srednje velika prevozna podjetja v središču krize
Pomembno je poudariti, da na evropskem trgu cestnega tovornega prometa strukturno prevladujejo mikro, mala in srednje velika podjetja. Velike logistične skupine – čeprav vidne in prepoznavne – predstavljajo le vrh ledene gore. Veliko večino naročil izpolnijo podjetja z več ali ducatom vozil, ki jih pogosto upravljajo lastniki sami, pogosto pa poslujejo kot samostojni podjetniki z nekaj zaposlenimi vozniki.
Ta tržni segment zaznamuje več posebnih značilnosti, zaradi katerih je še posebej ranljiv za opisane grožnje:
- Nizke neto marže — V tipičnem prometnem malem in srednjem podjetju čisti dobiček redko preseže 2–3 % prihodkov in se pogosto giblje okoli 1 %. Vsako nepredvideno povečanje stroškov za nekaj odstotkov lahko dobiček spremeni v izgubo.
- Visok dolg voznega parka — Sodoben vlačilec, ki izpolnjuje emisijske standarde Euro 6 ali višje, stane od 150 do več kot 200 EUR. Večina manjših prevoznikov financira nakupe voznega parka z lizingom ali posojili, kar ustvarja fiksne, neprenosljive obveznosti do finančnih institucij.
- Šibka pogajalska pozicija do špediterjev — V okolju šibkejšega povpraševanja in vse večje cenovne konkurence imajo manjša podjetja omejene možnosti za prenos višjih stroškov na stranke. Pošiljatelji bodo naročila preprosto prenesli na cenejšega konkurenta.
- Omejene denarne rezerve — pomanjkanje finančne blazine pomeni, da lahko že začasno poslabšanje likvidnosti sproži dolžniško spiralo: zamude pri plačilih dobaviteljem, kopičenje obresti, težave s plačilom obrokov najema.
Kombinacija teh dejavnikov z novimi fiskalnimi bremeni in krčenjem obsega ustvarjarodoTo predstavlja zelo veliko tveganje za finančno stabilnost transportnega sektorja malih in srednje velikih podjetij. Podjetja, ki so prej delovala na robu dobičkonosnosti, bodo morda prisiljena začasno ustaviti ali likvidirati svoje poslovanje. Podjetja z nekoliko višjimi maržami bodo vstopila v težko obdobje prestrukturiranja.
Zelena preobrazba kot dodatno investicijsko breme
Fiskalni in tržni kontekst bi bil že sam po sebi zadosten izziv. Vendar se evropski prometni sektor hkrati sooča z drugim, prav tako temeljnim izzivom: regulativnimi in stroškovnimi pritiski, povezanimi z ekološkim prehodom.
Podnebna politika Evropske unije nalaga vse strožje zahteve prometnemu sektorju.rodoPoročilo FNTR iz leta 2025, posvečeno okoljskim vprašanjemrodoZdravje in varnost v cestnem tovornem prometu jasno kažeta na obseg kapitalskih izdatkov (CAPEX), ki jih morajo prevozniki imeti za prilagoditev novim standardom. To se nanaša predvsem na:
- Naložbe v vozila z ničelnimi emisijami — Električni vlačilci, čeprav so tehnološko vse bolj dostopni, ostajajo bistveno dražji od svojih dizelskih kolegov. Razlika v nakupni ceni lahko doseže tudi do nekaj deset odstotkov, polnilna infrastruktura pa ostaja nezadostna.
- Alternativni viri energije — Vodikove tehnologije so v fazi pilotnega izvajanja in zahtevajo ogromne naložbe tako s strani prevoznikov kot ponudnikov infrastrukture za oskrbo z gorivom.
- Programi za ekološko vožnjo in telematiko — Uvedba sistemov za spremljanje načina vožnje in optimizacijo porabe goriva zahteva tako tehnološke naložbe kot stroške usposabljanja osebja.
Za velike transportne skupine je financiranje teh naložb težaven izziv, vendar ga je mogoče doseči z dostopom do kapitalskih trgov, izdajo obveznic ali finančno podporo iz programov EU. Za mala in srednje velika podjetja je dostop do cenovno dostopnega zunanjega financiranja veliko bolj omejen, zlasti ker banke postajajo vse bolj previdne pri posojanju subjektom v sektorju, kjer so očitna naraščajoča sistemska tveganja.
Prevozniki, ki ne vlagajo v okolje, tvegajo, da bodo izključeni z dela trga – tako iz regulativnih zahtev kot iz naraščajočih pričakovanj velikih korporativnih prevoznikov, za katere ogljični odtis njihove dobavne verige postaja ključno merilo pri izbiri logističnih partnerjev. Tisti, ki se odločijo za naložbe, obremenjujejo svoje bilance stanja v času, ko se že tako borijo za ohranjanje finančne likvidnosti.
Tržne napovedi: Konsolidacija je neizogiben odgovor
Vsi zgoraj opisani trendi vodijo k enemu zaključku: evropski trg cestnega tovornega prometa se sooča s temeljitim prestrukturiranjem. Finančno šibkejša podjetja, tista z visokim dolgom in nizkimi rezervami, bodo postopoma izrinjena s trga – s stečaji, prevzemi ali prostovoljno prekinitev poslovanja. Podjetja z močnejšim kapitalom bodo pridobila njihov tržni delež in vire – predvsem vozni park in voznike.
Ta proces konsolidacije, čeprav lahko z makroekonomskega vidika vodi do večje učinkovitosti sektorja, bo kratkoročno povzročil turbulence. Stečaji prevoznikov pomenijo neporavnane dolgove do upnikov – lizinških bank, špediterjev, dobaviteljev goriva in ponudnikov storitev – in ogrožajo kontinuiteto logističnih operacij podjetij, ki so jim zaupala izpolnjevanje naročil.
Pomembno si je zapomniti, da bodo nekatere od podjetij, ki bodo v prihodnjih četrtletjih imela finančne težave, podjetja z uveljavljenim tržnim položajem, dolgoletnimi odnosi s strankami in na videz zdravimi bilancami stanja. Učinek zmanjševanja stroškov je lahko presenetljivo hiter – nekaj četrtletij je dovolj, da celo relativno stabilno podjetje izčrpa svoje denarne rezerve, soočeno s hkratnim povečanjem stroškov in zmanjšanjem prihodkov.
Perspektiva poslovnega tveganja: Kaj morajo vedeti menedžerji in trgovinski partnerji
Za podjetja, ki sodelujejo z evropskimi cestnimi prevozniki – bodisi kot špediterji, finančne institucije, kreditni zavarovatelji ali logistični partnerji – ta situacija zahteva pregled njihovih politik upravljanja tveganj nasprotne stranke. Spodaj so navedena ključna praktična priporočila:
- Preverjanje finančnega stanja transportnih partnerjev – zlasti tiste, ki delujejo na progah skozi Beneluks, Nemčijo in Francijo. Vredno je preveriti trenutne finančne izkaze, razmerja med dolgom in prometom terjatev. Podjetja z visokimi razmerji med dnevi prodaje in neporavnanimi plačili (DSO) imajo morda že težave z likvidnostjo.
- Ocena sposobnosti prevoznika za absorpcijo stroškov — vprašanje, ali ima trgovinski partner stroškovno strukturo, ki mu bo omogočila, da preživi zvišanje cestnin na Nizozemskem in v Belgiji brez drastičnega poslabšanja rezultatov, je danes ključnega pomena za oceno tveganja nadaljnjega sodelovanja.
- Spremljanje sprememb v strukturi voznega parka — Prevoznik, ki hitro povečuje delež starejših vozil v svojem voznem parku na račun sodobnejših, lahko kaže na težave s financiranjem zamenjave voznega parka. To je posreden kazalnik težav z likvidnostjo ali dostopom do posojil.
- Diverzifikacija baze ponudnikov prevoznih storitev — odvisnost od enega ali zelo ozke skupine prevoznikov na ključnih progah je operativno tveganje, ki se lahko nenadoma pojavi, če partner začne stečajni postopek ali prekine poslovanje.
- Analiza indeksacijskih klavzul v prevoznih pogodbah — Preveriti je vredno, ali obstoječe pogodbe vključujejo mehanizme za samodejno prilagajanje cen zaradi sprememb cestnin in davkov. Odsotnost takšnih klavzul lahko povzroči konflikte in napeta ponovna pogajanja o pogodbah.
Povzetek: Rdeča luč za industrijo TSL v zahodni Evropi
Signali, ki izhajajo iz podatkov FNTR in SDES za prvo četrtletje 2026, so jasni: evropski cestni tovorni promet vstopa v obdobje povečanega finančnega pritiska. Sočasni vpliv upadajočega obsega tovora, novih davkov in cestnin na Nizozemskem in v Belgiji ter zahtev dragega ekološkega prehoda ustvarjajorodoizjemno zahtevno okolje za celotno panogo – in še posebej nevarno za njen največji segment, tj. male in srednje velike prevoznike.
Druga polovica leta 2026 bo preizkus finančne moči za tisoče transportnih podjetij po vsej Evropi. Za upravljavce tveganj in lastnike logističnih podjetij to pomeni temeljit pregled portfeljev njihovih trgovinskih partnerjev in osvežitev postopkov za ocenjevanje operativne sposobnosti izvajalcev.rodoV svetu, kjer se lahko celo podjetja z dolgoletno tradicijo znajdejo v finančnih težavah že v nekaj četrtletjih, sta predvidevanje in proaktivno upravljanje tveganj neprecenljiva.
Platforma EURODEBT.eu bo nenehno spremljala razmere v sektorju cestnega prevoza in zagotavljala informacije o ključnih fiskalnih, regulativnih in tržnih spremembah, ki vplivajo na stanje evropskih cestnih prevoznikov.










