

Атака США на Іран призводить до стрімкого зростання цін на нафту. Європейський транспорт і логістика перебувають під серйозним тиском.
Військові атаки США на Іран 31 серпня 2026 року спричинили стрімке зростання цін на нафту — Brent перевищила 90 доларів за барель, подорожчавши більш ніж на 3% протягом однієї сесії. Європейський транспортно-логістичний сектор стикається з різким зростанням операційних витрат, хвилею підвищення фрахтових ставок і реальним ризиком банкрутства багатьох менших перевізників. Ситуація загрожує запуском ефекту другого раунду інфляції, ускладнюючи монетарну політику ЄЦБ та економічні перспективи всієї єврозони.
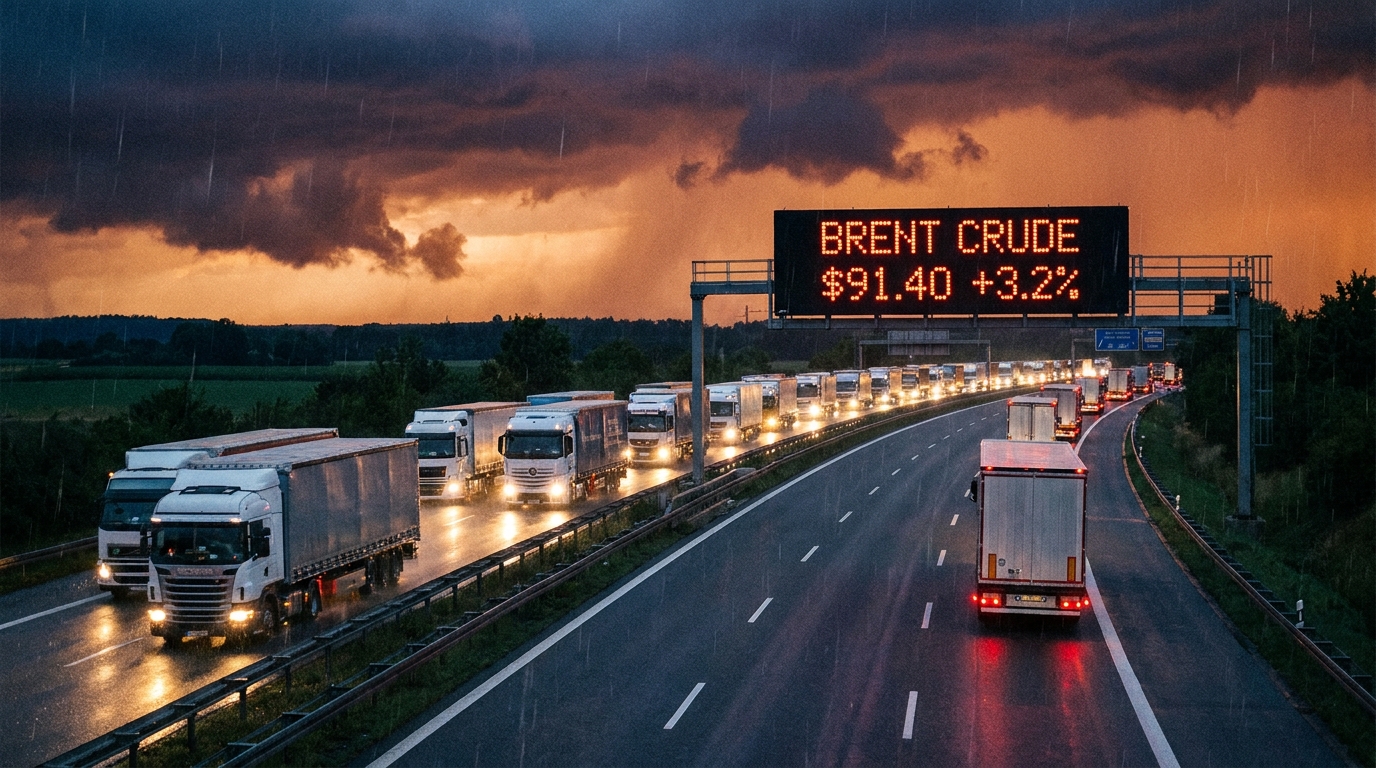
У понеділок, 31 серпня 2026 року, європейські та світові товарні ринки зіткнулися з одним із найбільших цінових потрясінь за останні роки. Безпосереднім поштовхом стали повідомлення про те, що Сполучені Штати завдали військових ударів по стратегічних об'єктах, розташованих на території Ірану. Реакція ринку була швидкою та жорстокою за своїми масштабами — сира нафта марки Brent, основний еталон для Європи, подолала психологічний бар'єр у 90 доларів за барель, зафіксувавши приріст понад 3% за одну сесію. Для транспортно-логістичної галузі на Старому континенті цей сигнал означає одне: настав час для детального перегляду ризиків та негайних захисних заходів.
Ормузька протока – глобальне вузьке місце знову в центрі уваги
Щоб зрозуміти масштаб реакції ринку, потрібно заглибитися в географію та статистику. Ормузька протока, вузький перешийок, що з'єднує Перську затоку з Індійським океаном, є одним із найважливіших стратегічних вод у світі. За оцінками, через неї проходить від 20 до 30 відсотків усіх світових поставок нафти, включаючи експорт із Саудівської Аравії, Об'єднаних Арабських Еміратів, Кувейту, Іраку та самого Ірану. У разі будь-якого збройного конфлікту, що виникає в безпосередній близькості від цієї водойми, фінансові ринки автоматично запускають механізм, який різко збільшує так звану премію за ризик.
Новина про те, що удари були спрямовані на інфраструктуру, розташовану в районах, особливо близьких до цього стратегічного маршруту, викликала негайну реакцію серед інвесторів та трейдерів — панічний продаж інших активів та масові закупівлі нафти як захист від ризику перебоїв у постачанні. Відсутність чітких сигналів деескалації з боку будь-якої з причетних сторін означає, що аналітики не виключають сценарію, за якого ціни на Brent можуть зрости до 100 доларів за барель, якщо конфлікт почне залучати додаткових регіональних гравців.
Автомобільні перевезення: негайно та найболючіше
З усіх секторів європейської економіки саме сектор транспорту, експедирування та логістики (ТСЛ) найшвидше та найбезпосередніше відчує геополітичний шок. Це пов'язано з простою, але невблаганною арифметикою витрат. Паливо, зокрема дизельне паливо B7 або HVO, що використовується в тягачах з причепами та транспортних засобах доставки, зазвичай становить від 25 до 40 відсотків загальних операційних витрат перевізника. Жодна інша галузь, окрім авіації та морського судноплавства, не залежить так безпосередньо та структурно від ціни на нафту.
Вплив зростання цін на сиру нафту на оптові та роздрібні ціни на дизельне паливо не є миттєвим, але враховуючи поточні ринкові умови, заправні станції та оптовики часто оновлюють свої прайс-листи заздалегідь, очікуючи подальшого зростання. Це означає, що протягом кількох робочих днів після понеділкового шоку водії та оператори автопарків відчують вплив безпосередньо на заправці.
Рентабельність галузі: вже напружена
Ключовим контекстом для оцінки серйозності ситуації є той факт, що європейська транспортна галузь вступає в цю кризу значно ослабленою у фінансовому плані. Останніми роками накопичилася низка несприятливих явищ:
- Зростання витрат на робочу силу — підвищення мінімальної заробітної плати в країнах Західної Європи та впровадження пакету мобільності змусили перевізників з Центральної та Східної Європи радикально переглянути свої бізнес-моделі та структури оплати праці водіїв.
- Високі процентні ставки — протягом значної частини останнього періоду європейський транспортний сектор фінансував інвестиції в автопарк (лізинг, позики) уrodoв умовах рекордно високих витрат на гроші, що значно обтяжило баланси багатьох компаній.
- Зростання дорожніх зборів — дедалі більше європейських країн впроваджують або посилюють свої системи стягнення плати за проїзд (зокрема Німеччина у сфері врегулювання викидів CO₂), збільшуючи експлуатаційні витрати на кожен кілометр маршруту.
- Тиск з боку великих клієнтів — Роздрібні мережі та виробники постійно прагнуть підтримувати або знижувати тарифи на перевезення вантажів, що зменшує операційну маржу перевізників до історично низьких рівнів.
У цьому контексті будь-яке різке зростання цін на паливо є буквально ударом для багатьох транспортних компаній, особливо малих та середніх, що може стати останньою краплею. Компанії, які не забезпечили себе відповідними пунктами про паливо у своїх контрактах (так званий коефіцієнт коригування палива або коефіцієнт коригування бункерів) або не запровадили інструменти хеджування на ф'ючерсному ринку, опиняться у вкрай скрутному становищі.
Хвиля банкрутств у Центральній та Східній Європі – реальна загроза
Транспортний сектор у Центральній та Східній Європі, і особливо в Польщі, яка є одним з найбільших операторів автомобільних перевезень у всьому Європейському Союзі, є особливо вразливим у цьому контексті. Польські перевізники разом керують одним з найбільших автопарків вантажівок у Європі, і більшість їхніх бізнес-моделей покладаються на роботу з надзвичайно низькою маржею, зберігаючи при цьому контракти, укладені в умовах, що передували паливній кризі.
На основі аналізу фінансової структури суб'єктів господарювання, що контролюються EURODEBT.eu, можна передбачити, що найбільш схильними до ризику раптового погіршення фінансової ліквідності будуть:
- Невеликі транспортні компанії працевлаштування до 10-15 водіїв, без капітальних буферів та з можливістю швидкого перегляду умов договорів з підрядниками.
- Перевізники, що працюють на маршрутах з низьким прибутком від одиниці продукції — особливо в сегменті перевезень насипних та контейнерних вантажів, де цінова конкуренція є найсильнішою.
- Компанії з високим короткостроковим боргом, модель фінансування якої базується на інтенсивному використанні факторингу або кредитів на оборотний капітал зі змінною ставкою.
- Підприємства без чинних клаузул щодо палива у довгострокових контрактах з отримувачами послуг.
Історичні прецеденти, зокрема хвиля банкрутств після різкого зростання цін на паливо у 2022 та 2008 роках, чітко вказують на те, що такі цінові шоки призводять до збільшення кількості заявок на реструктуризацію та оголошень про банкрутство протягом 3-6 місяців після їх виникнення.
Значне збільшення фрахтових ставок – це неминучість, а не сценарій
Ринкова логіка в цьому випадку невблаганна: транспортні компанії, які переживуть ціновий шок, матимуть лише один захисний інструмент: підвищення фрахтових ставок. Тому зростання цін на фрахт у Європі слід розглядати не як можливий сценарій, а як певний наслідок поточних подій. Питання лише в масштабах і темпах цього зростання.
Прямі наслідки відчують, перш за все, ті, хто замовляє транспортні послуги: виробники різних товарів, торговельні мережі та логістичні оператори. Останні, виступаючи посередниками, у свою чергу будуть змушені перекладати вищі витрати на своїх кінцевих клієнтів. Опосередковано, але неминуче, підвищення тарифів на перевезення вантажів вплине на ціни на продукцію, доступну кінцевим споживачам — як на польському ринку, так і в усьому Європейському Союзі.
Ефект другого раунду: інфляція знову в грі
Економісти використовують термін «ефект другого кола» для опису механізму, за допомогою якого початковий інфляційний імпульс — у цьому випадку зростання цін на нафту — поступово пронизує всю економіку, проявляючись у цінах на наступні категорії товарів і послуг. Логістика та транспорт є одними з основних каналів, через які передається цей ефект, оскільки вони впливають практично на кожну ланку ланцюга поставок.
Повернення до підвищеної інфляції в єврозоні та в цілому по всій Європі є дуже ймовірним у нинішніх умовах. Такий поворот подій створить серйозні ускладнення для Європейського центрального банку та центральних банків окремих країн регіону. Донедавна ці установи сигналізували про свою готовність продовжувати цикл зниження процентних ставок для підтримки економічного відновлення. Повернення до інфляційного тиску може фактично заблокувати ці плани або навіть змусити повернутися до обмежувальної монетарної політики.
З огляду на одночасний вплив високих цін на енергоносії, дорогих кредитів та стагнації попиту, ризик рецесії або принаймні стагфляції в єврозоні явно зростає. Для компаній у секторі TSL це означатиме найгірший сценарій: одночасний тиск на ціни та скорочення обсягів замовлень.
Що мають робити ризик-менеджери зараз?
З огляду на події 31 серпня 2026 року, пасивне очікування розвитку ситуації – це розкіш, яку не може собі дозволити жодна відповідальна компанія. Нижче ми представляємо конкретні рекомендації для різних категорій суб’єктів господарювання, що працюють у секторі TSL та суміжних галузях.
Для транспортних та експедиторських компаній:
- Термінове переглядання довгострокових контрактів — негайно взаємодіяти з клієнтами щодо впровадження або оновлення паливних положень, які автоматично коригують тарифи на перевезення відповідно до поточних цін на дизельне паливо.
- Перегляд та оновлення спотових прайс-листів — тарифи на послуги, що надаються без довгострокових договорів, повинні негайно відображати новий рівень витрат на паливо.
- Аналіз портфеля контрактів з точки зору ризику — визначення контрактів, за якими компанія несе повний ризик збільшення витрат, та розробка стратегії їх поступового розірвання або перегляду.
- Розгляд інструментів хеджування — для більших суб’єктів господарювання, впровадження або перегляд застосованих форвардних цінних паперів на ринку нафти або дизельного палива.
- Моніторинг фінансової ліквідності — збільшення частоти внутрішньої звітності щодо руху грошових коштів, особливо у сфері витрат на паливо та своєчасного стягнення дебіторської заборгованості.
Для компаній, що замовляють транспортні послуги (виробництво, торгівля, електронна комерція):
- Підготовка до неминучого підвищення тарифів — бюджети логістики на наступні квартали повинні враховувати сценарій значного зростання транспортних витрат.
- Перевірка стану ключових постачальників транспортних послуг — зростаючий ризик банкрутства перевізників виправдовує більш інтенсивний фінансовий моніторинг логістичних партнерів, включаючи перевірку на таких платформах, як EURODESK.eu.
- Диверсифікація бази постачальників транспортних послуг — залежність від одного або кількох перевізників у кризовій ситуації може призвести до перебоїв у ланцюжку поставок.
Для фінансових установ та страховиків:
- Посилення кредитної політики до суб'єктів господарювання з сектору транспортного та логістичного обслуговування (ТСЛ), особливо тих, які мають слабкі баланси та не мають паливної безпеки в контрактах.
- Ретельний моніторинг дебіторської заборгованості — підвищена ймовірність затримок у погашенні зобов'язань перевізниками виправдовує посилений контроль за кредитним ризиком.
- Перегляд кредитних та факторингових лімітів для суб'єктів господарювання з високим коефіцієнтом заборгованості, що працюють у сфері автомобільного транспорту.
Середньострокова перспектива: ринок не швидко повернеться до рівноваги
Навіть якщо військова ситуація в Перській затоці стабілізується швидше, ніж припускають песимісти, товарні ринки не одразу повернуться до рівня, який був до 31 серпня. Досвід попередніх геополітичних криз (включаючи конфлікт між Росією та Україною 2022 року та напади на нафтову інфраструктуру Саудівської Аравії 2019 року) показує, що після різкого зростання ціни на нафту стабілізуються на значно вищому рівні, ніж до події, навіть коли безпосередній ризик перебоїв у постачанні минув.
Це означає, що галузь TSL повинна готуватися не до одноразового тимчасового шоку, а до роботи в умовах структурно вищих цін на паливо протягом щонайменше кількох місяців. Протягом такого періоду часу компанії без належної контрактної гнучкості та буферу капіталу поступово втрачатимуть здатність виконувати поточні зобов'язання.
Оцінка ризиків EURODEBT.eu: Транспортний сектор під пильною увагою
У відповідь на події 31 серпня 2026 року редакційна та аналітична команди EURODEBT.eu посилюють моніторинг суб'єктів господарювання транспортно-логістичного сектору в Центральній та Східній Європі. Ризик-менеджери та власники бізнесу повинні звертати особливу увагу на такі попереджувальні сигнали серед своїх партнерів:
- Затримки з розрахунками з постачальниками та субпідрядниками – перший і найпоширеніший симптом проблем з ліквідністю.
- Тривожні зміни в структурі замовлень – раптове скасування контрактів або різке скорочення обсягів можуть свідчити про операційні труднощі.
- Зміни в політиці купівлі пального – перехід від безготівкових до готівкових розрахунків може свідчити про проблеми з кредитними лімітами на заправках.
- Інформація про колективні звільнення або скорочення автопарку – сигнали реструктуризації перед офіційним розглядом справ.
Європейський досвід попередніх сировинних криз чітко демонструє, що банкрутство великого або середнього перевізника може спричинити каскад проблем для його партнерів, субпідрядників та кредиторів – часто без будь-якого попереднього попередження. Перевірка фінансового стану ділових партнерів у транспортному секторі тепер стає не необов'язковим інструментом належної перевірки, а фундаментальною вимогою для управління операційними ризиками.
Підсумки
Події 31 серпня 2026 року сколихнули європейський сектор транспортного сполучення з дорогою (TSL) у той час, коли галузь вже була ослаблена через багатомісячний тиск на ціни. Перевищення позначки в 90 доларів за барель нафти марки Brent – це не просто абстрактне число на фондових біржах, це пряма загроза фінансовій ліквідності тисяч судноплавних компаній, сигнал про неминуче підвищення фрахтових ставок і потенційний тригер для чергової хвилі інфляції на континенті. Час пасивного спостереження закінчився – як для перевізників, які шукають договірного захисту, так і для компаній, чиї ланцюги поставок залежать від стабільності транспортного сектору.




