

Хвиля банкрутств у транспортній галузі: у Європі кількість банкрутств досягла 13-річного максимуму. Що це означає для Твоїх контрагентів?
Кількість банкрутств компаній у Німеччині у 2026 році сягне 25 900 випадків — найвищого рівня за 13 років, а сектор транспорту та логістики банкрутує більш ніж удвічі швидше, ніж решта економіки ЄС. Дані Євростату за другий квартал 2026 року свідчать про зростання кількості банкрутств у транспортній галузі на 11,4%, тоді як у Румунії лише за вересень зафіксовано стрибок на 73% в автомобільних перевезеннях. Експерти Allianz Trade попереджають, що стабілізація настане не раніше 2028 року, а це означає щонайменше два роки надзвичайно високого ризику контрагента в транспортно-експедиторській та логістичній галузі.
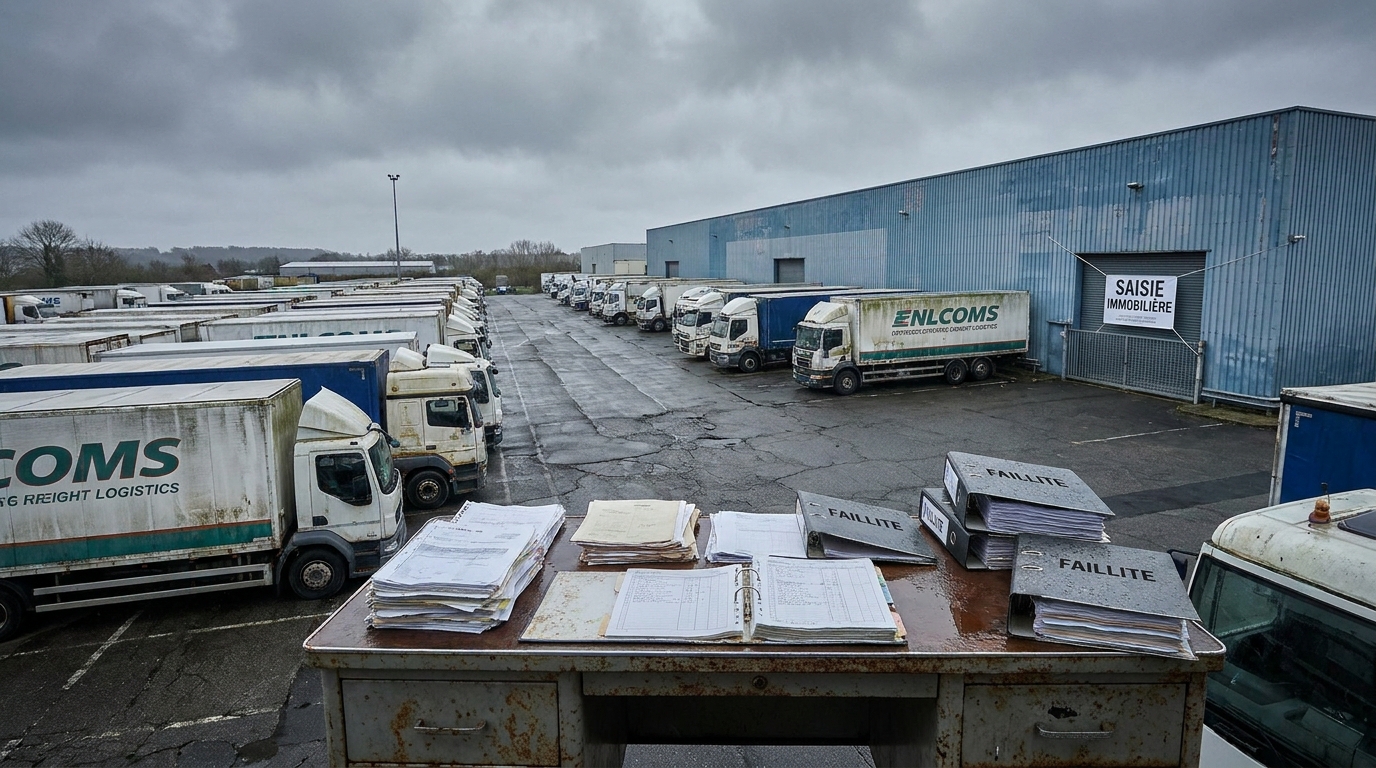
Страховик дебіторської заборгованості Allianz Trade 27 жовтня 2026 року опублікував звіт Global Insolvencies Outlook 2028, який змальовує тривожну картину стану європейських підприємств. За його висновками, кількість банкрутств компаній у Німеччині у 2026 році досягне рівня, якого не спостерігали протягом 13 років, а транспортно-логістична галузь належить до найбільш постраждалих секторів на всьому континенті. Водночас дані Євростату за другий квартал 2026 року підтверджують, що кількість банкрутств у транспортній галузі Європейського Союзу зростає більш ніж удвічі швидше, ніж у решті економіки. Для ризик-менеджерів і власників компаній сектору ТСЛ це означає одне: перевірка контрагентів і захист дебіторської заборгованості стають безумовним операційним пріоритетом.
Німеччина: 25 900 банкрутств і найгірший результат з 2013 року
Німеччина, найбільша економіка Європи та ключовий ринок для більшості європейських логістичних операторів, переживає один із найскладніших періодів у повоєнній історії. Згідно з прогнозами Allianz Trade, у 2026 році там збанкрутує близько 25 900 підприємств — на 8% більше, ніж роком раніше, і більш ніж на 85% більше, ніж у відносно спокійному 2021 році. Особливо тривожним є те, що ще навесні 2026 року аналітики очікували зростання лише на 2%. Масштаб перегляду прогнозу в бік підвищення свідчить про те, як стрімко погіршилися умови ведення бізнесу лише за кілька місяців.
Порівняно із середнім допандемічним показником за 2016–2019 роки кількість банкрутств уже зросла на 30%. Німеччина не стикалася з таким високим рівнем неплатоспроможності з 2013 року, коли економіка все ще відчувала наслідки глобальної фінансової кризи. Поглиблення структурних труднощів — ослаблення внутрішнього попиту, спад у промисловості, зростання вартості енергії та фінансування — особливо сильно вражає капіталомісткі та чутливі до коливань кон'юнктури галузі. Транспорт і логістика, будівництво, готельний бізнес, а також автомобільна промисловість і машинобудування названі експертами Allianz Trade секторами з найвищим профілем ризику.
Дані Євростату: банкрутства в транспорті зростають швидше, ніж у решті економіки ЄС
Картина європейського транспортного сектору, що постає з даних Євростату, ще красномовніша. У другому кварталі 2026 року кількість зареєстрованих банкрутств серед транспортних компаній у ЄС зросла на 11,4% порівняно з попереднім кварталом. Для порівняння — зростання в економіці ЄС загалом становило 5,7%, а будівельна та торговельна галузі за той самий час зафіксували... зниження (на 1,7% і 1,2% відповідно).
Іншими словами, коли інші сектори починають стабілізувати ситуацію, транспорт прискорюється в напрямку прірви. Цей контраст показує, що проблеми галузі ТСЛ мають системний характер і не є лише наслідком загального економічного спаду — вони породжені специфічними викликами, перед якими стоїть європейський ринок перевезень.
Мапа кризи: хто втрачає, хто виграє?
Ситуація на континенті істотно відрізняється залежно від регіону. Варто розглянути її детально, щоб зрозуміти, де ризик контрагента є найвищим.
Німеччина та Франція — гіганти під тиском
Німеччину ми вже детально розглянули. Франція, другий за величиною транспортний ринок Європи, у 2026 році прямує до історичного рекорду: там прогнозують близько 71 000 банкрутств, що означає зростання на 3% у річному вимірі. Кожна з цих цифр означає реальний ризик для польських, чеських, бельгійських чи нідерландських компаній, які виконують замовлення французьких замовників або співпрацюють із місцевими субпідрядниками.
Румунія — стрімке зростання в автомобільних перевезеннях
Особливо тривожні дані надходять із Румунії, яка вже багато років є значним постачальником послуг автомобільних перевезень для всієї Європи. Консалтингова компанія Sierra Quadrant зафіксувала, що лише у вересні 2026 року кількість банкрутств румунських автомобільних перевізників зросла на 73% — це найвищий місячний показник за багато років. За весь 2026 рік загальна кількість банкрутств у Румунії може досягти 8 200 випадків, що означає зростання на 9%. Для компаній, які замовляють перевезення у Східній Європі, це тривожний сигнал: надійність і фінансова ліквідність румунських контрагентів потребують особливо ретельної перевірки.
Бельгія — криза знищує мікроперевізників
У Бельгії, одному з ключових логістичних вузлів Європи, криза б'є насамперед по найменших учасниках ринку. За даними бельгійського Інституту транспорту та логістики (ITLB), за перші дев'ять місяців 2026 року там збанкрутували 297 компаній вантажних перевезень. Показово, що понад 70% підприємств, які подали заяви про банкрутство в третьому кварталі, мали автопарк не більше п'яти транспортних засобів. Мікрооператори — які часто працюють як субпідрядники великих логістичних груп — не мають достатніх резервів капіталу, щоб пережити різке зростання витрат за одночасної відсутності можливості переглянути ставки.
Польща — зелений острів на червоній мапі?
На загальноєвропейському тлі Польща вигідно вирізняється. Прогнози на 2026 рік передбачають зниження кількості банкрутств на 5%, до рівня близько 5 200 випадків. Подібні тенденції спостерігаються в Іспанії та Італії (по -2%), а також в Угорщині, де прогнозується аж 21-відсоткове зниження. Однак це не означає, що польські компанії можуть почуватися в безпеці — адже вони працюють у тісній взаємозалежності із західними ринками, а банкрутство німецького експедитора чи бельгійського логістичного оператора безпосередньо вражає польських субпідрядників.
Чому транспорт тріщить по швах? Аналіз причин
За хвилею банкрутств стоять кілька чинників, які накладаються один на одного та створюють надзвичайно несприятливе середовище для транспортних компаній:
- Зростання вартості енергії: Аналітики Allianz Research оцінюють, що з січня 2026 року витрати на енергію в Європі зросли приблизно на 60%. Прямим наслідком є потенційне зниження чистої маржі в європейських автомобільних перевезеннях аж на 10 відсоткових пунктів. Для галузі, у якій маржа історично коливається в межах 2–5%, це різниця між прибутковістю та банкрутством. Перевізники, яким не вдається перекласти зростання витрат на клієнтів у вигляді вищих ставок за перевезення, втрачають ліквідність із загрозливою швидкістю.
- Складніші умови кредитування: Підвищення процентних ставок європейськими центральними банками та посилення критеріїв надання кредитів комерційними банками призвели до того, що доступ до зовнішнього фінансування сьогодні значно складніший і дорожчий, ніж ще два роки тому. Компанії, які в попередні роки будували свою діяльність на борговому фінансуванні, тепер стикаються з різким зростанням витрат на обслуговування боргу.
- Дефіцит кваліфікованих працівників: Хронічна нестача професійних водіїв, працівників складів і фахівців із логістики не лише обмежує операційні можливості компаній, а й підвищує витрати на оплату праці. У поєднанні з тиском витрат на енергію та кредити зростання фонду оплати праці діє як третій фронт атаки на фінансові результати.
- Ослаблення попиту та геополітична невизначеність: Економічне уповільнення в ключових європейських економіках безпосередньо призводить до зменшення обсягів перевезень. Водночас невизначеність, пов'язана з глобальною геополітичною ситуацією, спонукає замовників скорочувати довгострокові контракти, віддаючи перевагу гнучким і короткостроковим угодам — що дестабілізує планування грошових потоків перевізників.
Ефект доміно: коли падає великий, гине багато малих
Одним із найтривожніших явищ, описаних у звіті Allianz Trade, є стрімке зростання кількості великих банкрутств — тобто випадків банкрутства компаній із річним оборотом понад 50 мільйонів євро. За перші дев'ять місяців 2026 року в усьому світі зафіксовано 376 таких випадків, з них аж 229 лише в Західній Європі. У транспортному секторі вже збанкрутували 18 великих компаній — тоді як за весь 2025 рік їхня кількість становила 11.
Крах великого гравця рідко обмежується ним самим. Добрим прикладом є нещодавнє банкрутство бельгійської логістичної групи Ziegler — компанії з багаторічною історією та розгалуженою мережею субпідрядників. Її крах спричинив негайні фінансові труднощі десятків менших компаній, для яких неоплачені рахунки, виставлені Ziegler, означали втрату ліквідності та власні проблеми з виконанням зобов'язань. Це класичний механізм ефекту доміно в галузі ТСЛ.
Проблема настільки серйозна, що галузеві асоціації починають вимагати законодавчих змін. Бельгійська організація TLV (Transport en Logistiek Vlaanderen) пропонує запровадити норми захисту субпідрядників за зразком французького Loi Gayssot — закону, який за певних обставин гарантує транспортним субпідрядникам прямий захист від наслідків неплатоспроможності їхніх замовників. Ця дискусія показує, що ринок поступово усвідомлює необхідність системних рішень, проте до їхнього впровадження ще далеко.
Соціальний вимір кризи: мільйони робочих місць під загрозою
За статистикою банкрутств стоять людські долі. Allianz Research оцінює, що як у 2026, так і у 2027 році банкрутства компаній у всьому світі безпосередньо створять загрозу втрати роботи для близько 2,7 мільйона осіб щороку. Лише в Європі проблема може торкнутися аж 1,6 мільйона працівників.
У розрізі країн особливо тривожними є дані щодо найбільших економік: у Франції під загрозою перебуває до 268 тисяч робочих місць, у Німеччині — 239 тисяч, а у Великій Британії — 213 тисяч. Транспортна галузь із її специфічною структурою зайнятості (багато самозайнятих, дрібних субпідрядників, сімейних компаній) особливо вразлива до каскадних наслідків банкрутств.
Перспективи: коли настане стабілізація?
Хороша новина полягає в тому, що вона настане — аналітики її прогнозують. Погана новина полягає в тому, що це станеться нескоро. Глобальний індекс банкрутств має зрости ще на 1% у 2027 році, перш ніж настане можлива стабілізація. Невелике, вимірюване зниження прогнозується лише на 2028 рік — для Німеччини тоді оцінюється скорочення кількості банкрутств приблизно на 5%.
Це означає, що європейському транспортно-логістичному сектору доведеться працювати в умовах підвищеного ризику щонайменше ще два роки. Перспектив швидкого зниження витрат, різкого відновлення кон'юнктури чи раптового вирішення кадрової проблеми немає. Компаніями, які переживуть цей період, будуть ті, що вже сьогодні впровадять належні механізми управління ризиками.
Погляд на бізнес-ризики: що слід зробити вже зараз?
Для ризик-менеджерів і власників компаній сектору ТСЛ описана ситуація має цілком конкретні практичні наслідки. Ось ключові висновки:
- Перевіряйте контрагентів регулярно, а не одноразово. Фінансовий стан компаній динамічно змінюється — контрагент, який був надійним шість місяців тому, сьогодні може мати серйозні проблеми з ліквідністю. Дані, доступні на таких платформах, як EURODEBT.eu, дозволяють постійно відстежувати зміни фінансового стану бізнес-партнерів.
- Особливу увагу приділяйте компаніям із Німеччини, Франції та Румунії. Це ринки з найвищим поточним ризиком контрагента в транспортному секторі. Вони потребують суворішої оцінки перед початком або продовженням співпраці.
- Обережність щодо мікроперевізників. Бельгійські дані чітко показують: найчастіше банкрутують саме компанії з автопарком до п'яти транспортних засобів. Якщо Ви користуєтеся послугами дуже малих субпідрядників, переконайтеся, що маєте альтернативні ланцюги постачання.
- Захищайте дебіторську заборгованість фінансовими інструментами. Страхування дебіторської заборгованості, банківські гарантії чи факторинг — це інструменти, які в нинішніх ринкових умовах стають не розкішшю, а необхідним елементом фінансового управління.
- Відстежуйте сигнали раннього попередження. Затримки платежів, раптові зміни умов співпраці, прохання про відтермінування платежів — усе це може бути передвісником фінансових проблем партнера. Дійте на випередження, перш ніж проблема набуде масштабів, з якими буде важко впоратися.
- Диверсифікуйте базу постачальників і замовників. Залежність від одного великого клієнта або одного ключового субпідрядника в нинішньому бізнес-кліматі — це ризик, який не можна ігнорувати. Крах однієї компанії не повинен загрожувати Вашому підприємству.
Підсумок: час діяти, а не чекати
Звіт Allianz Trade і дані Євростату складаються в цілісну, хоча й тривожну картину: європейський транспортно-логістичний сектор вступає в один із найскладніших періодів за понад десятиліття. Кількість банкрутств зростає швидше, ніж у будь-якому іншому секторі, ефект доміно загрожує малим субпідрядникам, а покращення очікується лише у 2028 році.
У цих умовах пасивна позиція — це розкіш, яку не може собі дозволити жодна компанія. Професійна перевірка контрагентів, активне управління кредитним ризиком і диверсифікація бізнес-партнерів сьогодні не є опцією — це умова виживання та збереження фінансової ліквідності. Платформи, що збирають дані про платоспроможність і платіжну історію європейських компаній, такі як EURODEBT.eu, у цьому контексті стають необхідним робочим інструментом кожного менеджера, відповідального за фінансову безпеку своєї організації.
Джерела: Allianz Trade, „Global Insolvencies Outlook 2028" (27.10.2026); Євростат, дані за Q2 2026; Sierra Quadrant, звіт щодо румунського ринку; ITLB (Інститут транспорту та логістики, Бельгія).




