

Marelli Europe у процедурі Chapter 11: Що означає реструктуризація автомобільного гіганта для європейських постачальників і логістики?
Група Marelli — один із найбільших у світі постачальників автомобільних компонентів — проходить поглиблену стадію процедури банкрутства Chapter 11 у суді штату Делавер. Судові документи від 4 листопада 2026 року підтверджують безперервність діяльності європейських і польських дочірніх компаній, зокрема заводів у Сосновці та Бельсько-Бялій. Ключові процесуальні терміни — голосування кредиторів до 23 листопада та судове засідання щодо затвердження плану 8 грудня 2026 року — визначають переломний момент для сотень європейських контрагентів цієї групи.
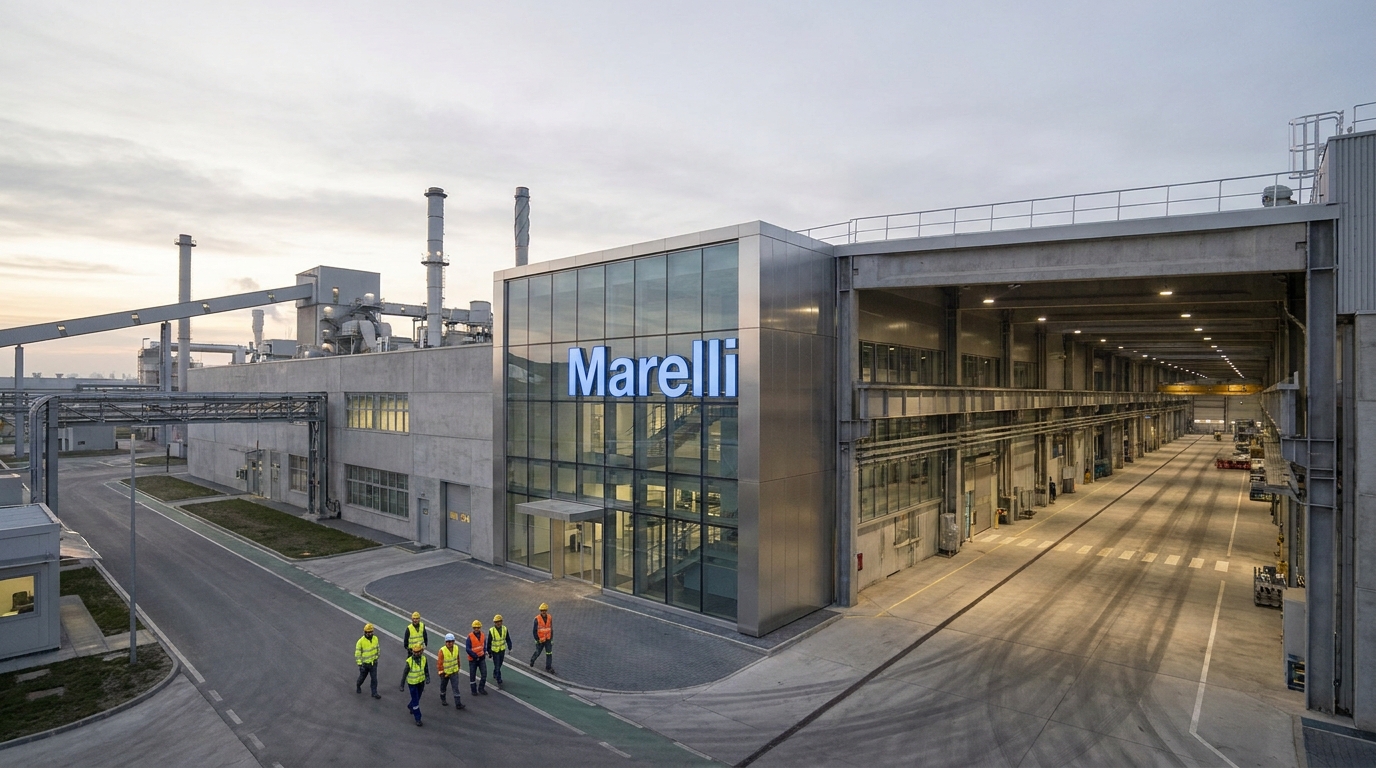
Один із найбільших незалежних постачальників автомобільних компонентів у світі — Група Marelli — проходить критичний етап процедури банкрутства за Chapter 11 законодавства США. Судові документи, подані 4 листопада 2026 року до Суду США у справах про банкрутство округу Делавер, підтверджують, що європейські компанії цієї групи — зокрема Marelli Europe S.p.A., Marelli España S.A. та польські дочірні підприємства — продовжують операційну діяльність, але залишаються під суворим судовим наглядом. Для ризик-менеджерів і контрагентів з усього континенту це сигнал стежити за ситуацією з подвоєною увагою.
Marelli — хто це і чому ця справа важлива для Європи?
Перш ніж перейти до аналізу судових документів, варто нагадати, з яким важливим гравцем ми маємо справу. Marelli — це глобальний автомобільний конгломерат, що виник у результаті об'єднання японської компанії Calsonic Kansei та італійської Magneti Marelli, придбаної у Групи FCA (нині Stellantis). Компанія виробляє широкий спектр компонентів — від вихлопних систем і систем освітлення до бортової електроніки та систем підвіски — майже для всіх провідних виробників автомобілів у Європі, Азії та Північній Америці.
Масштаб діяльності Marelli в Європі величезний. Виробничі заводи працюють у Польщі (Сосновець, Бельсько-Бяла), Італії, Німеччині, Франції (Страсбург), Іспанії, Великій Британії, Чехії (Їглава), Словаччині (Кехнец), Румунії (Клуж-Напока, Плоєшті) та кількох інших країнах. Кількість працівників сягає десятків тисяч осіб. Це означає, що фінансові проблеми цього гіганта безпосередньо впливають на ланцюги постачання сотень менших компаній — субпостачальників, перевізників, логістичних і сервісних компаній, які обслуговують заводи Marelli на всьому континенті.
Походження кризи: 4,9 мільярда доларів боргу та шлях до суду
Процедуру Chapter 11 було розпочато 11 червня 2025 року материнською компанією Marelli Holdings Co., Ltd. та десятками дочірніх підприємств. Справа розглядається в Суді США у справах про банкрутство округу Делавер за номером 25-11034, а головує у ній суддя Craig T. Goldblatt.
Безпосередньою причиною подання заяви стала накопичена довгострокова заборгованість, оцінена приблизно у 4,9 мільярда доларів. Ця сума є результатом кількох взаємопов'язаних чинників: агресивної політики поглинань у 2019–2020 роках, глобальних збоїв у ланцюгах постачання, спричинених пандемією COVID-19, різкого зростання цін на сировину та енергоносії, а також уповільнення на автомобільному ринку внаслідок переходу до електромобільності. Marelli була не єдиною компанією-постачальником, яка останніми роками опинилася під фінансовим тиском — аналогічні проблеми торкнулися, зокрема, Premy, Plastic Omnium та підрозділів-постачальників багатьох інших європейських промислових груп.
Вибір процедури Chapter 11, а не безпосередньої ліквідації, є показовим. Ця форма провадження, що походить із федерального законодавства США, дає компанії час та інструменти для проведення реструктуризації з одночасним захистом від примусового стягнення боргів кредиторами. У європейській юридичній термінології її можна порівняти з процедурою санації або укладення мирової угоди, хоча механізми відрізняються важливими деталями.
Фінансування DIP та угода з кредиторами — що таке RSA?
Щоб підтримувати операційну діяльність під час судового провадження, Marelli залучила так зване фінансування DIP (debtor-in-possession) у розмірі 1,1 мільярда доларів. Це особливий вид кредитування, доступний виключно суб'єктам, які перебувають під захистом Chapter 11, і який має пріоритет погашення перед наявними зобов'язаннями. Залучення такої значної суми фінансування DIP свідчить про те, що кредитори вірять у здійсненність плану реструктуризації.
Паралельно компанія уклала Restructuring Support Agreement (RSA) — угоду про підтримку реструктуризації, до якої приєдналися близько 80% наявних кредиторів. Це ключовий показник: такий високий рівень підтримки серед фінансових кредиторів суттєво знижує ризик тривалого судового спору та дає підстави очікувати швидкого виходу з процедури.
Marelli послідовно повідомляє, що судовий процес у США не порушує поточної операційної діяльності. На спеціальному вебсайті Marelli Forward компанія інформує, що своєчасно виконує зобов'язання перед працівниками, ключовими постачальниками та торговельними партнерами. Така комунікація характерна для так званих pre-arranged bankruptcy або pre-negotiated bankruptcy — процедур, у яких умови реструктуризації узгоджуються з основними кредиторами ще до формального подання заяви до суду.
Документи від 4 листопада 2026 р. — що випливає з операційних звітів?
Операційні звіти, подані 4 листопада 2026 року через агента з реструктуризації Verita Global (Kurtzman Carson Consultants, LLC), охоплюють період до 30 вересня 2026 року. Подання Monthly Operating Reports (MOR) — щомісячних операційних звітів — є формальним обов'язком кожної компанії, охопленої Chapter 11: ці звіти дають суду та кредиторам регулярне уявлення про фінансовий та операційний стан окремих суб'єктів.
Для процедурних цілей провідною компанією у справі є Marelli Automotive Lighting USA LLC, однак звіти охоплюють усі ключові європейські суб'єкти, зокрема:
- Marelli Europe S.p.A. — італійська холдингова компанія для європейських операцій
- Marelli España S.A. — операції на Піренейському півострові
- Marelli EPT Strasbourg — завод у Франції
- Marelli Germany GmbH — німецький підрозділ
- Automotive Lighting UK Limited — операції у Великій Британії
З погляду польських і центральноєвропейських учасників логістично-транспортного ринку особливо важливими є звіти щодо заводів, розташованих у нашому регіоні:
- Marelli Sosnowiec Poland Sp. z o.o. (процесуальний документ № 2969)
- Marelli Bielsko-Biała Poland Sp. z o.o. (процесуальний документ № 2948)
- Marelli Aftermarket Poland Sp. z o.o. (процесуальний документ № 2987)
Звіти підтверджують, що польські виробничі заводи працюють без перебоїв як частина глобальної стратегії реструктуризації. Аналогічні документи були подані для суб'єктів у Чехії (Marelli Automotive Lighting Jihlava s.r.o.), Словаччині (Marelli Kechnec Slovakia s.r.o.) та Румунії (Marelli Cluj Romania S.R.L. і Marelli Ploiești Romania S.R.L.).
Подання операційних звітів таким широким колом компаній — що охоплює практично всю виробничу присутність Marelli у Центральній та Східній Європі — підтверджує, що реструктуризація має скоординований і комплексний, а не вибірковий характер. Це важлива інформація для постачальників і контрагентів цих заводів.
Судовий графік — ключові дати для ринку
Провадження вступило у вирішальну фазу. 20 жовтня 2026 року суддя Craig T. Goldblatt затвердив належність інформаційного документа (Disclosure Statement), що на практиці означає: суд визнав інформацію, подану Marelli, достатньою для того, щоб кредитори могли ухвалити обґрунтоване рішення під час голосування за план реструктуризації.
Визначено такі ключові процесуальні строки:
- 23 листопада 2026 р., о 16:00 ET — кінцевий строк голосування за план реструктуризації та подання формальних заперечень (Voting and Plan Objection Deadline)
- 8 грудня 2026 р., о 10:00 ET — слухання щодо затвердження плану реорганізації (Confirmation Hearing)
Ці строки мають фундаментальне значення не лише для фінансових кредиторів Marelli, а й для всієї екосистеми компаній, пов'язаних із цією групою. Результат голосування 23 листопада та можливе рішення суду від 8 грудня стануть сигналом, який визначатиме подальші дії контрагентів, страховиків торговельних кредитів і установ, що фінансують операції із суб'єктами групи Marelli.
Галузевий погляд: чому реструктуризації Tier-1 настільки відчутні для логістики?
Marelli належить до категорії постачальників, яких в автомобільній галузі називають Tier-1 — це суб'єкти, які постачають компоненти безпосередньо на складальні лінії виробників автомобілів (OEM). Їхнє особливе становище в ланцюгу постачання призводить до того, що фінансові проблеми таких компаній викликають хвильовий ефект на кількох нижчих рівнях.
На практиці це означає, що криза Marelli прямо чи опосередковано зачіпає:
- Автомобільних перевізників і логістичних операторів, які здійснюють регулярні перевезення компонентів до заводів Marelli та із них — як усередині країни, так і в міжнародному транзиті
- Постачальників сировини та матеріалів (Tier-2 і Tier-3), які можуть мати непогашену дебіторську заборгованість компаній групи або побоюватися за виконання майбутніх замовлень
- Лізингові та фінансові компанії, які фінансують парки обладнання та автопарк, що використовуються Marelli або її субпідрядниками
- Страховиків торговельних кредитів, які можуть змінювати ліміти експозиції на суб'єктів групи
- Експедиторів і митних агентів, які обслуговують потоки товарів із заводів Marelli за межі ЄС, зокрема до Японії чи США
Варто підкреслити, що виробничі заводи Marelli у Польщі відіграють важливу експортну роль. Завод у Сосновці виробляє, зокрема, елементи вихлопних систем, а фабрика в Бельсько-Бялій спеціалізується на компонентах для автомобілів Premium. Обидва майданчики глибоко інтегровані в мережі постачання таких концернів, як Stellantis, BMW Group та Honda. Порушення їхньої діяльності — навіть на кілька тижнів — спричинило б витрати в ланцюгу постачання, що вимірюються десятками мільйонів євро.
Оцінка ризику: що ризик-менеджер має знати і зробити?
З погляду управління бізнес-ризиками ситуація Marelli не є однозначно тривожною, але потребує систематичного моніторингу та процедурної обережності. Нижче наведено практичну оцінку ризиків у кількох аспектах:
Операційний ризик (від низького до помірного)
Фінансування DIP у розмірі 1,1 млрд доларів США та підтримка RSA з боку 80% кредиторів є вагомими підставами стверджувати, що виробничим заводам Marelli в Європі безпосередньо не загрожує раптове закриття. Компанія активно управляє комунікацією та наголошує на безперервності операційної діяльності. Операційний ризик слід оцінювати як помірний — реальний, але не безпосередньо критичний.
Правовий і договірний ризик (підвищений)
Перебування під захистом Chapter 11 означає, що примусове стягнення торговельної дебіторської заборгованості із суб'єктів групи може бути ускладнене або тимчасово призупинене (automatic stay). Контрагенти, які мають неоплачені рахунки до компаній Marelli, повинні проконсультуватися з юристами щодо можливостей заявлення цих вимог у межах судового провадження. Нові торговельні договори із суб'єктами групи слід укладати з підвищеною обережністю — особливо щодо умов оплати та забезпечення.
Репутаційний ризик і due diligence (варто моніторити)
Компанії, для яких Marelli є ключовим контрагентом (наприклад, основним покупцем, на якого припадає понад 20–30% доходів), повинні прозоро інформувати власних кредиторів, інвесторів і банківських партнерів про експозицію на цей суб'єкт. У сфері управління репутаційними ризиками відсутність такої комунікації може сприйматися гірше, ніж сама експозиція.
Ризик у перспективі після реструктуризації (від низького до помірного)
Якщо суд затвердить план реорганізації у грудні 2026 року, Marelli вийде з процедури з балансом, у якому боргове навантаження буде суттєво зменшене. Скорочення боргу на кілька мільярдів доларів має суттєво покращити операційну та кредитну спроможність групи в перспективі 12–36 місяців. Це базовий сценарій, на який вказує перебіг провадження дотепер.
Рекомендації для контрагентів і ризик-менеджерів
На підставі аналізу доступних судових документів і ринкового контексту ми пропонуємо такі дії для компаній, прямо чи опосередковано пов'язаних із Групою Marelli:
- Визначте повну експозицію на групу — перевірте, які із суб'єктів, охоплених Chapter 11, є вашими безпосередніми контрагентами. Перелік компаній, охоплених провадженням, є загальнодоступним у матеріалах справи 25-11034.
- Стежте за судовими строками — результати голосування кредиторів (до 23 листопада 2026 р.) та слухання щодо затвердження (8 грудня 2026 р.) є ключовими віхами, які можуть змінювати оцінку ризику в режимі реального часу.
- Перевірте умови страхування торговельного кредиту — деякі страховики могли вже зменшити або призупинити ліміти на суб'єктів групи Marelli. Відсутність чинного поліса означає повну схильність до ризику непогашення дебіторської заборгованості.
- Проконсультуйтеся з юристом щодо непогашеної дебіторської заборгованості — якщо ви маєте рахунки до компаній групи, які вступили в процедуру Chapter 11, строк подання кредиторських вимог (proof of claim) міг уже минути або наближається. Дійте без зволікань.
- Не призупиняйте співпрацю автоматично — поспішне припинення постачань або співпраці із заводами Marelli може наразити вас на договірні претензії та заблокувати можливість стягнення поточної заборгованості. Узгоджуйте кожне рішення з юридичним відділом.
- Спостерігайте за сигналами з боку OEM — виробники автомобілів, які користуються компонентами Marelli (Stellantis, BMW, Honda та інші), можуть запускати програми підтримки ключових постачальників Tier-1 для забезпечення безперервності виробництва. Такі програми можуть опосередковано стабілізувати ситуацію на заводах Marelli в Європі.
Підсумок: реструктуризація замість краху — але пильність необхідна
Процедура Chapter 11 Групи Marelli є одним із найбільших і найскладніших випадків промислової реструктуризації в автомобільному секторі за останні роки. Масштаб операцій — десятки дочірніх компаній, тисячі працівників і сотні контрагентів у всьому світі — робить цю подію системно значущою для європейської автомобільної та логістичної галузей.
Перебіг провадження дотепер — підтримка RSA з боку 80% кредиторів, забезпечення фінансування DIP на рівні 1,1 млрд доларів США, регулярне подання операційних звітів і затвердження судом Disclosure Statement — вказує на контрольований шлях реструктуризації, а не хаотичний крах. Це суттєва відмінність з погляду ризику для всього ланцюга створення вартості.
Проте до моменту формального затвердження плану реорганізації судом (запланованого на 8 грудня 2026 р.) та фактичного виходу Marelli з Chapter 11 усі суб'єкти, які співпрацюють із групою, повинні зберігати підвищений рівень пильності, документувати всі операції з належною ретельністю та стежити за наступними процесуальними документами, що подаються до матеріалів справи.
Платформа EURODEBT.eu регулярно оновлюватиме оцінку ризику для суб'єктів Групи Marelli — зокрема після оголошення результатів голосування кредиторів і після завершення грудневого слухання щодо затвердження. Запрошуємо підписатися на сповіщення щодо цієї справи.




