

Борг польських перевізників перевищив 1,32 млрд PLN. Звіт розкриває масштаби кризи в транспортній галузі
Заборгованість польського сектору автомобільних вантажоперевезень досягла рекордного рівня 1,32 мільярда злотих, а кількість компаній із простроченими зобов’язаннями перевищила 23 700. Причинами кризи є зростання вартості пального, нескориговані ставки фрахту в довгострокових контрактах і хронічні затримки платежів — 92 відсотки перевізників не отримують оплату вчасно. Ситуація є серйозним попередженням для всіх компаній, які користуються послугами польських транспортних операторів.
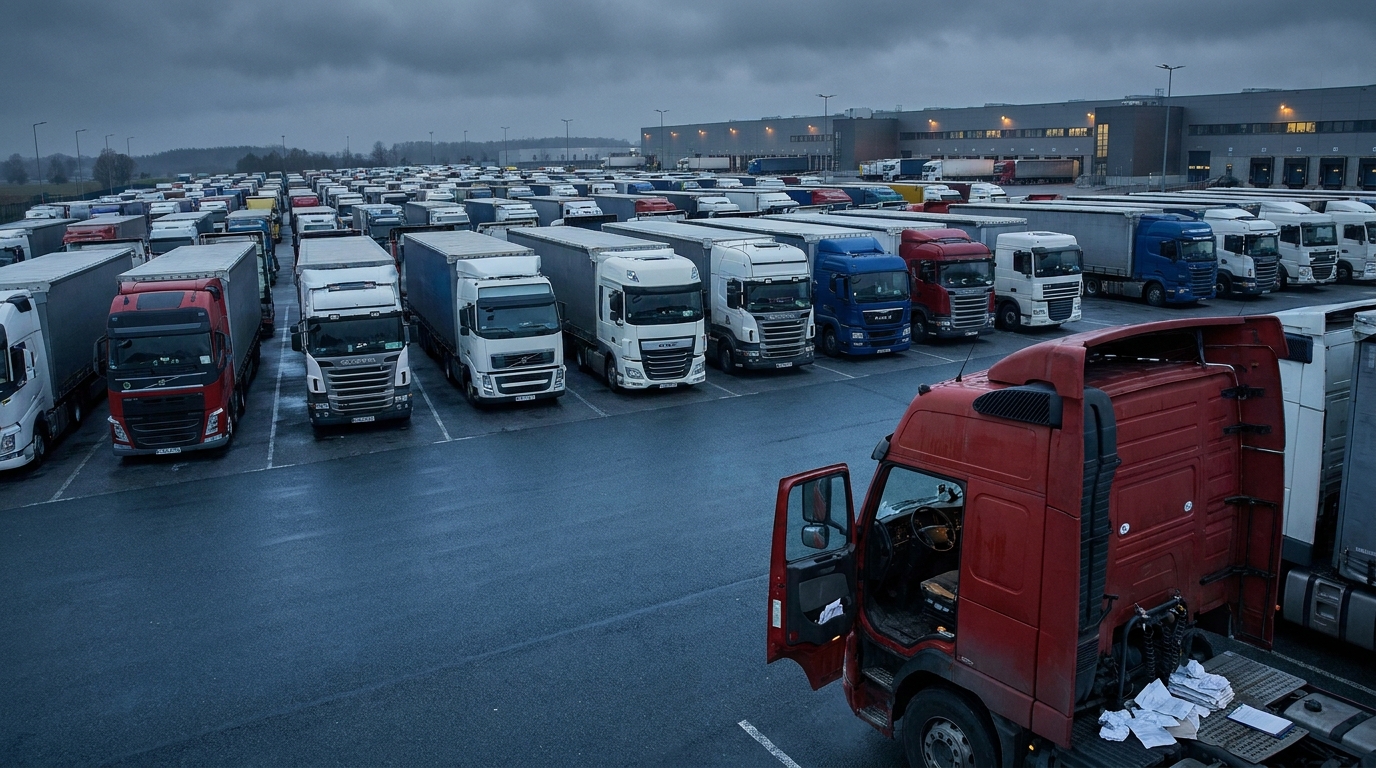
Сукупна заборгованість польського сектору автомобільних вантажних перевезень у листопаді 2026 року досягла тривожного рівня 1,32 мільярда злотих. Дані Національного реєстру боргів свідчать, що понад 23,7 тисячі компаній мають прострочені фінансові зобов’язання. Це чіткий сигнал, що стан одного зі стовпів європейської логістики систематично погіршується — а ризик для компаній, які співпрацюють із польськими перевізниками, зростає з місяця в місяць.
Масштаб заборгованості: цифри, які мають занепокоїти кожного ризик-менеджера
Згідно з останнім звітом Національного реєстру боргів, кількість транспортних підприємств із простроченими зобов’язаннями зросла за рік більш ніж на 700 компаній, що становить приріст близько 3,1 відсотка. Саме зростання кількості боржників було б тривожним сигналом — але в поєднанні із загальною сумою боргу понад 1,32 млрд PLN картина стає однозначно загрозливою.
Важливо, що середня заборгованість на одне підприємство дещо знизилася і нині становить 55 700 PLN. На перший погляд це могло б бути ознакою поліпшення — проте насправді ці дані свідчать лише про те, що криза охоплює дедалі ширше коло підприємств, а не про те, що окремі компанії почуваються краще. Загальна сума залишається рекордною, а кількість компаній під загрозою — найвищою за багато років.
Голова KRD Адам Лонцький наголошує, що йдеться про системну проблему, а не про хвилю окремих труднощів. Перевізники втрачають здатність погашати зобов’язання не стільки через власні управлінські помилки, скільки через пастку, створену структурою ринку: зростання операційних витрат, ставки фрахту, які не встигають за інфляцією витрат, та хронічні затримки платежів з боку замовників.
Пальне та контракти: пастка, у яку потрапляють тисячі компаній
Головною рушійною силою кризи є несприятливе поєднання зростання цін на пальне та відсутності належних контрактних механізмів, які захищали б перевізників від цього ризику.
Дані Міжнародного союзу автомобільного транспорту (IRU) за другий квартал 2026 року показують, що ціни на дизельне пальне на території Європейського Союзу зросли в середньому на 12 відсотків. Це величезне навантаження для компаній, у яких пальне становить від десяти з лишком до понад тридцяти відсотків усіх операційних витрат залежно від виду та масштабу перевезень.
Компаніям, що працюють на спотовому ринку, у більшості випадків вдалося перекласти це зростання на ціни замовлень — ставки за разові перевезення зросли приблизно на 11 відсотків. Проблема, однак, полягає в довгострокових контрактах, де ставки фрахту зросли лише на 6 відсотків — тобто вдвічі менше, ніж самі витрати на пальне. Наслідком є систематичне скорочення операційної маржі тих перевізників, які побудували бізнес-модель на багатомісячних угодах із великими вантажовідправниками.
Особливо руйнівний вплив має відсутність паливних застережень у значній частині довгострокових транспортних контрактів. Застереження такого типу дозволяють автоматично коригувати ставку фрахту залежно від змін цін на пальне, що є стандартним інструментом управління ризиком витрат на зрілих логістичних ринках. Там, де таких застережень немає, перевізники змушені самостійно покривати різницю у витратах — коштом власної фінансової ліквідності.
Повторні переговори щодо договорів для більшості компаній виявляються шляхом у нікуди. Великі вантажовідправники — торговельні мережі, виробники чи складські оператори — мають значно сильнішу переговорну позицію, ніж малі та середні перевізники. На практиці транспортні компанії стоять перед вибором: погодитися на невигідні умови й сподіватися на виживання або відмовитися від контракту та ризикувати втратою постійного потоку замовлень.
Затримки платежів: 92 відсотки компаній не отримують кошти вчасно
Не менш серйозною проблемою — а для багатьох компаній навіть болючішою, ніж витрати на пальне, — є затримки платежів. Дослідження, проведене Keralla Research на замовлення Bibby Financial Services, наводить приголомшливі дані: 92 відсотки польських транспортних компаній регулярно отримують платежі після встановленого в договорі терміну.
Медіанна величина простроченої дебіторської заборгованості зросла з 75 500 PLN до 90 000 PLN. Це означає, що пересічний польський перевізник у будь-який момент очікує оплати рахунків на загальну суму понад 90 тисяч злотих — водночас маючи обов’язок поточно погашати власні зобов’язання.
Саме тут криється суть проблеми фінансової ліквідності в транспортній галузі. Бізнес-модель галузі характеризується фундаментальною асиметрією грошових потоків: витрати — заправку, зарплати водіїв, лізингові платежі за транспортні засоби, страхові внески та витрати на обслуговування — необхідно нести заздалегідь. Натомість доходи надходять зі значною затримкою, часто через 30, 60, а іноді й 90 днів після надання послуги.
Якщо до цієї асиметрії додати тривалі затримки платежів із боку замовників, маємо готовий рецепт боргової спіралі. Прагнучи забезпечити безперервність діяльності, перевізники вдаються до кредитів на оборотний капітал або факторингу — генеруючи додаткові фінансові витрати, які ще більше обтяжують їхню й без того ослаблену маржу. Ті, хто не має доступу до зовнішнього фінансування або не хоче нести пов’язані з ним витрати, починають самі затримувати платежі своїм постачальникам — створюючи вторинні затримки по всьому ланцюгу постачання.
Хто під найбільшою загрозою? Профіль боржника та карта географічних ризиків
Дані KRD дозволяють точно визначити, які сегменти ринку несуть найбільший тягар кризи.
Структура підприємств: мікропідприємці під найбільшим тиском
Майже дві третини всіх транспортних компаній із боргами — це фізичні особи, які здійснюють індивідуальну підприємницьку діяльність. Їхня загальна кількість перевищує 15 тисяч суб’єктів, а сума боргів сягає 750 млн PLN. Ці перевізники — часто власники однієї або кількох вантажівок — працюють без фінансової подушки у вигляді резервів капіталу, доступу до ринків капіталу чи підтримки корпоративної групи. Кожен тиждень затримки платежу від замовника може означати для них неможливість своєчасно сплатити лізинговий платіж або страховий внесок.
Серед найбільш заборгованих суб’єктів вирізняються два випадки: перевізник з Отвоцького повіту з боргом близько 7 млн PLN та транспортна компанія з Нового Томисля із заборгованістю до 7,6 млн PLN. Обидва випадки ілюструють, що крайні проблеми з ліквідністю зачіпають як малих операторів, так і компанії з дещо більшим масштабом діяльності.
Географічна карта заборгованості: три воєводства під лупою
У територіальному розрізі найбільша концентрація боргів перевізників припадає на три регіони, які водночас є найбільшими логістичними та транспортними центрами Польщі:
- Мазовія — загальна заборгованість 260,6 млн PLN, що охоплює 4 608 компаній. У цьому регіоні зосереджена найбільша кількість транспортних підприємств, що забезпечує йому абсолютне лідерство в рейтингу заборгованості.
- Сілезія — заборгованість на рівні 190,1 млн PLN. Важливо, що саме тут зафіксовано найвищу середню заборгованість на компанію, яка перевищує 67 000 PLN — це помітно вище за середній показник по країні. Висока концентрація промисловості та логістики породжує значну кількість довгострокових договорів, які — як показано вище — виявляються пасткою за зростання операційних витрат.
- Великопольща — прострочена заборгованість 180,5 млн PLN; цей регіон уже багато років є одним із двигунів польської логістики, особливо в обслуговуванні західних напрямків.
Компаніям, які розглядають можливість започаткування або продовження співпраці з перевізниками з цих воєводств, слід бути особливо обережними та запровадити поглиблені процедури перевірки платоспроможності партнерів.
Кредитори та боржники: хто втрачає найбільше?
Криза в транспортній галузі — це не лише проблема самих перевізників; вона має масштабний вплив на інші галузі та фінансові установи.
Найбільшими кредиторами польських транспортних компаній є фінансові та страхові установи — банки, лізингові товариства та компанії зі стягнення боргів. Загальна сума їхніх вимог до транспортного сектору становить 884,6 млн PLN. Ця сума відображає масштаб залежності транспортної галузі від зовнішнього фінансування транспортних засобів та операційної діяльності. Коли перевізники втрачають ліквідність, першими це відчувають саме лізингодавці та банки.
На другому місці перебуває паливний сектор із вимогами на суму близько 241,2 млн PLN. Заправні станції та дистриб’ютори дизельного пального надають перевізникам торговельні кредити — і дедалі частіше не можуть дочекатися їх погашення. Саме тому так багато станцій і дистриб’юторів посилюють кредитні умови або вимагають готівкової оплати від компаній, фінансовий стан яких викликає сумніви.
Водночас самі перевізники є жертвами ланцюга непогашених зобов’язань. Транспортна галузь очікує 170 млн PLN від власних боржників — насамперед торговельних компаній, промислових суб’єктів і будівельних підприємств. Це чіткий доказ того, що затримки платежів мають системний і каскадний характер: затримки на одному етапі ланцюга постачання блискавично передаються наступним ланкам.
Скорочення ринку: попереджувальні сигнали для європейської логістики
Описана криза ліквідності починає безпосередньо впливати на структуру та потенціал польського транспортного ринку. Дані Головної інспекції автомобільного транспорту (GITD) показують, що лише за пів року кількість компаній, які мають ліцензію на міжнародні перевезення, зменшилася на 644 суб’єкти. Цей темп значно перевищує природну ротацію на ринку, зумовлену припиненням діяльності, злиттями чи поглинаннями.
Водночас ринкові дослідження показують, що майже половина транспортних компаній повністю призупинила всі інвестиційні плани та плани розвитку. Замість модернізації автопарку, інвестицій у нові технології чи розширення масштабів операцій ці компанії зосереджують усі ресурси виключно на виживанні в поточний період. У перспективі більш ніж року це означає старіння автопарку, зростання витрат на обслуговування та зниження конкурентоспроможності польських перевізників на європейському ринку.
Польський транспортний автопарк є одним із найбільших і найважливіших елементів європейської логістичної системи. Польські вантажівки здійснюють величезну частку перевезень усередині ЄС, а польські водії належать до найчисленніших груп професійних водіїв на європейських дорогах. Скорочення цього потенціалу — через банкрутства, відкликання ліцензій або заморожування інвестицій — безпосередньо впливає на доступність транспортних потужностей у всій Європі, що, своєю чергою, позначається на цінах фрахту та надійності ланцюгів постачання.
Перспектива бізнес-ризиків: що робити компаніям, які співпрацюють із польськими перевізниками?
Для ризик-менеджерів і власників логістичних компаній у Європі звіт KRD містить кілька ключових практичних висновків.
Посилити процеси перевірки контрагентів
За наявності понад 23 700 компаній із простроченими зобов’язаннями стандартної перевірки в одному реєстрі або одного кредитного звіту може бути недостатньо. Варто використовувати перевірки з багатьох джерел — поєднуючи дані KRD, Реєстру GITD, лізингових баз та історії платежів у галузевих інформаційних системах. Особливу обережність слід проявляти щодо мікропідприємців (індивідуальна підприємницька діяльність) та компаній, зареєстрованих у Мазовії, Сілезії та Великопольщі, де концентрація заборгованості найвища.
Здійснювати моніторинг контрагентів постійно, а не одноразово
Фінансовий стан транспортних компаній може швидко змінюватися — особливо за умов коливання цін на пальне та сезонних змін попиту на перевезення. Одноразова перевірка платіжної надійності, проведена під час підписання договору, не захищає від ризику, який реалізується через кілька місяців. Рекомендується запровадити механізми постійного моніторингу — сповіщення про появу нових записів щодо боргів або зміну статусу ліцензії перевізника.
Враховувати паливний ризик у структурі контрактів
Компаніям, які укладають довгострокові договори з перевізниками та хочуть зберегти стабільних, платоспроможних логістичних партнерів, варто розглянути запровадження паливних застережень як стандартного елемента. Механізм автоматичного коригування ставки відповідно до змін цін на пальне захищає обидві сторони — вантажовідправника від раптових повторних переговорів і втрати перевізника, а самого перевізника від скорочення маржі, що призводить до банкрутства. У довгостроковій перспективі контракти без паливних застережень — це бомба уповільненої дії, яка створює ризик як для постачальника послуги, так і для її отримувача.
Диверсифікувати базу постачальників транспортних послуг
У ситуації, коли майже кожна восьма транспортна компанія має прострочені зобов’язання, залежність від одного чи двох перевізників стає серйозним операційним ризиком. Збої в постачанні внаслідок раптового банкрутства або призупинення ліцензії ключового партнера можуть мати катастрофічні наслідки для безперервності ланцюга постачання. Формування диверсифікованого портфеля постачальників транспортних послуг — із належним резервом потужностей та альтернативними маршрутами — є необхідним елементом управління логістичними ризиками в нинішніх ринкових умовах.
Підсумок: галузь на роздоріжжі
Ситуація польського сектору автомобільного транспорту в листопаді 2026 року є результатом кількох несприятливих чинників, що накладаються один на одного: рекордних операційних витрат, неадекватних ставок фрахту в довгострокових контрактах, хронічних затримок платежів із боку замовників та структурної слабкості тисяч мікропідприємців, позбавлених фінансових буферів безпеки.
Заборгованість на рівні 1,32 млрд PLN, що охоплює близько 23 800 компаній, — це не статистична цікавинка, а реальний ризик для кожної компанії, яка замовляє перевезення польським операторам або є частиною ланцюга постачання, що обслуговується польськими вантажівками. Скорочення кількості ліцензованих перевізників, заморожування інвестиційних планів і наростання боргових спіралей формують картину галузі, яка без глибших структурних змін — у сфері договірного права, платіжної політики та доступності фінансування — може опинитися в ще глибшій кризі в наступних кварталах.
Для ризик-менеджерів і логістичних компаній з усієї Європи наведені дані є чітким сигналом: час посилити процедури перевірки транспортних партнерів, диверсифікувати базу постачальників і свідомо управляти договірними ризиками в ланцюгу постачання.




