

Криза в польських автомобільних перевезеннях: на 15% більше банкрутств у 2026 р. та мільярдна заборгованість галузі TSL
Дані за III квартал 2026 року свідчать про найсерйознішу кризу в польському секторі транспорту, експедиції та логістики за понад десятиліття: кількість проваджень у справах про банкрутство зросла на 15 відсотків у річному вимірі, загальна заборгованість галузі перевищила 1,32 мільярда злотих, а понад 1200 компаній тихо залишили ринок протягом одного кварталу. Основними причинами є високі витрати на обслуговування боргу, структурні економічні проблеми Німеччини та зростаючий регуляторний тиск. Для контрагентів, які співпрацюють із польськими перевізниками, це означає необхідність негайного посилення політики управління кредитним ризиком.
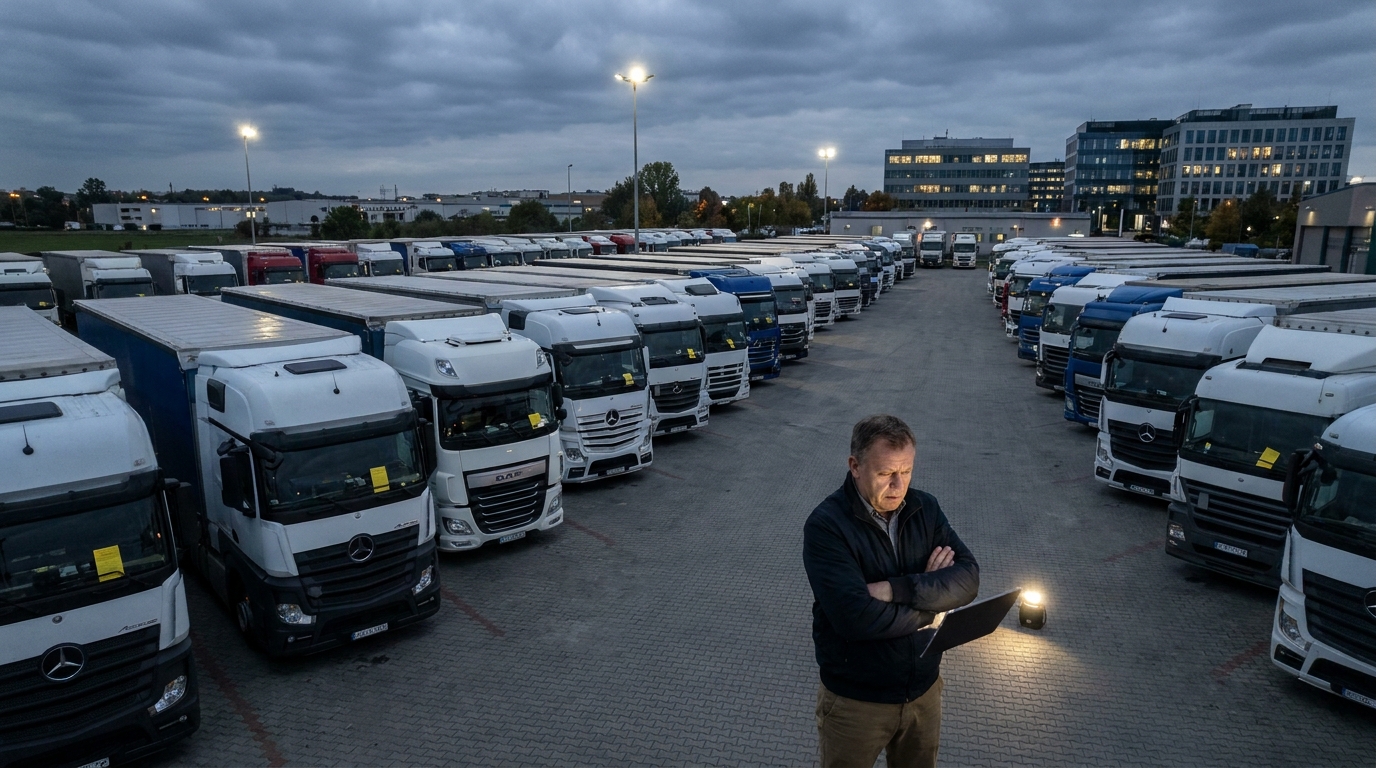
Польські транспортні компанії опинилися в найскладнішому фінансовому становищі за понад десять років. Дані за третій квартал 2026 року, зібрані провідними галузевими виданнями та перевірені аналітиками EURODEBT.eu, не залишають ілюзій: сектор Транспорт, Експедирування, Логістика (TSL) переживає глибоку структурну кризу, наслідки якої відчують не лише самі перевізники, а передусім їхні контрагенти — вантажовідправники, експедитори та постачальники послуг на всьому континенті. Кількість формальних процедур банкрутства та реструктуризації зросла на 15 відсотків у річному вимірі, сукупна заборгованість галузі перевищила 1,32 мільярда злотих, а ринок залишили понад 1200 підприємств лише за один квартал. Для ризик-менеджерів і власників компаній, які співпрацюють із польськими перевізниками, час діяти настав зараз.
Масштаб проблеми: цифри, які говорять самі за себе
Галузь TSL роками вважається одним із рушіїв польської економіки та ключовим елементом європейських ланцюгів постачання. Польський парк вантажівок є одним із найбільших на континенті, а вітчизняні перевізники обслуговують значну частину обсягу перевезень між Східною та Західною Європою. Однак ця позірно сильна ринкова позиція не захистила сектор від хвилі фінансових труднощів, яка набула драматичних темпів саме протягом останніх двох кварталів.
Статистичні дані за третій квартал 2026 року вказують на 15-відсоткове зростання кількості процедур банкрутства та реструктуризації порівняно з аналогічним періодом попереднього року. Це зростання перевищує найпохмуріші сценарії, сформульовані аналітиками на початку року. Більше того, за оцінками, проблеми з підтриманням поточної ліквідності мають близько 24 тисяч транспортних підприємств, зареєстрованих у Польщі — тобто не лише тих, які офіційно подали заяву про банкрутство чи відкрили санаційну процедуру, а й десятків тисяч компаній, що балансують на межі платоспроможності.
Особливе занепокоєння викликає стрімке зростання кількості так званих тихих виходів з ринку (англ. silent exits). Лише в третьому кварталі 2026 року понад 1200 транспортних компаній призупинили або повністю припинили діяльність — без гучних оголошень, без повідомлень у медіа, часто без попередження контрагентів. Для кредиторів таке зникнення є особливо небезпечним: заборгованість за неоплаченими рахунками втрачається або потрапляє до ліквідаційної маси, звідки повернення є мінімальним.
Причини кризи: поєднання несприятливих чинників
Нинішні труднощі в польському транспорті не є наслідком однієї події. Це результат накопичення кількох взаємопов'язаних макроекономічних, ринкових і регуляторних проблем, які в сукупності створюють надзвичайно руйнівне операційне середовище.
Високі витрати на обслуговування боргу та скорочення маржі
Більшість польських транспортних компаній фінансують свою діяльність — зокрема придбання та модернізацію автопарку — за рахунок банківських кредитів і лізингу. В умовах підвищених процентних ставок, які зберігаються вже кілька років, витрати на обслуговування цих зобов'язань різко зросли. Водночас ціновий тиск на ринку вантажоперевезень систематично скорочував операційну маржу. Наслідок легко передбачити: компанії, які ще кілька років тому могли спокійно обслуговувати борг за рахунок операційних доходів, сьогодні змушені використовувати грошові резерви — резерви, які тануть із загрозливою швидкістю.
У поєднанні зі зростанням неплатежів у ланцюгах постачання — ситуацією, коли експедитор чекає на оплату від вантажовідправника, а сам тим часом заборгував перевізнику — виникає ефект доміно, особливо небезпечний для малих і середніх підприємств, позбавлених фінансової подушки.
Структурна криза на західному ринку, особливо в Німеччині
Польська транспортна галузь побудувала свою конкурентну перевагу на обслуговуванні маршрутів між Західною та Східною Європою, а Німеччина історично забезпечувала найбільший обсяг замовлень для польських вантажівок. На жаль, економіка за Одером стикається зі структурними проблемами, які далеко виходять за межі економічного циклу. Криза автомобільного сектору та машинобудівної промисловості в Німеччині безпосередньо призводить до зменшення кількості вироблених товарів, а отже — до різкого скорочення пропозиції вантажів для перевезення.
Результатом є фундаментальний дисбаланс між доступною вантажною місткістю та реальним попитом. На спотовому ринку розгорнулася виснажлива цінова війна, у якій ставки за кілометр перевезення впали нижче порогу рентабельності. Транспортні компанії, щоб забезпечити безперервну роботу своїх водіїв і сплачувати лізингові платежі, приймають замовлення за цінами, які фактично генерують операційні збитки — сподіваючись, що ситуація покращиться. У більшості випадків ця надія виявляється марною.
Нестабільність вартості пального
Хоча ціни на дизельне пальне на європейських оптових ринках демонстрували певні коливання, для польських перевізників вони не принесли полегшення, достатнього для підвищення рентабельності. Пальне й надалі залишається однією з найважливіших складових змінних витрат у дорожніх перевезеннях, а його непередбачуваність ускладнює ефективне фінансове планування та переговори щодо довгострокових контрактів із захистом маржі.
Безпрецедентний регуляторний тиск
Правові вимоги, що накладаються на операційні проблеми, створюють додатковий виклик. Пакет мобільності, положення якого протягом останніх років поступово набували чинності, обмежив можливості оптимізації витрат, якими користувалася частина перевізників. Правила каботажу, вимога повернення транспортного засобу до країни реєстрації та регулювання відрядження водіїв призвели до реального зростання операційних витрат.
На горизонті вимальовується ще одна потужна регуляторна зміна: включення дорожнього транспорту до системи торгівлі викидами CO₂ (ETS2). Хоча повне впровадження системи розтягнуте в часі, компаніям уже сьогодні потрібно планувати інвестиції в сучасніший, екологічніший автопарк — у момент, коли їхні баланси демонструють збитки. Для багатьох перевізників це непосильний тягар без зовнішнього фінансування, доступ до якого — через погіршення оцінок кредитоспроможності — стає дедалі складнішим.
Геополітика та доступ до капіталу
Тривала геополітична нестабільність у регіоні Центрально-Східної Європи негативно вплинула на готовність фінансових установ вкладати капітал у транспортну галузь. Банки та лізингові компанії, підвищуючи вимоги до забезпечення та посилюючи кредитні критерії, фактично відрізають малих і середніх перевізників від оборотного капіталу, необхідного для поточної діяльності. Компанії, які раніше без проблем рефінансували борги, сьогодні наштовхуються на стіну — і внаслідок цього потрапляють до реєстрів боржників або до судів у справах про реструктуризацію.
Ризик для контрагентів: що повинні знати вантажовідправники та експедитори
Криза в польському транспорті — це не лише проблема самих перевізників. Кожне підприємство, яке співпрацює з польською компанією TSL — незалежно від того, чи це вантажовідправник, логістичний оператор, митне агентство чи автосервіс — несе відчутний фінансовий ризик. Нижче ми представляємо найважливіші сфери, на які слід звернути особливу увагу.
- Ризик втрати авансів і передоплат: Компанії у скрутному фінансовому становищі можуть приймати замовлення та аванси, не маючи змоги їх виконати. У разі оголошення банкрутства повернути такі кошти надзвичайно складно.
- Збої в ланцюгу постачання: Раптове зникнення перевізника з ринку — зокрема згаданий раніше тихий вихід — може спричинити серйозні проблеми з виконанням замовлень, особливо у випадку вантажів, чутливих до часу доставки.
- Зростання ризику під час перевезення вантажів: У період кризи частина перевізників може нехтувати питаннями страхування вантажів або не сплачувати страхові внески, а це означає, що в разі збитку вантажовідправник може не отримати відшкодування.
- Низькі показники повернення заборгованості: У польських процедурах банкрутства та санації незабезпечені кредитори зазвичай повертають лише частку своїх вимог. В умовах масових банкрутств в одній галузі ситуація стає ще складнішою, адже активи для розподілу обмежені, а черга кредиторів — довга.
Погляд EURODEBT.eu: як управляти ризиками в нинішніх умовах
В умовах такого стрімкого погіршення ситуації в польському секторі TSL ключове значення має негайний перегляд і оновлення політики управління ризиками щодо контрагентів із цієї галузі. Нижче ми наводимо практичні рекомендації для ризик-менеджерів і власників компаній, які співпрацюють із польськими перевізниками.
1. Посилення критеріїв кредитного ліміту
Кредитні ліміти, раніше надані транспортним компаніям, слід негайно переглянути на основі актуальних фінансових даних контрагента. Рекомендуємо отримати актуальну фінансову звітність, відстежувати записи в Національному судовому реєстрі та перевіряти статус компанії в базах боржників. Підприємства, щодо яких неможливо отримати актуальні дані — вважати такими, що становлять підвищений ризик, до завершення перевірки.
2. Скорочення строків оплати та посилення забезпечення
Стандартні строки оплати у 30 або 60 днів, які роками були нормою в галузі, сьогодні слід вважати надто тривалим періодом кредитного ризику. Там, де це можливо, домовляйтеся про коротші строки оплати або оплату при доставці. У разі співпраці у великих обсягах розгляньте можливість вимагати додаткове забезпечення: банківські гарантії, акредитиви або зареєстровані застави на автопарк.
3. Посилений моніторинг заборгованості та швидка ескалація
Кожне прострочення платежу на 7–14 днів слід розглядати як тривожний сигнал і негайно переводити на наступний етап процесу стягнення. В умовах кризи ліквідності такі затримки рідко є наслідком випадкової неуважності — найчастіше це перша ознака серйозніших проблем. Швидка реакція підвищує шанси повернути заборгованість до того, як щодо компанії буде відкрито формальне провадження.
4. Регулярна перевірка стану контрагента
Одноразової перевірки контрагента на початку співпраці сьогодні категорично недостатньо. Ми рекомендуємо періодично — щонайменше щокварталу — відстежувати ключові попереджувальні сигнали: появу записів у реєстрі боржників, зміни в структурі власності, коливання чисельності працівників або подання заяв про внесення до Національного судового реєстру записів щодо процедур реструктуризації.
5. Диверсифікація бази перевізників
Зі стратегічного погляду сьогодні варто переглянути ступінь концентрації співпраці з одним або кількома перевізниками. Залежність від підприємства, яке може раптово залишити ринок, створює операційний ризик, який у довгостроковій перспективі може виявитися дорожчим за тимчасову відсутність цінової оптимізації.
Перспективи на наступні квартали
Чи завершиться криза в польській галузі TSL найближчим часом? Аналітики обережні в оптимістичних прогнозах. Структурні проблеми німецької промисловості не зникнуть за одну ніч, а коригування надмірно розширеної пропозиції транспортних засобів на європейських ринках може тривати ще кілька кварталів. Водночас наближення впровадження ETS2 потребуватиме подальших інвестицій, яких більшість фінансово слабших учасників ринку не зможе потягнути.
Позитивним сценарієм було б поступове відновлення попиту на вантажоперевезення, яке — якщо відбудеться — найімовірніше почнеться з контрактного сегмента і лише потім покращить умови на спотовому ринку. Однак навіть за оптимістичного сценарію цикл адаптації ринку триватиме понад рік. У цей час слід очікувати подальших банкрутств, подальшої консолідації ринку та подальшого зростання кредитного ризику щодо перевізників.
Сектор увійшов у фазу глибокого природного відбору. Виживуть компанії зі здоровими балансами, диверсифікованими портфелями замовлень та ефективним управлінням витратами. Решта — а їх може бути більше, ніж свідчить сьогодні офіційна статистика — поповнить зростаючий список підприємств, щодо яких тривають судові провадження.
Підсумок: захист власної ліквідності як пріоритет
Дані за третій квартал 2026 року мають стати тривожним сигналом для кожного підприємства, яке веде справи з польською транспортною галуззю. Хвиля банкрутств, масові тихі виходи з ринку, мільярдна заборгованість і руйнівний ціновий тиск створюють середовище, у якому стандартні процедури управління ризиками можуть виявитися недостатніми.
Захист власної ліквідності — завдяки ретельній перевірці контрагентів, скороченню періоду кредитного ризику та швидкій реакції на попереджувальні сигнали — має стати безумовним пріоритетом. В умовах кризи єдиною ефективною формою захисту є проактивна політика управління ризиками, а не реактивне стягнення заборгованості.
Платформа EURODEBT.eu відстежує фінансовий стан європейських транспортних і логістичних компаній у режимі реального часу. Закликаємо перевіряти своїх контрагентів із сектору TSL перед початком або продовженням співпраці — особливо в такий вразливий для ринку момент, який ми спостерігаємо в другій половині 2026 року.




