

1,32 млрд злотих боргів польських перевізників: боргова криза в галузі TSL 2026
Заборгованість польських транспортних компаній у листопаді 2026 року досягла 1,32 млрд злотих, а кількість боржників у галузі зросла майже до 23,7 тис. підприємств. Причинами кризи є зростання цін на пальне, хронічні затримки платежів і відсутність захисних положень у договорах. Для компаній, які користуються послугами транспортних субпідрядників, ця ситуація означає реальний ризик раптового переривання поставок і серйозних збоїв у логістичному ланцюгу.
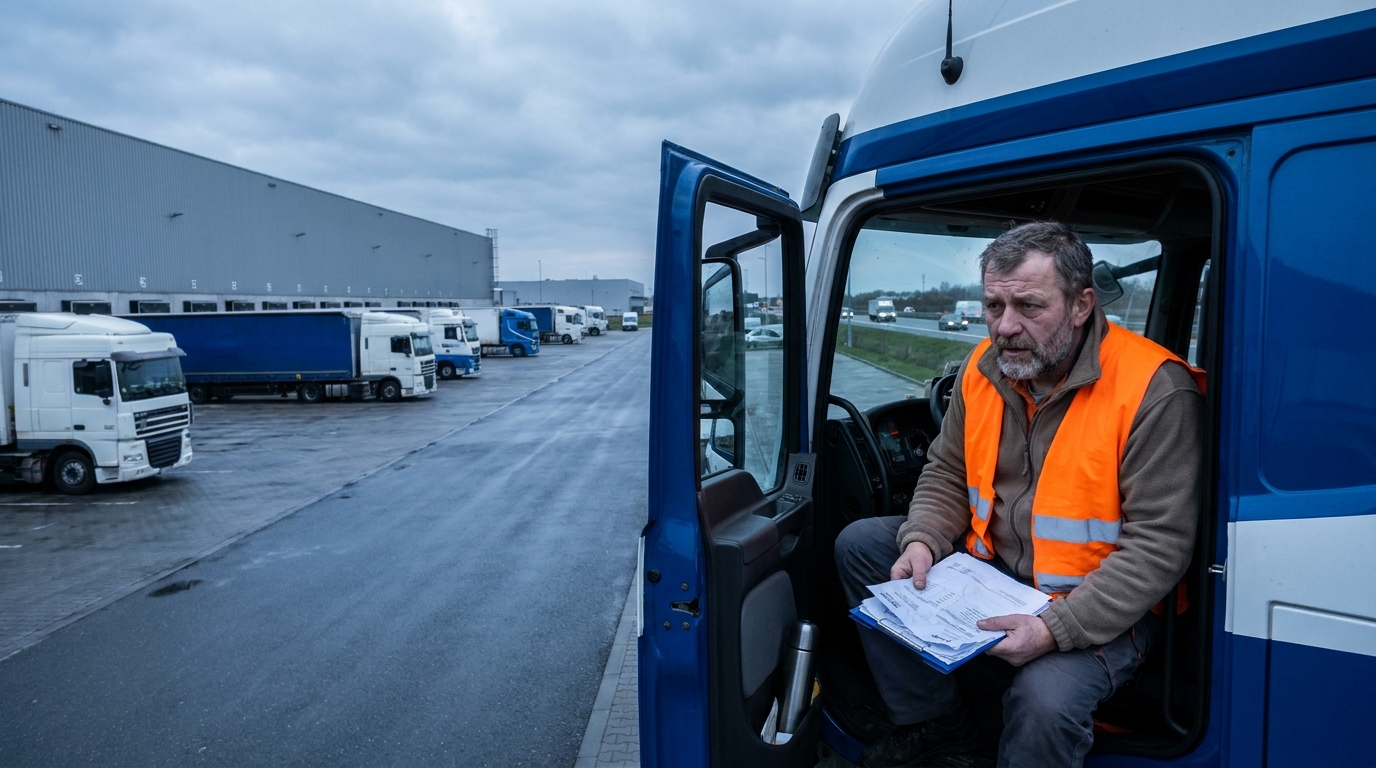
Польські транспортні компанії опинилися в глибокій кризі ліквідності. За найновішими даними Національного реєстру боргів за листопад 2026 року, загальна заборгованість польських автомобільних перевізників досягла 1,32 мільярда злотих, а кількість суб’єктів, зареєстрованих як боржники, перевищила 23,7 тисячі підприємств. Це не лише статистичний рекорд — це чіткий і тривожний попереджувальний сигнал для всього європейського ланцюга постачання, у якому польські перевізники відіграють ключову роль.
Масштаб кризи: понад мільярд злотих простроченої заборгованості та тисячі компаній у скрутному становищі
Дані, опубліковані Національним реєстром боргів, змальовують тривожну картину фінансового стану польської транспортної галузі. Зобов’язання компаній, що здійснюють автомобільні вантажні перевезення, становлять 1,32 млрд злотих, що становить аж 80 відсотків від загальної заборгованості сектору транспорту, експедиції та логістики у розмірі 1,66 млрд злотих. Порівняно з попереднім роком сума боргів зросла на 26 млн злотих, тобто на 2 відсотки. Хоча сам темп зростання може здаватися помірним, справжнім тривожним сигналом є динаміка кількості боржників — за рік їх стало більше на 716, що означає зростання більш ніж на 3 відсотки, до загальної кількості 23 738 компаній.
Парадоксально, але середня сума простроченої заборгованості на одну компанію дещо знизилася — на 600 злотих — до рівня 55,7 тис. злотих. Однак це не привід для оптимізму. Галузеві аналітики зазначають, що це явище радше свідчить про втягування в боргову спіраль дедалі менших суб’єктів, які втрачають ліквідність уже за відносно невеликих сум. Іншими словами: криза не поглиблюється серед великих гравців — вона поширюється на найменших учасників ринку.
Хто є боржниками? Профіль перевізника-боржника
Аналіз структури суб’єктів однозначно вказує на те, що найбільший тягар кризи лягає на фізичних осіб-підприємців. У реєстрі KRD значиться 15 194 таких перевізників — вони становлять майже дві третини, а точніше 64 відсотки, усіх транспортних компаній із простроченою заборгованістю. Загальна сума їхніх зобов’язань становить 750 млн злотих. Отже, йдеться про величезну кількість малих, часто сімейних підприємств, які роками були фундаментом польської транспортної галузі.
Картину доповнює географія заборгованості. Сумнівним лідером рейтингу є Мазовецьке воєводство, де прострочену заборгованість мають 4 608 компаній, а загальна сума боргів сягає 260,6 млн злотих — еквівалент 20 відсотків зобов’язань усієї галузі. Наступні місця посідають Сілезьке воєводство зі 190,1 млн злотих і Великопольське зі 180,5 млн злотих. У цих трьох регіонах зосереджені найбільші логістичні вузли країни, що пояснює концентрацію як перевізників, так і їхніх фінансових проблем.
Однак якщо поглянути на середню суму простроченої заборгованості на одного суб’єкта, найсерйозніша ситуація спостерігається в Сілезії: середній борг однієї компанії сягає 67,3 тис. злотих, що більш ніж на 11 600 злотих перевищує середній показник по країні. За нею розташувалися Підляшшя з 63,7 тис. злотих і Великопольща з 63,4 тис. злотих. Масштаб окремих випадків може бути значно драматичнішим: компанія з Нового Томисля значиться в реєстрі з простроченим боргом у 7,6 млн злотих, а підприємець з Отвоцького повіту — із сумою 7 млн злотих.
Чому транспортна галузь тоне? Витрати зростають, доходи стоять на місці
Боргова криза виникла не на порожньому місці. Її коріння полягає в накладенні кількох несприятливих чинників, які вдарили по польських перевізниках майже одночасно, створивши класичну пастку рентабельності без виходу для найменших учасників ринку.
Спіраль витрат на пальне та відсутність захисних положень
За даними Міжнародного союзу автомобільного транспорту (IRU), у другому кварталі 2026 року ціни на дизельне пальне в Європейському Союзі зросли в середньому на 12 відсотків. Для перевізника, який має парк із понад десятка сідельних тягачів, це означає буквально сотні тисяч злотих додаткових витрат на рік. Водночас ринкові ставки зростали значно повільніше: спотові перевезення подорожчали на 11 відсотків, а довгострокові контракти — лише на 6 відсотків. Що гірше, значна частина польських транспортних компаній обслуговує замовників на підставі багаторічних договорів, позбавлених паливних застережень — механізмів, що дозволяють автоматично коригувати ставки залежно від цін на пальне. Наслідок простий і безжальний: перевізники покривають зростаючі витрати з власних грошових резервів, систематично їх виснажуючи.
Хронічні затримки платежів: проблема, що душить галузь роками
Паралельно галузь душить хронічна проблема несвоєчасної оплати заборгованості. Дослідження, проведене Keralla Research на замовлення Bibby Financial Services, виявило шокуючі дані: аж 92 відсотки транспортних компаній регулярно отримують оплату за надані послуги після узгодженого терміну. Медіанна сума простроченої дебіторської заборгованості лише за один рік зросла з 75,5 тис. злотих до 90 тис. злотих. Для малого перевізника з одним або двома транспортними засобами така сума може буквально означати втрату ліквідності та неможливість своєчасно виконувати власні зобов’язання — сплачувати лізингові платежі, страхові внески чи рахунки за пальне. Ефект доміно тут надзвичайно помітний: замовники затримують платежі перевізникам, а ті, своєю чергою, прострочують платежі банкам і лізингодавцям. Борг зростає, а компанія — хоч формально й діє та виконує замовлення — втрачає фінансову рівновагу.
Вищі дорожні збори та зростання адміністративних витрат
До згаданого коктейлю проблем додається підвищення зборів у системі e-Toll. Для компаній, що здійснюють міжнародні перевезення або інтенсивно користуються мережею швидкісних доріг і автомагістралей, зростання зборів безпосередньо призводить до збільшення розриву між витратами та доходами. У поєднанні зі зростанням витрат на обслуговування, запасні частини та оплату праці професійних водіїв галузь опинилася в класичній пастці рентабельності, з якої надзвичайно складно вийти без зовнішньої підтримки або регуляторних змін.
Хто позичив гроші перевізникам? Структура кредиторів
Аналіз структури суб’єктів, яким перевізники винні гроші, показує, які сектори економіки несуть найбільший ризик, пов’язаний із кризою польського транспорту. Домінуючу позицію посідає фінансово-страховий сектор — банки та лізингодавці — загальна заборгованість галузі перед якими сягає 884,6 млн злотих, що становить 67 відсотків усіх зобов’язань. Друге місце посідають постачальники пального та оператори паливних карток із сумою 241,2 млн злотих. Разом на ці два сектори припадає 85 відсотків боргів польських перевізників.
Однак варто підкреслити, що відносини боржника і кредитора не є односторонніми. Самі транспортні компанії очікують повернення значних коштів від контрагентів. Загальна сума дебіторської заборгованості, яку польські перевізники стягують зі своїх боржників, становить 170 млн злотих і стосується майже 9,3 тисячі суб’єктів. Серед них переважають торговельні компанії із сумою 54,4 млн злотих, суб’єкти з логістичного сектору з 46,6 млн злотих і промислові компанії з 24,5 млн злотих. Ефективне стягнення хоча б частини цієї заборгованості могло б істотно пом’якшити проблеми ліквідності галузі — однак на практиці повернення боргів є тривалим і дорогим процесом.
Ринок скорочується: менше ліцензій, менше вантажівок, більше ризику
Безпосереднім наслідком кризи ліквідності є помітне скорочення потенціалу польської транспортної галузі. Дані Головної інспекції автомобільного транспорту свідчать, що кількість чинних ліцензій на здійснення міжнародних перевезень зменшилася на 644 — до рівня 43 280 — порівняно з кінцем 2025 року. Отже, з європейських маршрутів зникли понад 640 суб’єктів, які раніше активно виконували транскордонні замовлення.
Не менш тривожними є дані щодо інвестиційних настроїв. Аж 48 відсотків опитаних перевізників заявили про повне призупинення інвестиційних планів і планів розвитку. Замість того щоб оновлювати парк новішими та економнішими транспортними засобами, компанії зосереджуються виключно на виживанні та скороченні операційних витрат. У перспективі кількох років це означає неминуче старіння автопарку, зростання витрат на обслуговування та дедалі більші труднощі з адаптацією до все суворіших європейських норм викидів вихлопних газів — що, своєю чергою, загрожує новою хвилею витіснення з ринку.
Що це означає для Вашої компанії? Оцінка бізнес-ризиків
Для ризик-менеджерів, директорів з логістики та власників компаній, які користуються послугами транспортних субпідрядників, описана ситуація має прямі практичні наслідки, які не можна недооцінювати.
Ризик раптового переривання безперервності постачання
Перевізник, який працює на межі платоспроможності, будь-якої миті може опинитися в ситуації, коли лізингодавець вилучить транспортні засоби, банк заблокує рахунок або судовий виконавець накладе арешт на автопарк. Для замовника це означає раптове припинення виконання замовлень без жодного попередження — особливо небезпечне в галузях, чутливих до своєчасності, таких як автомобільна промисловість, FMCG чи електронна комерція, що динамічно розвивається.
Каскадний ефект у ланцюгу постачання
Галузеві експерти попереджають про реальну можливість каскадного ефекту. Банкрутства або серйозні фінансові проблеми малих перевізників, які працюють з одним або кількома транспортними засобами, можуть спричинити лавину збоїв у багатьох секторах одночасно. Компанії, які раптово втрачають субпідрядника, змушені терміново шукати альтернативні рішення — часто сплачуючи значно вищі спотові ставки або погоджуючись на затримки постачання, що спричиняє збитки для наступних учасників ланцюга.
Ризик для кредиторських вимог у разі банкрутства контрагента
Якщо Ви співпрацюєте з транспортною компанією, що значиться в реєстрах боржників, варто поставити собі ключове запитання: чи зможете Ви повернути свої кошти в разі її банкрутства? Фінансові кредитори та лізингодавці мають пріоритет у задоволенні вимог у процедурах банкрутства. Для комерційних контрагентів повернення коштів може бути тривалим процесом або взагалі виявитися безрезультатним.
Як мінімізувати ризик? Практичні поради
- Перевіряйте партнерів до підписання договору — перевіряйте статус потенційних субпідрядників у KRD, KRS та ліцензійних базах GITD. Наявність компанії в реєстрі боржників — це серйозний попереджувальний сигнал, що потребує поглибленого аналізу.
- Стежте за фінансовим станом ключових субпідрядників під час співпраці — регулярна перевірка партнерів дозволяє завчасно виявляти проблеми, що наростають, і вживати заходів до виникнення кризи.
- Диверсифікуйте базу перевізників — залежність від одного чи двох малих субпідрядників є прямим шляхом до серйозних операційних збоїв. Наявність альтернативних постачальників транспортних послуг сьогодні є абсолютним мінімумом.
- Перевіряйте чинність транспортних ліцензій — чинна ліцензія, видана GITD, є необхідною умовою законної діяльності. Переконайтеся, що Ваш партнер її має і що її дію не призупинено та її не анульовано.
- Включайте захисні положення до договорів — страхування дебіторської заборгованості, договірні штрафи за ненадання послуги та чіткі процедури ескалації проблем можуть істотно зменшити ризик фінансових втрат.
Перспективи: що принесе майбутнє?
Без системних змін галузеві аналітики прогнозують два сценарії. Перший — більш імовірний за збереження нинішнього стану речей — це хвиля банкрутств найменших суб’єктів і прискорена консолідація ринку. Великі транспортні та логістичні групи перебиратимуть клієнтів компаній, що банкрутують, а ринок зосередиться в руках більших гравців із доступом до зовнішнього фінансування та можливістю домовлятися про вигідніші умови договорів із контрагентами.
Другий сценарій передбачає регуляторне втручання: запровадження обов’язкових паливних застережень у транспортних договорах, посилення норм щодо строків оплати та ефективніше забезпечення їх дотримання, а також програми підтримки малих перевізників, які інвестують у транспортні засоби з низьким рівнем викидів. Такі рішення могли б зупинити поступову деградацію сектору та створити умови для його поступової фінансової стабілізації.
Підсумок: час активно управляти ризиками партнерства
Заборгованість польських автомобільних перевізників, що перевищує 1,32 млрд злотих, зростання кількості компаній у складному фінансовому становищі та скорочення потенціалу галузі, вимірюваного кількістю чинних ліцензій і замороженими інвестиціями, — це не абстрактна статистика. Це реальна загроза безперервності постачання, стабільності логістичних ланцюгів і фінансовій безпеці кожної компанії, яка співпрацює з транспортним сектором. В умовах зростання кризи активна перевірка партнерів і проактивне управління ризиками перестають бути опцією — вони стають безумовною операційною необхідністю.




