

Криза європейських запасів дизельного палива: зимовий ціновий тиск наближається, що потенційно може порушити роботу транспортного сектору
Європейські запаси дизельного пального скоротилися майже на 30 відсотків напередодні зимового сезону, а завершення державних програм підтримки щодо пального в ключових країнах ЄС поглиблює кризу. Оптові ціни на дизельне пальне вперше за понад рік перевищили ціни на авіаційне пальне, а малі транспортні компанії з низькою маржею стикаються з реальним ризиком втрати ліквідності. Менеджери з ризиків повинні терміново переглянути паливні положення в контрактах і відстежувати фінансовий стан субпідрядників.
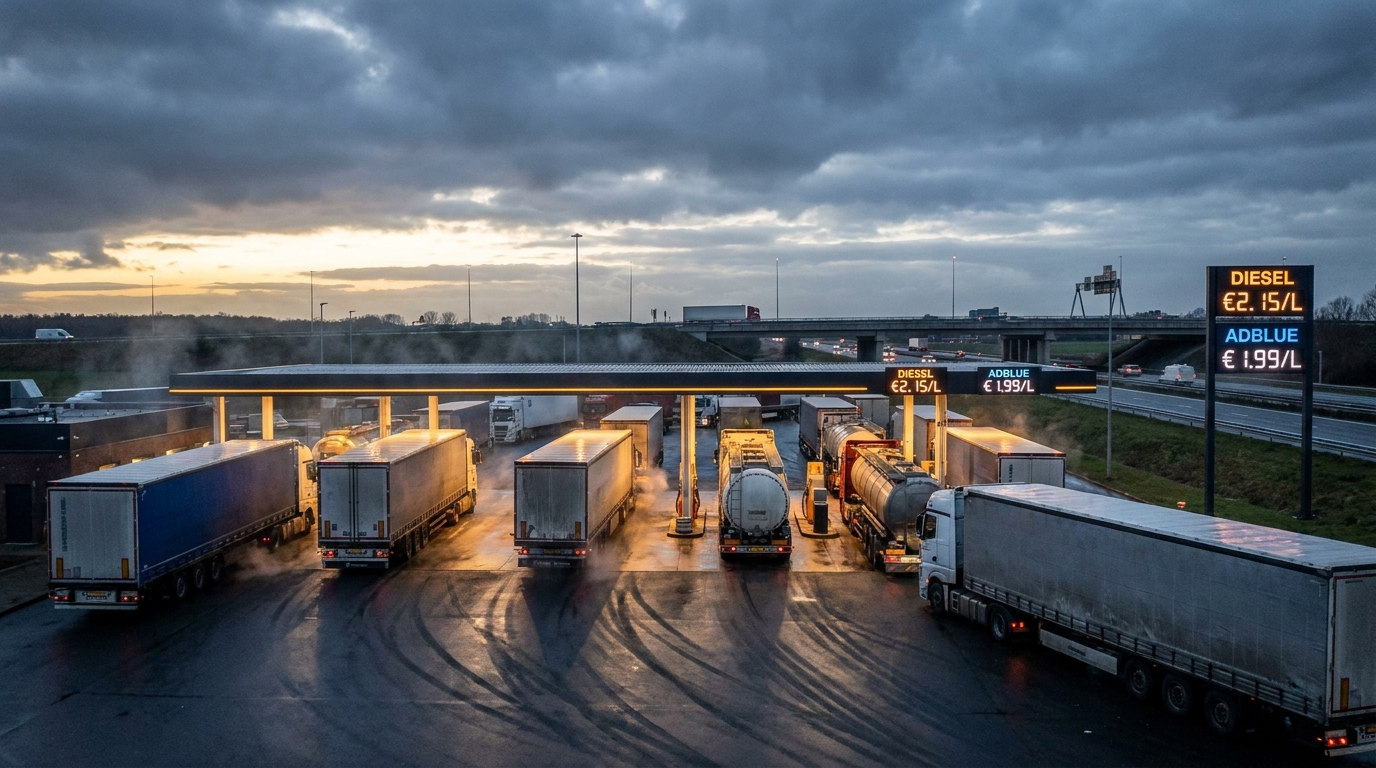
Європейський ринок палива вступає в небезпечну фазу. Поставки дизельного палива по всьому континенту скоротилися майже на 30 відсотків, а зимовий сезон, який традиційно характеризується підвищеним попитом на дизельне паливо, ще попереду. Для транспортно-логістичної галузі, де паливо становить від 30 до 40 відсотків експлуатаційних витрат, ця ситуація може виявитися одним із найсерйозніших викликів останніх років. Ризик-менеджери та власники автопарків повинні проаналізувати свої ризики вже зараз та підготувати плани дій у надзвичайних ситуаціях.
Запаси дизельного палива скорочуються – масштаб проблеми
Аналітичні дані, зібрані платформою iTransports та відомими аналітичними фірмами, включаючи Goldman Sachs та S&P Global Energy, не залишають сумнівів: стратегічні запаси дизельного палива в Європі досягли тривожного рівня. Очікуване скорочення майже на 30 відсотків не є одноразовою аномалією, а результатом накопичення структурних та геополітичних викликів, які разом впливають на європейський ринок палива з безпрецедентною силою.
Важливо, що з операційної точки зору ми наразі не стикаємося з реальною загрозою з боку диспенсерів для сухого палива на заправках. Загроза, перш за все, пов'язана з ціною та пропозицією у середньостроковій перспективі. Тим не менш, у галузі, де маржа вимірюється в копійках за кілометр, а контракти укладаються на місяці або квартали наперед, навіть помірне підвищення цін на тлі скорочення пропозиції може спричинити серйозні фінансові потрясіння.
Геополітика руйнує ланцюги постачання сировини
Криза запасів зумовлена кількома факторами, що перетинаються, більшість з яких є зовнішніми та непідконтрольними європейським гравцям ринку.
Росія та наслідки українського конфлікту
Точні українські атаки на російські нафтопереробні потужності та заборона Москви на експорт окремих нафтопродуктів значно скоротили одне з історично важливих джерел постачання нафтопродуктів на європейські ринки. Хоча Європа вжила заходів для диверсифікації поставок після повномасштабного вторгнення Росії в Україну, заміщення обсягів російського дизельного палива виявилося складнішим і дорожчим, ніж передбачалося спочатку.
Близький Схід та Ормузька протока
Водночас, ескалація напруженості на Близькому Сході, включаючи військові дії за участю Ірану, серйозно порушила судноплавство через Ормузьку протоку, один з ключових світових енергетичних транспортних шляхів. Вищі витрати на страхування вантажів, довші маршрути та затримки доставки безпосередньо впливають на кінцеві ціни на європейських оптових ринках.
Масштаби спаду ілюструють дані аналітичної фірми Kpler: імпорт дизельного палива до Європи впав з 1,97 мільйона барелів на день у січні цього року до лише 1,56 мільйона барелів на день у липні, що становить падіння більш ніж на 20 відсотків лише за кілька місяців. Водночас імпорт реактивного палива зріс, що призвело до безпрецедентної аномалії: вперше за понад рік оптові ціни на дизельне паливо в Європі перевищили ціни на реактивне паливо. Це сигнал, який аналітики енергетичного ринку вважають дуже тривожним, і на який менеджери з логістичних ризиків повинні звернути таку ж пильну увагу.
Ціна на дизельне пальне стає незалежною від нафти – новий ризик для галузі
Однією з найбільш тривожних тенденцій, яка безпосередньо впливає на бізнес-модель багатьох транспортних компаній, є зростаюча розбіжність між цінами на сиру нафту та дизельне паливо на заправках.
Ціна на сиру нафту марки Brent різко впала за останні місяці, коливаючись близько 83 доларів за барель, частково у відповідь на дипломатичні сигнали про можливість мирних переговорів у зонах конфліктів. Тим часом водії та оператори автопарків у Європі не відчувають особливого полегшення на заправках. Це пояснюється тим, що ціна на дизельне паливо тепер менше залежить від цін на сиру нафту і набагато більше від потужностей нафтопереробних заводів, наявності резервів та світових торговельних потоків, які залишаються серйозно порушеними.
Сполучені Штати є чудовою точкою для порівняння, де ціна на галон дизельного палива зросла приблизно на 40 відсотків з початку літа, тоді як сира нафта подорожчала лише на 5 відсотків за той самий період. Ця нерівність ілюструє механізм, який ми також дедалі частіше спостерігаємо в Європі: дизельне паливо має власну цінову динаміку, незалежну від сирої нафти.
Для транспортних компаній це створює серйозну структурну проблему. Багато довгострокових контрактів між перевізниками та їхніми клієнтами містять пункти про паливо, індексовані до цін на сиру нафту, а не до фактичної ціни на дизельне паливо на заправці. На практиці ціна на Brent падає, клієнт вимагає зниженої ставки фрахту, а перевізник продовжує платити рекордно високі ціни під час заправки. Ця інформаційна та контрактна асиметрія стає однією з найсерйозніших загроз фінансовій ліквідності логістичних компаній у найближчі місяці.
Кінець урядових паливних щитів – подвійний удар для авіаперевізників
Ситуація ще більше ускладнюється тим фактом, що це збіглося із завершенням або значним скороченням програм підтримки палива в багатьох країнах Європейського Союзу. Уряди, які, стикаючись із попередніми ціновими шоками, запровадили податкові пільги та зниження ПДВ для паливного сектору, вирішили скасувати ці інструменти саме в той час, коли тиск на ринкові ціни повертався.
- Німеччина — зниження енергетичного податку на паливо закінчилося наприкінці червня цього року
- Іспанія — завершено програму зниженого ПДВ на дизельне паливо та цілеспрямовану підтримку професійних автопарків
- Італія, Чехія, Франція — захисні програми для транспортного сектору завершилися або були значно скорочені
В результаті, у більшій частині Європи ціни на дизельне паливо на заправних станціях залишаються значно вищими за поріг у 2 євро за літр. Згідно з даними європейських ринків палива, найвищі ціни наразі зафіксовані в Нідерландах (2,42 євро/л), Данії (2,34 євро/л) та Німеччині (2,256 євро/л). Для перевізників, що обслуговують міжнародні маршрути,rodoДля перевізників, особливо тих, що працюють у західноєвропейському коридорі, це означає необхідність надзвичайно точного планування заправки та активного пошуку дешевших цінових вікон у транзитних країнах – стратегія, яка вимагає часу та управлінських ресурсів, а її ефект обмежений.
Феномен жорстких роздрібних цін – пастка для логістики
Економісти енергетичного ринку давно вказують на асиметрію в динаміці роздрібних цін на паливо: ціни швидко зростають, коли зростають ціни на сировину, але знижуються набагато повільніше та неохоче навіть після падіння цін на нафту. Це явище, відоме як «липкі» ціни, особливо гостро стоїть у поточній ринковій ситуації.
Як наголошує МєндзинаrodoЗа даними Міжнародного союзу автомобільного транспорту (МСАТ), ціни на паливні насоси все ще відображають високі витрати на транспортування та переробку палива попередніх місяців. Будь-яка корекція цін, якщо така відбудеться, буде розподілена з часом, і транспортна галузь повинна оплачувати свої рахунки тут і зараз. Для компаній, які мають грошові резерви, достатні для кількох тижнів роботи, кожен місяць зростання вартості палива без можливості перекласти їх на клієнтів, становить реальний ризик втрати ліквідності.
Перспектива бізнес-ризиків: хто найбільше ризикує?
З точки зору аналізу ризиків партнерів – що є надзвичайно важливим для читачів EURODEBT.eu – поточна ситуація на ринку дизельного палива створює кілька чітких груп підвищеного ризику в транспортно-логістичному секторі.
Малі та середні транспортні компанії (МСП)
Це сегмент, найбільш вразливий до описаної турбулентності. Менші транспортні компанії за своєю суттю мають нижчу маржу, обмежені буфери капіталу та меншу переговорну силу в переговорах щодо контрактів. Їм бракує можливості хеджувати свої ставки на ф'ючерсних ринках або домовлятися про довгострокові контракти на паливо з великими постачальниками. Багато з них вже працюють на точках беззбитковості за поточними ринковими цінами. Постійний тиск на витрати в найближчі місяці, ймовірно, призведе до збільшення заборгованості за платежами, подовження термінів оплати для постачальників і субпідрядників і, як наслідок, до хвилі банкрутств у цьому сегменті.
Перевізники з контрактами на нафтовий індекс
Компанії, які підписували довгострокові контракти з пунктами про паливо, індексованими до цін на сиру нафту марки Brent, а не до фактичних цін на дизельне паливо, незабаром можуть опинитися у вкрай скрутному становищі. Оскільки ціни на нафту знижуються, а дизельне паливо залишається дорогим, маржа різко скорочується. Перегляд структури пунктів про паливо у всіх активних контрактах тепер має бути пріоритетом як для перевізників, так і для постачальників транспортних послуг, які стурбовані стабільністю своїх ланцюгів поставок.
Оператори, що залежать від західноєвропейських маршрутів
Компанії, які активно використовують дороги Німеччини, Нідерландів, Данії та Австрії, несуть непропорційно вищі витрати на пальне порівняно з конкурентами, що працюють у дешевших коридорах східної та південної Європи. Цей дисбаланс витрат може бути вирішальним фактором у визначенні конкурентної переваги або ж у тендерах на логістичні контракти.
Інфляційний ризик для всієї економіки
Наслідки кризи постачання дизельного палива не обмежаться лише транспортною галуззю. Дизельне паливо є важливим для значної частини реального сектору економіки: сільського господарства, будівництва, промислового опалення та автопарків доставки «останньої милі». Зростання транспортних витрат безпосередньо впливає на ціни майже на всі товари, що постачаються до магазинів та складів.
У найближчі зимові місяці, оскільки попит на дизельне паливо сезонно зростає, а запаси залишаються низькими, існує реальний ризик стійкого інфляційного тиску, зумовленого витратами на енергоносії та транспортування. Аналітики Goldman Sachs та S&P Global Energy оцінюють, що ризик структурно високих цін внаслідок фізичного дефіциту наразі вищий для дизельного палива, ніж для самої сирої нафти, що робить цю категорію товарів унікальним макроекономічним фактором ризику.
Що мають робити ризик-менеджери зараз?
З огляду на описаний сценарій, професійне управління ризиками в ланцюжку поставок та транспорту вимагає вжиття конкретних превентивних заходів:
- Аудит паливної клаузули — перевірка всіх активних контрактів на предмет того, чи індексація базується на ціні на нафту, чи на фактичній ціні на дизельне паливо; перегляд умов за необхідності
- Моніторинг стану субпідрядників — активна перевірка фінансової стабільності малих та середніх перевізників у портфелі постачальників; збільшення частоти перевірок реєстрів боржників та агентств бізнес-аналітики
- Диверсифікація ланцюга поставок транспорту — уникнення надмірної концентрації обсягів у одного перевізника, особливо невеликого, який може не витримати наступних місяців цінового тиску
- Аналіз сценаріїв витрат — включаючи варіанти в бюджетах на 4 квартал 2024 року та 1 квартал 2025 року, що передбачають подальше зростання цін на дизельне паливо на 10–20 відсотків порівняно з поточним рівнем
- Огляд умов оплати — розгляд питання скорочення термінів платежів для малих перевізників як форми підтримки їхньої ліквідності в обмін на гарантію безперервності маршрутного обслуговування
Підсумки
Європейський ринок дизельного палива вступає в зиму з історично низькими запасами, порушеними ланцюгами поставок та без державних цінових захисних механізмів, які пом'якшували цінові шоки в попередні роки. Поєднання цих факторів, разом із нестабільними роздрібними цінами, зростаючою розбіжністю між цінами на нафту та дизельне паливо, а також падінням спотових фрахтових ставок, створює особливо несприятливі обставини для логістичних компаній, особливо тих, що працюють у сегменті малого та середнього бізнесу.
Для менеджерів ризиків та власників транспортних компаній сигнал чіткий: час реактивного управління цією загрозою минув. Настав час для проактивних превентивних заходів — як щодо власних фінансів, так і щодо перевірки своїх ділових партнерів. Компанії, які нехтують контролем стану своїх транспортних субпідрядників у найближчі місяці, можуть несподівано опинитися позбавленими логістичних потужностей у найневідповідніший момент — посеред зимового піку операційної діяльності.




