

Кінець безмитного імпорту з Китаю: ЄС запроваджує збір у розмірі 3 євро за посилку з 1 липня 2026 року
З 1 липня 2026 року кожна посилка вартістю до 150 євро, що імпортується до ЄС із третіх країн, обкладатиметься фіксованим митом у розмірі 3 євро. Європейська комісія опублікувала детальні імплементаційні правила, що регулюють цей механізм, поклавши тим самим край багаторічному звільненню від мита, яке сприяло масовому шахрайству шляхом заниження вартості товарів. Логістичні оператори та курʼєрські компанії мають обмежений час для інтеграції нових вимог у митні системи, щоб уникнути затримок і фінансових санкцій.
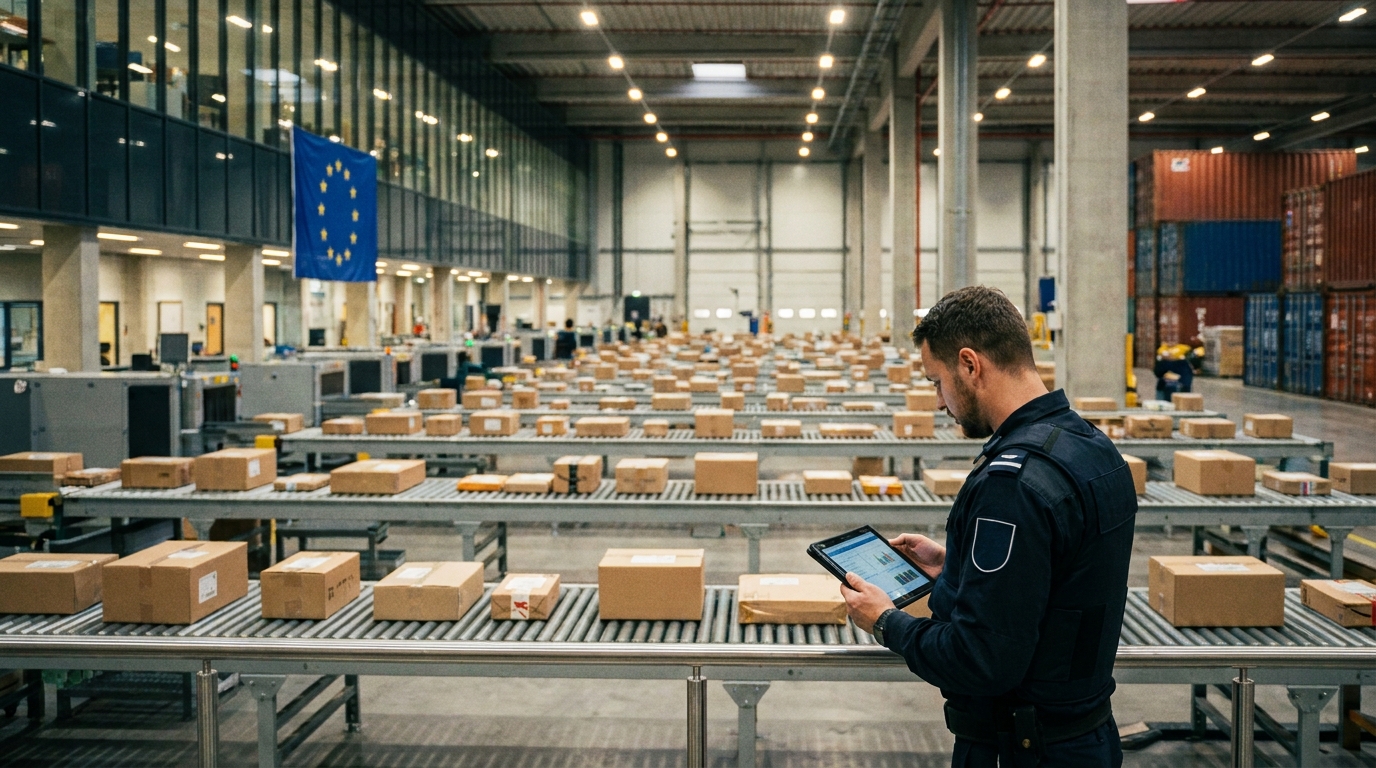
З 1 липня 2026 року кожна посилка, імпортована до Європейського Союзу з третіх країн вартістю менше 150 євро, підлягатиме фіксованому митному збору в розмірі 3 євро. Європейська комісія опублікувала детальні правила імплементації, що регулюють цей механізм, — Імплементаційний регламент (ЄС) 2026/1200 від 5 червня 2026 року, — що формалізує одну з найважливіших змін у митному законодавстві ЄС за останнє десятиліття. Для транспортних компаній, логістичних операторів та торгових платформ це означає термінову адаптацію процесів та ІТ-систем.
Довгострокове звільнення від митних платежів відходить у минуле
Протягом багатьох років імпорт дрібних товарів з країн, що не входять до ЄС, був повністю звільнений від митних зборів за умови, що вартість відправлення не перевищувала 150 євро. Цей механізм спочатку мав на меті спростити митну роботу та зменшити бюрократичне навантаження, пов'язане з обробкою невеликих споживчих посилок. У той час, коли транскордонна електронна комерція була нішевим явищем, це рішення працювало безперебійно та без серйозних суперечок.
Однак швидке зростання електронної комерції, особливо на азійських платформах, таких як Shein, Temu та AliExpress, зробило стару систему вразливою до масових зловживань. У 2024 році приблизно 4,6 мільярда посилок низької вартості, майже 91% яких походило з Китаю. Масштаби цього явища означали, що мільярди євро незадекларованих товарів щороку перетинали поріг у 150 євро, уникаючи як митних зборів, так і, часто, ПДВ.
Найпоширенішими механізмами обходу закону були: навмисне заниження митної вартості товари, заявлені у транспортних документах, та штучний поділ замовлень на менші посилки, так що кожна окремо потрапляла в ліміт, що дає право на звільнення від сплати податків. Така практика спотворювала конкуренцію на європейському роздрібному ринку, ставлячи місцевих підприємців у невигідне становище порівняно з імпортерами, які не дотримувалися чинних правил.
Регламент 2026/1200 – що саме змінюється?
Виконавчий регламент Комісії (ЄС) 2026/1200 офіційно набрав чинності 9 червня 2026 року, але його практичне застосування розпочнеться з нового кварталу, тобто з 1 липня 2026 року. Ці положення становлять технічну та процедурну надбудову попереднього Регламенту Ради (ЄС) 2026/382, який офіційно скасував митне звільнення для низькоцінних відправлень.
Нові правила запроваджують кілька ключових операційних змін, важливих для кожного суб'єкта господарювання, який займається імпортом товарів до ЄС:
- Фіксована ставка мита у розмірі 3 євро за одиницю товару — стягується з кожного відправлення вартістю менше 150 євро, незалежно від його вмісту чи країни відправлення. Плата розраховується автоматично та не замінює ПДВ, а стягується додатково до нього.
- Змінені правила комплексної гарантії — нові правила дозволяють використовувати загальні гарантії під час випуску товарів у вільний обіг за спеціальною процедурою IOSS (Імпортний єдиний сервіс), що є значною операційною зручністю для великих логістичних операторів.
- Визначення компетентних митних органів — для відправлень, на які не поширюється процедура IOSS, митна декларація на випуск у вільний обіг має бути подана до митниці в Держава-член призначення товарівЦя зміна має на меті запобігти розбіжностям між місцем митного оформлення та місцем стягнення ПДВ, які були джерелом численних процедурних ускладнень.
- Нові вимоги до даних для митних декларацій — Змінений Додаток B до митних правил запроваджує додаткові поля та процедури звітності, які дозволяють автоматизовано стягувати новий збір у розмірі 3 євро. Оператори, чиї ІТ-системи не готові до обробки цих даних, можуть зіткнутися зі значними проблемами під час митного оформлення.
IOSS та ПДВ – що залишається незмінним?
Варто наголосити, що нові митні правила вони не змінюють чинну систему ПДВ або правила дистанційного продажу. Процедура IOSS, запроваджена в липні 2021 року як частина пакету реформи ПДВ для електронної комерції, продовжуватиме діяти за чинними правилами. Продавці, зареєстровані в IOSS, продовжуватимуть сплачувати ПДВ на товари, продані безпосередньо за цією процедурою, а нове мито в розмірі 3 євро буде додано до транзакції як окремий пункт.
Для компаній, що не входять до ЄС та не використовують IOSS, відповідальність за сплату митних зборів та ПДВ покладатиметься на поштового або кур'єрського оператора, який виступатиме в ролі митного брокера. Це створює додаткове адміністративне навантаження для перевізників та експедиторів, які повинні бути готові виконувати цю роль для тисяч відправлень на день.
Перехідний характер – що після 2028 року?
Важливим контекстом усієї реформи є її тимчасовий характерПлата в розмірі 3 євро не є постійним рішенням – це перехідне рішення, яке залишатиметься чинним до повного запуску. Центр митних даних ЄС, запланованого на середину 2028 року. Після впровадження цієї системи стандартні митні збори – диференційовані залежно від категорії товару та країни походження – замінять поточну фіксовану ставку.
Центр митних даних ЄС є ключовим елементом ширшої реформи митного законодавства ЄС. Нова платформа має на меті забезпечити повну цифровізацію та централізацію митних даних, усунувши фрагментацію інформації між державами-членами. Для логістичної галузі це означає чергову хвилю системних змін, до яких підприємства повинні готуватися заздалегідь.
Наслідки для логістичних та експедиторських операторів
З точки зору транспортно-логістичних компаній, що працюють на європейському ринку, реформа створює низку конкретних операційних викликів, які потребують негайних дій:
- Інтеграція ІТ-систем Митні системи та системи управління складом (WMS) необхідно оновити для автоматичного розрахунку збору в розмірі 3 євро, підтримки нових полів у митних деклараціях та управління платежами від імені клієнтів. Затримки у впровадженні можуть призвести до блокування контрольно-пропускних пунктів на кордонах ЄС.
- Процедури митного оформлення — зміна обов’язку подавати декларації до митниці країни призначення (для відправлень за межі IOSS) вимагає перегляду та оновлення існуючих логістичних процедур, особливо для операторів, що обслуговують багатонаціональні розподільчі мережі.
- Управління гарантіями — Компанії, що використовують процедуру IOSS, повинні оцінити можливості та переваги нових положень про комплексну гарантію, які можуть оптимізувати грошовий потік під час обробки великих обсягів відправлень.
- Спілкування з клієнтами — Логістичні оператори, що обслуговують імпортерів, повинні чітко повідомляти про зміни у витратах та процедурах, особливо малим та середнім підприємствам, які можуть не знати про нові митні зобов’язання.
- Ризик штрафів та затримок — Недотримання нових вимог щодо даних у митних деклараціях може призвести не лише до затримок доставки, але й до фінансових штрафів, що накладаються митними органами.
Вплив на ринок електронної комерції та конкуренцію
Реформа змінює правила гри на європейському ринку електронної комерції. Хоча плата в розмірі 3 євро може здатися невеликою за одну посилку, її вплив на прибутковість бізнес-моделей, заснованих на масовому імпорті дуже дешевих товарів з Азії, може бути значним. Прибуток від товарів вартістю кілька євро, що типово для таких платформ, як Temu або Shein, значно зменшиться, особливо якщо митний збір поєднати з адміністративними витратами для продавця та перевізника.
Європейські роздрібні торговці та виробники, які роками скаржилися на недобросовісну конкуренцію з боку азійських платформ, вважають реформу кроком у правильному напрямку. Хоча вирівнювання митних умов не вирішить усіх проблем, пов'язаних з ціновим демпінгом, воно стримуватиме найвідвертіші механізми ухилення від сплати ПДВ, які роками надавали імпортерам, що не реєструються платниками ПДВ та занижують митні збори, невиправдану конкурентну перевагу.
Слід зазначити, однак, що реформа також несе ризик збільшення витрат для європейських споживачів, які здійснюють покупки за кордоном, а її ефективність у зменшенні митного шахрайства залежатиме від послідовного забезпечення дотримання правил національними митними адміністраціями, особливо в контексті величезних обсягів посилок, що щодня перетинають кордони ЄС.
Оцінка бізнес-ризиків – на що звернути увагу?
Для менеджерів ризиків та осіб, які приймають рішення в транспортно-логістичних компаніях, митна реформа від 1 липня 2026 року створює кілька сфер підвищеного ризику, на які слід звернути увагу:
- Операційний ризик: Нездатність адаптувати ІТ-системи до нових вимог до даних до 1 липня 2026 року може паралізувати роботу митних служб і призвести до масових затримок доставки та втрати доходів.
- Фінансовий ризик: Компанії, що виступають митними брокерами для відправлень за межі IOSS, несуть відповідальність за правильний розрахунок та сплату митних зборів – помилки можуть призвести до фінансових штрафів та претензій з боку клієнтів.
- Репутаційний ризик: Затримки поставок, спричинені операційною непідготовленістю, можуть серйозно пошкодити стосунки з клієнтами, особливо в сегменті електронної комерції, де час доставки є ключовим параметром.
- Регуляторний ризик у перспективі 2028 року: Тимчасовий характер збору в розмірі 3 євро означає, що компанії тепер повинні планувати наступний раунд адаптації своїх систем до повної митної реформи, пов’язаної із запуском Центру митних даних ЄС.
Компанії, які сприймуть майбутні зміни як каталізатор для комплексної модернізації своїх митних процесів, зможуть не лише уникнути ризиків, але й створити стійку операційну перевагу над конкурентами, які вагаються адаптуватися. У логістичній галузі, де маржа невелика, а вартість помилок висока, проактивний підхід до управління дотриманням нормативних вимог стає ключовим елементом бізнес-стратегії.




