

Перевантаженість контейнерних портів досягла історичного максимуму, понад 4,3 мільйона TEU вийшли з обігу
Глобальні затори в контейнерних портах у серпні 2026 року досягли історичного рекорду — на вхід до портів очікують судна загальною місткістю понад 4,3 млн TEU, що перевищує піковий показник пандемії COVID-19. Фактична втрата ринкової пропускної спроможності дорівнює місткості всього флоту Evergreen, а надійність розкладів впала до тривожного рівня 60–65%. Ситуація становить серйозний операційний ризик і ризик зростання витрат для європейських ланцюгів постачання напередодні ключового осінньо-зимового сезону.
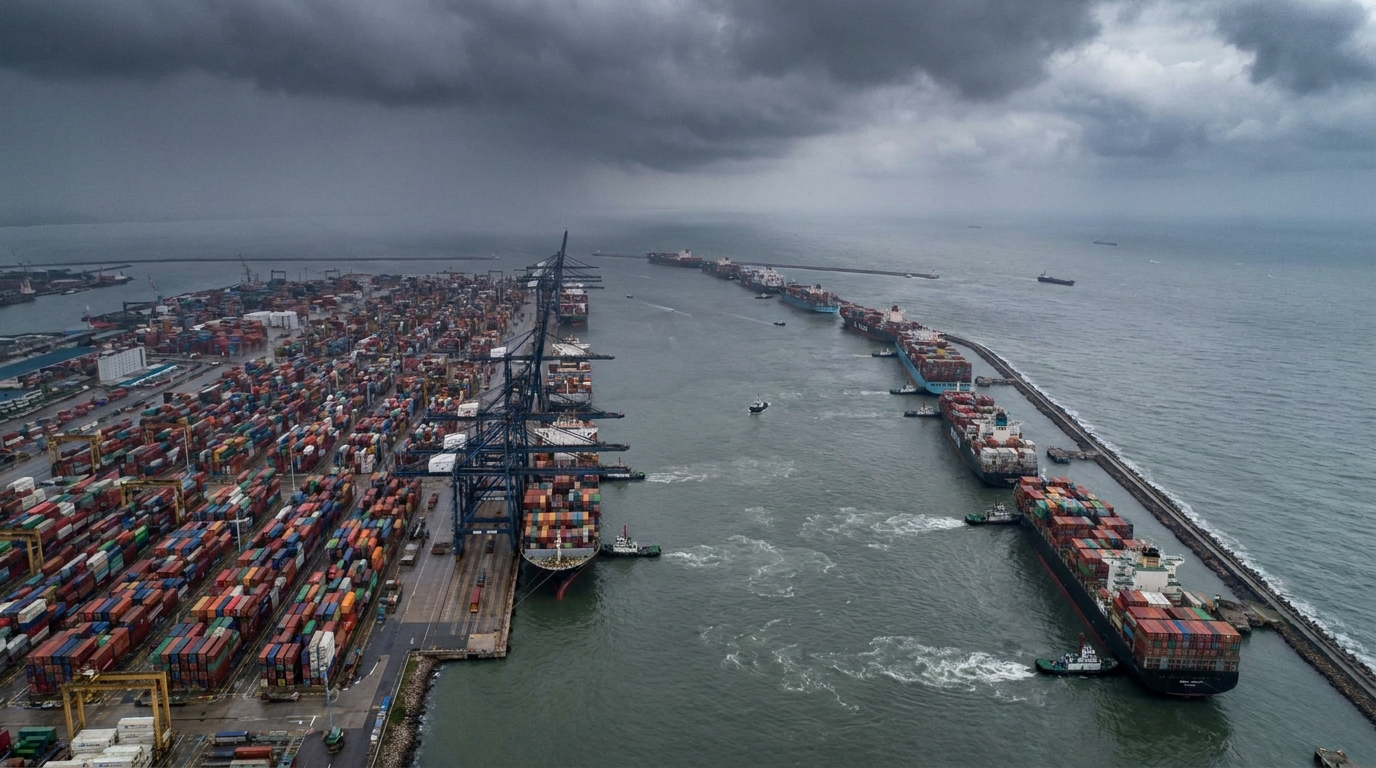
У серпні 2026 року перевантаженість глобальних контейнерних портів досягла рівня, якого раніше не бачилася судноплавна галузь, — не лише в абсолютному вираженні, але й з точки зору операційного впливу на весь світовий ланцюг поставок. Дані аналітичної компанії Linerlytica свідчать про те, що судна із загальною місткістю понад 4,3 мільйона TEUДля європейських менеджерів ризиків та власників логістичних послуг ця цифра має бути тривожним сигналом — і саме зараз, коли наближається вирішальний осінньо-зимовий сезон.
Рекорд побитий – нові дані перевищили пік пандемії
Для багатьох працівників транспортної галузі пандемія COVID-19 залишається синонімом логістичного хаосу. Перевантаження портів у 2021–2022 роках, коли в портах очікували судна загальною місткістю майже 4 мільйони TEU, здавалося безпрецедентним. Поточна ситуація перевищує ці піки — як за абсолютними цифрами, так і за реальними ринковими наслідками.
Однак, варто зберегти відповідний аналітичний контекст. У 2022 році заблоковані 4 мільйони TEU становили стільки ж, скільки 15,7% світовий контейнерний флот на той час становив 25,3 мільйона TEU. Сьогодні він становить 4,3 мільйона TEU. 12,6% набагато більший флот, оцінений у 34,4 мільйона TEU. Незважаючи на меншу відсоткову частку, вплив на ринок такий же серйозний – а в деяких аспектах навіть серйозніший – ніж під час пандемії.
Аналітична фірма Sea-Intelligence використовує дещо іншу методологію, зосереджуючись не на тоннажі, що чекає в чергах, а на тому, що вона називає ефективною втратою потужності. За її оцінками, поточні затримки та простої фактично усувають еквівалент 1,7 мільйона TEU Щоб дати вам уявлення про масштаб цього явища, це більше, ніж весь флот тайванської судноплавної компанії Evergreen — однієї з найбільших судноплавних ліній у світі, яка посідає восьме місце за потужністю.
Для порівняння – до пандемії, у 2011-2019 роках, затори споживали в середньому лише 2,2% глобальної пропускної здатності і розглядалися як нешкідливий операційний фон. У червні 2026 року цей показник вже зріс до 5%, і тенденція до зростання все ще зберігається.
Надійність розкладу на історично низькому рівні
Як прямий наслідок рекордних заторів, надійність розкладів рейсів різко знизилася. Глобальна пунктуальність доставки зупинилася на рівні лише 60-65% — це означає, що статистично кожна третя чи четверта партія не прибуває вчасно. Крім того, в середньому судна із затримкою прибувають до порту призначення. 5-5,5 днів після запланованої дати. Для порівняння, за стабільних умов до пандемії затримки становили в середньому 3–4 дні.
Ця, здавалося б, незначна різниця — один чи два зайвих дні — призводить до значних збоїв у плануванні виробництва та продажів. Для компаній, що працюють у режимі «точно в строк», дефіцит компонентів навіть на десятки годин може призвести до зупинки виробничої лінії, договірних штрафів та втрати клієнтів.
Східна Азія в центрі кризи – тайфуни та черги з сотень суден
Безпосереднім каталізатором пікових перевантажень цього року стала операційна нестабільність у найбільших портах Східної Азії. Серія сильних тайфунів і тропічних штормів, що обрушилися на регіон у липні та серпні 2026 року, практично паралізувала роботу портів у Китаї, світовому центрі виробництва та експорту контейнерів.
Дані платформи Portcast показують абсолютний масштаб явища: у піковий момент входу в Шанхайський порт чекав, поки 139 корабель, і перед сусіднім Нінбо далі 77 одиницьЧас очікування на терміналах Яншань у Шанхаї — одному з найбільших і найсучасніших портових комплексів світу — збільшився до 5-6 дні для послуг, що належать альянсу Gemini, а для інших перевізників вона навіть досягла 7-8 дні.
Експерти Alphaliner попереджають, що проблема не тимчасова. Зміна клімату означає не лише посилення тайфунів в Азії, а й тривалі посухи в інших ключових транзитних вузлах. Про це свідчить ситуація на Панамський канал, де з вересня 2026 року щоденні транзитні слоти для великих суден класу Neopanamax будуть різко скорочені через необхідність збереження прісноводних ресурсів. Очікується, що з 3 вересня кількість доступних щоденних слотів зменшиться до дев'яти, а з 15 вересня заплановано подальші, ще більш суворі обмеження.
Мегакораблі проти європейської портової інфраструктури
Окрім кліматичних та геополітичних факторів, галузеві аналітики все частіше вказують на структурна проблема архітектури флоту як один з ключових факторів зростання перевантаженості. Йдеться про масове розширення так званих мегашипів – контейнеровозів місткістю понад 20 000 або навіть 24 000 TEU – та їхній вплив на європейські перевантажувальні порти.
Дані AIS (автоматичної ідентифікаційної системи) для порту Гамбург з липня 2026 року є красномовними:
- Вічнозелений — судна, що стояли біля причалу від 137 до 187 годин (від 5,7 до 7,8 днів)
- HMM — час перебування на пристані становив 89–103 години
- ONE — підрозділи провели в порту 98–111 годин
- Хапаг-Ллойд — відносно коротший час: 37–55 годин
- Maersk — 52–63 години на набережній
Такі великі розбіжності між судновласниками не є випадковістю через різницю в операційній ефективності. Вони є простим наслідком проектування мереж зв'язку (так званий мережевий дизайн). Сервіси мегашипів, які заходять у все меншу кількість європейських портів, генерують лавиноподібні, разові перевантажувальні операції у непомірних масштабах. У той час як круїз Swan компанії MSC передбачає середнє перевантаження близько 2500 TEU у кожному європейському порту заходу, сервіс CEM компанії Evergreen Line, який обслуговується суднами місткістю понад 23 000 TEU та заходить лише у три західноєвропейські порти, може генерувати разове перевантаження майже 7830 TEU в одному порту.
Така гігантська концентрація обсягів в одному місці та часі створює т.зв. пікове навантаження — раптовий вплив на інфраструктуру терміналів, потужності переробки яких фізично обмежені. Наслідки відчувають не лише самі оператори портів, а й, перш за все, автомобільні та залізничні перевізники: сортувальні станції блокуються, зростають черги вантажівок, а залізничні перевезення до Європи зазнають багатоденних затримок.
Геополітика робить своє – Червоне море залишається закритим
Перевантаженість портів не була б такою серйозною, якби не інша давня криза судноплавства: уникнення Червоного моря та Суецького каналу більшістю світових судноплавних компаній у відповідь на напружену геополітичну ситуацію в регіоні (включаючи збройні конфлікти в Ірані). Перенаправлення трафіку через Мис Доброї Надії додає 10-14 днів до типової подорожі з Азії до Європи, що:
- поглинає величезну частину ефективної потужності флоту (кораблі "в дорозі" замість того, щоб здійснювати наступні рейси),
- загострює дефіцит доступного тоннажу на спотовому ринку,
- Це створює додаткове навантаження на й без того перевантажені європейські порти, куди судна прибувають нерівномірно та із затримками.
Поєднання рекордної завантаженості портів та постійної зміни маршрутів створює синергетичний ефект, який підвищує вартість доставки до рівнів, порівнянних з найгіршими місяцями пандемії.
Фрахтові тарифи під тиском - SCFI на тривожному рівні
Сукупний вплив усіх цих факторів — перевантаженість портів, зміни маршрутів, обмеження в Панамському каналі та дефіцит ефективної потужності — матимуть значний вплив на ціни контейнерних перевезень. І вони вже це роблять.
За оцінками Linerlytica, Шанхайський індекс контейнерних перевезень (SCFI) досяг рівня 3355 балів, що є збільшенням 156% порівняно з періодом до початку останнього збройного конфлікту в Ірані. Водночас, індекс контейнерів S&P Global Platts 21 серпня зріс до рівня 7 565 доларів США за 40-футовий контейнер (FEU) — щонайбільше у 2026 році. Агентство Freightos, одна з найнадійніших платформ для відстеження ставок фрахту в режимі реального часу, чітко вказує на перевантаженість портів як основний, зростаючий фактор, що зумовлює поточне зростання цін.
Для європейських імпортерів це означає різке зростання витрат на придбання судноплавних потужностей — як на спотовому ринку, так і під час спроб перегляду довгострокових контрактів. Компанії, які уклали рамкові угоди до поточної кризи, можуть розраховувати на частковий захист, хоча судновласники все частіше використовують і тут додаткові збори та положення про форс-мажор.
Перспектива бізнес-ризиків для європейських компаній
Поточна ситуація на світових ринках судноплавства породжує кілька категорій ризиків, які менеджери ланцюгів поставок у європейських компаніях повинні негайно враховувати у своїх планах забезпечення безперервності бізнесу.
Операційний ризик – затримки поставок
З огляду на глобальну надійність графіків на рівні 60-65% та середні затримки до 5,5 днів, компанії, що імпортують промислові компоненти або споживчі товари з Азії, регулярно стикаються з перебоями у плануванні виробництва та продажів. Компанії, що працюють у режимах «точно вчасно» або «точно в послідовності» з мінімальними запасами, є особливо вразливими.
Ризик витрат - інфляція імпорту
Вартість перевезень, яка на 150% вища, ніж рік тому, безпосередньо впливає на собівартість товарів, що продаються імпортерами та дистриб'юторами. Для галузей з низькою маржею (товари швидкого споживання, електроніка, текстиль) це може означати перекладання вищих витрат на кінцевих споживачів, що чинить додатковий інфляційний тиск на європейські ринки.
Ризик осінньо-зимового сезону
Серпень і вересень традиційно є періодом інтенсивних передсезонних замовлень, коли компанії завозять товари на пікові періоди розпродажів (Чорна п'ятниця, Різдво та зимові свята). З огляду на поточний рівень перевантаженості та невизначеність щодо термінів доставки, ризик дефіциту запасів або надходження товарів після закінчення сезону розпродажів є реальною загрозою для багатьох секторів роздрібної торгівлі в Європі.
Ризик контрагента – проблеми з постачальниками та перевізниками
Варто пам’ятати, що високі ставки фрахту та операційний хаос не є нейтральними для всіх гравців ринку. Менші експедитори, експедитори та логістичні субпідрядники, які не мають довгострокових контрактів або мають обмежені грошові ресурси, можуть опинитися під серйозним фінансовим тиском. Зростає ризик затримок у виконанні замовлень, односторонніх змін умов контрактів або, в крайніх випадках, проблем з ліквідністю підрядників.
Що повинні робити компанії? Рекомендації для ризик-менеджерів
З огляду на описану кризу, фахівці з управління ризиками в логістичній галузі рекомендують кілька дій, які можуть обмежити вплив компанії на описані загрози:
- Перевірка логістичних підрядників — Перевірка фінансового та операційного стану ключових експедиторів, експедиторів та перевізників. Варто використовувати такі інструменти, як EURODEBT.eu, для оцінки надійності ділових партнерів у транспортно-логістичній галузі.
- Диверсифікація портів в'їзду — розгляд альтернативних портів заходу для вантажів, призначених для Європи (наприклад, Гданськ, Копер, Бремергафен), замість зосередження на одному вузлі, який може бути особливо вразливим до перевантажень.
- Створення буферів зберігання — підвищення рівня безпеки запасів критично важливих компонентів і товарів на піковий осінньо-зимовий період.
- Перегляд договірних положень — перегляд та оновлення положень про форс-мажор, затримки та штрафні санкції в договорах з постачальниками та клієнтами з урахуванням поточних ринкових реалій.
- Моніторинг ставок та доступності тоннажу — Регулярний моніторинг SCFI, індексу Freightos Baltic та операційних звітів ключових судновласників для раннього виявлення подальших змін на ринку.
- Аналіз сценаріїв — підготовка планів дій у надзвичайних ситуаціях на випадок подальшого поглиблення кризи (наприклад, подальші обмеження щодо Панамського каналу, ескалація напруженості в Червоному морі).
Короткий зміст – системна криза, а не тимчасове порушення
Судноплавна криза літа 2026 року не є випадковим збігом невдалих обставин. Це симптом глибших, структурних напружень у глобальній логістичній системі: зміни клімату, напружена геополітика, архітектура мегафлоту, яка не відповідає портовим потужностям, та постійно недостатня термінальна інфраструктура в ключових європейських вузлах.
Блокування понад 12% світових контейнерних потужностей, одночасно закриваючи значну частину ефективних потужностей через перенаправлення маршрутів, створює ситуацію, коли ринок працюватиме нижче своєї номінальної потужності протягом тривалого періоду. Для європейських компаній, що імпортують товари з Азії, – а їх тисячі, – це означає розглядати управління ризиками ланцюга поставок не як академічну вправу, а як постійний операційний пріоритет.
EURODEBT.eu стежитиме за подальшим розвитком подій та інформуватиме вас про зміни ринкових умов, стан ключових гравців галузі та попереджувальні сигнали щодо стабільності європейських транспортних та логістичних компаній.




