

Понад 800 транспортних компаній зникли з польського ринку у першому кварталі 2026 року – тиха криза, яка не відображається в документах.
У першому кварталі 2026 року з польського ринку вибуло нетто понад 800 транспортних компаній, які мали ліцензію Співтовариства — темп ліквідації вчетверо вищий, ніж у попередні роки. Явище „тихого виходу з ринку” призводить до того, що традиційні реєстри боржників і бази KRS не відображають реального масштабу кризи. Для ризик-менеджерів вирішального значення набуває моніторинг чинності транспортної ліцензії, а не лише формального статусу підприємця. Без системних регуляторних змін — повернення акцизу, скорочення строків оплати та реформи ПДВ — тенденція може зберегтися в наступних кварталах.
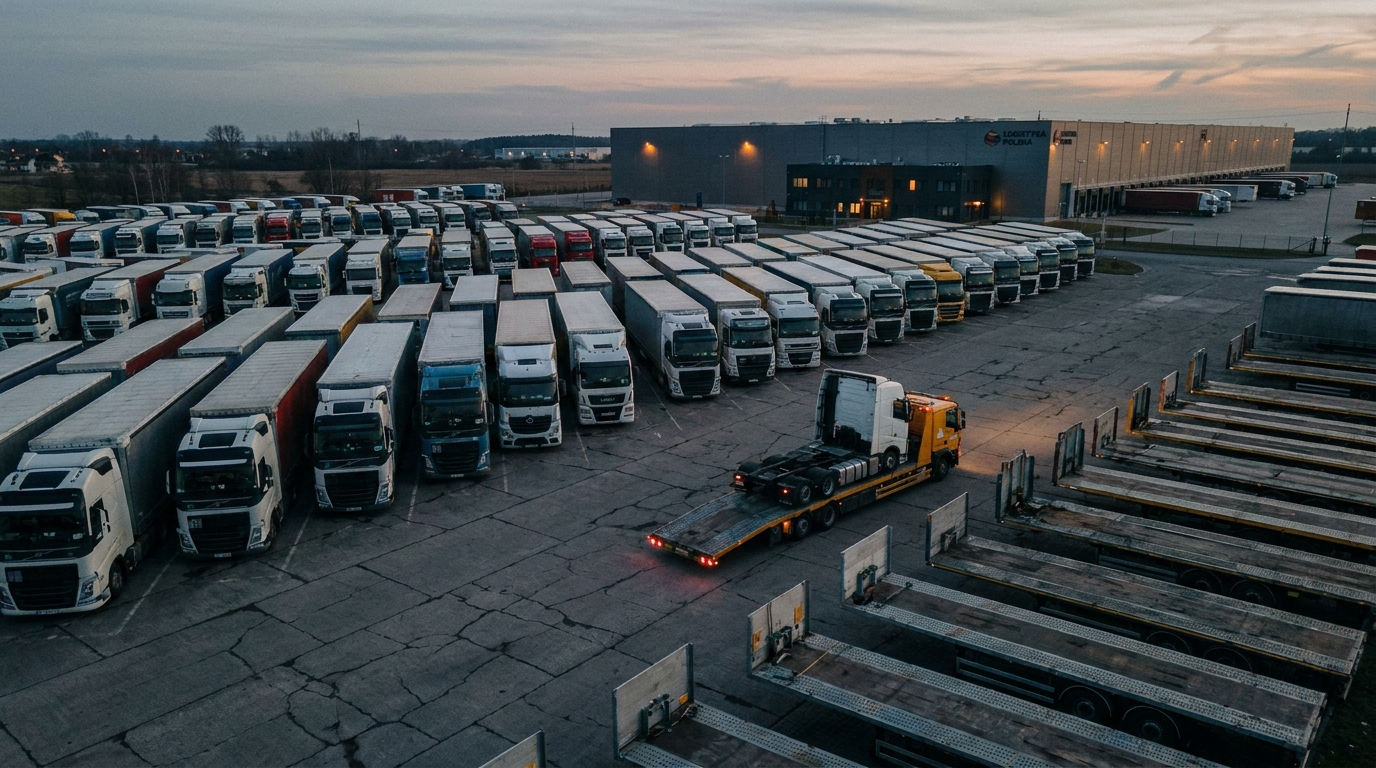
Лише за три місяці – з січня по березень 2026 року – польський сектор автомобільних перевезень втратив понад 800 компаній з ліцензією Співтовариства. Це не звичайна корекція ринку. Дані зібрані аналітиками TruckFocus.pl та Міжнародною асоціацією...rodoДані про автомобільних перевізників (ZMPD) свідчать про структурний зрив, масштаб якого можна порівняти з наслідками багаторічних криз. Більше того, традиційні інструменти для перевірки підрядників — реєстри KRS, бази даних боржників, звіти про банкрутство — значною мірою сприяють цьому зриву. вони не реєструютьсяДля менеджерів ризиків та власників логістичних компаній це означає одне: існуючі процедури належної перевірки потребують термінового оновлення.
Цифри, які говорять самі за себе
У першому кварталі 2026 року було видано понад 1700 ліцензій Співтовариства, що дозволяють виконання міжнароднихrodoавтомобільні перевезення. За той самий період на ринок вийшло приблизно 900 нових суб'єктів господарювання. Чистий баланс склав збитки понад 800 компаній — і це лише за один квартал.
Ще більш тривожним є темпи повного закриття підприємств. Загалом 1234 транспортні компанії припинили діяльність протягом звітного періоду. Для порівняння, за весь рік до цього часу зафіксовано показник, близький до цього. Це означає, що темпи закриття компаній прискорилися в чотири рази швидше, ніж історичні норми.
Польський автомобільний транспорт десятиліттями займає провідні позиції в Європі. Польські компанії обслуговують приблизно чверть усіх каботажних та транскордонних автомобільних перевезень у ЄСЦей потенціал сьогодні систематично знищується — не внаслідок однієї раптової катастрофи, а внаслідок одночасного накопичення кількох кризових факторів.
«Тихий вихід» – явище, яке бентежить аналітиків ризиків
Ключовим спостереженням з останніх даних є зміна моделі, за якою польські транспортні компанії припиняють свою діяльність. Класичне банкрутство — із судовим поданням, записом у Центральному центрі економічної інформації (COIG) та видимим записом у реєстрах — стає рідкістю. Натомість, явище, відоме як «тихий вихід з ринку».
Механізм такий: перевізник, який втрачає фінансову ліквідність, не чекає офіційного оголошення про банкрутство. Натомість він вживає низку превентивних заходів: повертає транспортні засоби (тягачі, напівпричепи) лізингодавцю, припиняє дію існуючих транспортних ліцензій, врегульовує (або ні) поточні зобов'язання та закриває компанію у спрощеному порядку. Весь процес відбувається поза полем зору традиційних реєстрів боржників.
Практичні наслідки для ділових партнерів є серйозними:
- Компанія може бути активною в Національному судовому реєстрі, і водночас термін дії його ліцензії Співтовариства може вже закінчитися або бути призупинено, що означає фактичне припинення операційної діяльності.
- Відсутність запису в реєстрі боржників не є синонімом платоспроможності – підприємець міг просто відмовитися від бізнесу, перш ніж встиг накопичити офіційні зобов'язання.
- Верифікація в BIK, KRD або ERIF може не виявляти жодних порушень для суб'єкта господарювання, який фактично більше не функціонує як активний перевізник.
Висновок очевидний: моніторинг статусу транспортної ліцензії стає важливішим показником здоров'я компанії, ніж її статус у реєстрі підприємцівДля організацій, що замовляють транспортні послуги, фінансують автопарки або надають торговельні кредити в цій галузі, відсутність чинної ліцензії має бути головним пріоритетним сигналом тривоги.
Чому малі транспортні компанії банкрутують швидше, ніж великі?
Поточна криза непропорційно впливає на мікро- та малі транспортні підприємства — компанії з одним, двома або максимум кількома комбінаціями транспортних засобів. Вони складають основу польської галузі TSL, але також є найбільш вразливими до будь-яких економічних потрясінь.
Різниця між малим і великим перевізником полягає, головним чином, економія масштабу та переговорна силаКомпанії з великим автопарком можуть розраховувати на:
- Пільгові тарифи за картками автопарку при купівлі пального,
- Оптові ціни на шини та запчастини,
- Спеціальні, узгоджені страхові тарифи (OC, OCP, AC),
- Доступ до довгострокових контрактів із гарантованими фрахтовими ставками,
- Здатність поглинати тимчасові збитки завдяки диверсифікованому клієнтському портфелю.
Малий бізнес не має жодної з цих переваг. Однак структура його витрат майже ідентична структурі витрат гігантів — постійні фінансові тягарі значною мірою не залежать від економічної ситуаціїЛізингові платежі за транспортні засоби, страхові внески за страхування цивільної відповідальності перевізників, зарплати водіїв з повним соціальним пакетом, ліцензійні збори та сертифікати професійної компетентності – всі ці витрати постійно виникають, незалежно від того, чи припаркований трактор, чи подорожує завантаженим по Європі.
У цьому контексті паливний шок у березні виявився особливо руйнівним. Блокада Ормузької протоки у березні 2026 року спровокувала значне зростання цін на сиру нафту та швидко вплинула на ціни на дизельне паливо на європейських заправках. У пікову ситуацію зростання вартості палива порівняно з аналогічним періодом попереднього року перевищило 40 відсотківДля невеликого перевізника паливо зазвичай становить від 30 до 40 відсотків загальних експлуатаційних витрат. Зростання цього показника на 40 відсотків означало, що операційна маржа, яка зазвичай вимірюється в Польщі в діапазоні 2-5 відсотків, майже повністю зникла або стала негативною.
Канібалізація ліквідності: як вантажні біржі знищують перевізників
Кризу витрат було б легше подолати, якби не супутня дисфункція доходів. Механізм встановлення тарифів на перевезення вантажів у Польщі, в якому домінують біржі вантажів та посередники з експедирування вантажів, наразі систематично працює на шкоду малим перевізникам.
Логіка збочена: чим глибша криза і чим більше компаній перебуває на межі банкрутства, тим сильніший тиск на зниження ставок. Перевізник, знаючи, що йому доведеться сплатити лізинговий внесок через тиждень, готовий погодитися на роботу нижче своєї собівартості — лише для того, щоб отримати певний дохід. На галузевому жаргоні це явище називається "каннібалізація ліквідності"Компанії буквально пожирають власні фінансові ресурси, працюючи зі збитками лише для того, щоб відтермінувати неминучу ліквідацію.
Крім того, існує питання термінів оплати, яке роками було ахіллесовою п'ятою польського транспорту. Згідно з даними, наданими ZMPD, перевізники на внутрішньому ринку та в розрахунках з вітчизняними експедиторами чекають оплати за надані послуги. до 120 днівЧотири місяці від завершення послуги до зарахування коштів на рахунок – це термін, який жодна компанія з обмеженим обіговим капіталом не може витримати.
Окремим питанням є конфлікт між цими термінами та податковими зобов'язаннями. Польські правила ПДВ вимагають від емітента рахунку-фактури сплатити належний податок до дати видачі документа, а не до дати фактичної оплати. Це означає, що перевізник повинен фінансування ПДВ з власної кишені задовго до того, як вони отримають оплату за послугу. З націнкою в кілька відсотків та сотнями тисяч злотих щомісячного обороту, це механізм зі справжньою руйнівною силою.
Чого вимагає галузь і які зміни можуть змінити цю тенденцію?
ŚrodoГалузь не залишається пасивною. ZMPD, Польська асоціація роботодавців транспорту та логістики (TLP) та інші організації перевізників підготували конкретні пакети вимог, які, якщо їх реалізувати, можуть зупинити лавину ліквідацій.
Найважливіші пропозиції включають:
- Часткове відшкодування акцизного податку на дизельне паливо для автомобільних перевізників – механізм, успішно функціонуючий у Німеччині, Франції та Бельгії, якого досі не було в польській податковій системі.
- Законодавче обмеження термінів оплати у транспорті до максимум 30 днів – рішення, яке вимагатиме внесення змін до Закону про умови оплати в комерційних операціях, враховуючи специфіку сектору TSL.
- Зміна правил ПДВ у напрямку залежності податкового зобов'язання від дати фактичної оплати, а не від дати виставлення рахунку-фактури – аналогічно так званому касовому методу.
- Солідарна відповідальність експедиторів за неоплачені борги перед субпідрядниками-перевізниками, що змусило б посередників ретельніше перевіряти власних підрядників.
- Тимчасове зменшення внесків на соціальне страхування для водіїв, що здійснюють міжнародні перевезенняrodoми, що зменшило б одну з найбільших складових постійних витрат для малого бізнесу.
Однак ефективність цих вимог залежить від темпів законодавчих процесів, а ті рідко встигають за динамікою ринкових криз.
Макроекономічний вимір кризи: хто заповнить прогалину, що залишилася після польських перевізників?
Масштаб проблеми виходить далеко за межі балансів окремих компаній. Автомобільний транспорт у Польщі генерує, за оцінками, 6–7 відсотків валового внутрішнього продукту і є прямим роботодавцем кількох сотень тисяч професійних водіїв. Його дестабілізація має мультиплікативний ефект на всю економіку — від промисловості до роздрібної торгівлі.
З точки зору європейського транспортного ринку, ситуація має інший вимір. Прогалина, що утворилася внаслідок зникнення польських компаній, не залишиться порожньою — її одразу ж заповнять перевізники з країн з більш сприятливими регуляторними умовами та нижчою вартістю. Компанії, які тут перебувають на передовій, це Литовська, румунська та іспанська, які роками успішно конкурують з польським транспортом на західноєвропейських ринках. Криза в польському секторі TSL може, як не парадоксально, прискорити ерозію домінуючого становища польських перевізників у Європі, яке будувалося протягом трьох десятиліть.
Для великих польських логістичних операторів ліквідація малих підприємств приносить короткострокові вигоди: менша конкуренція означає більшу переговорну силу та потенційно вищі тарифи. Однак у довгостроковій перспективі втрата тисяч спеціалізованих мікроперевізників означає меншу гнучкість для всієї системи та вищі операційні ризики для ланцюгів поставок, що базуються на субпідряді.
Перспектива бізнес-ризиків: що повинен робити кожен менеджер з ризиків сьогодні?
Для суб'єктів господарювання, що працюють у галузі TSL — транспортних клієнтів, компаній з лізингу автопарків, страховиків, банків та постачальників палива — описана ситуація вимагає конкретного та термінового процедурного реагування. Існуючі стандарти перевірки підрядників стикаються з кризою «тихого виходу з ринку». структурно недостатньо.
Практичні рекомендації для відділів управління ризиками та комплаєнсу включають:
- Перевірка діяльності за ліцензією громади як обов'язковий елемент кожного процесу адаптації підрядника з галузі TSL – понад Національні судові реєстри та бази даних боржників.
- Регулярний моніторинг статусу ліцензії вже усталеними діловими партнерами – не рідше одного разу на квартал, а в поточних ринкових умовах навіть щомісяця.
- Впровадження індикаторів раннього попередження на основі своєчасного врегулювання поточних комерційних зобов'язань – затримки оплати рахунків-фактур на 15-30 днів повинні автоматично ініціювати процедуру перевірки.
- Аналіз структури витрат та впливу палива під час оцінки кредитоспроможності транспортних компаній, особливо в контексті волатильності цін на нафту на світових ринках.
- Перевірка портфоліо транспортних засобів У контексті лізингових договорів – передача транспортних засобів лізингодавцю є одним із перших сигналів про наближення закриття бізнесу.
Традиційні показники банкрутства – кількість процедур реструктуризації, записів до COIG, судових рішень – у поточній ситуації польського транспорту значно менш надійний, ніж будь-коли ранішеФактичні втрати активних гравців ринку у багато разів більші, ніж свідчить офіційна статистика банкрутства. Ризик-менеджери, які покладаються виключно на ці джерела, приймають рішення на основі даних, що не відображають реальності.
Підсумки
Перший квартал 2026 року встановив новий тривожний орієнтир для польського ринку транспортних послуг. Понад 800 компаній зникли з ринку з безпрецедентною швидкістю, а механізм їхнього зникнення — тихий, непомітний для записів та випереджаючи офіційні процедури банкрутства — означає, що масштаб проблеми насправді більший, ніж показує будь-яка офіційна статистика.
Галузь стикається з драматичним поєднанням несприятливих факторів: структурними дисбалансами у ставках на перевезення вантажів, аномальними термінами оплати, податковим тягарем, що не відповідає бізнес-моделі сектору, та зовнішніми ціновими шоками, такими як березневий сплеск цін на паливо. Без системних втручань — повернення акцизного податку, скорочення термінів оплати та реформування правил розрахунку ПДВ — темпи ліквідації можуть продовжитися або навіть прискоритися в наступні квартали.
Для всієї бізнес-екосистеми, яка співпрацює з галуззю TSL, це сигнал до фундаментального перегляду процедур перевірки та моніторингу ризиків.rodoмісце, де компанія може припинити своє операційне існування задовго до того, як будь-які сліди з'являться в публічних записах, профілактика та безперервний моніторинг замінюють реактивну перевірку як базовий інструмент управління ризиками контрагента.




